
מי שמתכננת נסיעה לחו"ל בזמן הריון צריכה לבדוק לא רק את מחיר הביטוח, אלא גם עד איזה שבוע חלה הרחבת ההריון. הנתונים הבאים מבוססים על תנאי הפוליסות והתעריפונים של שש חברות ביטוח נסיעות הפועלות בשוק הישראלי, ונבדקו באוקטובר 2026.
אם ההריון ידוע בעת רכישת הביטוח, יש להצהיר עליו ולרכוש הרחבת הריון, שהיא כיסוי בתשלום נוסף. אם ההריון התגלה אחרי רכישת הפוליסה, יש לברר מול חברת הביטוח מה נדרש לפני היציאה לנסיעה.
ההרחבה מיועדת בדרך כלל לכיסוי הוצאות רפואיות בעקבות החמרה בלתי צפויה במהלך הריון שגרתי, המחייבת טיפול רפואי בחו"ל. בהתאם לתנאי הפוליסה, היא עשויה לכלול טיפול רפואי, אשפוז והוצאות הקשורות ללידה מוקדמת ולטיפול בפג. היא אינה מיועדת לבדיקות מעקב שגרתיות או ללידה מתוכננת.
בחלק מהפוליסות קיים גם כיסוי בסיסי להוצאות רפואיות הקשורות להריון שהתגלה לראשונה בחו"ל עד שבוע 12, בכפוף לתנאי הפוליסה ולחריגיה.
עד איזה שבוע?
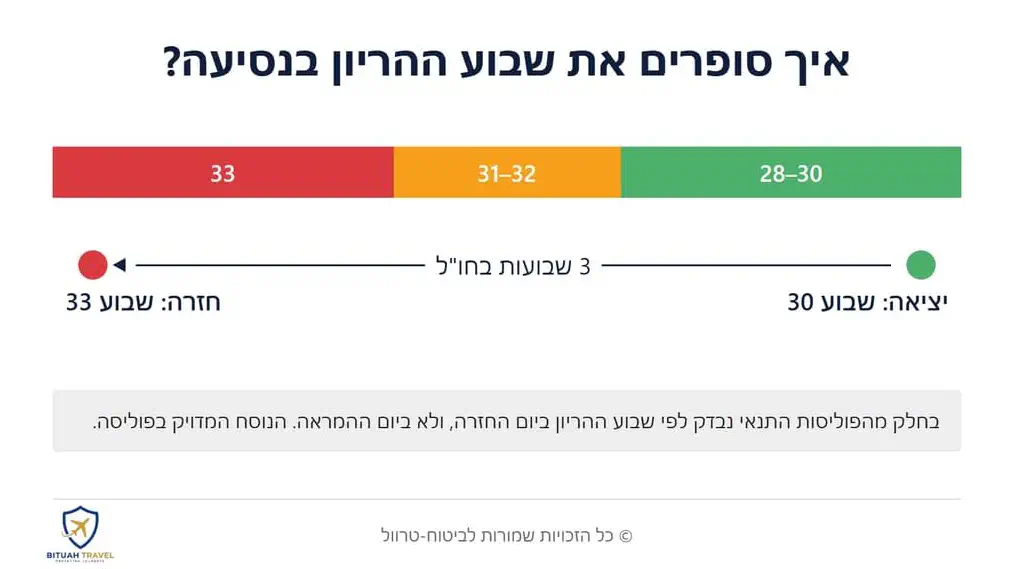
ברוב הפוליסות הכיסוי חל על אירוע שקורה עד שבוע 32, ובחלקן נבדק גם לפי סוף הנסיעה המתוכננת. בכל מקרה, מי שנמצאת בחו"ל אחרי הגבול לא מכוסה בהרחבה. מי שיוצאת בשבוע 30 לשלושה שבועות חוזרת בשבוע 33, ולכן כדאי לתכנן חזרה לפני כן. כשהכיסוי מסתיים בשבוע 30, גם יציאה בשבוע 28 לשלושה שבועות עלולה להוציא את ההרחבה מכלל תוקף.
המגבלה אינה מנוסחת באותה דרך בכל פוליסה. בחלק מהפוליסות בודקים את שבוע ההריון במועד החזרה המתוכנן לישראל, ולא רק ביום ההמראה. מי שיוצאת בשבוע 30 לשלושה שבועות צפויה לחזור בשבוע 33, ולכן הנסיעה עלולה לחרוג מתנאי הזכאות להרחבה. גם יציאה בשבוע 28 לשלושה שבועות עלולה לחרוג מהתנאים אם גבול הכיסוי הוא שבוע 30.
חשוב להבחין בין אירוע רפואי חדש שמתחיל לאחר גבול הכיסוי לבין המשך טיפול באירוע שהחל בתקופה המכוסה. בחלק מהפוליסות עשויים לחול תנאים מיוחדים לגבי הוצאות המשך, ולכן יש לבדוק את הנוסח המדויק מול חברת הביטוח.
לכן, לפני שסוגרים כרטיסי טיסה, כדאי לחשב את שבוע ההריון ביום החזרה, ולבקש מחברת הביטוח אישור בכתב על היום האחרון שבו ההרחבה תקפה. הנוסח המדויק שונה מפוליסה לפוליסה.
ההבדלים בין החברות
הנתונים מבוססים על תנאי הפוליסות והתעריפונים של שש חברות הביטוח, כפי שנבדקו באוקטובר 2026. מקורות הנתונים מפורטים במאגר השוואת ביטוחי נסיעות.
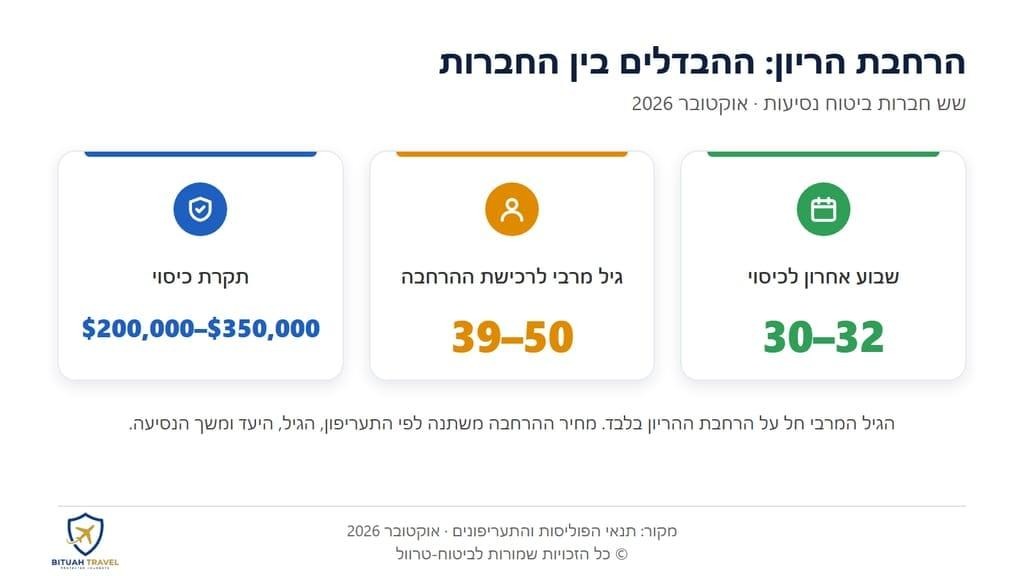
- שבוע אחרון לכיסוי: בין שבוע 30 לשבוע 32.
- גיל מרבי לרכישת ההרחבה: בין 39 ל־50. הגיל הזה חל על הרחבת ההריון בלבד, ולא על ביטוח הנסיעות הרגיל.
- תקרת הכיסוי: בין 200,000 ל־350,000 דולר.
- מחיר ההרחבה: תוספת יומית שמשתנה בין החברות, לפי התעריפון, הגיל, היעד ומשך הנסיעה.
מצב רפואי ותנאי הזכאות עשויים להשפיע על האפשרות לרכוש את ההרחבה ועל היקף הכיסוי.
 הריון שגרתי או הריון בסיכון
בחלק מהפוליסות הרחבת ההריון מוגדרת במפורש כמיועדת להריון שגרתי או להריון שאינו בסיכון. מי שההריון שלה מוגדר בסיכון צריכה לברר מול חברת הביטוח אם ההרחבה חלה בנסיבותיה, ואילו מסמכים נדרשים לצורך בדיקת הזכאות. מומלץ לקבל תשובה ברורה לפני הרכישה.
ומה קורה אם הלידה מתרחשת רק אחרי שבוע 32?
באחת הפוליסות קיים סעיף שלפיו הוצאות רפואיות הקשורות להריון וללידה מוקדמת עשויות להיות מכוסות גם כשהלידה התרחשה אחרי שבוע 32, אם הסיבה הרפואית שמנעה מהמבוטחת לחזור לישראל אירעה לפני שבוע 32. אין פירוש הדבר שאפשר להתחיל נסיעה אחרי שבוע 32. מדובר בהמשך של אירוע שהחל בתקופה המכוסה. בשאר הפוליסות לא אומת סעיף כזה, ולכן כדאי לשאול. פירוט נוסף: ביטוח נסיעות בהריון בשבוע 33-34.
צ'קליסט לפני הרכישה
- לחשב את שבוע ההריון גם ביום החזרה, ולבדוק בפוליסה לפי איזה מועד נקבע התנאי.
- אם ההריון ידוע, להצהיר עליו בטופס הרכישה.
- לוודא שההרחבה נרכשה, ושהיא מופיעה בדף פרטי הביטוח.
- לבדוק את הגיל המרבי של ההרחבה בחברה שבחרתם.
- לשמור בטלפון את דף פרטי הביטוח ואת מספר המוקד.
- אם ההריון הוא הריון בסיכון, כדאי להכין מסמכים רפואיים ולשלוח לסוכן הביטוח/לחברת הביטוח.
רוצים לבדוק את ההבדלים לעומק? במדריך לביטוח נסיעות בהריון באתר ביטוח-טרוול ריכזנו את תנאי ההרחבה, השבועות, התקרות והמחירים לפי כל חברה.
מחירי ההרחבה מבוססים על התעריפונים שנבדקו, ותקרות הכיסוי ותנאי הזכאות מבוססים על תנאי הפוליסות. המחיר והכיסוי בפועל נקבעים ברכישה, והתנאים המחייבים הם אלה שבפוליסה. הכתבה מציגה מידע כללי ואינה ייעוץ ביטוחי.
הכותב הוא בנצי פלג, סוכן ביטוח מורשה (רישיון 00126415-L), ביטוח-טרוול