מה דעתכם על מצב כזה?
כאילו לילדים וזה וגם להורים זה בסדר?? אפשר ככה?
@די שרוט מה אתה חושב ראיתי שכתבת בכמה שרשורים על העניין?
עדיף לי לשלם לאורך החיים 2000-3000 כל חודש ולהשקיע את הכסף שלי בנתיים מאשר לקנות בית ולגור בו ולשלם סכום גדול עכשיו
סתם לדוגמא אם שיעור הריבית שאני משיג על ההשקעות שלי בממוצע הוא 7% (ממוצע הריאלי של השקעה במניות)
אז הנוסחה היא כזו:
ובואו נניח שאני אחיה לנצח ככה שאני אשלם כל החיים את הכסף הזה
אני לוקח את הריבית השנתית שלי, 7%
מחלק אותה ב12 יוצא לי 0.58% חדשי.
אני מחלק 3000 ב0.0058 יוצא לי 517,241 שח.
מה זה אומר? שעדיף לי לשלם לנצח כל חודש 3000 שח מאשר להוציא 517,241 על דירה
מכיר דירה שעולה 3000 בחודש ועולה פחות מ517 אלף? (נכון צריך גם להוון את תשלומי המשכנתא ולהתייחס רק להון העצמי אבל הבנת את כוונתי)
ועכשיו בלי קשר לזה.... כשאתה זוג צעיר אתה לא צריך את אותה דירה שצריך כשאתה עפ 5 ילדים ולא כשאתה עם 5 בוגרים ולא כשאתה זוג מבוגר עם 5 נשואים... ההתאמה של הדירה לצרכים שלך אפשרית הרבה הרבה יותר דווקא בשכירות...
הדירה שווה יותר אבל הכסף שלך שווה פחות
מיליון עוד עשר שנים בהנחת ריבית 7% זה 508,350 שקל היום
אז הדירה תעלה פי 2 עוד 20 שנה
לא מפריע לי....
כי שקל עכשיו שווה הרבה יותר משקל עוד 20 שנה
זה הבסיס של תורת המימון
של סדרת תשלומים נצחית ((PMT)
לחלק את הסכום שיתקבל באחוז הריבית כשהוא מבוטא כשבר עשרוני
0.00583 זה 0.583 אחוז
לא הבנתי כלום אשמח שתסביר.
אני יכול להבין שיקול שאומר שכסף במניות מרוויח בממוצע 7% ובנדל"ן אולי 4%. מצד שני בנדל"ן אתה ממנף את הכסף כי אתה יכול לקחת משכנתא כשההון עצמי שלך הוא קטן ובדרך הזו להגדיל את הרווח יחסית להון עצמי הראשוני. אבל גם אז במקרה הכי אופטימי לא תגיע ל7%.
אבל מה זו הנוסחה שכתבת ? אשמח להחכים.
להסביר אותה זה יותר מורכב... מוזמן לקחת קורס ביסודות המימון (יש הרבה ביוטיוב)
בגדול יש
ערך נוכחי של הכסף ( PV)
ערך עתידי של הכסף (FV)
יש תשלום קבוע (PMT)
ויש ריבית לתקופה (I)
בריביות יש שני ערכיבים. 1 עלות הכסף 2 סיכון של הכסף (שאוללי לא תחזיר לי כי לא יהיה לך)
אם אני יכול להשיג על הכסף שלי תשואה נניח של 7%. ואתה מבקש ממני הלוואה של 100 שקל שתחזיר לי עוד 10 שנים.
עכשיו אני מכיר אותך ויודע שאין שום סיכוי שלא תחזיר לי. הסיכון שלא תחזיר לי את הכסף לא קיים.
האם אני אלווה לך 100 ותחזיר לי עוד 10 שנים 100? זה לא כלכלי לי. למה? כי זה את השיקול של עלות הכסף.
אני יכלתי להשקיע את הכסף בעסקא/השקעה/ריבית/תשואה של 7% שנתית ושנה הבאה יהיה לי:
100 כפול 1+אחוז הריבית (שזה 0.07) שזה יוצא 107 שקל אחרי שנה.
שנה אח''כ ה107 יוכפלו ב1.07 שזה אחוז הריבית ויהיו שווים 114.49 (ה7 הרוויח גם 7 אחוז)
אם אני רוצה לחשב את זה ישר ל10 שנים אני אעשה את הנוסחא הבאה. 100 כפול. (1.07) בחזקת עשר. זה יעשה לי את העבודה במקום לחשב עשר פעמים בנוסחא אחת ויצא לי 196.71
אני אבקש ממנו להחזיר לי לכל הפחות את הסכום הזה. אחרת אני מפסיד.
אז ראינו ש196.71 שח עוד עשר שנים שווה 100 שח היום
איך עושים את זה הפוך? כמו תמיד בחשבון במקום כפל - חילוק
אם אני רוצה לדעת מה הערך הנוכחי של 100,000 שקל עוד 10 שנים בהנחת ריבית/תשואה 7% הנוסחה תראה ככה:
100,000 לחלק לפתח סוגריים 1.07 סגור סוגריים בחזקת 10 ויצא לנו 50,835
מאה אלף עוד עשר שנים שווה היום רק 50835
עשר שנים זה נחמד... אבל ככל שאנחנו מתרחקים מהיום הערך הנוכחי של כל שקל שווה פחות עד שהוא מגיע לסכום אפסי
לדוגמא 100,000 עוד 40 שנה שווים רק 6678 שח. ועוד 50 שנה יהיו שווים רק 3395 שח
אז איך עושים את זה בסדרת תשלומים? כל חודש מקבלים/משלמים סכום קבוע. אפשר כמו חמורים לעשות ידנית את התשלום של החודש הבא ואז את החודש שאחרי ואז שאחרי וכו' וזה מתיש.
ואפשר להשתמש בנוסחה - pmt לחלק ל i שזה הסכום שאותו אנחנו מקבלים כל תקופה (חודש) לחלק לריבית על אותה תקופה (i) ומה שיוצא לנו זה הערך הנוכחי של סדרת תשלומים נצחיים
איך חישבתי את הריבית לחודש? חילקתי את ה7% השנתיים (נומינאלי לא ריאלי אבל לא משנה לענייננו) ל12 ויצא לי 0.58 אחוז. אז החישוב היה 3000 (שזה הPMT שהוא התשלום החודשי שאנחנו משלמים על שכר דירה כדוגמא) לחלק ל0.0058 (שזה ה i שלנו. הריבית החודשית בצורה של שבר עשרוני) התוצאה היתה 517,241 שח.
המספר הזה הוא השווי הנוכחי (PV) של סדרת התשלומים 3000 שח כל חודש (PMT) לנצח בריבית 7% שנתית
זה על קצה המזלג. זה מקצוע שלם.... מקווה שנתתי קצת תיאבון... תכתוב ביוטיוב מבוא למימון/היוון תראה כל מיני שיעורים לדוגמא, דוגמאות לשאלות שדורשות שימוש בנוסחאות האלו כדי להחליט איזה חלופה מבין כמה אופציות היא העדיפה ביותר כלכלית וכו.
תודה על הטיזר !!!
יש שם שיעורים לדוגמא מכל מיני מכללות וכל מיני שיעורים פרטיים בזום שהועלו ליוטיוב
מעדיפים דייר שלא עושה בעיות ויציב ולא להעלות שכר דירה
בואי נניח מעלים לך ב200 שקל לחודש.
2400 שקל בשנה
הלכת. לוקח לו חודש למצוא דייר חלופי - הלך לו כל הרווח שתכנן
לקח לו חדשיים - הוא הפסיד
אז חוץ מתל אביב בערך לרוב לא מעלים סתם לדיירים טובים. כן פעם בכמה שנים העלאה היא לגיטימית
בדרך כלל מעלים 2 אחוז בשנה זה הסטנדרט.
בעלי הדירות גם מסתמכים על זה שדייר יעדיף להישאר בדירה ולא לשלם על הובלה וכ"ו.
אנחנו ממש לא גרים בתל אביב ואנחנו דיירים טובין מאוד והעלו לנו ב2 אחוז כל שנה ובסוף כשעזבנו עמדו בשורה רשימה של דיירים חילופים. כנראה שזה גם תלוי בדרישה באזור.
מכיר הרבה אנשים שמעלים שכירות פעם בכמה שנים (2 אחוז בשנה זה 20 שקל על כל 1000 שקל
אז על דירה של 2000 שקל זה 40 בשנה. יותר נוח פעם ב5 שנים להעלות ב200
את מציגה את 'בעלי הדירות' כאיזה גוף אחיד ומשומן... זה ממש לא ככה.
ואני גם יכולה להבין אותם (ספציפית בעלי הדירה שלנו חיו בשכירות בדירה אחרת כך שגם עלות המחייה שלהם עלו בהתאם) וכן התכוונתי שבפועל מעלים בערך כל שנתיים ב4 אחוז אבל בממוצע זה יוצא כ2 אחוז בשנה.
פשוט להציג את זה שלגור בשכירות זה משהו יציב יחסית זה לא מדוייק גם בעניין עלות השכירות וגם בעניין שכל רגע יכולים להוציא אותך מסיבות שונות.
אבל כמו שאמרתי כבר בשרשור הזה. ערך הכסף עכשיו גבוה יותר מערך הכסף עוד שנתיים
אמרת שמעלים לך ב2 אחוז לשנה... האינפלציה (שחיקה בערך הכסף) השנה היתה 2.8% זה אומר שריאלית הורידו לך את שכר הדירה. לא רק שלא העלו...
ברור שהמחירים עולים מידי פעם בהתאם למצב בשוק. אבל חלק מהאינפלציה זה ירידה בערך הכסף וממילא שכר ממוצע גבוהה יותר
כי אם הכסף שווה פחות אז מעלים מחירים וגם העובדים מקבלים יותר.
ככה כסף עובד
ברור שלגור בדירה שלך הרבה יותר יציב
אבל.... קחי בחשבון שיכולים להיות בלתמים. צורך לעבור לבית מונגש בגלל נכות/מצב סיעודי של מי מבני הבית. למכור דירה לקנות דירה... בשכירות יש הרבה הרבה יותר גמישות. (מה גם שעל נכות/סיעוד מקבלים לרוב קצבה חדשית מהביטוח ולא סכום שמספיק להנגיש בית... אז... אפשר לשכור ביותר יקר. אבל לשפץ או לקנות מונגש זה בעיה)
אם יש צורך לעבור דירה. מי שבבשכירות הוא גמיש מי שקנה הוא 'יציב' מידי אפילו
הצורך בדירה בתחילת נישואים הוא בדירה קטנה יחסית והיא גדלה ככל שיש יותר ילדים. ואז שוב לא צריך את הבית הענק שהגענו אליו ... והמיקומים שונים, ואם קונים מראש נתקעים עם דירה שרוב הזמן היא לא המתאימה ביותר
אז כלכלית לא כדאי לגור בבית שלך
זה נוחות
זה פינוק
זה כיף
זה יציב
זה מרגיע
זה נותן ביטחון
ולפעמים שווה לוותר על זה... אבל כלכלי זה לא.
ואפשרי לגור בשכירות
ויש בזה היגיון...
וזה מה ששאלו
אומרים את זה מי שלא מבין איך כסף עובד!!!
נכון זה מציק זה לא אותה איכות חיים, זה פחות יציב אבל כלכלית יבש על הנייר זה עדיף (לא רק על הנייר גם במציאות)
אבל בסופו של דבר במציאות אנשים ישימו יותר כסף בחיסכון אם יש להם מטרה לקנות דירה. בחיים לא שמעתי משהו שגר בצמצום או עובר לגור אצל ההורים לכמה שנים כדי לחסוך כסף לשים בבורסה. אנשים יסכימו לגור מספר שנים ביחידת דיור קטנה אם הם רואים בעתיד את האופציה לקנות דירה אנשים שיודעים שיחיו בשכירות לנצח בוחרים בדירות נוחות יותר.
@משה מנהל הפורומים סתם בשביל הדוגמא הוא כתב על זה כאן פעם
גם שאול אמסטרדמסקי (אני מקווה שאת יודעת מי זה) סיפר פעם שהוא התכלב כדי לחסוך ולא לדירה. הוא עדין גר בשכירות ואין לו דירה בבעלותו....
את פשוט לא יודעת שזה מה שהם עושים...
וכן. שווה לי לגמרי לספוג כל שנה עליה של 2 אחוז בשכירות מאשר לשים את הכסף שלי על 4 קירות והפסיד את התשואה החלומית עליו ב30 שנה
רק האינפלציה בכיף יכולה להיות 2% בשנה ככה שלא התייקר לי כלום. אבל המשכנתא צמודת מדד שלך התייקרה ב2% הללו...
אבל בגדול את צודקת החדירו לנו שדירה זה חשוב ושווה לחסוך בשביל זה ופנסיה זה מיותר ואין לך מה לעשות עם זה...
אני בגדול נגד התפיסה הישראלית הזו של דירה זה חשוב.
יש לי דירה להשקעה ואני ממש לא חוסך לדירה בבעלותי וגם אותה קניתי כי סבא שלי נתן לי סכום כסף רק 'לדירה'אז העדפתי שיהיה על דירה מאשר בפיקדון בנקאי עד שאני אקנה...
גרתי בדירות קטנות בחורים והצטמצמתי כדי להשקיע, לתת לילדים, לפנסיה, בהמשך. והכסף בבורסה. לא בשביל דירה
נכון שיש שיקולים אחרים וכתבתי אותם. אבל צריך לדעת את המחיר שמשלמים על השיקולים הללו... את מאות אלפי השקלים שזורקים לפח כדי לגור בדירה בבעלותינו
יש מטרות קצרות טווח גם בלי דירה....
אבל המטרה היא החיסכון לא המימוש שלו
(אני כן עושה מידי פעם פינוקים מ10% מהתשואה של החסכונות שלנו... אם ההשקעה הרוויחה לי 10,000 שח - אני לוקח 1000 ומתפנקים)
לזה התכוונתי.
להבין את הערך והמחיר הכלכלי ולבחור אם מוכנים לשלם על זה
אני לא אומר שזה מטופש לקנות דירה
אני יוצא נגד האמירה ששכירות זה לזרוק כסף לפח
אני יוצא נגד האמירה שחייבים לקנות דירה אחרת מפסידים
בהחלט מובן הצורך לקנות דירה. רק כמו כל צורך אחר כדאי לדעת את המחיר שמשלמים על התענוג
לזה שזוג צעיר צריך דירה קטנה ומשפחה גדולה צריכה דירה גדולה אז זה לא חכם לקנות דירה עד שאתה מתייצב על מספר ילדים???
או לזה שיש אינפלציה ועליה של השכירות ב2% בשנה זה לרוב להשאר באותו מחיר?
או עליה של הדירה בשקלים (בהתעלמות מאינפלציה) לא מגיעיה לתשואה משוק ההון (10% נומינאלי ו7% ריאלי)?
או שיש אנשים שללא דירה ומשכנתא לא יחסכו (לרוב זה לא מדוייק כי שכירות משלמים.... ואז רק נשאר ההון העצמי שלא מושקע טוב כדירה לעומת שוק ההון)
דבר איתי בוואצאפ אנסה יותר למקד
מסכים שיש להתחשב באלטרנטיבה לכסף שיכולה להיות בשוק ההון או (או בדירה במקום אחר שנותנת תשואה גבוהה יותר מהמקום בו גרים) כשהכסף מושקע טוב יותר, אז השכירות זה לא לזרוק את הכסף..
כמה הערות חשובות לדעתי:
1. כפי שכתבו חלק, הבחירה של רוב האנשים אינה לחסוך את מלוא הכסף שהיו יכולים לשלם עבור משכתנא/ הצטמצמות עבור רכישת בית אלא לצרוך לפחות חלק. ואז השיקול לקנות דירה עולה (למגורים או להשקעה)
2. אני לא חושב שנכון לקחת הנחת תשואה לטווח ארוך של 7% ריאלי. נראלי מוגזם לפי הנתונים שאני מכיר. צריך לזכור שיש דמי ניהול בבתי ההשקעות ויש מס של 25% על רווח הון. בנוסף, התשואה הממוצעת (לא במסלולי 100% מניות, וגם בהם למיטב הבנתי) נמוכה יותר. כדי לקבל 7% ראלי צריך מעל 10% תשואה ממוצעת. אפשר לראות בגמל נט/ ביטוח נט, שזה לא הממוצע שנקבל.
3. עליית מחיר הדירה עד שנמכור פטורה ממס, ועל המגורים בדירה שלנו גם לא משלמים מס.
4. האינפלציה בעשור האחרון היתה הרבה פחות מ 2% בשנה. והלוואת משכנתא יכולה להיות לא צמודה למדד.
5. אמנם בדירה שכורה ניתן להתאים ביתר גמישות למצב המשפחתי במהלך השנים, אבל, בדירה שכורה קשה לשפץ ולהתאים לצרכינו תוך כדי שגרים, כי המשכיר רואה את התשואה ורוצה להשקיע במה שמעלה ערך לדירה ולא במה שנוח לנו. כך שאדם מוצא עצמו גר שנים בדירה עם מטבח שהוא לא אוהב כי לא יחליף מטבח ב 40,000 שח בדירה שכורה, כשלמשכיר זה לא אכפת (לדוגמא) כנל אי הנוחות בכך שיכול להוציא אותך/להעלות מחיר כל שנה. זה לא הרגשה של יציבות.
6. בכל זאת אני גר בשכירות (עדיין...)
לרוב האנשים יש שנאת סיכון מסויימת ואינם מעוניינים להשקיע במסלול בסיכון מוגבר את כל החיסכון בלי למשוך בעת משבר וכו' ואז נגרמים הפסדים. לדוגמא: משיכות כספים במיליארדים בנפלות בשוך בתחילת הקורונה (כשהמתוחכמים יותר קנו) הכסף חזר ברובו אחרי עליות מכובדות ובהפסדים ניכרים לחלק מהאוכלוסיה
צריך להיות 'טיפש' ולהקשיב לוורן באפט, לג'ון בוגל, לברטון מלכיאל לענקי שוק ההון שאומרים כל הזמן ההשקעה הכי טובה למשקיע הפשוט היא להצמד למדד.
זה מוכח מדעית
זה מוכח סטטיסטית
זה עובד
כל מה שצריך זה לקנות 2 ספרים "הליכת אקראי בוול סטריט" (של ברטון מלכיאל) ו "המדריך למשקיע המתחיל" (של ג'ון בוגל)
מובאים שם מאות ראיות ומחקרים וסטטיסטיקות שמוכיחות את זה פעם אחרי פעם
המדד מנצח.
10% זו התשואה הממוצעת הנומינאלית
7% זו התשואה הממוצעת הריאלית
(לאורך 20-30 שנה)
1 נכון ואני מנסה בהרבה כלים והפורום הוא חלק מהם לשנות את זה ולגרום לאנשים לתת עדיפות וחשיבות לחיסכון לטווח ארוך לפחות כמו שנותנים לדירה
2 אלו הנתונים הסטטיסטיים מאז קיים המדד 10% נומינאלי ו7% ריאלי. ב50 שנה האחרונות התשואות אפילו גבוהות יותר. לגבי המס... גם אחרי המס זה משתלם בפער
רוצה לראות תשואות כאלו? תחפש קרנות סל דולריות פשוטות על הS&P500 (השנה 26 אחוז)
3 הפער בתשואות גם אחרי המס מוצדק. אם חוסכים דרך פנסיה/קופת גמל יש אפשרות למשוך כקצבה פטורה ממס (כמו שכר דירה - הכנסה חדשית יציבה) אחרי גיל 60
4 נכון אנחנו מדברים על ממוצעים (השנה האחרונה האינפלציה 2.8)
5 נכון. על נוחות משלמים... וזה מה שאמרתי... רק שכדאי לשים לב כמה משלמים עליה (והחישובים מראים שהפער הוא פסיכי)
6 ולי יש דירה @אניוהוא
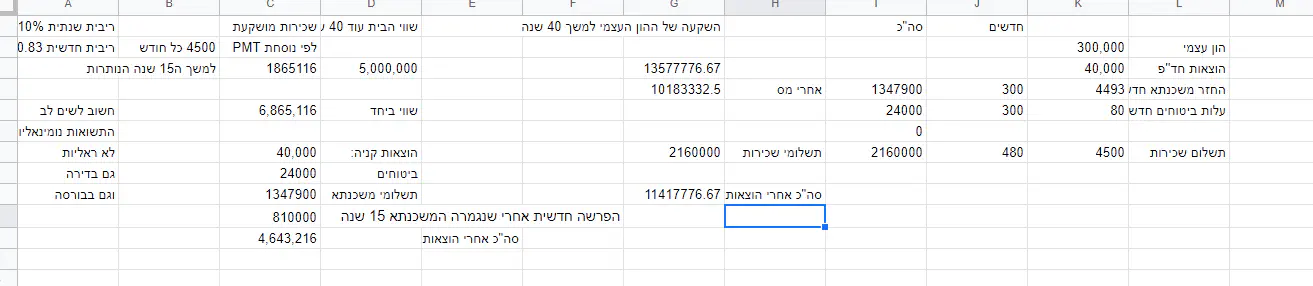
השוואה של מחירים. הנתונים הם כדלהלן:
שכירות 4500
מחיר דירה 1,200,000
החזר חדשי משכנתא 4493
עלויות קניה 40,000
עלויות ביטוחים לחודש 80 שקל
אני מניח שבמשך 40 שנה לא היה צריך להוציא ולו שקל אחד על תיקונים ושיפוצים
ושוב אני נכנס להנחות יסוד שלנו - ריבית שנתית - 10% (נומינאלי) ריבית חדשית 0.833% (נומינאלי)
מחיר הדירה עוד 40 שנה יגיע ל5,000,000
אדם אחד ייקח את ההון העצמי של ה300,000 וישקיע אותו בבורסה ובמשך 40 שנה ישלם שכירות
השני ייקח משכנתא של 940,000 לקנות את הבית הזה ויגור בו (ולא ישלם שכירות)
אחרי 25 שנים של משכנתא הוא ייקח כל חודש 4500 שח (שזה עלויות השכירות) וישקיע אותם באותו מסלול שהחבר שלו השקיע למשך 15 שנים נוספות
עברו 40 שנה מנקודת ההתחלה והופ -
לראשון יש ביד 10 מיליון שח (אחרי מיסים. אם הוא הצליח להתחמק יהיה לו 13.5 מיליון)
לשני יש בית בשווי של 5 מיליון וחיסכון בשווי של 1.85 מיליון (תוריד מזה רבע מיליון מס יצא 1.6 מיליון)
שניהם השקיעו 300,000 בהתחלה ושניהם הוציאו כל חודש 4500 שח
הנה החישוב

של חיסכון ואז אין שאלה
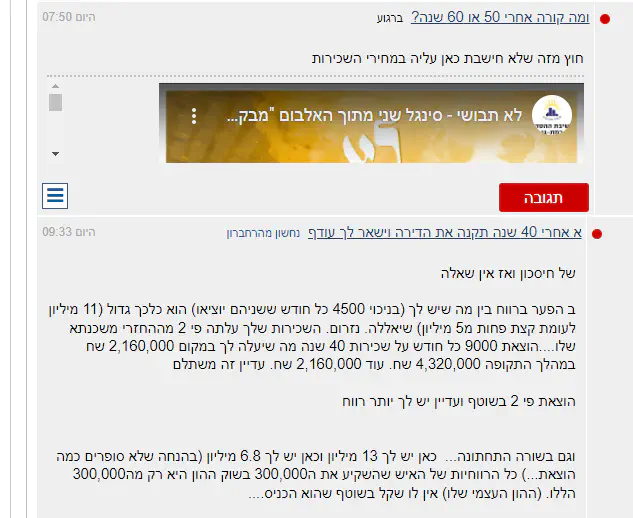
ב הפער ברווח בין מה שיש לך (בניכוי 4500 כל חודש ששניהם יוציאו) הוא כלכך גדול (11 מיליון לעומת קצת פחות מ5 מיליון) שיאללה. נזרום. השכירות שלך עלתה פי 2 מההחזרי משכנתא שלו....הוצאת 9000 כל חודש על שכירות 40 שנה מה שיעלה לך במקום 2,160,000 שח במהלך התקופה 4,320,000 שח. עוד 2,160,000 שח. עדיין זה משתלם
הוצאת פי 2 בשוטף ועדיין יש לך יותר רווח
וגם בשורה התחתונה... כאן יש לך 13 מיליון וכאן יש לך 6.8 מיליון (בהנחה שלא סופרים כמה הוצאת...) כל הרווחיות של האיש שהשקיע את ה300,000 בשוק ההון היא רק מה300,000 הללו. (ההון העצמי שלו) אין לו שקל בשוטף שהוא הכניס....
ג אחרי 50 או 60 שנה המצב הרבה יותר לטובת מי שלא קנה דירה... כי כל שנה עכשיו כשיש לו תיק של 13 מיליון שווה לו בממוצע עליה של 1.3 מיליון שח (10% אמרנו) לעומת חיסכון קטן של שכירות (נניח 10,000 בחודש - 120,000 בשנה. פחות מעשירית מעליית שוק ההון)
בואו נזכור שדירות לא עולות לנצח. (הדירה מזדקנת ומתיישנת ויש לה מגבלה בסופו של יום. היא לא יכולה לעלות בלי תקרה לעומת הבורסה שהיא כן יכולה)

כתבת: "על כל פנים המצב שאתה מתאר של הקשישים שלא חסכו הוא לא המצב של מי שקנה בית ויש לו עוד 1.8 מליון מהשקעה. אין קשר בין הפנסיה לבין קניית בית (למעט זה שמי שצריך לשלם משכנתא יש לו יותר מוטיבציה לעבוד ברצינות ומשכך יש לו גם פנסיה יותר גבוהה ויציבה)"
החישוב הזה זה למי ששילם משכנתא 25 שנה ואז במשך 15 שנה נוספות חסך והשקיע 4500 שקל כל חודש רק ככה הוא הגיע ל1.8 מליון... אז זה קודם כל....
בתור ילד עברנו דירה גם עם 5 ילדים... כן זה קצת תוקע אבל זה מאפשר גמישות
אשאל אותך שאלה שכבר שאלתי כאן בשרשור
מה קורה אם הבית פתאום לא מתאים לצרכים (לא מונגש ויש צורך בהנגשה, גדול מידי, (כי כל הילדים כבר נשואים ולגור סתם בבית ענק וריק זה נוראי ועולה הון של ארנונה חשמל ניקיון וכו, צורך לעבור לאיזור אחר בגלל עבודה/לימודים וכו')
הגמישות בשכירות היא נפלאה.
אנשם לא מוצאים דירות טובות כי הם לא מוכנים לשלם מספיק.
מכיר אנשים עם 8 ילדים שגרים בשכירות. מראש התנו עם בעל הבית שהם משלמים קצת יותר ממה שהוא ביקש ופעם בכמה שנים המחיר עולה בעוד פעימה והם כבר איזה 12 שנים באותה דירה בלי בעיות
כשאתה מוכן לשלם אתה מקבל הרבה... אני רציתי לא מזמן לשכור דירה גדולה 5 חדרים, חצר של 100 מטר במיקום מצויין (ירדנו מזה שניה לפני כי החלטנו שחשוב להשאר ביישוב שלנו, יישוב בהקמה) ביקשתי מבעל הבית חוזה ל5 שנים הוא לא רצה. אמרתי לו בוא. חוזה לשנה ואני מוסיף לך 50 שקל לחודש עם אופציה להאריך לעוד 4 שנים במחיר הזה (צמוד למדד) הסכים במקום וככה בעלות של 3000 שקל (מעבר אחד... ) סגרתי ל5 שנים עם עלייה הגיונית לשנינו


)דלק זה לפח?
קניות זה לפח?
את מקבלת מגורים בעלות זולה יותר מאשר לקנות את הדירה
את מקבלת גמישות ויכולת התאמה לצרכים הרבה יותר גדולה מלקנות דירה
את מקבלת מגורים בלי עול של חובות של מאות אלפי שקלים על הצוואר
לפח זה לא
כלכלי זה לרוב לא כמו שהסברתי כאן באריכות
יש את הסיפור האמיתי שזה יציבות וזה שווה כסף - נכון אבל כלכלי - זה לא
מחיר למשתכן זה סיפור אחר גרוע יותר אבל זה לשרשור אחר תפתחי ואני אשתדל להגיב שם
ב"ה
ישר כח על ההסברים היפים והנכונים. אבל,
באמת בתיאור מהמקרה שלך, לתקופה של 40 שנה, ובהנחה (אופטימית מאוד)של 10% תשואה, בלי התייחסות לפסיכולוגיה אנושית העת ירידות שערים לצאת עם חלק מהכסף או להעביר חלק למסלולים פחות מנייתיים (הנחה לא נכונה למרבית האנשים לדעתי) בלי להיכנס לשיקולים של חוסך שיש לו סכומים ענקיים מבחינתו בחשבון וצריך לחתן ילד/לשפץ וכו וכנראה ימשוך מהחיסכון ואז החיסכון ירד משמעותית. בדירה פחות מצוי כי הכסף לא "מזומן"(אחרת למה צריך כסף, כדי לא להשתמש בו?)
במקרה כזה, לאחר 40 שנה עדיף מסלול ההשקעה במדד על פני הדירה.
אבל
מעניין. לאחר 25 שווי ההשקעה במדד בהנחות שלך הוא 3.2 מליון. בניכוי מס, 2.5 מיליון (בערך). ערך הדירה יכול להיות הרבה יותר גבוה (הנחתה שאחרי 40 שנה שווה 5 מליון. נניח שאחרי 25 שנה שווה 3.5 מליון, ובדירה יחידה פטור ממס. במקרה זה, של טווח 25 שנה, עדיפה הדירה. וגם עדיף למכור אותה בפטור ממס ולהשקיע אחרי 25 שנה במדד. התשואה תהיה גבוהה משמעותית. (עוד 2.5 מיליון ביחס לחלופת המדד).
התשואה של 10% היא לא אופטימית. היא התשואה הממוצעת של שוק המניות לטווח ארוך (של המדד) זה נתונים... זה הממוצע
לגבי הפסיכולוגיה אני מסכים איתך. אבל זה בא מתוך הנחה שהאדם הממוצע לא מבין מה הוא עושה (הנחה נכונה) ההנחה שלי שמי שבוחר להשקיע במקום דירה מודע יותר למה שהוא עושה....
לגבי ההוצאות מהחיסכון אני לא מסכים. יש לי חיסכון לפנסיה ויש לי חסכונות לחתונות לילדים וחסכונות לבלתמים. אלו חסכונות שונים.... את ה'הון העצמי' אני משקיע לעוד 40 שנה ולשאר הדברים אני עושה חיסכון בהפקדה חדשית (בדיוק כמו מי שיקנה בהון העצמי בית ויאלץ לחסוך)
לגבי מה שאמרת בסוף זה בהחלט מעניין ונכון. אם הוא ימכור את הבית אחרי המשכנתא הוא ירוויח יותר. אני מסכים לגמרי.
רק כל מי שטען כאן בעד דירה למגורים הביא את הטיעון שדווקא כשמתבגרים יותר לא רוצים לגור בשכירות אז לכן לא עשיתי את החישוב בצורה שמוכרים את הבית ברגע שמסיימים עם המשכנתא...
לטווח ארוך אבל עדיין קצר יחסית (20-25 שנה) אכן המינוף של המשכנתא נותן עדיפות לדירה.
אבל אחרי 30 שנה כבר הריבית דריבית עושה את העבודה... הבית יהיה שווה כבר 5 ורבע מיליון
אמנם אני נותן משקל יותר גבוה לפסיכולוגיה האנושית. רובנו לא פועלים בצורה רציונלית. אפשר לקרוא בספר של דן אריאל "לא רציונלי ולא במקרה" על הטיות רבות שאנשים פועלים על פיהן בפועל. לכן המודלים הכלכליים המסורתיים לא נכונים במציאות. הם מניחים מידע מלא (שלא קיים), שאנשים יבחרו את הבחירה הנכונה שתמקסם את הערך עבורם (המקום בו עקומת הביקוש תפגוש את עקומת ההיצע). בסוף אנשים קונים לפי דברים אחרים, אמונות, הטיות וכו'. לכן המקום שאנחנו היום משקיעים יותר זמן ומחשבה, זה בפסיכולגיה של הכלכלה. במחקרים בנושא גם קיבלו בשנים האחרונות מספר פרסי נובל, גם לא כלכלנים.
לכן, לפעמים יש ערך לדעתי כן לקנות דירה אחת, כמובן תלוי נסיבות ופרטים, שתהיה נכונה מבחינה כלכלית. (לדוגמא, דירה במחיר למשתכן עם הנחה גדולה. אחכ אפשר יהיה למכור ולהשקיע וכו. או לקחת הלוואה על חשבון הבית ולהשקיע אותה וכו.
לגבי מה שכתבת על ההון העצמי, אני מבין ומקבל שיש חיסכון לכל מטרה. (אבל אפשר גם לחסוך ללא הגדרה סכום מכובד וממנו להשתמש לצרכים השונים. הגדרות עוזרות לסדר) אבל, באמת אני חושב שהגדרה של 40 סובייקטיבית. למה 40? פנסיה? אז זה תלוי בגיל של החוסך. יש כאלו ש25 יתאים יותר..
אבל, בכל זאת לא נראלי שמי שיש לו כעת 600,000, צריך להשקיע לתקופה כזו, להגיע לחיסכון של מעל 20 מיליון, ועדיין שזה לא ישתקף ברמת החיים שלו שהרי בעולם הבא אין ערך לכסף.. (למרות שבטוח שזה ישתקף, כי לא יחסוך מההכנסה השוטפת. עדיין)
הפסיכולוגיה אומרת תקנה ואל תחסוך. כל החיסכון מנוגד לרגשות שלנו...
אני חושב שיש מספיק אנשים בעולם שלא מושכים כשצריך. הקרן מחקה של ואנגרד על האס אנד פי היא הגדולה או השניה בגדלה בעולם אבל עפ פעילות של מקום 35 אם אני לא טועה כי אנשים שמים שם לטווח ארוך למרות הפסיכולוגיה...
דווקא המשקיעים הפאסיביים הרבה יותר מוגנים מהבעיות הפסיכולוגיות הללו...
לגבי החלק השני אני מסכים איתך לגמרי.
ברור שלא את כל ההון העצמי צריך להשקיע לפנסיה!
אבל את ההון העצמי שייעדת לדירה - אתה בכל מקרה לא תחיה ממנו בשוטף... אתה תשקיע אותו השאלה היא רק איפה. בדירה או בבורסה
למה 40? כי אני בן 27 ועוד 40 שנה אני אגיע לפנסיה. אז עשיתי את החישוב שלי. חישוב שהרבה זוגות בגילי רוצים לעשות
נכון שזוג בגילאי 35 יחשבו אחרת קצת. אבל גם הם יהיו יותר מ30 שנה...
ורק אומר... מי שיכול לא להתחיל למשוך את החסכונות בגיל 67 אלא לחכות כמה שנים זה יגדל פלאים...
חיסכון לכל ילד. כמה אחוזים מההורים בכלל מגיבים למכתבים וההודעות מהביטוח הלאומי שנפתח חיסכון והם צריכים לבחור מסלול ואם לא יבחרו הכסף הולך למסלול בסיכון נמוך? 70% מתעלמים למרות כל התזכורות.
וכמה אחוזים משלמים דמי ניהול מקסימאליים או קרובים לכך, שמוחקים 1/3 מהפנסיה בערך, למרות שמעבר לפנסיה ברירת מחדל קלה פשוטה וכל התהליכים המורכבים הגופים עושים לבד על פי רגולציה מחייבת? אחוז גבוה מידי. ככל שהשכר נמוך, לצערנו האחוז גבוה יותר.. (כאן המקום שכל אחד יבדוק את זה. לוקח 2 דקות. אזור אישי באתר, ס.מ.ס ואתם בפנים. דוח שנתי/רבעוני אחרון ואתם יודעים. מי שלא יודע, בטוח נחשון ועוד כמה חכמים כאן ישמחו לסייע (אפילו אני אוכל אולי...)
כמה בוחרים מסלול השקעה באופן אקטיבי?
כמה מושכים פיצויים סתם כי מישהו אמר שהם יכולים וחבל להשאיר בפנסיה כי בכל מקרה לא ישאר כלום והכל הונאה?
כמה מושכים כספים פנסיוניים במשיכה שלא כדין ומשלמים 35% מס ומפסידים את התשואה לכל הדרך ואת הפנסיה? (בפוליסות הישנות, היה ניתן למשוך את הכסף הפרישה כהון ולא כקצבה. אפילו שהמקדם שלהן טוב לאין שיעור מהמקדם כיום, רובם מושכים כהון ומוותרים על המקדם, למרות שכל השנים שילמו עליו בדמי ניהול סכומים ענקיים)
כמה משלמים על ביטוחים שלא יודעים עליהם או כפל ביטוח שמילא לא יתן להם כלום אפילו יקרה מקרה הביטוח? (במיוחד בביטוחים שלא יקבלו כפל פיצוי במקרה ביטוח) אחוזים גבוהים. למרות שאפשר בקלות לבדוק בהר הביטוח..
וכמה משלמים ריביות גבוהות מאוד במשכנתא? שלקחו משכנתא עם הצעה מבנק אחד? (סכומים ענקיים מיותרים) חצי מהלווים בערך.
וכו וכו'
לכן חייבים לתת מקום לשיקולים האלו שנכונים לרוב האנשים לצערי.
וגם להגביר את האוריינות הפיננסית.
תרשמו לקורס של נחשון/לליווי אישי..
אתה צודק בכל מילה בתגובה הזאת. באמת כל מילה!!!!
אני לא מדבר לאנשים הללו
אני מדבר למי שרוצה להבין, רוצה ללמוד, רוצה לשפר. את הפנסיה, את ההשקעות, את החיסכון לכל ילד, את המשכנתא, את הביטוחים....
אני מנסה כאן כבר כמה שנים לתת פרספקטיבה למי שלא בעניינים ולגרום לו לבדוק את כל הדברים הללו
(ועכשיו ברגע של כנות - מי שלא הקשיב לי בכל הדברים הללו וחושב שאני סתם נתפס לזוטות ואין קטע לבדוק את כל זה. לא יקשיב לי ויוותר על על דירת חלומותיו כי נחשון מהפורום אמר לו שעדיף לא לקנות.... אני מדבר למי שמקשיב לי. ומי שמקשיב לי מזמן כבר עשה את כל מה שהצגת למעלה)
בכל זאת, כנראה לא כל החברים בפורום עשו סדר בכל הנושאים האלו ועוד. הלוואי.
ובערך 70% ירכשו דירה למגורים (נראה לי זה נתוני הלמס). מי שיקנה, עדיף שתהיה כלכלית כמה שניתן...
מי שלא ישקיע שיקנה דירה וזה יהיה כלכלי
מי שישקיע ויתנהל חכם יוכל להרוויח יותר מלהשקיע או שיוכל לקנות דירה כשהוא מודע למחירים הכלכליים שלה
מי שמקשיב - מי שקורא ומעניין אותו ומיישם.
לא מי שקורא וחושב שאני מבלבל בשכל/נתפס לקטנות כמו 0.2 פער בדמי ניהול בפנסיה
כאן לפעמים... לא מבינים את החשיבות
להראות שגם אז זה לא משתלם
בבורסה
אבל יש שיקולים נוסיים כמו זמינות נזילות וכו
לפעמים אם יש כסף לקנות דירה במזומן עדיף לקנות עם משכנתא ולהשקיע את השאר\
גרתי בדירה שהייתה זולה ופשוטה ביישוב קצה והיה ממש סבבה.
הטריגר היה משהו מגעיל במטבח של הדירה האחרונה ששכרתי, אבל בגדול זה מה שהיה.
עוד נקודה: בדירה הנוכחית יש סיבים אופטיים ובקודמת לא היה. זה לגמרי משנה חיים.
ב5 שנים האחרונות המדד עלה ב160% (יעני הכפיל את עצמו פי 2.6) מחירי הדירות לא התקרבו לזה
מצד שני אף אחד לא מתחייב שזה ימשיך ככה
ואומר שאתה חייב לקנות הרגע
אם תהיה מפולת תחכה עם זה...
הגמישות מאפשרת הרבה יותר סיכון
השאלה היתה תאורתית לא מעשית
וגם ככה אמרתי שקשה לענות
הוא אמר לדוגמא 5 שנים חא כמשהו קבוע אז הרשתי לעצמי לקחת את התרחיש האופטימי ללא מפולת ולהגיד שגם אם עכשיו זה השתלם לא בטוח שזה יהיה ככה בהמשך
דירה בבניה היא מוצר שונה לגמרי מאשר דירה אחרי 5 שנים. לפעמים בשנים הראשונות גם השכונות החדשות לא מוכנות וכל הדבר הזה.
מוצר של דירה אחרי 5 שנים שונה לגמרי בסיכון ובעוד מאפיינים מדירה על הנייר.
בעל הבית הרבה פעמים הוא נכנס לא פחות מאשר הדירה שלו.
יש בעלי דירות ויש בעלי דירות. אני גרתי 11 שנים בשכירות והם היו סבבה לגמרי. במקרה אחד שדרגתי דירה (מטבח) על חשבוני ונהנתי ממנו במשך 7 שנים אחרי.
סביב השני אחוז במרכז הארץ וקצת יותר במקומות אחרים. זה באמת לא הרבה כסף.
יש בעיות אחרות, והן איכות חיים ורמת חיים.
נראה לי שמעולם לא הייתה להם שאיפה לקנות בית.
אמא שלי מתארת קצת תחושה של חוסר יציבות בילדות, כי הם עברו הרבה דירות, אבל אני הכרתי אותם בשתי דירות בלבד (באחת הם גרו במשך עשרים שנה או יותר), ולא הרגשתי שזה מפריע להם ליהנות מהחיים ומהמגורים...
הצביעות הזאת,
שאני אמור לבקש סליחה ומחילה מרבש''ע,
כשאני יודע שיש דברים שלעולם לא אוכל להצטער עליהם...
הוידוי והקבלה לעתיד זה אחרי הכרת החטא והחרטה.
זה מה שאמרתי.
ובכל זאת אתה לפחות מנסה.
עצם זה שאתה לא עושה את זה שוב, זה עיקר התשובה.
החרטה לא צריכה להיות על פרטי החטא אלא על זה שהמרת צווי ה'.
גם אם אכלתי חזיר, היה לי טעים, הפסקתי ויש לי חשק לעוד, אני יכולה להביע חרטה שיש אדון לעולם, שקבע חוקים ואני בטיפשותי וחשקיי שעדיין קיימים המרתי את פיו.
אתה גם אמור להצטער
אבל בחרת אחרת
אולי עכשיו אפשר גם לבחור לשחרר את בקשת המחילה
ואולי בכלל להתמקד בבחירה ולא באמור
ויותר מכך, האם היה מפני שלהבנתך ייעקר משהו מן התורה?
אני בעוונות מניח שעשיתי דברים רבים מתיאבון, ומיעוט שבמיעוט מכעס ומהכעסה (למשל, אם משהו היה קשה באופן קיצוני בשבת, הגם שלא באמת נצרך, ועניין כזה הוא עבורי בנדיר, וודאי שלא נסעתי פתאום בשבת לבלות בחוף ים רחוק). גם אם פעם קמתי ממקום סעודה ולא בירכתי - אפילו יעבור הרהור שהיה זה בהתרסה כלפי מטבע שטבעו חכמינו מכוחם לתקן ולפסוק, ולא רק מתיאבון וגרגרנות זמן שלא היה זה נוח להתעכב ולהודות על שנותן לחם לכל בשר - אינני חושב שהגעתי לחשוב שאין כל ממש בציווי ובאורח החיים (ובטור אורח חיים).
אני אישית חושב, בצניעות רבה, שאם כל המניעים לקשיות העורף או הנפש הם לתיאבון ואפילו להכעיס, אך לא מפני שעוקרים את שורש ומקור אמונתנו הפנימית, האוהבת, הנכזבת לעתים, אך שלעולם לא תינטש, זוהי - באיזה אופן חסידי ברדיטשובי - סנגוריא גדולה ונקודת אור בחושך. כי בכלל להיות יהודי שעוד מתחבט בזה, שנפשו כועסת אך לא נפרדת ואולי עם כל זה שוקקת, הרי זה בכלל סגולת ישראל וחלק ממעל, גריעותא ומעליותא משמשים בעירבוביא, ועדיין מכל זאת מתגדל ומתקדש שמיה רבא.
מה אתה מבקש מאיתנו לרחם עליך.
תפנים שיש מלך לעולם.
הרב יעקב חזן ז"ל:
ניק חביב שאל האם לצאת עם בחורה דתייה שהוריה מסורתיים, ואתה ענית לו שעל מקרה כזה נאמר ארור שוכב עם כל בהמה.
היהדות שלך היא לא היהדות שלי, ולכן מבחינתי התשובות התקיפות שלך לאורך השרשור הזה לא רלוונטיות יותר מאשר שכומר קתולי מפולין יגיד לי את דעתו.
ולא, לא ביקשתי רחמים. בטח לא מאדם חסר רחמים.
אבל מצטער על כך שאתה לא מצטער, וגם זה יקר מאוד בעיני האלוקים לכאורה
אין פה תשובה.
בעצם אתה מצטער על כך שאלוקים שולט בעולם.
והחליט לאסור דברים מסויימים.
זה "אני מצטער שאני לא קובע מה מותר ומה אסור.
אלא אתה מלך העולם."
מה הקטע דקה לפני שממליכים את הקב"ה
ומבהירים שאנחנו נאמנים לדרך שלו.
גם אם קשה. וגם אם לא תמיד מצליחים.
להביע דעות הפוכות.
עדיף על כלום
אני לעולם לא אצטער על חטאים.
איפה כל מה שלמדנו על חרטה?? וידוי?? וקבלה לעתיד??
עזוב את זה שהוא מפרסם שעבר על רצון ה'
הפוך בדיוק. צריך להתבייש.
וגם אם עושים עבירה. לא להראות את זה לכולם.
ולא לפרסם. גם אם קיים יצר הרע שלא יכול לכבוש אותו.
אמר ר' עילאי הזקן:
ילבש שחורים ויתעטף שחורים.
לילך למקום שאין מכירים אותו.
ואל יחלל שם שמים.
📚 עין יעקב — 3/9/2026
ּא בַּעֲבוֹדַת כּוֹכָבִים וּמַזָּלוֹת הוּא דִּכְתִיב. דְּאָמַר מַר: חֲמוּרָה עֲבוֹדַת כּוֹכָבִים וּמַזָּלוֹת, שֶׁכָּל הַכּוֹפֵר בָּהּ, כְּמוֹדֶה בְּכָל הַתּוֹרָה כֻּלָּהּ. עוּלָא אָמַר: כִּדְרַב הוּנָא, דְּאָמַר רַב הוּנָא: כֵּיוָן שֶׁעָבַר אָדָם עֲבֵרָה וְשָׁנָה בָּהּ, הֻתְּרָה לוֹ. 'הֻתְּרָה לוֹ', סַלְקָא דַּעְתָּךְ? אֶלָּא נַעֲשֵׂית לוֹ כְּהֶתֵּר. אָמַר רַבִּי אַבָּהוּ מִשּׁוּם רַבִּי חֲנִינָא: נוֹחַ לוֹ לְאָדָם שֶׁיַּעֲבֹר עֲבֵרָה בַּסֵּתֶר וְאַל יִתְחַלֵּל שֵׁם שָׁמַיִם [בְּפַרְהֶסְיָא, שֶׁנֶּאֱמַר: (שם כ) "וְאַתֶּם בֵּית יִשְׂרָאֵל, כֹּה אָמַר ה' אֱלֹהִים: אִישׁ גִּלּוּלָיו לְכוּ עֲבֹדוּ, [וְאַחַר] אִם אֵינְכֶם שֹׁמְעִים אֵלָי וְאֶת שֵׁם קָדְשִׁי לֹא תְחַלְּלוּ". אָמַר רַבִּי אִלָעִאי הַזָּקֵן: אִם רוֹאֶה אָדָם שֶׁיִּצְרוֹ מִתְגַּבֵּר עָלָיו, יֵלֵךְ לְמָקוֹם שֶׁאֵין מַכִּירִין אוֹתוֹ וְיִלְבַּשׁ שְׁחוֹרִים וְיִתְכַּסֶּה שְׁחוֹרִים, וְיַעֲשֶׂה כְּמוֹ שֶׁלִּבּוֹ חָפֵץ, וְאַל יְחַלֵּל שֵׁם שָׁמַיִם בְּפַרְהֶסְיָא. אֵינִי? וְהָתַּנְיָא: כָּל שֶׁלֹּא חָס עַל כְּבוֹד קוֹנוֹ, רָאוּי לוֹ שֶׁלֹּא בָּא לָעוֹלָם, מָה הִיא? רַבָּה אוֹמֵר: זֶה הַמִּסְתַּכֵּל בַּקֶּשֶׁת. רַב יוֹסֵף אוֹמֵר: זֶה הָעוֹבֵר עֲבֵרָה בַּסֵּתֶר. לָא קַשְׁיָא, הָא, דְּמָצִי כַּיִיף לְיִצְרֵיהּ, וְהָא, דְּלָא מָצִי כַּיִיף לְיִצְרֵיהּ]. כז תְּנָן הָתָם: אֵין מַקִּיפִין בְּחִלּוּל הַשֵּׁם, אֶחָד שׁוֹגֵג וְאֶחָד מֵזִיד. מַאי 'אֵין מַקִּיפִין'? אָמַר מַר זוּטְרָא: שֶׁאֵין עוֹשִׂין כְּחֶנְוָנִי. (המקיף) אָמַר מַר בְּרֵיהּ דְּרַבִינָא: לוֹמַר, שֶׁאִם הָיְתָה שְׁקוּלָה, מַכְרַעַת. כח תָּנוּ רַבָּנָן: לְעוֹלָם יִרְאֶה אָדָם עַצְמוֹ, כְּאִלּוּ חֶצְיוֹ חַיָּב וְחֶצְיוֹ זַכַּאי, עָשָׂה מִצְוָה אַחַת, אַשְׁרָיו שֶׁהִכְרִיעַ עַצְמוֹ לְכַף זְכוּת. עָבַר עֲבֵרָה אַחַת, אוֹי לוֹ שֶׁהִכְרִיעַ אֶת עַצְמוֹ לְכַף חוֹבָה, שֶׁנֶּאֱמַר: (קהלת ט':י"ח) "וְחוֹטֶא אֶחָד יְאַבֵּד טוֹבָה הַרְבֵּה", בִּשְׁבִיל חֵטְא יְחִידִי שֶׁחָטָא, אָבַד מִמֶּנּוּ טוֹבוֹת הַרְבֵּה. רַבִּי אֶלְעָזָר בְּרַבִּי שִׁמְעוֹן אוֹמֵר: לְפִי שֶׁהָעוֹלָם נִדּוֹן אַחַר רֻבּוֹ, וְהַיָּחִיד נִדּוֹן אַחַר רֻבּוֹ, עָשָׂה מִצְוָה אַחַת, אַשְׁרָיו שֶׁהִכְרִיעַ אֶת עַצְמוֹ וְאֶת כָּל הָעוֹלָם כֻּלּוֹ לְכַף זְכוּת. עָבַר עֲבֵרָה אַחַת, אוֹי לוֹ, שֶׁהִכְרִיעַ אֶת עַצְמוֹ וְאֶת כָּל הָעוֹלָם כֻּלּוֹ לְכַף חוֹבָה, שֶׁנֶּאֱמַר:
ולא מצליח מספיק להצטער עליהן למרות שהיה רוצה, ומרוב שהוא מצטער על כך שהוא לא מצליח להצטער, הוא משתף על כך בפורום.
אם נמשיך במלחמת הציטוטים 🙂, אצטט את דברי ר' נחמן הידועים, על כך שצריך להסתכל על הנקודות הטובות, ודרך שם הרוע ייעלם.
לענ"ד זאת דרך יותר יעילה כיום.
מה יעזור 100 פורומים תומכים.
הרי ידוע "אין עצה ואין חכמה ואין תבונה לנגד ה'"
תקשיב קצת.
אם אני לא אמחה ואצווח ככרוכיא
הרי להגיד אוו כמה חמוד מישהו שלא מעוניין לעשות תשובה כראוי בלב שלם, ויום אחרי זה לבוא לקב"ה ולאחל לו "שיבואו כולם לעשות רצונך בלבב שלם' זו צביעות,
ואמר הכותב שיחי' בפתח השירשור
שאינו אוהב את הצביעות
על כך שאינו מצטער כאמור.
מצטער, על כך שיודע, שאיננו מצטער כראוי.
וכל רצונו הכמוס והגלוי.
להיות בקשר טוטאלי עם ה'
בלב שלם.
איך אינו יכול.
רגע רגע רגע.
מה זה אני רודף אחר חוקיך מחד.
שו הדא מחד. רודף וזהו.
מחד ומאידך.
יש פה תפיסה מוזרה להאדיר ולתת מקום לחולשה,רדיפת חוקיך מחד, ותשוקות זרות (שבטעות מתפרשות כשתשוקה עצמית) מאידך, בראש כל חוצות.
השיר הזה הוא לפי עניות דעתי.
בעייתי. איך בן אדם מכריז בפומבי שמאידך. אין מאידך.
רודף אחר חוקיך מחד ומאידך.
ובד בבד מתגנבת חולשה שאני מצטער עליה עד עמקי נשמתי.
לא באותו לבל של רצון. לא מכריז עליה בקול היא המאידך הזה.
במאידך מתביישים ומסתירים.
השיר מקומם.
אז אתה לא רודף אחר חוקיך.
זה הופך את הרודף אחר חוקיך על רמת הדקלום. ובתכלס אני עושה מה שבא לי.
ועל השיר הזה.
על הצביעות שבו היה צורך לצוררי הצביעות, להתקומם.
שו הדא שיהודי אומר לקב"ה לעיני כל העדה מאידך.
ביטויים כאלו, אבל לא זכרתי בדיוק.
ביקשתי את עזרתו של ידידנו gpt:
Worked for 49s
כן. ובעצם הדוגמאות המדויקות יותר מחלישות מאוד את הביקורת שבתמונה. יש בשירה התורנית המקובלת מקום לא רק לווידוי שכבר מסודר בתוך מסגרת של חטא–חרטה–תשובה, אלא גם לשהייה בתוך נפש קרועה, עוד לפני שההכרעה נאמרת — ולעיתים אפילו בלי הכרעה שלמה בסוף השיר.
הדוגמה החזקה ביותר היא דווקא “שקעה חמה” של הרב אברהם אליהו קפלן:
> “שקעה חמה, שקעה נפשי
בתהום רעיונות רב כים;
כי נלאיתי מלחום את מלחמתי
עם הבשר, עם הדם.”
ובהמשך:
> “האם לשכוח ולשמוח,
או לזכור הכול ולבכות?”
זה ממש מבנה של שני קטבים נפשיים. המשורר אינו מתחיל בהצהרת האמת, אינו מספר שכבר ניצח ואפילו אינו מכריע בין האפשרויות. הוא מביא לפני הקב"ה את הבלבול עצמו: “חוסה אלי כי לא אדע”. בנוסח המקורי המובא ב“בעקבות היראה”, השיר מסתיים ב“אולי אפתור את החלום” ובשקיעת החמה — לא בפתרון חגיגי. גרסאות שבהן נוספת אחר כך “זרחה חמה, זרחה נפשי” אינן בהכרח הנוסח המקורי. זה שיר שנחשב נכס מובהק של עולם הישיבות הליטאי. הטקסט והנוסחים באתר זמרשת, הפיוט בספרייה הלאומית.
גם אצל ריה"ל, “לבי במזרח ואנכי בסוף מערב” מתחיל בפיצול חד בין המקום שבו נמצא לבו לבין המקום שבו נמצאים גופו וחייו. אמנם כבר במילה “לבי” ברור היכן נאמנותו העמוקה, ובסיום הוא אומר שיקל בעיניו לעזוב את טוב ספרד; אבל רוב השיר חי בתוך הקרע ולא מדלג מיד להכרעה. נוסח השיר.
והדוגמה המקראית המדויקת ביותר היא תהילים ע"ג. אסף אינו רק מודה שנכשל; הוא נותן ביטוי ממושך ומשכנע לקוטב האחר:
> “וַאֲנִי כִּמְעַט נָטָיוּ רַגְלָי… כִּי קִנֵּאתִי בַּהוֹלְלִים, שְׁלוֹם רְשָׁעִים אֶרְאֶה.”
הוא ממשיך לתאר באריכות מדוע הרשעים נראים מצליחים, ואף אומר: “אַךְ רִיק זִכִּיתִי לְבָבִי” — אולי כל עבודתי הייתה לשווא. רק הרבה אחר כך, “עַד אָבוֹא אֶל מִקְדְּשֵׁי אֵל”, התמונה מתהפכת. כלומר, מזמור קנוני נותן תחילה במה מלאה למשיכה ולספק, ורק אחר כך מגלה את נקודת האמת.
מכאן ההבחנה החשובה: סימטריה ספרותית אינה בהכרח סימטריה ערכית. כשמשורר אומר “מחד אני רודף אחר חוקיך ומאידך…”, הוא עשוי להעמיד שני כוחות נפשיים זה מול זה בעוצמתם החווייתית — בלי לומר ששניהם טובים, נכונים או רצויים לו באותה מידה.
אפשר עדיין לומר שהניסוח בשיר המסוים עמום מדי, ושבשונה מ“שקעה חמה” לא נאמר בו במפורש שמדובר ב“מלחמה עם הבשר והדם”. זו ביקורת ספרותית לגיטימית. אבל עצם הדרישה שמשורר דתי חייב לסמן כבר באותה שורה מהו הצד הנכון, ולא רשאי להשהות את ההכרעה ולתת קול לקרע — אינה עומדת במבחן השירה התורנית עצמה. לפעמים עצם הבאת שני הקטבים לפני הקב"ה היא התפילה.
אני לא רואה שום פסול ב"צידוק הדין". יש דברים שהקב"ה קבע שאסור, ואני מקבל עלי כי אני מקבל אותו עלי.
זה לא אומר שאני משוכנע, זה לא אומר שאני אוהב את זה, זה לא אומר ש"הייתי מחליט ככה בעצמי".
במילים של הרב מיכי אברהם, להקב"ה יש "סמכות מהותית" וזהו.
האם מישהו אמור להצטער על זה שהוא לא מצטער שהוא לא מצטער? מה שאלה כזו מוסיפה בכלל?
אגב, על מה בכלל מוסב אותו צער? בפשטות, הצער הוא פשוט על כך שלא התגברתי כמצוות האל.
זה אפילו לא קשור בדווקא לתוכן המצווה/עבירה. זה קשור ליחס עם ריבונו של עולם.
הרי אם לא היה לך אכפת בכלל שום דבר, זה לא היה מזיז לך.
וזה שמזיז לך, מעיד על הכל ...
זה חלק מאיך שנבראנו וצריך לעבוד ולהתפלל על זה.
לא סתם ר' נחמן הקדיש לזה תורה (תורה קמא) שזאת זכות להגיע לדרגה להרגיש כאב על העבירות שעשינו.
"אִם יִזְכֶּה שֶׁיַּרְגִּישׁ בֶּאֱמֶת כְּאֵב חֲטָאָיו, הַיְנוּ כְּשֶׁיָּמוּל אֶת עָרְלַת לְבָבוֹ, כִּי כָּל זְמַן שֶׁלִּבּוֹ עָרֵל וְאָטוּם, אִי אֶפְשָׁר לוֹ לְהַרְגִּישׁ בֶּאֱמֶת, רַק כְּשֶׁיָּמוּל אֶת עָרְלַת לְבָבוֹ, וְיִהְיֶה לוֹ חָלָל בַּלֵּב, וַאֲזַי יַרְגִּישׁ לְבָבוֹ בֶּאֱמֶת גּדֶל כְּאֵבוֹ, וְיִצְטַעֵר וְיִתְחָרֵט בֶּאֱמֶת"
ור' נתן מתפלל על זה בתפילה ו' "שֶׁאֶזְכֶּה לְהַרְגִּישׁ כְּאֵב חֲטָאַי וַעֲווֹנוֹתַי הַמְּרֻבִּים, וְלָשׁוּב בִּתְשׁוּבָה שְׁלֵמָה לְפָנֶיךָ"
אני לגמרי לא חושב שזאת צביעות לבקש סליחה למרות ההרגשה,
אנחנו לא מנסים לעבוד על הקב"ה וגם יודעים שאי אפשר, אלא רוצים שיסלח לנו (מכל סיבה שהיא) למרות שעדיין לא מרגישים רע עם מה שעשינו
ברוך השם קניתי מקפיא אז לפחות יש מקום עכשיו.
אנחנו לא יכולים לאכול הרבה סויה או דברים מעובדים מדי (בעיות עיכול) אז אי אפשר שניצלים קפואים וכו'.
בעלי לא ממש אוהב עוף (גדל צמחוני), הוא מוכן לאכול אבל הרבה פעמים מגעיל אותו שיש עצמות וכו'.
ניסיתי להכין פרגיות מראש, להקפיא ולחמם, לדעתי יצא מעולה, בעלי לא אהב...
בשר טחון - אפשר להכין ולהקפיא, אבל זה קצת יקר וגם כמה מגוון אפשר, נמאס שהכל אותו הדבר.
וצריך חלבון...
אין לי כח להכין חדש בכל פעם, אני רוצה משהו שיהיה קל להכין הרבה מראש או פשוט להוציא מהמקפיא ולאכול
אפשר גם עוף או הודו טחון, הודו לדעתי הכי טעים והכי בריא.
מטחון אפשר להכין אין סוף אפשרויות.
אפשר להכין עיסה אחת גדולה, להקפיא במנות קטנות, וכל פעם להכין מזה משהו אחר. או להקפיא מוכן, זה בד"כ מעולה.
אפשר מאותה עיסה להכין עראיס, קציצות מטוגנות, שיפודונים, קציצות ברוטב, מוסקה, לזניה בשרית, פיצה בשרית, לחמעג'ון / פוקאצ'ה בשרית, ובטח עוד כמה אפשרויות ששכחתי.
לעיסה אפשר להוסיף ירקות או לחם שיגדילו את הכמות (בעיקר משיקול כלכלי. למרות שלדעתי פרגיות הרבה יותר יקר).
אפשר להכין קציצות, ולמחרת לבשל את אותן קציצות בתוך רוטב. עונה לדרישות שלך?
המעולות -ממש טעימות וללא חומרים משמרים של קטניות שנקראות "שטראוס בקופסה" -זה לא קפוא אלא בא מוכן לאכילה בטמפרטורת החדר, כך שאפשר להוסיף לאורז (לדוגמא -עדשים ואורז כמו במג'דרה), לקוסקוס (לדוגמא- חומוס במרק של קוסקוס) ואז זה גם חלבון מלא ,מכיוון שקטניות+דגן =חלבון מלא.
אני הרבה פעמים פשוט מערבבת את הקטניות עם סלט וטחינה וזה מעולה.
פרגית במחבת
חזה עוף במחבת
שניצל
קציצות בקר
קציצות הודו
לכל אחד המקציצות אפשר לעשות כמה סוגי רטבים ואז יש ממש גיוון
נקניקיות ביתיות (אשתי מכינה ויוצא מדהים)
המבורגר מבשר טחון
קבב מבשר טחון
צלי בשר
זה בגזרת הבשרי
אפשר גם דגים
דג מטוגן
דג ברוטב
דג בתנור
סלמון
קציצות דג
טונה
קציצות טונה
ואפשר לקבל חלבון גם מקטניות
מגדרה
חומוס ביתי
קוסקוס עם חומוס
מרק אפונה
מרק שעועית
גם במוצרי חלב יש חלבון.
זה מה שעלה לי לראש כרגע.
מניח שיש עוד הרבה מאוד דברים
ככה שיש מבחר
רוב הדברים שרשמתי בבשר עוברים הקפאה בסדר גמור (גם שניצל. לא חוזר להיות קריספי אבל בסדר גמור)
השאר זה דברים שאפשר להכין יום-יומיים לפני וישמרו במקרר
מאד קל לבשל ומאד טעים.
פשוט מניחים שם חזה עוף/פרגית/ סטייק/דג עם קצת תבלינים וזה מוכן די מהר.
לא מדדתי בדיוק כמה זמן אבל נניח תגריל על עצמה גבוהה אולי עשר דק? בערך? זה עד שהוא מתחמם ואתה יכול לשים אוכל בפנים.
כשאתה מכניס, לוקח כמה דק' עד שמוכן תלוי מה הכנסת:
נניח פילה חזה עוף, 6 דק', אם היה קפוא אז אולי 8 דק', המבורגר קפוא קבבים קפואים עשר דק', כנפיים קפואות שכבר תיבלנו מראש אני אוהבת לשים לאיזה רבע שעה ויותר אבל מוכן כבר אחרי 13 דק' בערך.
דג מושט קפוא עם תבלינים, ברוקולי ושעועית, סביב 12-13 דק' למיטב זיכרוני
תודה
הרבה יותר טוב מהנינגה לדעתי ( יש לי את שניהם)
להכין לבישול או טיגון, ולהקפיא, כשמכינים זה בדיוק כמו טרי.
(קציצות/שניצלים/פרגיות מתובלות/כדורי פלאפל/ דגים וכו')
חזה עוף בסוגים שונים של רטבים (אם תרצי אפרט) ולהקפיא בצורה שטוחה בשקיות זיפלוק
בלילה של בשר או עוף טחון- כשמוסיפים לחמניה סחוטה תפוא, בצל, קישוא הביצים זה יכול כמעט להכפיל את נפח מוזיל משמעותית את המסה. ואפשר להכין מזה המון דברים.
פרגיות- לתבל ולהקפיא עם תיבול ואז רק להפשיר ולטגן או בנינג'ה/תנור.
מגוון סוגי קטניות ברורות מושרות
אפשר גם פשטידות שזה אחלה.
הטיפ הכי חשוב שלי- אם הוא ה"בעייתי" ושאר המשפחה אוכלת מגוון יותר - לקנות טרי ולהקפיא במנות קטנות (נגיד כל שקית זיפלוק עם 2 פרגיות)
פרגיות אפשר לתבל לפני ההקפאה (ואז זה להוציא שיפשיר ו2 דק מכל צד על המחבת וביי)
דגים- מפשירים יחסית מהר, תיבול בקטנה ולתנור (גם קצר). נגיד סלמון, פילה מושט/דג לבן אחר וכו.
קטניות- אפשר להקפיא מבושלות או מונבטות.
חזה עוף- כמו פרגיות. בנוסף אפשר לתבל ולעטוף בפירורי לחם, ובמקום לטגן - לעטוף אחד אחד ולהקפיא. יש מקומות שמוכרים ככה מראש (יקר)
אם זה רק הוא אוכל את החלבונים היקרים יותר, ואתם אורזים בנפרד להקפאה, זה הרבה פחות מורגש כלכלית.
לא ממש קשור לפורום..
בעברי (המפוקפק) עבדתי ביסודי והייתי חברת הסתדרות. ממש נהניתי מההטבות, ההורים שלי חברי הסתדרות וככה זה היה וזהו. השנה חוזרת לחינוך, והפעם בחטיבה עומדת בפני אפשרות בחירה.
מה אומרים, הסתדרות או ארגון? ולמה זה ולמה זה?
תודה תודה
ברכת השם על ראשיכם
פשוט.
כן יש סיכון של שיווק. אבל זה נכון בכל מקצוע.
יש למישהו?
הי שלום לכולם!
נשואה שנתיים לבעל מתוק, התחתנו בגיל מאוחר..
העניין שהוא שבעלי מאוד מקובע בנוגע לסדר יום שלו,
ההתמודדות באה לידי ביטוי בשבתות שאנחנו אצל ההורים שלי.
הוא רגיל לאכול מייד כשחוזרים מבית הכנסת, בשעה 10:30 סעודת שבת. כשאנחנו בביתנו ככה אנחנו נוהגים.
אצל ההורים שלי הכל יותר בנחת, התפילה נגמרת מאוחר יותר, אחר כך יושבים קצת בסלון ומדברים וכל האחיות נפגשות, והאחיינים, בקיצור, שמח. יוצא שיושבים לאכול לא לפני 11 וחצי או 12.
בעלי בזמן הזה נהיה כועס ועצבני, ואני במתח בלתי נסבל כל הזמן הזה כי אני יודעת שרגע השבירה מתקרב...
הוא עם פרצוף כועס, לא מדבר עם אף אחד, יושב עם פרצוף בתוך הספר שהוא לומד (פרשת שבוע או משהו).
אני מתביישת בטירוף בהתנהגות שלו מהמשפחה שלי, ובסטרס מטורף ממה שעומד לקרות (לא קורה יותר ממה שתיארתי אבל בשבילי זה בלתי נסבל).
לאחר מכן אני לא מדברת איתו כל השבת מרוב כעס על זה שהוא פעם בחודש וחצי לא מסוגל להיות קצת בביטול ולתת לי להנות עם משפחתי שאני כלכל אוהבת וגרה רחוק מהם (אנחנו גרים במושב שלו...)
מה מציעים לי לעשות? לדבר על זה זה קשה כי אני כלכל טעונה בנושא שאני אומרת מילים ממש קשות...
והוא גם תמיד מתנצל ומתייסר אבל נופל שוב.
לא קשור לפורום **
מחפש אומים לג'אנטים
משהו נדיר
מתקשה למצוא במוסכים ובפנצ'ריות
אם מישהו מכיר אשמח לשמוע
וכן כמובן חיפוש ממוקד באלי אקספרס
אם תכתוב לי את מה שאתה מחפש. אנסה לחפש גם כן.
מה החלק המקורי? ננסה לעזור לך למצוא.
חפש בגוגל. חלקם גם עובדים עם יצרנים ויכולים לייצר לך בהתאמה אישית.
אם זה ברגי גלגלים. אין יותר מדי מה להתבלבל. בכל חנות חלפים לרכב יש. עולים כ10-20 שח לאחד
אם זה מכסה. תזמין מחו"ל. יש יותר מבחר ולא צריך לכתת רגליים בין חנויות כדי למצוא משהו שאתה אוהב
האם כדאי לי לקנות מכשיר כזה? המטרה היא לנקות את הפינות של הבית שכרגע מאוד מלוכלכות ואת הרובה בין המרצפות (יחסית עשו לי רובה מאוד עבה). מה דעתכם? מכירות/ים? יכולים להמליץ? תודה
גם לנקיון באופן כללי.
לשמוע פרטים נוספים. תודה!
ספות, מזרונים, בגדים שצריכים ניקוי יבש ושלל שימושים שאיני זוכר כרגע.
אחלה מכשיר. מרוצה.
אגב לרובה יש תכשיר של חברת sag. לא זול אבל זה פשוט לשפוך ולשפשף עם מטאטא. קניתי וטרם ניסיתי אבל ההמלצות טובות
ניסיתי את סאג . לא עובד כמו בפרסומת
אולי אנסה שוב יש לי בבית. תודה
ותספרי איך הוא עובד ומה התוצאה.
האם שווה את המחיר