
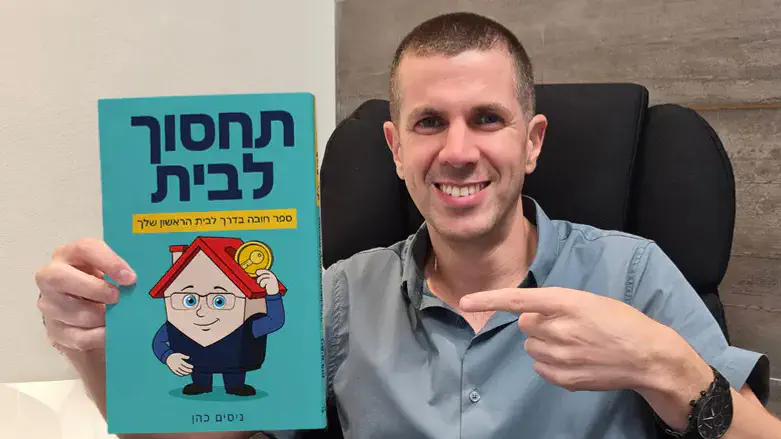
הרבה לפני שהפך ליזם, משקיע, מרצה ומלווה בתחום הנדל"ן, ניסים כהן היה נער בן 16 ששמע שוב ושוב מאמו את אותו המשפט: "אל תבזבז הכול. תשמור. תחסוך לבית".
כיום המשפט הזה עומד במרכז ספר חדש, שמבקש לעזור לצעירים ולמשפחות להבין כיצד מתקדמים לבית ראשון בלי הבטחות קסם, בלי קיצורי דרך ועם הרבה ניסיון שנצבר דרך החלטות, הצלחות וגם טעויות.
"הלוואי שמישהו היה נותן לי ספר כזה בתחילת הדרך", אומר ניסים כהן. המשפט הזה מסביר במידה רבה מדוע החליט לכתוב את "תחסוך לבית", ספר חדש שבו הוא מרכז יותר מעשור של ניסיון בנדל"ן, השקעות, רכישת נכסים, משכנתאות, חיסכון ועבודה עם בעלי מקצוע.
בשיחה מרתקת איתי, הוא מדבר על הספר, אבל גם על הדרך שקדמה לו: הילדות בבית של הורים שכירים, הכניסה המוקדמת לעולם העבודה, החשש לפני המשכנתא הראשונה, הנכס שהפתיע אותו בצנרת דולפת וההבנה שהחלטות כלכליות טובות אינן מתחילות במספרים בלבד.
כהן, בן 38, נשוי ואב לשלושה בנים, עוסק כבר יותר מ-20 שנה בעולמות הדיגיטל, הפרסום והשיווק. אל תחום הנדל"ן הגיע כמעט במקרה, בעקבות לקוח שהציע לו להתחיל ללמוד על השקעות.
"התחלתי קורס ועוד קורס, התאהבתי בתחום ונכנסתי אליו יותר ויותר", הוא מספר. עם השנים הוא הפך ממשקיע חובב לאדם שעוסק בהשקעות באופן מקצועי, מלווה אחרים, עובד עם בעלי מקצוע ומכיר מקרוב את הפער שבין התיאוריה לבין מה שקורה בשטח.
אבל השורש של "תחסוך לבית" נמצא בתקופה מוקדמת הרבה יותר.
לא היה חסר בבית, אבל הכסף תמיד היה נוכח
כהן מקפיד לומר שלא גדל במחסור. הוריו עבדו, הבית התנהל והצרכים הבסיסיים סופקו. ובכל זאת, הוא זוכר היטב את המתח שליווה את ההתנהלות הכלכלית.
"גדלתי עם שני הורים שכירים שתמיד נאבקו במשכנתא, בחובות ובהלוואות", הוא מספר. "ראיתי את התחושה שצריך לעבוד עוד ועוד כדי לעמוד בכל התשלומים. אמרתי לעצמי שאני רוצה לנסות לבנות לעצמי מסלול אחר".
כבר בגיל 16 הוא התחיל לעבוד כעצמאי. לדבריו, לא הייתה שם תוכנית מסודרת להתעשרות, אלא רצון פשוט לייצר לעצמו ביטחון וללמוד כיצד כסף עובד.
באותן שנים אמו חזרה באוזניו על משפט שנשאר איתו: "תחסוך. תשמור. אל תבזבז את כל מה שהרווחת. תחסוך לבית".
המשפט הפך עם השנים לעיקרון, אחר כך לשם של פעילות תוכן, ולבסוף לשמו של הספר.
ספר שלא מבטיח דירה בתוך חודשיים
כהן מודע היטב לכך שעולם הנדל"ן הפך בשנים האחרונות לזירה עמוסה בהבטחות. ברשתות החברתיות אפשר למצוא מומחים שמדברים על דירה ראשונה בזמן קצר, השקעה כמעט ללא הון עצמי או מסלולים שמציגים רכישת בית כמשימה פשוטה.
הוא בוחר בגישה שונה.
"מי שמבטיח דירה בתוך זמן קבוע, בין אם זה חודשיים ובין אם זה שנתיים, אני מציע לא לקבל את ההבטחה הזאת כמובן מאליו", הוא אומר. "אנשים שונים זה מזה. לכל אחד יש הכנסה אחרת, הוצאות אחרות, משפחה אחרת ויכולת אחרת לעשות ויתורים".
"תחסוך לבית" אינו מציע נוסחה אחידה, אלא דרך עבודה. הספר מבקש לעזור לקורא להבין מה מצבו כיום, לאן הוא רוצה להגיע, כמה זמן עשוי להידרש לכך ואילו החלטות יכולות לקדם אותו.
כהן מדגיש כי גם הבית הראשון לא חייב להיות בית החלומות. לעיתים, לדבריו, הדרך הנכונה מתחילה בנכס צנוע יותר, באזור אחר או בדירה שדורשת התאמות. המטרה היא להתחיל מנקודה אפשרית ולא להישאר שנים מחוץ לשוק רק מפני שהמציאות אינה תואמת לחלום במדויק.
ההון העצמי מתחיל בשיחה בין בני הזוג
שלא כמו בעוד ספרים שרק מלמדים ומדברים על נדל"ן במילים גבוהות, אחד הנושאים המרכזיים בספר הוא צבירת הון עצמי, מחסום משמעותי עבור זוגות צעירים רבים.
כהן אינו מתחיל את הדיון בהשקעות מורכבות או בשוק ההון. מבחינתו, הצעד הראשון הרבה יותר בסיסי: להחליט שקניית בית היא יעד משותף.
"זוג צריך לומר: בתוך שלוש, ארבע או חמש שנים אנחנו רוצים להגיע לבית", הוא מסביר. "אחרי שמחליטים, צריך לפתוח את כל הקלפים ולבדוק מה באמת קורה בחשבון".
הוא ממליץ לעבור על כרטיסי האשראי, לבחון הוצאות קבועות, להבין כמה כסף יוצא על מזון, בילויים, מנויים ושירותים ולזהות הוצאות שאפשר לצמצם.
הכוונה, לדבריו, אינה להפסיק לחיות. "אני לא אומר לא לצאת למסעדות ולא ליהנות במשך חמש שנים. זה לא בריא וגם לא מציאותי. צריך ליצור איזון ולשאול מה יותר חשוב לנו כרגע".
גם חיסכון של כמה מאות שקלים בחודש עשוי להיראות זניח, אך לאורך שנים הוא מצטבר. מנוי יקר, שירות שאינו באמת נחוץ או מעבר לספק זול יותר יכולים לייצר אלפי שקלים בשנה. כאשר מחברים כמה שינויים קטנים, נוצר בסיס ממשי יותר להון עצמי.
מה מסתתר מאחורי הקירות?
הספר אינו נכתב רק מתוך עקרונות, אלא מתוך מקרים שכהן חווה בעצמו. אחד מהם התרחש בדירת ההשקעה הראשונה שרכש.
על פי ההסכם, הדירה הייתה אמורה להימסר כשהיא ריקה ופנויה. כהן תכנן לבצע שיפוץ קוסמטי קצר ולהתחיל להשכיר אותה. אלא שעם קבלת המפתח התגלתה מציאות מורכבת יותר.
מאחורי ארון ישן נחשפה צנרת ברזל עם נזילה. במהרה התברר כי לא מדובר רק בתקלה פנימית בדירה, אלא בבעיה בצנרת משותפת של הבניין. לא היה ועד פעיל, חלק מהשכנים התקשו להשתתף בעלויות והאחריות לא הייתה ברורה.
"באותו רגע שאלתי את עצמי איך לא ראיתי את זה קודם", הוא נזכר. "ואם זה הדבר הראשון שגיליתי, מה עוד מסתתר בתוך הקירות?"
למרות החשש, הוא לא ויתר על הנכס ומחזיק בו עד היום. בדיעבד, העסקה התבררה כמוצלחת. לכן הלקח שלו אינו שכל תקלה צריכה להפיל עסקה, אלא שצריך לדעת מה בודקים, מי בודק ומה המשמעות הכספית של כל ליקוי.
"יכול להיות שאם הייתי רואה את הבעיה מראש, הייתי נבהל ומוותר על העסקה. ואז אולי דווקא הייתי מפסיד הזדמנות טובה. המטרה היא לא לפחד, אלא להבין".
לא כל בעל מקצוע שמומלץ הוא בהכרח טוב
פרקים נוספים בספר עוסקים בבחירת בעלי מקצוע: עורכי דין, מתווכים, יועצי משכנתאות ושיפוצניקים.
כהן מסביר שהמלצה בלבד אינה מספיקה. כשבוחרים שיפוצניק, למשל, כדאי לראות עבודה שביצע ולבדוק לא רק איך היא נראתה ביום המסירה, אלא כיצד החזיקה לאורך זמן.
"השאלה החשובה היא מה קרה כשהתגלו תקלות", הוא אומר. "האם הוא חזר? האם לקח אחריות? האם היה צריך לרדוף אחריו? זה מלמד הרבה יותר מתמונה יפה של שיפוץ שהסתיים אתמול".
הוא גם ממליץ להיזהר מעצות של אנשים שאין להם ניסיון רלוונטי. לדבריו, משקיעים מתחילים נוטים להציג עסקה להורים או לחברים שמעולם לא רכשו נכס להשקעה ולא פעם מקבלים מהם תגובה שמבוססת בעיקר על פחד.
"צריך להתייעץ עם אנשים שעשו את הדרך, הצליחו וגם טעו" הוא אומר. "לא עם מי שיודע לדבר, אלא עם מי שמכיר את המציאות".
העסקה הטובה היא זו שמאפשרת לישון
לצד כלים פרקטיים, הספר משקף גם את תפיסת ההשקעה של כהן. הוא אינו בוחן עסקה רק לפי התשואה שהיא מציעה, אלא גם לפי רמת השקט שהיא מעניקה.
"יכול להיות שנכס אחר היה מכניס לי עוד כמה מאות שקלים בחודש, אבל דורש הרבה יותר התעסקות, בעיות ושיחות" הוא אומר. "השקט הנפשי הוא מבחינתי חלק מהתשואה".
הגישה הזאת קשורה גם לזיכרון מהמשכנתא הראשונה שלו. בלילה שלפני החתימה הוא התקשה להירדם. הסכום של יותר מ-700 אלף שקלים, היה נראה לו עצום.
"חשבתי מה יקרה אם לא אצליח להחזיר, אם אסתבך, אם ייקחו לי את הבית", הוא מספר. "אבל בסוף בדקתי את ההכנסות, את היכולת שלנו ואת התוכניות קדימה. זה היה סיכון, אבל סיכון מחושב".
מבחינתו, אומץ כלכלי הוא אינו היעדר פחד. הוא היכולת לבדוק את המציאות ולקבל החלטה גם כאשר החשש עדיין קיים.
להעביר הלאה את מה שלמד בדרך הקשה
כהן אינו מסתיר שהיו לו גם פרויקטים שלא הצליחו והשקעות שלא הניבו את התוצאה שקיווה לה. הוא אינו רואה בכך כתם.
"טעות היא לא דבר מביך", הוא אומר. "אנחנו בני אדם. לפעמים מתקנים את הדרך ולפעמים מבינים שצריך לסגור פרויקט ולהתקדם לדבר הבא".
דווקא מתוך הטעויות נכתב חלק משמעותי מהספר. הוא מבקש להראות לקוראים לא רק מה כדאי לעשות, אלא גם כיצד נראות החלטות בדיעבד, אילו סימנים קל לפספס ומה אפשר ללמוד מניסיון של אדם אחר.
הספר מיועד, לדבריו, לאנשים שאינם מגיעים מעולם הנדל"ן: צעירים שרוצים להתחיל לחסוך, זוגות שמנסים להבין אם בית ראשון נמצא בהישג ידם, בעלי דירה שרוצים להתקדם לנכס הבא וגם הורים שחושבים על העתיד הכלכלי של ילדיהם.
"אני לא מציע חלום מהיר", הוא מסכם. "אני מציע להבין את הדרך, לקבל החלטות טובות יותר ולעשות פחות טעויות. זה הספר שהייתי רוצה לקבל כשאני התחלתי ולכן כתבתי אותו עכשיו לאחרים".
בואו להיות שותפים למסע הוצאת הספר "תחסוך לבית" אל האור, יחד נגשים חלום ונעזור לכמה שיותר אנשים לקבל את הכלים, הטיפים והידע שיאפשרו להם להגיע לבית ראשון משלהם.
הכנסו כבר עכשיו לקמפיין הדסטארט של הספר >> בחרו תשורה >> והפכו לחלק מהוצאה לאור של "תחסוך לבית".