מדריך: איך להשקיע כסף?פשוט אני..

בעקבות שאלות שחוזרות פה מדי פעם, חשבתי לעשות מדריך קצר בענייני השקעות.


הבהרה:

אין לי רישיון לייעוץ, אני לא מייעץ לעשות שום דבר, אלא רק נותן ידע. מי שבוחר לפעול כך או אחרת - עושה זאת על אחריותו בלבד.


טוב, אז נניח שאתם זוג צעיר או רווק/ה או משפחה חמודה, ויש לכם סכום כסף שיושב בבנק חסר מעש, או שאתם מרוויחים מדי חודש סכום גדול יותר מההוצאות שלכם.


נניח שבמקום לראות את הכסף מתייבש לו בשקט בפינה, אתם רוצים לתת לו לעבוד. כלומר רוצים לראות תשואה על הכסף שצברתם.


במקרה כזה, אתם צריכים לבחור 3 דברים:


1. מהו הסכום שתוכלו להשקיע? האם מדובר בסכום חד פעמי או בסכום חודשי? כמה כסף תוכלו לסכן, כך שגם במקרה של ירידות לא צפויות אתם לא תיוותרו ללא משאבים?


2. מהו הכלי שבעזרתו תרצו להשקיע (על כך ארחיב מיד)?


3. במה תשקיעו, כלומר במה תמלאו את הכלי שבחרתם בסעיף הקודם (גם על זה ארחיב בהמשך).


כלי להשקעה:


קיימות היום בארץ מספר אפשרויות להשקיע את הכסף שלכם, אנסה למנות את העיקריות שבהן (הקדמה קטנה: לפי החוק בארץ, כל רווח שנעשה בשוק ההון, חייב במס של 25%):


1. קופת גמל להשקעה:
אתם נותנים לבית השקעות (כמו אלטשולר שחם, מיטב דש, ילין לפידות, פסגות, הלמן אלדובי, כלל, הראל, הפניקס ועוד) לנהל עבורכם את הכסף. 

אתם בוחרים את המסלול המועדף עליכם, ואפשר כמובן גם לבחור בכמה מסלולים, והם כבר עושים בשבילכם את כל השאר.
בכל חודש, או באופן חד פעמי, או שילוב של שניהם - אתם מעבירים אליהם סכום כסף. בתמורה לדמי ניהול (בערך 0.6-0.7 אחוז בשנה), הם ישקיעו את הכסף שלכם במטרה להביא לכם תשואה.


יתרונות:
*מעבר בין מסלול אחד למשנהו - פטור ממס (כלומר המדינה לא רואה בזה מכירה של תיק השקעות וקניית תיק אחר במקומו).

*מעבר בין בתי השקעות שונים - פטור ממס.

*במשיכה לאחר גיל 60 - משלמים 15% מס במקום 25%.

*במשיכה לאחר גיל 60 בתור קצבה חודשית - פטור מלא ממס על כל הרווחים.

*נזילות מלאה של הכסף. מהרגע שאתם מודיעים לבית ההשקעות שאתם רוצים את הכסף בחזרה (כולו או חלקו), הם מחויבים להעביר אותו לחשבון הבנק שלכם תוך 3 ימי עסקים (בניכוי מס על הרווחים שהצטברו).

* בחלק מבתי ההשקעות, אפשר לקחת הלוואה בריבית מגוחכת (1.1%) כנגד הכספים שיש בקרן. 

נניח הכנסתי לקופה שלי 100 אלף ש"ח והיא צברה 20 אלף ש"ח תשואה, והיום אני צריך את אותם 100 אלף ש"ח. אז במקום למשוך ולשלם 5 אלף ש"ח מס, אני אקח הלוואה בריבית 1.1%, אתן לכסף שלי להמשיך לצבור תשואה, ואשלם ריבית יותר נמוכה מהמס שהייתי אמור לשלם במשיכה.


חסרונות:

*דמי ניהול

*קיימת תקרת הפקדה שנתית של 70 אלף ש"ח בערך עבור כל מספר זהות (כלומר זוג נשוי יכול להפקיד 140 אלף ש"ח).

*אין לכם מושג במה הכסף מושקע. גם אם בחרתם במסלול מניות, למשל, אתם לא תוכלו לדעת באילו מניות אתם מושקעים. 


למי זה מתאים?

*למי שרוצה שאחרים ינהלו בשבילו את הכסף, ומוכן לשלם על השירות הזה.

*למי שרוצה להשקיע עד גיל 60, וליהנות מהטבות מס משמעותיות.


2. קרן השתלמות:

גם כאן אתם נותנים לבית השקעות לנהל עבורכם את הכסף, אלא שכאן היתרונות והחסרונות שונים:


יתרונות:

*הכסף שמפקידים לקרן ההשתלמות, עד תקרה מסוימת, הוא הוצאה מוכרת לצרכי מס - כלומר הוא חוסך מס הכנסה.

*6 שנים לאחר ההפקדה הראשונה, מקבלים פטור מלא ממס על התשואה.

*גם כאן אפשר לקבל הלוואה בתנאים מדהימים במקום למשוך את הכסף.


חסרונות:

*שכירים לא יכולים לפתוח קרן השתלמות ללא הסכמת והשתתפות המעסיק

*גם לשכירים וגם לעצמאיים יש תקרות הפקדה נמוכות יחסית (כלומר אי אפשר להפקיד כמה שרוצים)

*במשך 6 שנים הכסף נעול ולא ניתן להשתמש בו


למי זה מתאים?

*לכל מי שיש לו אפשרות לפתוח קרן השתלמות (שכיר בהסכמת המעסיק/עצמאי בכל מקרה). הטבת המס כ"כ שווה, שזה פשוט בזבוז משווע לא לפתוח קרן השתלמות כאשר זה אפשרי.


3. פוליסת חיסכון

השקעה דרך חברות הביטוח. בעבר זה היה כלי נפוץ מאוד, אבל מאז המצאת קופות הגמל להשקעה הכלי הזה נמצא בירידה תלולה בפופולריות שלו.

למעשה, הכלי הזה זהה לקופת גמל להשקעה, מלבד 3 שינויים:


א. אין תקרת הפקדה, אפשר להפקיד גם מיליוני שקלים.

ב. במשיכת הכסף משלמים מס של 25% על הרווחים, ואין הנחה כלשהי כאשר מגיעים לגיל 60.

ג. אי אפשר לעבור מחברה אחת לחברה אחרת בלי לשלם מס על הרווח שנצבר בחברה הראשונה.


למי זה מתאים?

*למי שרוצה להשקיע בקופת גמל להשקעה, אבל 70 אלף ש"ח בשנה לכל נפש לא מספיקים לו.


4. עשה זאת בצעמך

פשוט ללכת לבנק שלכם או לברוקר שאינו בנק (מיטב דש טרייד, אקסלנס נשואה, IBI ועוד), לפתוח חשבון השקעות, ולקנות לבד את ההשקעות.


יתרונות:

*דמי ניהול נמוכים עד אפסיים (בבנקים בדרך כלל יהיו דמי ניהול גבוהים יותר מאשר אצל ברוקרים שאינם בנקים)

*אין תקרות הפקדה

*אתם קובעים לבד מה לקנות, מתי לקנות, מתי למכור וכו'. הכל בידיים שלכם (יש כאלה שיראו בזה חיסרון).


חסרונות:

*הכי פחות גמישות מבחינת מס: כל מכירת השקעה תיחשב מיד לאירוע מס, ותשלמו 25% על הרווח. גם אם אתם רק רוצים להחליף מניה אחת במניה אחרת, תצטרכו לשלם מס של 25% על הרווח מהמניה הראשונה. המס לא יופחת כשתהיו בני 60, ואין שום דרך להתמחק ממנו כאשר תרצו לממש את ההשקעה


למי זה מתאים?

* למי שלא מפחד להתעסק עם ההשקעה שלו בעצמו

* למי שרוצה לחסוך בדמי ניהול כדי ליהנות מתשואה גבוהה יותר לטווח הרחוק.


במה להשקיע?


אז אחרי שבחרתם את הכלי המתאים לכם, עכשיו הגיע הזמן למלא אותו. יש אינסוף סוגים של חוזים/המירים/אופציות וכו', אבל אני אתייחס רק ל-3 הכלים הפופולריים ביותר:


א. מניות - הכלי הכי מסוכן מחד, ובעל התשואה הממוצעת הגבוהה ביותר מאידך. מתאים בעיקר למי שצריך את הכסף בעוד 5 שנים לפחות, מכיוון שבטווח הארוך הבורסה תמיד עולה.


ב. אג"ח קונצרני - אגרות חוב של חברות. מסוכן פחות ממניות, אולם התשואה הממוצעת קטנה בהתאם.


ג. אג"ח מדינה, מק"מים וכו' - אלו השקעות כמעט נטולות סיכון, אך הן ישיגו לכם תשואה שאינה גבוהה בהרבה מפיקדון בבנק.


בקופות גמל להשקעה, פוליסות חיסכון וקרנות השתלמות - אפשר לבחור אם רוצים מסלול מנייתי, מסלול אג"ח, מסלול שקלי וכו'. כאמור, אפשר גם לשלב בין הסוגים השונים, לפי רמת הסיכון המתאימה לכם.


השקעה פאסיבית או אקטיבית?


הרבה קולמוסים נשברו בוויכוחים אינסופיים בין כלכלנים בכירים, סביב השאלה הנצחית: איזו השקעה עדיפה, אקטיבית או פאסיבית? 


השקעה אקטיבית היא השקעה שבה אני בוחר בפינצטה את המניות שבהן אני משקיע. לדעתי החברות א' ב' ו-ג' ישיגו תשואה גבוהה, לכן אני קונה את המניות שלהן.

בכל בתי ההשקעות, כאשר אתם בוחרים במסלול "מניות", אתם בעצם מבקשים מבית ההשקעות לבחור עבורכם את המניות שלדעתו הן הטובות ביותר, בתקווה שאכן ההימור הזה יצלח.


השקעה פאסיבית היא השקעה שבה לא מהמרים על מניה ספציפית, אלא על הממוצע של כל המניות. 

למשל, במקום להמר שבזק תעלה - אני קונה תעודת סל אשר עוקבת אחרי כל המניות שנסחרות בתל אביב, וכך גם אם בזק תרד - אני עדיין עשוי להרוויח מכיוון שחברות אחרות דווקא כן יעלו (וכמובן יכול לקרות גם ההפך).

הרעיון כאן הוא שלא ניתן לדעת מי יעלה ומי יירד, אבל כן אפשר להעריך שבממוצע השוק כולו יעלה, מכיוון שבממוצע החברות תמיד מרוויחות, מתפתחות וגדלות.


המדד הכי פופולרי בעולם ההשקעות עבור חובבי ההשקעות הפאסיביות, הוא מדד ה-S&P500, אשר מכיל בתוכו את 500 החברות הכי גדולות בארה"ב וקנדה (שמות מוכרים: פייסבוק, גוגל, אמאזון, נטפליקס, מייקרוסופט, עליבאבא, אפל, ועוד רבים וטובים).


אז במה אני בחרתי להשקיע?


אני אישית משקיע בשלוש דרכים:

* בקופת גמל להשקעה במסלול מנייתי (כלומר השקעה אקטיבית), עם דמי ניהול של 0.6%, בעיקר כדי לנצל את הטבות המס בתקווה שאצליח לחסוך עד גיל 60.

* דרך מיטב דש טרייד, אני קונה תעודת סל מחקה של S&P500 (כלומר השקעה פאסיבית), ונהנה מדמי ניהול של 0 עגול ויפה (קיימת עמלת קנייה/מכירה של 0.078% מהסכום בכל פעם שאני קונה יחידות נוספות של תעודת הסל, אבל אם אני לא מבצע פעולות אני לא משלם כלום).

*בקרן השתלמות מחקה מדד S&P500, עם דמי ניהול של 0.32%.


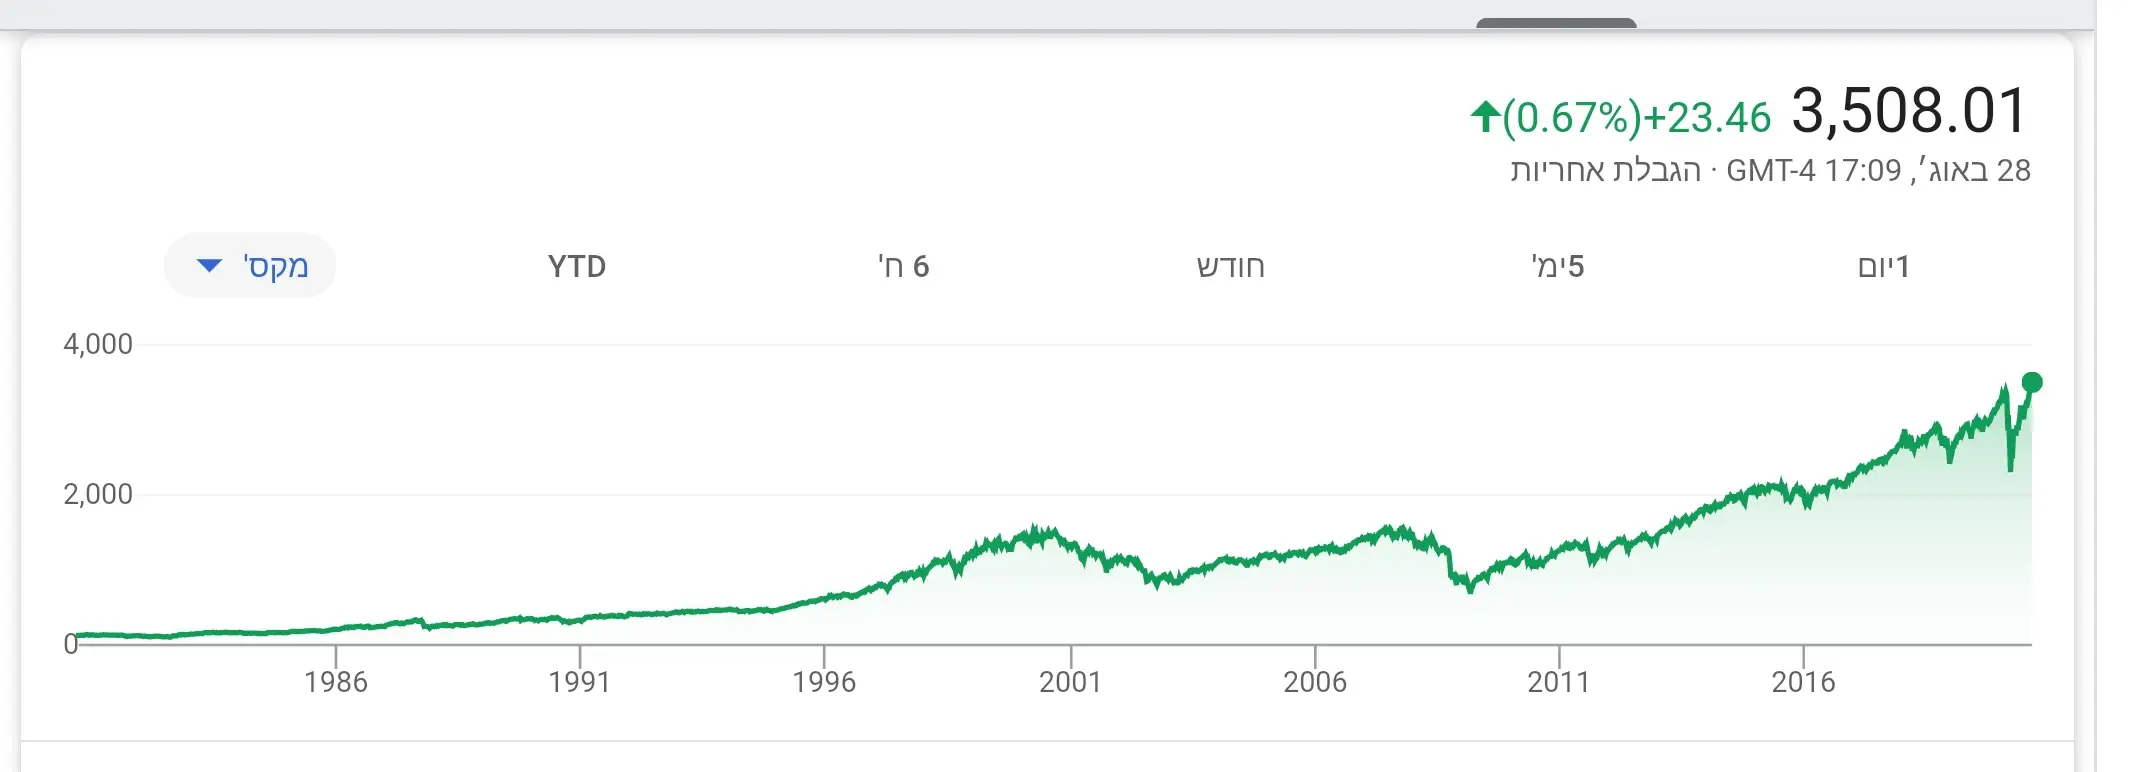
בינתיים, ההשקעה הפאסיבית הניבה לי תשואה הרבה יותר גבוהה, ובמיוחד מאז משבר הקורונה (הקרן המנייתית שלי עדיין לא חזרה לעצמה, בעוד ה-S&P500 כבר התאושש ועלה אל מעבר לשיא שהיה לו לפני המשבר).


כמובן שלא לכל אחד מתאים השקעה של 100% במניות, זאת השקעה מסוכנת מאוד, ואני אשקר אם אגיד שלא היו כמה ימים השנה שבהם הירידות החדות לא הפריעו לי לישון רגוע בלילה.

מצד שני, ב"ה החזקתי מעמד ולא משכתי את הכסף, והיום כאמור הבורסה כבר התאוששה וחזרה לשבור שיאים.


לסיכום,

בסופו של דבר, כל אחד יכול להשקיע את הכסף שלו, ומאוד חבל שרק בגלל הפחד מהנושא הזה אנשים משכיבים את הכסף שלהם בבנק לשנת חורף ארוכה.


שאלות/הערות/הבהרות/תודות - בתגובות.


מקווה שנהניתם

אם יש לךמשמעת עצמית
קצת להעביר לי כדי שאיישם את העצות הנבונות,
יהיה נחמד...🤣🤣🤣
אין מינימום להשקעה פשוט אני..

אני יכול להגיד לך שבמקרה שלי, לקחתי משכנתא גדולה בכמה מאות אלפי ש"ח ממה שבאמת הייתי צריך, רק בשביל שאוכל לפתוח תיק השקעות יפה.

התשואה על התיק הזה גבוהה עשרות מונים מהריבית על המשכנתא, ואפקט הריבית דריבית צובר תאוצה (שוב - אני לא מייעץ כלום, וברור שיכולתי גם להפסיד מהמהלך הזה).

איך נתנו לך משכנתא גבוהה יותר?אנונימית 50
זה בדכ לפי הערכות שמאי וכל מיני תחשיבים שלהם
פשוט מאודפשוט אני..
נניח יש לי 500 אלף ש''ח, ואני רוצה לקנות בית ששווה כפול מזה.

הבנק מוכן לתת לי 750 אלף ש''ח משכנתא, למרות שאני לא באמת צריך את כל הסכום הזה. אני פשוט אומר לבנק שזה מה שאני צריך.

וכך אני נשאר עם 250 אלף ש''ח פנויים להשקעה, מתוך תקווה (שבינתיים התממשה בענק) שהתשואה תהיה גבוהה מהריבית.
אה הבנתי..אנונימית 50


סיכון
בהצלחה!
גם אני לקחתי הלוואה בנקאיתבוטחת בהשם
עשיתי חשבון (שעובד פרפקט!) שהריבית מההשקעה תכסה בכפל כפליים את ההלוואה, מה שאכן קרה תוך חודשיים כבר כיסיתי את הריביות ומכאן ואילך התשואה צומחת
רק לא לשכוח - התשואה יכולה גם להיות שליליתפשוט אני..
והריבית על ההלוואה היא בוודאי שלילית.

במילים אחרות זה משחק מסוכן, ולא לכולם זה מתאים.
אני לא הייתי משקיע כסף שאין לי.ספק


מי אמר שאין לי?פשוט אני..

קיבלתי מהבנק, הוא שלי. 


זה נכון שאני צריך להחזירו לבנק לפי לוח תשלומים שקבענו מראש, אבל זה לא שונה מאנשים שרוכשים מוצר חשמלי בתשלומים - המוצר שלהם למרות שהם צריכים עוד לשלם עליו.

אני מתכוון שלא הייתי משקיע כסף שלוויתי.ספק


זה כמובן לגיטימיפשוט אני..

אני לא בא לחנך כאן, להגיד לאנשים איך להשקיע וכמה להשקיע וכו'.

שכל אחד יעשה את השיקולים שלו.

אני גם לא. הסיכון גדול מדי.משה


אגב זה גם מאוד בעייתי מבחינה חוקיתנב"י
אני זוכרת בבנק שעבדתי פעם, שהיו עושים מעקבים אחרי הלוואות שניתנו ללקוחות סמוך לרכישות מהבורסה כדי לוודא שהרכישה נעשתה מכסף פנוי ולא מהלוואה.
ויותר מזה, אסור לבנקאי לתת הלוואה ולרכוש מניות וכו' במעמד אותה נקודת שירות.
ואוו באמת השקעת, בכל המובניםrivki
ב'ה אתעמק בזה במוצ'ש (יש לנו כסף שמושקע דרך הבנק ואני לא מבינה בזה כלווום)
תודה רבה 😊פשוט אני..
אשמח לענות על שאלות שיהיו לך אחרי הקריאה, אם יהיו...
תודה על זה!!חיים של
עדיין לא קראתי..
אבל בעז"ה במוצ"ש
נהדר ממש.בוז
וואו תודה ענקיתאוורסט
מה דעתך על כל ענייני הנדל"ן? או פשוט להכנס לענייני הבורסה?
בשביל להיכנס לנדל''ן ולהרוויח טוב צריך סכומים גדולים מאדבוז
אבל התמורה בהתאם
שזה אומר?אוורסט
100אלף 300אלף חצי מיליון?
תלוי בכל כך הרבה דבריםבוז
איפה ההשקעה? בארץ או בחו''ל?
איזה סוג השקעה זה, עם עוד אנשים או לבד?

אתה יכול גם להשקיע סכומים של כמה מאות אלפים בלבד בחברה שלוקחת את הכסף ומשקיעה בשבילך. בכל מקרה זה יותר בטוח מהשקעה במניות אם לא מבינים בבורסה.

לא מבינה כל כך בשני התחומים, בעיקר בעלי מתעסק בזה ואני רק נוגעת פה ושם, אבל בגדול נדל''ן זה כסף גדול באמת.
זה לא נכוןהפי
אפשר להיכנס לנדלן גם בסכומים לא גבוהים
לא צריך להשקיע בדירה שלמה אפילו משליש אפשר להשקיע..
פשוט צריך לדעת איך לעשות את זה . עם משכנתא נכונה ועבודה סבירה הכל אפשרי
אם לי היה כסף פנוי עכשיו הוא היה הולך על חלק מדירה.
מדירה אחת לא עושים כסף גדול, אם בכלל.בוז
במיוחד בארץ...
לא כסף גדול אבל כסף שחוסך לך עבודההפי
בשביל התחלה זה בהחלט משהו תארי לך שליש עכשיו יכפיל את עצמו .. הערך יעלה... טאק כבר כסף לכמעט דירה שלמה .. לאט מתקדמים אבל בעיני לאט ובטוח.
דירה לעצמך?בוז
זה לא נכס זה התחייבות
זה לא מכניס לך כלום

עזבי לא משנה
אני לא מבינה מספיק כדי לדבר
וגם את לא
אז בואי נכבד את מי שכן ולא נעשה מעצמנו צחוק
מהמם שקבעת שאני לא מבינההפי
בטח שזה התייחבות לא ציינתי שלא ,לשאר התגובה שלך ברשותך אני לא אגיב.
דירות לא מכפילות את שוויין כל כך מהרפשוט אני..
ובשנים האחרונות הבורסה עלתה הרבה יותר מהר ממחירי הדירות
יש יתרונות וחסרונותהפי
לכאן ולכאן..
לא חשבתי שהדירה תכפיל את עצמה כל כך מהר..
מה שכן זה מאוד תלוי איזה דירה בחרת מה המיקום וכמה היא מבוקשת ..
ואם בכלל בחרת תוכנית שמותאמת לך ומשכנתא טובה יש אנשים שלא יודעים לקחת ..
נדלן בארץ למגורים זה לא דבר רווחי מאודמשה

2% בערך לשנה נטו, קצת פחות לפעמים. יש גם את עליית ערך הדירות אבל אף אחד לא מתחייב שזה ימשך.


נדל"ן מסחרי זה סיפור אחר והסיכונים שם אחרים לגמרי.

עולם אחר לחלוטיןפשוט אני..
שים לב להבדלים:

יתרונות:
א. אפשר להתמנף עם משכנתא
ב. הכנסות שכ''ד פטורות ממס עד 5,000 ש''ח בחודש בערך.

חסרונות:
א. אתה צריך הון עצמי של הרבה מאות אלפים בשביל להיכנס
ב. הכניסה עולה הרבה כסף (עורכי דין, מס רכישה, תיק משכנתא)
ג. היציאה עולה הרבה כסף
ד. אי אפשר להיכנס בזמן קצר
ה. אי אפשר לצאת בזמן קצר
ו. אי אפשר לממש חלק מהסכום. הכל או כלום.
ז. מניות לא מתקשרות אליך באמצע הלילה כדי לדווח שהדוד מקולקל.
ח. צריך להתעסק עם מציאת שוכרים, בטחונות, החלפות וכו'.
ט. אתה מושקע כל כולך בנכס אחד, שיושב ברחוב אחד, בעיר אחת, במדינה אחת. כלומר 0 פיזור ו-0 גיוון.

זה רק מה שעלה לי לראש עכשיו, מן הסתם יש עוד יתרונות וחסרונות שלא חשבתי עליהם עכשיו.
יתרונות- הרבה יותר יציב.בוז
ניתן להרוויח מיליונים אם יודעים לעבוד נכון.
ולקנות נכס אחד ולהשקיע בו את הכל לא נקרא לעבוד נכון, פשוט לרוב האנשים אין כסף ליותר מזה.
אפשר להרוויח מיליונים גם בבורסהפשוט אני..
בשנת 2019 הבורסה עלתה ביותר מ-20 אחוז.
הנדלן לא התקרב לזה.
נכוןבוז
אותי אישית זה מפחיד קצת
אבל צודק

אין ספק שצריךהפי
אומץ כדי להצליח בנדלן
אם חושבים על הדוד שיתקלקל חבל על הזמן .. האדם לא מתאים לזה ,עדיף להשקיע כבר במשהו אחר
שכחת מס שבח ומס רכישה שנוגסים מאד ברווחבוטחת בהשם
כתבתי מס רכישהפשוט אני..
ומס שבח בעיקרון דומה למס רווחי הון, כלומר הוא חל על 25% מהרווח.
לא שמתי לבבוטחת בהשם
בדיוק בתקופה האחרונה נכנסנו חזק לענייני השקעות חשבנו בהתחלה על נדלן וזה אחת הסיבות המרכזיות שירדנו מזה
הבהרהפשוט אני..
הפוסט לא מיועד לשכנע מישהו שעדיף להשקיע בשוק ההון במקום בנדל''ן.
השתדלתי לפנות כאן לקהל הרחב, לאלה שיש להם קצת חסכונות בצד, לאלה שמרוויחים כמה אלפי שקלים יותר ממה שהם מוציאים מדי חודש.

לאנשים האלה, השקעה בנדל''ן תהיה פחות רלוונטית.
נדלן לא שווה בארץבוטחת בהשם
לא מתקרב לתשואה בהשקעה בשוק ההון, חבל על הזמן
למה אתה מייעץ?פשוט אני..
אתה יודע כמה כלכלנים טוענים שהשקעה אקטיבית עדיפה על פאסיבית?

אל תכניס את עצמך בין שני ההרים האלה, ובטח שאל תייעץ לאנשים... היו שנים שבהן אלטשולר שחם וילין לפידות הביסו את כל המתחרים, כולל את המסלולים הפאסיביים.

לכן אני רק הבאתי את המידע, ומאוד השתדלתי לא לפסוק בעניין.
אם אתה מתכוון דרך אנשי מקצוע אני פחות מתנגדדוד100
אבל אם מדובר בהשקעה אקטיבית ע"פ הבנתו של הקורא בפורום אני מאוד מתנגד
ההשקעה הראשונה שלי...פשוט אני..
כשהייתי בן 18, קרובת משפחה שלי התחילה לעבוד בצ'ק פוינט. החלטתי שזה אומר שיש פה השקעה מעולה, וקניתי מניות שלהם בכל הכסף שהיה לי.

המניה עלתה, הדולר התרסק, יצאתי מופסד (אמנם לא בהרבה).

זאת הייתה הפעם הראשונה והאחרונה שקניתי מניה באופן ישיר
אלטשולר שחם היום הכי מצליחה.בוטחת בהשם
אחרי בירורים רבים.
זה לא מעודכןפשוט אני..
כנסי לאתר של משרד האוצר גמל.נט, יש שם השוואה בין כל הקופות לפי תקופות.
בשנים האחרונות, הקופות עם התשואה הגבוהה ביותר הן מחקות מדד sp500, וזה עוד לפני שמחשבים את זה שיש לקופות האלה את דמי הניהול הזולים ביותר.

אלטשולר, וכמוהו כל שאר המנהלים האקטיביים, נמצאים איפה שהוא מאחור
סטטיסטטית זה אומר שבשנים הבאות אחרים יהיו יותר טובים.ספק


נכוןמשה


תיקונים:בוטחת בהשם
1. בהחלט יש אפשרות לדעת בקופת גמל במה הכסף מושקע
אני מושקעת באלטשולר שחם ויש דוחות באתר כל רבעון עם פירוט מדויק היכן הכסף מושקע!
(אני חייבת את זה בשביל לדעת אם ההשקעה בסדר מבחינה הלכתית)
2. נכון שהסכום מוגבל ל71 אלף לשנה, אנחנו פתחנו קופות ע''ש הילדים וכך הנחנו יותר. יכול להיות פיתרון מצוין אם יש לכם ילדים
כמובן אנחנו הנאמנים בקופה ויכולים למשוך את הכסף מתי שבא לנו
תשובותפשוט אני..
1. אין פירוט מלא ברמת המניה, זה סוד מסחרי שלהם
2. כתבתי שאפשר להפקיד 70 אלף לכל מספר זהות
3. בגלל שיש הטבת מס בגיל 60, כאשר פותחים את הקופה על שם ילד אז בעצם דוחים את ההטבה הזאת לשנה שבה הילד יהיה בן 60.
מי שמפקיד בקופת גמל להשקעה בשביל הטבת המס, כמוני, כנראה לא יעשה את זה (אני רוצה לתת את זה לילדים שלי לפני שהם יהיו בני 60...).
תשובה לתשובהבוטחת בהשם
1. בדוחות של אלטשולר שם אני מושקעת כתוב בדיוק באיזה מניות אבל לא כמה בכל מניה (לא הבנתי אם לזה התכוונת) אם תרצה הדרכה איך להגיע לזה אז בכיף
2. לגבי המיסים- צודק לגבי ההטבת מס אבל בכל מקרה המיסוי הוא רק על הרווחים ואני מתכננת השקעה לטווח ארוך כך שאלוקים גדול אולי המיסים ירדו עד שארצה למשוך, אבל בכל מקרה אם התשואה הממוצעת היא 10 אחוז לשנה (והיא הייתה יותר בשנים האחרונות!) עדיין שווה לי להניח את הכסף שם עם המס מאשר להשקיע בנדלן עם כל הכאבי ראש ותשואה נמוכה בהרבה.
אגב שאלה: קרן השתלמות זה בדיוק כמו קופת גמל מבחינת התשואות וכו? הייתי ממש המומה לקרוא מה שכתבת שאחרי כמה שנים אין מס
תוכל לפרט יותר את ההבדלים ביניהן?
כמה מילים על קרן השתלמותפשוט אני..
מבחינת ההשקעה עצמה, זה בדיוק כמו קופת גמל להשקעה. את מביאה כסף לבית השקעות, בוחרת מסלול, משלמת דמי ניהול, והם משקיעים את הכסף שלך לפי המסלול שבחרת.

מבחינת רגולציה, יש כללים אחרים:

א. אפשר להפקיד מעט מאוד כסף בשנה, זה משתנה לפי המשכורת שלך ובכל מקרה יש תקרה נמוכה ככה שגם מי שמרוויח המון לא יכול להכניס כמה שהוא רוצה.
ב. ההפקדה מוכרת לצרכי מס, כלומר שקל שאת מפקידה לקרן השתלמות הוא שקל שאת לא תשלמי עליו מס הכנסה. אם הרווחת מאה ש''ח והפקדת 5 ש''ח לקרן, אז מס הכנסה יסתכלו עלייך כאילו הרווחת רק 95.
ג. במשך 6 השנים הראשונות הקופה נעולה, את לא יכולה למשוך את הכסף.
ד. אחרי 6 שנים אפשר למשוך הכל, בלי לשלם מס כלשהו על הרווחים.
ה. ברגע שאת מושכת סכום כלשהו, אפילו חצי שקל, הקופה ננעלת להפקדות חדשות. זה אומר שהכסף שנשאר בקופה ממשיך לצבור תשואה ואת יכולה למשוך אותו מתי שאת רוצה, אבל את לא יכולה עוד להפקיד.
ו. את כמובן יכולה לפתוח קרן השתלמות חדשה, ואז תצטרכי שוב לחכות 6 שנים לפני שתוכלי למשוך את הכסף של אותה קופה חדשה. הכסף שנשאר בקופה הישנה ממשיך להיות נזיל כמובן.

בגלל הטבת המס המטורפת, המון אנשים לא נוגעים בכסף הזה עד הפנסיה, בכדי שהוא יצבור ריבית דריבית עם פטור ממס. זה יכול להגיע לסכומים מטורפים של פטור ממס.
אם פתאום צריך את הכסף, תמיד אפשר לקחת הלוואה בריבית פריים מינוס חצי במקום למשוך, בכדי לא לאבד את הטבת המס.
האם עדיף להשאיר את קרן ההשתלמות שתעבוד?שםאנונימי
או לפתוח כל 7 שנים קרן השתלמות חדשה?

שאלה אחרת:
אמרת שהתקרה נמוכה בקרן השתלמות.
במידה ועכשיו אני מובטל לאחר שנים שאני שכיר, האם אוכל להמשיך להפקיד כספים לקרן השתלמות מהעו"ש שלי?

עוד שאלה:
זכור לי שפתחתי קופת גמל בהראל, אבל הבאתי יותר מ70,000 שח... זה הגיוני? אשתי לא הייתה מעורבת בזה.
תשובה לשאלה האמצעיתפשוט אני..
שכיר לא יכול לפתוח קרן השתלמות בלי הסכמת והשתתפות המעסיק.
מובטל לא יכול לפתוח קרן השתלמות.
רק עצמאי יכול לפתוח עבור עצמו.

לגבי שאר השאלות, איני יודע.
בקשר לחיסכון לילדיםפשוט אני..
אם ממילא אין הטבת מס (כי לחכות שהילד יהיה בן 60 זה לא רלוונטי), אז שווה לשקול השקעה ישירה דרך ברוקר פרטי (מיטב דש טרייד, אקסלנס נשואה, IBI).
יש שם דמי ניהול אפסיים, כך שההשקעה יכולה לגדול הרבה יותר במשך השנים (במיטב דש למשל יש מסלול שבו אי אפשר לקנות מניות אלא רק קרנות נאמנות ותעודות סל, ואז דמי הניהול הם 0 עגול. פשוט כלום. אני משקיע בקרן נאמנות מחקה sp500, וכל שקל שאני מרוויח הולך ישירות לתיק שלי, עד שארצה למכור את ההשקעה ואז אשלם מס על הרווח).
כמובן יש עמלה על מכירה וקנייה של ני''ע, אבל העמלה הזאת קיימת כמובן גם בקופת גמל להשקעה (שימי לב שבדוח כתוב לך ''הוצאות ניהול השקעה'' - אלה העמלות על קניית ומכירת ניירות הערך שבית ההשקעות משלם).
אז אם אבחר מה שאמרת:שםאנונימי
אתקשר למיטב-דש (לדוגמא), אגיד להם לבצע השקעה פסיבית של s&p500 ולהוסיף לשם כסף כרצוני?

קראתי את הקישורים שהופצו כאן (שמאד שיבחו את s&p500 בעיקר).
כמאמר השיר: לא בדיוק אבל בערךפשוט אני..
עבר עריכה על ידי פשוט אני.. בתאריך י' באלול תש"פ 07:12
הם לא קונים בשבילך דבר, אתה קונה בשביל עצמך.

אחרי שתתקשר אליהם כדי לפתוח חשבון, אתה תקבל מהם שם משתמש וסיסמה לאתר/אפליקציה שלהם*, ומספר חשבון בנק אליו אתה מעביר את הכסף שאתה רוצה להשקיע.

אתה יכול להעביר כמה כסף שאתה רוצה, ואחר כך להיכנס לאפליקציה/לאתר עם שם המשתמש והסיסמה, ולרכוש כל נייר ערך סחיר שאתה רוצה.

בין היתר, תוכל כמובן לרכוש קרנות נאמנות מחקות.


*שם אתה יכול לקנות, למכור, לראות גרפים, לראות את התשואה המצטברת שלך בכל השקעה בנפרד ובכל התיק ביחד, ועוד אי אלו פיצ'רים.
זו ההצעה שקיבלתי מהם... זה הגיוני?שםאנונימי
זה הכוונה ב0 דמי ניהול?
גם את ה-15 ש"ח בחודש אני לא משלםפשוט אני..

תגיד להם שאתה לא רוצה לקנות מניות כלל אלא רק קרנות נאמנות וכיוצ"ב, ואז הם יוותרו לך על אותם 15 ש"ח בחודש, כך שתישאר רק עם העמלה המאוד מאוד נמוכה בגין קנייה ומכירה.

ואל תשכח להגיד שהגעת דרך "פשוט אני", כדי שיתנו לי עמלהפשוט אני..

שאלה על זה כי לדעתי לא דייקת כאן יותר נכון לא דיברת על זהנחשון מהרחברון

יש עמלת מינימום.  לרוב אתה תשלם אותה בכל קניה. ומי שאין לו סכום גדול חד"פ אלא מפקיד כל חודש כמה מאות ש"ח (נניח 400 ש"ח משלם אחוז שלם אם לא יותר ככעמלות. תוסיף את עלויות קרן הסל. אפס עמלות זה לא.

שוב, הכל יחסי בחייםפשוט אני..

אצל הברוקר שלי (מיטב דש) יש עמלת מינימום של 4.5 ש"ח בערך. זה אומר שאם תקנה/תמכור ניי"ע בפחות מ-5,000 ש"ח, אז יוצא שתשלם יותר מ-0.09%. זה אומר שאם תקנה ב-2,000 ש"ח למשל, תשלם 4.5 ש"ח ולא 2 ש"ח, פעם בחודש... לא דרמה.


שוב, ברור שיש המון דקויות, אבל רציתי לתת מידע ראשוני למשקיע המתחיל.

בתוך המידע הראשוני הזה - לא מצאתי שתשלום של 2 ש"ח בחודש (או אפילו 4) במקרה שבו אתה משקיע סכום נמוך ולא מגיע לעמלת המינימום, הוא מידע מאוד רלוונטי.

ואם מישו משקיע לא 2000 בחודש אלא 200 בחודשנחשון מהרחברון

אנחנו מדברים על 2.25 אחוז. זה פער שאולי שווה לעבור לקופ"ג להשקעה ללא עלות קניה. למשל.


אז בגיל פרישה הוא יוכל להרשות לעצמו מגש פיצה...ספק


א לא מסכים.נחשון מהרחברון

200 ש"ח בחודש למשך 45 שנה זה סד"ג של 600,000 ש"ח.

ב אנשים רבים ואני ביניהם מפצלים מטעמי נוחות את החסכונות (למשל לכל ילד אני פותח קה"ש אחרת גם כדי לשייך כסף לילד וגם כדי להוציא אותה בהדרגה מאחוז מניות גבוה ליותר נמוך לקראת הזמן בו אצטרך אותה כדי לצמצם סיכון) מה שמביא למספר קופות שבכל אחת סכום של 200-400 שח בחודש.  (למשל, 200 זה הפקדה חדשית מינימלית בחלק מבתי ההשקעות) ויש אנשים שלא יכולים להרשות לעצמם  לחסוך יותר. אז נכון לא יהיה להם הרבה אבל זה עדיף על כלום

לא, זה 108,000ספק

בא נגיד שבמקרה הטוב זה יגיע לחצי מליון שקלים תשואה על פני 45 שנים. 

(אני מעריך את זה בכ-300,000 שקלים, אבל נלך על מקרה הקצה). 

108 זה ההפקדות בלבדנחשון מהרחברון

7אחוז תשואה היסטורית על מניות נותנות כ600000 שח

לא, הן לא.ספק

הן יותר קרובות לתת חצי מזה - ובניכוי מסים, אפילו פחות.

מאיפה הנתון הזה?נחשון מהרחברון

ואם הבנאדם בקה"ש אז גם מס אין.


לא יודע בד"כ אני אוהב את החישובים שלך אבל כאל בדקתי אחרי שאמרת, זה הסכומים ב7 %

אחוז תשואה רב שנתי הוא בערך 6% בשנה.ספק

העשור האחרון היה טוב יותר(בערך 9%) אבל בגדול זה 6.

ריאלית, לא נומינאליתנחשון מהרחברון


תראה בוויקיפדיהנחשון מהרחברון

המקור הכי מביך שיש אבל בזה אני יודע שהוא אמין מ1970 עד היום התשואות הממוצעות ל25 שנה הם בין 9 ל12 ככה שאנחנו מדברים על תשואה נומילנאלית של כ10 אחוז ב50 שנה האחרונות


ה-S&P מאז 1980 עלה ב-8.5% (כולל ריבית דריבית).ספק

וזה לפני מיסוי ולמרות העשור האחרון שהיה די מטורף. 

המממ... לאפשוט אני..


ביום 1.1.80 המדד עמד על 105 נקודות.
היום, עברנו כבר את ה-3,500.

זאת תשואה מצטברת של 3,333 אחוזים.

או שמא אתה מתכוון שזו הייתה התשואה השנתית הממוצעת שלו, ולא התשואה הכוללת?

לי יצא בחישוב שזאת תשואה שנתית של 9.2 בקירוב:

105*0.092^40=3500.

הנוסחה מימין לשמאל, והיא כאמור לא הכי מדויקת.
המממ... כן...ספק

אם היית קונה מניה אחת ב-124 (שזה היה המחיר ב-1980) והיום היו לך בערך 3500 - אז מדובר על עליה של 8.7% בשנה. 

קצת יותר מ6 אחוז שאמרת כן לפני כןנחשון מהרחברון


זה יותר קרוב ל-6 מאשר ל-12ספק

אני זכרתי את החישוב שעשיתי בתחילת העשור. 

העשור האחרון היה מוצלח במיוחד. 

12? כתבתי 7 הייתי פסימי יחסית למציאותנחשון מהרחברון


אני לקחתי את המחיר ב-1.1.80פשוט אני..
וזו לא מניה אלא מדד 🤭
אני ספטמבר כדי שזה יהיה 40 שנה.ספק

זה ני"ע שמחקה מדד. 

לפי דבריך נחשון צודקme_too

זה יוצא הרבה יותר מ600 אלף:


PMT (שנתי):

200*12= 2400

RATE:

8%

N:

45


FV= 927,613


וגם עם 6% זה יוצא כמעט 550,000me_too


כולל הקרן. רווח של פחות מ-450,000.ספק

לפני מסים. 

אחרי, זה כבר פחות מ-350,000. 

אם זה 8% - העשור האחרון הקפיץ את הממוצעספק

ואין הבטחה שזה ימשיך. (בד"כ זה לא קורה). 

ולא חישבת 25% מס. (וזה כבר יורד ל-675,000). 

שים לב שבעשור האחרון היתה קפיצה של כמעט 200%ספק
עבר עריכה על ידי ספק בתאריך י"א באלול תש"פ 09:39

לעומת זאת, מי שהשקיע בספטמבר של 1998, כמעט ולא הרוויח כלום. (עד לעשור האחרון). 


העשור האחרון היה משהו חריג בקנה מידה היסטורי - ולרוב, אחרי עליה כ"כ חדה, מגיע תיקון מסוים. 

ולמרות העשור האחרון, עדיין הממוצע על פני 40 שנים הוא באזור ה-8%. 


מבחינתי, הלוואי וזה ימשיך כך, אבל אני לא מאמין שזה יקרה. 

let us hope, that I'm wrong...

זה לא כולל אינפלציהמשה

במספרים תמיד העליות מרשימות יותר.

כתבתי מפורש נומינאלי ולא ריאלינחשון מהרחברון


יישר כוח על ההודעה המושקעתהתמסרות
ישר כח!me_too

רשומה יפה, ממצה ובהירה מאד.


תודה רבה.


הערות קטנוניות:

א) מיסוי- מס הכנסה מתחשב בהשפעות האינפלציוניות, וכן בשפעות שינוי במט"ח.

באג"חים שאינן צמודי מדד שיעור המס הוא 15%.


ב) בעיני המסלול "האקטיבי" שלך הוא פסיבי לגמרי- כשמתווכחים על השקעה אקטיבית ופסיבית לא מתכוונים לשאלה האם עדיף קופ"ג להשקעה או קרן מחקה, מבחינת המשקיע זה די אותו דבר. ההבדלים בניהם יכולים להיות כמה אחוזים לכאן או לכאן. קופ"ג להשקעה "מניות בארץ" תעשה בסוף משהו דומה לת"א 35 השנתי, עם הפרשים של אחוזים לכאן או לכאן. כשמתכוונים להשקעה פסיבית הכוונה השקעה של כסף משמעותי במניות ספציפיות, כולל שינויים תזזיתיים בהתאם לציפיות וכדו'. בשיטה הזו יש רווחים (או הפסדים) של עשרות אחוזים בימים ספורים. כשמשקיעים בקופ"ג הפיזור מספיק גדול שלא תתקרב להשפעות שכאלה.


הערה חשובה-

תיק ההשקעות שלך כפי שתואר הוא מסלול בסיכון גבוה מאד.

אמנם, לך יש דירה, כך כתבת באיזה תגובה, שהיא השקעה סולידית למדי, ובוודאי במבט של משפחה, אבל מבחינת הנכסים הפיננסיים שלך מדובר על תיק מסוכן ממש. 

כל התיק מושקע במניות, וגרוע מזה, אתה גם ממונף (לא יודע באיזה אחוז, אבל כנראה לא מעט).

זה אומר שבעת נפילות התיק כולו צונח, ואם צריך את הכסף בטווח זמן מיידי, זה יכול להיות הרסני.

אני חושב שאדם ממוצע צריך למתן את הסיכון ולפזר אותו גם בהשקעות סולידיות יותר (אג"ח מדינה וכדו').

הדבר נכון שבעתיים ככל שתקופת הזמן של משיכת ההשקעה קטנה, וככל שכריות הביטחון של המשקיע נמוכות יותר (למשל, למי שאין דירה, או שאין הכנסה קבועה שמכסה עלויות גבוהות מזדמנות).

תגובותפשוט אני..
ראשית, תודה רבה

ב. לא כך הדבר. ההגדרה של השקעה אקטיבית היא בחירת מניות ספציפיות, ואין זה משנה אם אני בוחר אותן בעצמי או שבית ההשקעות בוחר בשבילי. גם אם מבחינתי ''אין הבדל'', זאת עדיין השקעה אקטיבית מבחינת המהות שלה, ולכן חסידי ההשקעה הפאסיבית (למשל הסולידית) יתנגדו להשקעה כזאת, שהרי אתה מפסיד פעמיים לשיטתם:
גם תשלם דמי ניהול גבוהים, וגם ממילא לא תצליח להכות את השוק, קרי לקבל תשואה גבוהה יותר מתשואת המדד.

''כשמתכוונים להשקעה פסיבית הכוונה השקעה של כסף משמעותי במניות ספציפיות'' - אני מניח שהתכוונת להשקעה אקטיבית, לא פסיבית...

בקשר לתיק שלי - הוא אכן מסוכן וציינתי זאת כמה פעמים. עם זאת, אני בהחלט שומר כסף בצד ליום סגריר, בדיוק כפי שכתבתי בתחילת הפוסט.
מצרף כאן לטובת כולםנחשון מהרחברון

פירוט נרחב יותר של הדברים והסברים טכניים יותר איך עושים את זה.

פורסם לפני כחצי שנה כאן בערוץ (ולא אין עוד המשך, לא הגעתי לזה)

https://a7.org/?file=20200323173254.pdf


מבוא לשוק ההון - חיסכון השקעה וצריכה

שכחת לציין ברוקרים. (קראת לבתי השקעות ברוקרים).ספק


למשל, דרך אינטראקטיב ברוקרס אני מקבל עמלת קניה ומכירה של 0.01 דולרים לני"ע בחו"ל. (ומניה היא יותר מדולר אחד בד"כ) - ובלי דמי ניהול. 


החסרון: 

צריך לעשות לבד את חישובי המס.  


הסברפשוט אני..

אמנם הם בתי השקעות, אבל כשאתה מדבר עליהם בהקשר של ניהול עצמי - אז הם מתפקדים כברוקרים ולא כבתי השקעות.


אכן ישנם גם ברוקרים בחו"ל, אבל זה כבר פחות פשוט, ואני לא יודע כמה זה מתאים למשקיע המתחיל. 


כמובן שאין עניין להסתיר זאת, ואשריך על התוספת

לאינטראקטיב יש סוג של שלוחה בישראלספק

(הם לא בדיוק שייכים לאינטראקטיב ברוקר'ס ולא בדיוק הבנתי מהם היחסים ביניהם) - זה הופך את זה להרבה יותר קל. 


אגב, אזרחים אמריקאים יכולים גם לפתוח סוג של קרן השתלמות בארה"ב (roth-IRA) שפטורה ממס אם מוציאים אותה אחרי גיל 59.5

כמובן שגם היא מוגבלת וניתן להשקיע בה בין 6000 ל-5,500 דולרים בשנה. 


הם גם בד"כ נותנים שער המרה טוב יותר מבתי השקעות למטבעות חוץ. 

שאלה קטנהנחשון מהרחברון

איפה יש קרן השתלמות עוקבת מדד ב0.32?

הלכנו כמה חברים ביחד למיטב דש, ולכן קיבלנו את ההצעה הזאתפשוט אני..

זה מסלול חדש שהם פתחו לפני חודש-חודשיים, והם מציעים דמי ניהול מאוד זולים כדי שהמסלול הזה יצבור תאוצה.

כנראה באתם עם סכומים גבוהים. אני לא מכיר את זה.נחשון מהרחברון

צרף אותי עכשיו אני נכנס עם כמה מאות בחודש...

האמת היא שבאנו עם קרנות מאוד קטנות, כולנו צעיריםפשוט אני..

ולכולנו התחילו להפקיד לקרן השתלמות לפני שנה-שנתיים לכל היותר. 


אז יאללה תצרף אותי אני רצינינחשון מהרחברון


למקרה שיש כאן בעיות אמון..פשוט אני..
טוב, ראית את התמונה, אז אני מרשה לעצמי למחוק
ח"ו בעית אימון! להיפך. יש לי כסף שאני חוסך כל חודש. משלםנחשון מהרחברון

יותר מזה ד.נ ורוצה להוריד את התשלום למינימום

יש מצב גם להצטרף איתכם?שםאנונימי
מה זה דורש?

היא עכשיו אמרה לי בטלפון שצריך 100,000 שח התחלתי או 30,000 עם העמלה של 15 שח בחודש, אחרת אי אפשר.
0.32 מניהול או מהפקדה?ספק


אין דמי ניהול מהפקדה בקרן השתלמותפשוט אני..


צודק.ספק


והערונת (קראתי ברפרוף)נחשון מהרחברון

אתה כן משלם דמי ניהול במיטב דש, פשוט דמי ניהול לחברה המנפיקה את התעודה. אה, ואגב אין היום תעודות סל יש קרנות סל.

אני קניתי קרן נאמנות עם דמי ניהול 0 ודמי נאמנות 0.02%פשוט אני..

בסופו של דבר בוודאי שאין דבר כזה חינם, אבל עדיין זה הפרש משמעותי לעומת בתי ההשקעות.

כתבת נפלא.משה


תודה רבה 🌷פשוט אני..
אפשר עזרה הלכתית?רדיאק2עצשן
אני לא רוצה ליצור מהומה על הדיון ההלכתי.
בכל זאת יש לי כמה שאלות טכניות, בגלל שאני מחפש השקעות שעומדות בקריטריונים שהמליצו מכון כת"ר (דהיינו היתר עסקה וכן לא להחזיק ישירות במניות שנהנים בהם מחילול שבת של יהודי).
תעודות סל הן בדרך כלל טובות, אבל כתבו פה שאין היום תעודות סל. איזה עוד כלים מחקי מדדים יש היום ומה ההבדל בינהם? קרנות סל זה משהו אחר?
אני מחפש קרן פנסיה וכן קרן השתלמות שעומדות בתנאים הללו (ויש כאלה הרבה), אך גם מחזיקות מקסימום מניות. לא מצאתי קרן פנסיה כזו שיש בה יותר מ-30% מניות (ואפשר ורצוי בגילי עד 70%) וגם לא קרן השתלמות.
אתה יודע להגיד לי אולי אם קרן ההשתלמות שלך טובה לי הלכתית?

אגב, למי ששואל, באופן תיאורטי מסלולי הלכה היו יכולים להיות רווחיים כמו מסלולים אחרים. בפועל חלקן כאלו (במיוחד בחיסכון לכל ילד ובקרנות גמל), אך חלקן לא, ולא מפני שאי אפשר, אלא מפני שהציבור שמעוניין בהם הוא קטן ושבוי של החברות. אם נצליח יחד לפרסם על התאגדות בעניין, אז נוכל להשיג קרנות הלכה טובות כמו הקרנות הכלליות (שיש הרבה רבנים שמתירים אותן) וליצור קידוש ה' מאוד גדול סביב מפעלים שאינם מחללים שבת.
תשובותפשוט אני..
לגבי סוגים שונים של מחקי מדד, ראה כאן:
https://www.hasolidit.com/%D7%9E%D7%94-%D7%94%D7%94%D7%91%D7%93%D7%9C-%D7%91%D7%99%D7%9F-%D7%A7%D7%A8%D7%9F-%D7%A1%D7%9C-%D7%9C%D7%AA%D7%A2%D7%95%D7%93%D7%AA-%D7%A1%D7%9C

אחרי שתחליט אחרי איזה מדד אתה רוצה לעקוב, אתה יכול פשוט לחפש בגוגל ''מחקה מדד X'', ולבדוק מה האפשרויות שיש לך.

אני לא מסכים עם הקביעה שאפשר לא להחזיק במניות של ''חילול שבת'' ועדיין להשיג תשואה יפה.
בטח לא במניות ישראליות, וגם בארה''ב יש יהודים בכל עמדות המפתח של החברות הגדולות, אז אתה בגדול נשאר עם אג''ח ועם מק''מים.

לפי הגר''מ פיינשטיין זה מותר לכתחילה, וכך גם קיבלתי מהרב שלי.
קראתי. קיימים בשוק עוד כלים מלבד תעודת סל,רדיאק2עצשן
בהם המשקיע אינו מחזיק בעצמו ישירות במניות?
קרנות נאמנות, למשלפשוט אני..
לגבי חילול שבתרדיאק2עצשן
לא ראיתי את כל ההודעה משום מה.
זה דיון ארוך. אני מכבד את הדרך שלך, כי הטענה שאתה אומר לגמרי נכונה, ועם זאת יש יתרונות לשיטה של מכון כת"ר. הם המליצו בעבר על תעודות סל כאשר בית ההשקעות שומר שבת, הואיל ואני לא מחזיק במניות ישירות. היתרון לטענתם (ובזה אני לא מבין, אלא רק סומך עליהם, אז אתה מוזמן לחלוק) הוא שאני מעודד על ידי כך מניעת חילול שבת.
וואו, תודה,Cherry
מעולם לא התעסקתי בזה, ולאחרונה חושב על זה ככה שהפוסט שלך בא לי בדיוק בזמן.
פרקטית, אם אני רוצה לשים את הכסף במה שכינית 'תעודת סל מחקה' ולשכוח ממנו לכמה שנים, איך אני עושה את זה? אילו חברות אמינות?
אם אתה רוצה הכי פשוט והכי זולפשוט אני..
אז תפתח חשבון השקעה אצל ברוקר פרטי (כתבתי כמה דוגמאות בפוסט), ותקנה קרן מחקה של המדד אשר אתה חפץ ביקרו.

תודהCherry
מה 'הכלי' שאני צריך לבקש? קופת גמל להשקעה?
תלויפשוט אני..
כמו שכתבתי למעלה:
בקופת גמל להשקעה יש דמי ניהול, ואם אתה לוקח ממילא מסלול מחקה מדד - אז זה ממש בזבוז, כי אתה יכול לקנות בעצמך אצל ברוקר פרטי.

*אלא אם כן* אתה רוצה לנצל את הטבות המס של קג''ל, או את האפשרות ללוות כספים בריבית מאוד נמוכה.
תודה רבה!אליבא
בעלי משתחרר מהצבא וצפוי לקבל 17,000 שח.זוהרת בטורקיז
ואנחנו מעוניינים להשקיע אותו.
יש מסלול מסוים שהיית ממליץ לנו?
אני משתדל להימנע מהמלצות, ולהתמקד במתן ידע...פשוט אני..
100% מנייתי ל10 שנים הקרובותמשה

בתנאי כמובן שאתם שוכים מהכסף ולא מסתכלת עליו או על כמה הוא עלה או ירד.

איזה מנייתי? אסור לי להמליץ לך בישראל.  אבל כל מדד שמכיל כמה שיותר מניות מכמה שיותר עולמות וכמה שפחות דמי ניהול הוא טוב.

מדריך מפורט ומאוד בגובה העיניים יפה!!נב"י
אני חושבת שיכותה מאוד להוסיף התייחסות על השקעות בפרוייקטים של חברות שומרות שבת או לפחות לתת כיוון לאנשים לתת על זה את הדעת בשיקולי רכישה.
היה לא מזמן מקרה מרכז ביג שפתחו באשדוד והיתה הפגנה לא קטנה נגד הפתיחה שלו כי הוא היה מיועד לעבוד בשבת. המרכז הזה הוקם בחלקו מהשקעות אג"ח קונצרניות, היה יותר נכון לדעתי אם אנשים היו מדלגים על האג"ח הזה (מפתה ככל שיהיה) ומתעדפים השקעות במקומות שמכבדים את קדושת השבת.
כך לא היה נוצר מצב של שמאל מוחה וימין מממנת.
אבל זו באמת נקודה קטנה. המדריך עצמו מצויין ממש.
איך "להכות את השוק" ועוד כמה נקודות נוספותמשקיע אקטיבי
יישר כח לפותח השרשור, כתבת פה הסברים יפים מאוד.
לא קראתי את כל השרשור אבל היה לי חשוב להוסיף כמה נקודות מהניסיון האישי שלי. נרשמתי במיוחד לשם כך (במקרה נתקלתי בפרסום של השרשור בעמוד הראשי של ערוץ 7) - אם מה שכתוב כאן יעזור אפילו למשפחה אחת, והיה זה שכרי.

אדגיש גם כן שאני לא מייעץ לעשות שום דבר, אלא רק נותן ידע. מי שבוחר לפעול כך או אחרת - עושה זאת על אחריותו בלבד.

א. כלל ברזל בהשקעות זה שלא משקיעים כסף שלווינו. נקודה. ללוות מהבנק כסף ולהשקיע אותו בשוק ההון - זה משחק באש!
גם מי שעוקף בפס לבן רצוף יכול לעשות זאת 100 פעמים ולצאת בחיים אבל אם הוא נתקע פעם אחת במשאית ממול - כנראה שלא תהיה לו הזדמנות שניה...

ב. סבא שלי היה אומר לילדים שלו "תשקיעו בשוק ההון רק כסף שאתם מוכנים להפסיד!".
זה משתנה מאדם לאדם, אבל בוודאי שזה צריך להיות כסף שאינכם צריכים לפחות ב5-6 שנים הקרובות, ובוודאי שצריך לחשוב טוב טוב כמה מהכסף שלנו נכנס להשקעה...
לא סתם אמרו חז"ל בבבא מציעא "וא"ר יצחק לעולם ישליש אדם את מעותיו שליש בקרקע ושליש בפרקמטיא ושליש תחת ידו".

ג. אז איך מכים את השוק?!...
ההמלצה הגורפת להשקיע בקרנות סל אולי נכונה להמון שאיננו מוכן להשקיע טיפה של מחשבה במה הוא משקיע. אבל תחשבו על זה רגע: האם אתם מוכנים לשים סכום כסף ששווה כמה שנים של עבודה מאומצת שלכם - בלי טיפת מחקר ומחשבה? בלי להכיר את החברות שהכסף שלכם מושקע בהם? בלי ביטחון אמיתי שהם יעלו חזרה בזמני שפל כמו שהבורסה חוותה בחצי שנה האחרונה?

אני ב"ה זכיתי ללמוד שיטה שבה בוחרים חברות בפינצטה - וזה ממש לא הימור אלא ניתוח הגיוני שנותן שקט נפשי ידע איפה הכסף שלי מושקע, ומעל הכל - תשואה הרבה יותר גבוהה מהתשואה של הs&p ושאר המדדים.
אתן סתם דוגמה ל2 מניות שאם הייתם יודעים לבחור אותם לפני שנה התיק שלכם היה היום אחרי צבירה של עשרות אחוזים:
NVDA stock
EPAM stock
חפשו אותם בגוגל ותראו איך החברות החזקות והמבוססות האלה עלו בשנה האחרונה, משאירים את המדדים הרחק מאחוריהם... (ושוב - אין כאן שום המלצה לקנות אותם ספציפית)

אני למדתי את השיטה לניתוח חברות במסגרת קורס אינטרנטי ששמו "מגע מידאס", קורס יקר ששווה כל שקל לדעתי, אבל אפשר גם ללמוד את עיקרי הדברים לבד בספרים שונים כגון "המשקיע הנבון", "הספר הקטן שמכה את השוק בגדול" ועוד בז'אנר, שכולם מבוססים על שיטתו המצליחה של ווארן באפט בהשקעות שלו.

לדעתי שווה להשקיע כמה שעות, אפילו כמה ימים בשנה, בשביל לקבל תשואה גבוהה בהרבה - אבל בעיקר בשביל לקבל שלווה ברגעים שבהם כל השוק לחוץ... כי גם אם המחירים נופלים לרצפה - חברות טובות ממשיכות לעבוד...

ד. אני גם במיטב דש טרייד, אחלה ממשק ושירות לקוחות לדעתי ועמלות זולות. יש גם אפשרות לפתוח קרן השתלמות בניהול עצמאי - מה שנקרא IRI.
וכי אלטשולר שחם לא יודע לבחור מניות? ומה לגבי פסגות?פשוט אני..
וילין לפידות? הראל, הפניקס, מנורה, מיטב דש?
אף אחד מהם לא מכיר את השיטה הסודית?

הרי כל בתי ההשקעות הנ''ל הרוויחו בשנים האחרונות פחות מתשואת המדד, למרות שהם מחזיקים את מיטב המוחות בשוק.

כמו שכתבתי, כלכלנים רבים סבורים שאין שום אפשרות להכות את השוק לאורך זמן, תהא השיטה אשר תהא.

לבחור מניות לבד זה דבר מסוכן הרבה יותר מאשר להשקיע כסף שלווית, ורבים וטובים כבר נפלו כך.
רבים וטובים נפלומשקיע אקטיבי
בלבחור מניות כי הם "שמעו מחבר", או כי הם "הסתכלו בגרף". לא כי הם השקיעו מינימום קריאה של ספר-שניים בנושא ויומיים עבודה שיטתית במחקר של חברות.

באותה מידה רבים וטובים נפלו כי הם השקיעו על עיוור בקרנות סל וברגע שהשווקים ירדו בקורונה הם ברחו עם הפסדים עצומים... אז היו מעטים כמוך שהחזיקו מעמד ו"רק" הפסידו כמה לילות של שינה ללא שום סיבה אמיתית. אבל הרוב, שלא באמת מבין מהי השקעה, ולמה המחירים נופלים בבורסה - יישבר ברגעי חולשה. וחבל...

בכל אופן המטרה העיקרית שלי לא הייתה שאנשים ילכו בדרך שלי שהניבה לי עשרות אחוזים בשנה, אלא שאנשים יפעלו בשכל, שילמדו על השוק ולא רק על אפיקי ההשקעה הקיימים בחברות השונות - ומעלה הכל שלא יעשו צעדים חסרי אחריות כמו להשקיע כספי הלוואה!...

ואם מישהו בעקבות ההודעה שלי ייגש לאחד מהספרים שהזכרתי ויחכים קצת (או לקורס שאני למדתי בו) - לא חושב שהוא יתחרט... חושב שיש הרבה יותר מה ללמוד מבנג'אמין גרהם וווארן באפט מאשר מאשר מאלטשולר שחם עם כל הכבוד...
נכטן, תלמד מבאפט, אל תנסה להכות את השוק כי השוק יכה אותךדוד100
אני חוזר בי מהביטוי להכות את השוקמשקיע אקטיבי
כנראה אנשים חושבים שהדרך להכות את השוק היא להצטרף לקרנות גידור, לבחור באופציות, או לקנות ולמכור כל היום. זה להשקיע בסיכון גבוה.

נגד זה באפט יוצא.

אם אתם לא מוכנים להשקיע כמה ימים מחייכם בהשקעת הכסף שעבדתם בשבילו במשך שנים - כנראה שהפתרון בשבילכם הוא להשקיע בקרנות סל. בתקווה שלא תמכרו בהפסדים ברגעי משבר היסטוריים...

אני דיברתי על קנייה של 5-6 חברות לאחר מחקר עומק שלהם, והחזקה שלהם לאורך זמן.

תהיה בטוח שזה מה שהביא לבאפט את ההצלחה שלו, בחירה נכונה של חברות לטווח ארוך. לא השקעה בקרנות סל... יש איתו מספיק ראיונות באינטרנט... ומספיק מידע בויקיפדיה...

הכתבה שהבאת רק ממחישה את מה שאני אומר - אם ההבנה של אנשים מתבססת על כתבות בכלכליסט - אז חבל... 2 הספרים שהבאתי בתור דוגמה כנראה עולים הרבה פחות מהסכום שאנשים כאן משקיעים...

ושוב - אם כולם פה נעולים על קרנות הסל למיניהם - בהצלחה רבה!
רק אל תשקיעו כסף שלוויתם! ואל תשקיעו את כל כספכם. לא סתם אמרו חז"ל לעולם ישלש אדם מעותיו...
הערה חשובה6554433
הנקודה לא להלוות כבף להשקעות
נכונה ביותר
בטח בתקופתנו .
לא מן הנמנע שנוכל לקבל עליית ריבית, אני לא מדבר על ההשלכות של זה על יוקר ההלוואה בלבד אלא על ההשפעה של זה על שוק המניות, על ההאטה והמיתון שהעולם מקבל. חושב שיציבות כלכלית עומדת בראש ובראשונה לפני הרצון למנף את חשבון העו"ש.
בטח ובטח בתקופה בה היציבות הכלכלית היא הגורם הכי חשוב שיש.
והאמת?
אם מישהו לחוץ ופוחד שהשוק יברח, אז לא,
שוק המניות בארה"ב כבר ברח מזמן. עכשיו שאני רואה שהבורסה בכותרות אני נזכר במשפט :קנה את השמועה, מכור את החדשות.
והשוק בארץ?
זה לא סוד שבארץ צריך לבחור דברים בפינצטה, הבורסה פה מבוססת בעיקר על נדלן ופיננסים, מישהו עם ראש על הכתפיים רואה פה יציבות?
אני לא. ואם כן -תאירו את עיניי.
וגם בתוך הנדלן יש המון תחומים וחברות יציבות יותר ויציבות פחות ככה שהקשעה במדד יכולה להיות לא אפקטיבית.

חושב שבחירה בחברה עם איתנות פיננסית ורלוונטיות לשנים הקרובות היא בחירה מושכלת יותר כפי שציין המשקיע האקטיבי, או בחירה בסל של סקטור ספציפי.
הנתונים האלה חשובים כי עוד חורף לפנינו ומי יודע מה יביא איתו.

האם זה אומר עוד מפולת?
לא יודע, אבל צמיחה? בחברות ספציפיות בלבד.

טובי המוחות של ישראל נכשלו כי הם "שמעו מחבר"?פשוט אני..

כל בתי ההשקעות בישראל נפלו אל מול המדד בשנים האחרונות, וכל זה כי הם לא קראו את הספר שאתה מדבר עליו?


ענווה.

מחילה, אין לי מה להתנגח יותר.משקיע אקטיבי
נרשמתי לכאן בעיקר כדי להזהיר אנשים שלא ישקיעו את כל כספם במניות וקל וחומר בן בנו של קל וחומר שלא ייקחו השראה מכך שהשקעת כספי הלוואה.

אם מנעתי ממישהו לעשות זאת - אני שמח שנרשמתי.

מעבר לזה, שיתפתי מניסיוני האישי, גם למקרה שיעזור למישהו - וגם כדי שלא יחשבו שאני סתם אדם שפוחד מהשקעה במניות, ולא יקשיבו לעצה הנ"ל שהיא עצה פשוטה מאוד של שכל ישר, אך אפשר לעבור עליה בלי בעיה כפי שאתה עשית...

אני ברוך ה' השקעתי כספים שאני יכול לספוג הפסד שלהם - וב"ה אני רואה תשואה של עשרות אחוזים. לא רואה צורך לתת קונספירציות והסברים למה מנהלי ההשקעות הסטנדרטיים לא נותנים תשואה כזאת...

בהצלחה לכולם, תהי ברכת ה' עליכם!
לבתי השקעות6554433
אין אינטרס מהותי להכות את השוק.
הם מנהלים כספים של הציבור הרחב
רוב הציבור לא מבין בהשקעות, לא יודע בסיס,
חושב שזה קזינו.
בתי השקעות מוכרים לאנשים יציבות,תחושה שהכסף בידיים טובות ולאנשים זה מספיק.
ממש לא נכוןפשוט אני..

כל בית השקעות רוצה להצטיין, כי המון אנשים בוחרים בכל שנה את בית ההשקעות שלהם לפי טבלאות התשואות של השנה הקודמת.


אתה יכול למצוא ראיות בחיפוש פשוט בגוגל, למשל על הצמיחה המטורפת של ילין לפידות כשהם השיגו תשואות מעולות, ואחר כך קצב הגידול האסטרונומי של אלטשולר שחם כשהם היו מובילי הטבלה...

ממחקרים שנעשו בנושא, אין אף משקיע שמסוגל להכות את השוק לאורךספק
ו-א-ו- איזו השקעה!!! כל הכבוד לך!!!נגמרו לי השמות

בטוחה שיעזור להרבה מאוד אנשים

ישר כוח עצום!

תודה 🌷פשוט אני..אחרונה
בעיות שכניםggg

יש לנו שכן מבוגר שגר לבד, בן אדם נחמד וגם נדיב עם הרבה חסד. אלא שבזמן האחרון הוא התחיל לשמוע פודקסטים או שאולי זה טלוויזיה בתוכניות של דיבורים, לא יודעת מה, הוא שומע ממש חזק עד שזה נכנס לנו לסלון ואני משתגעת מהרעש הזה. זה כמה שעות ביום לפעמים ואני פשוט מתחילה לסגור חלונות מרוב יאוש (אבל זה לא לגמרי עוזר).

ממש לא נעים לי לגשת ולדבר איתו. אולי הוא יעלב, אולי הוא לא שומע כל כך טוב. אני לא יודעת מה הסיבה לשמוע כלכך חזק. מה עושים?

מן הסתם, לדבר איתו זה השלב הראשוןפשוט אני..

ואם לא נעים לדבר איתו,

אז פשוט תתרגלי לרעש...

אם הוא אדם טוב ונעיםמתואמת

אז מן הסתם הוא עושה את זה לגמרי בחוסר מודעות, והוא ישמח שיאמרו לו אם מפריע.

פשוט לגשת אליו, לומר לו בחיוך שאתם נהנים לשמוע לפעמים את מה שהוא שומע, אבל לפעמים העוצמה קצת מפריעה לכם, ואוחי אם אפשר לשמוע באוזניות - זה יהיה מבורך.

קצת לא נעים ברגע הראשון, אבל הבעיה תיפתר בסוף.

וכמובן, תמשיכו לשמור איתו על יחסי שכנות חביבים ופתוחים גם אחר כך, כדי להראותלו שאין לכם בעיה איתו, אלא שמדובר רק במשהו נקודתי שרציתם לפתור.

אם הוא מבוגרמתיכון ועד מעון

אולי יש לו ירידה השמיעה ולכן לא שם לב שזה כ''כ חזק

ננסה לדבר איתו. בטח אשלח את בעלי..ggg

השאלה היא כמה מבוגר..קל"ת

😅 50/60 או יותר 80/90?

אם הוא מאד מבוגר אז לא הייתי פותחת את זה מולו גם אם הוא מאד סימפטי..

לנו יש רעש של סקסופון מהשכן..רוצה להתחלף?😜

נראה לי מעל 80ggg

יש לנו שכנה מבוגרת ששרה עם הגברהחושבת בקופסא

בתחלה חשבנו שהיא שמה שירים, אבל הכל אותו קול. יש פלייליסט קבוע שכולל שירי ארץ ישראל הישנה והטובה, let it go, רק תפילה אשא, הלוליה hello silence my old friend, ועוד כמה קלאסיקות מלפני 15 שנה מינימום.

בעיקר בימי שישי או בערבים. אנחנו לא יכולים לצפות את זה. אם אלו היו שירי מסיבות אולי היה לנו יותר אומץ, אבל כרגע אנחנו לגמרי מתפדחים לדבר איתה על זה.

גם מה נעשה? בזמן שהיא שרה היא בטח לא תשמע דפיקות בדלת, ובזמן אחר זה לא קשור.

מצטרפת לשאלה.

כמורה לליקוי שמיעהחיוך2019אחרונה

אני משערת שיש לו ירידה בשמיעה ולכן הוא לא שם לב אפילו שזה כל כך גבוה. אם זה מאד מציק שווה לדפוק להתעניין בשלומו ליצור קשר נעים ואז בעדינות לעלות מודעות שלו לעניין. אולי יש לו מכשירי שמיעה ואיתם הוא יכול לשמוע בפחות ווליום? אולי לשמוע באוזניות? אולי בשעות שיותר נוחות?

זה שיח שצריך קודם להגיע ממקום חברי ומתעניין וממקום מכבד לנסות למצוא פתרון

מחפשת המלצה לצימר ברמת הגולןשלומית.

לזוג.

תודה רבה!!

דיווחים על הטרדות ע"י הניק מתלבט34נגמרו לי השמות

שלום לכולם,

שימו לב כי התקבלו כבר 3 דיווחים בפרטי על הטרדות מצד הניק "מתלבט34".

הוא נחסם כעת מהפורום.

אך זה כמובן יכול להיות גם שלל ניקים אחרים

והוא כמובן יכול להחליף ניק בקלות.

אז רק הזדמנות נוספת להזכיר את שלל הסכנות במרחב הוירטואלי בכלל ובפורום בפרט.

בין ע"י ניק שמזדהה כגבר

בין ע"י ניק שמזדהה כאישה

בין ע"י ניק ותיק

בין ע"י ניק חדש

בין ע"י פותחי שרשור שלכאורה תמימים ורק רוצים מידע והתייעצות אך כוונותיהם רעות

בין ע"י מגיבים לפותחי שרשור שלכאורה תמימים ורק רוצים לעזור או לשאול אך כוונותיהם רעות.

וכל היתר

לצערנו זו תופעה לא קטנה כלל

אז כל אחד וכל אחת מאיתנו שומר על עצמו ונוקט משנה זהירות.

זה באמת יכול לבוא בכ"כ הרבה מסיכות / בילבולים / הסתרות / חוסר כנות / זיוף / מניפולציה / תמימות במסווה / רצון לעזור במסווה / וכן הלאה.

שיהיו רק בשורות טובות ב"ה 🙏

תודה!!אונמר

תודה על התזכורת החשובה. במרחב הווירטואלי לא תמיד אaibrainora

תודה על התזכורת החשובה. במרחב הווירטואלי לא תמיד אפשר לדעת מי עומד מאחורי הניק ומהן כוונותיו, ולכן חשוב לשמור על גבולות ולא לשתף פרטים אישיים, תמונות או מידע רגיש עם אנשים שלא מכירים באמת. אם מישהו מטריד או גורם לאי־נוחות, כדאי לתעד, לחסום ולדווח למנהלי הפורום. אפשר להיות פתוחים ולעזור לאחרים, ובו בזמן לשמור על עצמנו. 🙏

אם הוא ניסה להתחילאנוני.מית

אז הוא ממש גרוע בזה.

נכון, אבל זו תזכורת חשובה גם במקרים כאלהנגמרו לי השמות

וגם במקרים הרבה יותר מורכבים / מבלבלים / לא ברורים / שכוללים בתוכם ניסיונות יותר עדינים או הדרגתיים במסווה כזה או אחר של עזרה / רצון טוב / הבעת מצוקה / שיתוף / התייעצות / פנייה כאישה ובאמת עוד אינסוף אפשרויות. הכל מהכל ובכל דרך שהיא.

אז המעט שנוכל לעשות זה לשמור על עצמינו, לנקוט משנה זהירות מול כולם, ולהזכיר ולרענן לעצמנו את החשיבות.

הקב"ה נתן לבני האדם כ"כ הרבה כוח ויכולת וזה באמת כ"כ מצער שיש שבוחרים להשתמש בזה לרע. הלוואי שכל אדם יתחבר לטוב שבו, לחלק אלו-ה ממעל שבו, וישתמש בכל כוחותיו אך ורק לטוב.

ב"ה שנזכה כולנו להשתמש רק לטוב בפלטפורמה הזו ובכלל 🙏

התקבלו עוד דיווחים גם על הטרדות מהניק "מסתפק"נגמרו לי השמות

ובכלל יש שלל ניקים.

יש כאלה שזה ממש שיטה אצלם - כל גולשת באשר היא לשלוח לה הודעה ולנסות את "מזלם".

וכאמור זה יכול להיות כל אחד/ת. על שלל הניקים השונים.

הדמיון בין מתלבט למסתפק חחאונמר

לפחות שיהיה מקורי

אני צנצנת של נעלייםאנוני.מית

אם הוא הצליח להתחיל עם מישהי

אין דבר כזה צנצנת של נעלייםאדם פרו+

אין לך דבר כזה מצחיק?אנוני.מית

לפעמים יש אנשים בעולם (מסתפק?) שכנראה מאחסנים את המוח שלהם בצנצנת ועובדים בלעדיו.

יש לנו רשימה של כל מיני יצורים כאלה🤦‍♀️יעל מהדרום

לק"י

אבל באמת שחשוב להיות עירניים.

ובכללי מי שפונה באישי לאשה נשואה, לגבי דברים שהיא כתבה בפורום, זה לא לעניין.

(לא מדברת על אלה שפותחים בשיחה חברית, כאילו שהם חברים... שזה ברור שזה חשוד).

גם לי הוא שלח הודעה..קל"ת

כן לצערנו זו תופעה רחבת היקףנגמרו לי השמות

גם הניק "חוזר" מטריד באישייעל מהדרום

אם הייתי מתפרנס מייעוץ לגברים נואשיםמשה

הייתי נרשם פה עם ניק של אישה, מגיב קצת בפורום, מחכה להם שיבואו ומגיב להם עם פרסומת.

למה, למען ה', הם לא מתעסקים בעצמם??הר את ישאחרונה

בעל שנופל באינטרנטכאן להתייעצות

גיליתי לאחרונה שהבעל שלי במשך שנים נכנס פעם בכמה זמן (יכול להיות פעם בכמה חודשים/פעם בשנה…תלוי ) באופן יזום לאינטרנט בעבודה (אין סינון) או בבית כשעובד מהבית במחשב של העבודה ומחפש תמונות של נשים בבגדי ים מינימליים ושופך זרע לבטלה; לא יודעת איך להגיב לזה; מבחינתי זה סוף העולם; מרגישה נבגדת; אשמח לשמוע דעות לגבי הסיטואציה

נושא שעלה פה בפורומים רק 9859789 פעמיםאוהב את ארצי

ומזה אפשר להסיק את היקף התופעה הנוראית והמצערת.

שהרבה מהגברים (מבין אלה שבאמת לא רוצים את הטינופת הזו, אך מתפתים בכל זאת, כלומר רובם הגדול של הדוסים, ולא רק), היו מעדיפים יותר מעורבות, שותפות ותמיכה מצד האשה שלהם עם היא מגיעה עם הרבה מאד הבנה, הכלה, אמפתיה, אמון, סבלנות, רצון אמיתי לעזור, ואהבה בלתי מעורערת.

אך בפועל הרבה מהנשים לא מסוגלות לכך או לא מעוניינות בכך. בהחלט אפשר להבין זאת, לדעתי זה חבל, אבל מה לעשות.

זה כואב, מאד. גם לאיש, גם לאשה - השאלה מה עושים אחרי שנותנים זמן לכאוב את הכאב, ומתפנים לחשוב מה הלאה?

לפעמים אופן יזום זה אשליהנקדימון

"אש בבית עמרם", ולא לחינם אמרו שאין אפוטרופוס לעריות. זה לא אומר עלייך שום דבר, זה הדבר הראשון הכי חשוב בסיטואציה הזו.

עכשיו צריך למצוא תהליך שדרכו עובדים על פיתוח הרגלים חדשים וחיזוק האיפוק והשליטה העצמית. יש מי שזה אצלו עם אוכל, יש מי שזה אצלה עם שופינג, ויש מי שזה קורה להם בנושאים הרגישים האלה.

הכאב מובן, והכאב גם מותר. את זה בכל מקרה אין טעם להכחיש.

אין לי כותרת... באמת שלא..יהודה בר

איך אפשר לתת כותרת לנושא כל כך עמוק, כואב ומורכב??

אי אפשר.

למעשה:

-אין דבר יותר כואב בעולם מאשר שתי השורות שכתבת. אפשר לבכות על זה שנים. זה הדבר הכי עצוב וקשה שיכול לקרא לך..

-תדעי לך שלעולם נשים לא יבינו את תפיסת העולם של גברים באמת על הנושא הזה. וגם אם יבינו לעולם לא יכילו.. אולי רק אם תלמדי פסיכולוגיה מינית...

הגבר שלך לא ממש בוגד בך. הוא אוהב אותך הכי בעולם.. הוא רק מתמודד עם גירויים שחזקים יותר מכל הרגשות שלו ועובדים רק על הביולוגיה שלו. תקראי שוב את המשפט האחרון. הכוונה היא שאת לא -לא מספיקה לו. הוא לא חושב שאת לא יפה או לא חלילה לא -לא אוהב אתך מספיק. כשגבר צופה בדברים מיניים זה הרבה פעמים מנגן לו רק על הביולוגיה, על התאווה והגוף. זה נטול כל רגש. זה מלא ומוצף תאווה, אבל לא רגש. הרגש שלו תמיד יהיה שמור רק לך. כשהוא נפל הביולוגיה שלו גברה. זה הסיפור.. (מקווה שאני מספיק ברור)

חשוב שתביני אותו! -עד כמה שאת מסוגלת... העולם פיתויים וגירויים שמציבה המדיה היום בפני גברים היא לא נתפסת בעוצמתה. ותדעי לך שאם הוא -כמו שכתבת, נופל רק פעם בהרבה זמן (בתקווה שזה אכן כך ולא בעוד מקומות) זה אומר שהוא ממש עובד על עצמו ומשתדל שזה לא יקרה וכנראה שברגע חולשה נפשית או פיזית, עייפות, הוא לא מצליח ונופל.

אני חושב שזו תעודת גיבור במובן מסויים.. אם הוא נופל רק פעם מכמה חודשים הוא גיבור! שלא תחשבי. אני כלל לא מנרמל את המעשים שלו. זה בעייתי ונוראי לחלוטין. ממש! אבל אם את עושה זום אאוט רגע; תביני, בעלך לא הכי צדיק כמו שרצית או דימיינת. יש לו יצרים והוא נופל. אבל שימי לב! הוא לא "שה תמים", ודווקא בגלל זה: עם זאת שהוא חשוף לעולם הגירויים והתאוות שמציעה המדיה, הוא משתדל וכל כך נלחם לא ליפול, ורק פעם ב.. נכשל. דעי לך שאנשים שחשופים לעולם הזה שמציעה המדיה בדרך כלל מכורים ונמצאים עמוק עמוק בלופ בתוך התוכן הזה. שוב, אני לא מצדיק אותו כלל. אבל רק חשוב שתביני שהוא בתוך מלחמה. הוא לא אוהב את המקום בו הוא נמצא.

דעי לך שזו התמודדות קשה ביותר. "ה"התמודדות של הדור שלנו!!

-אם זה ממש ממש מפריע לך, ונשמע שזה כן, תתייעצי עם רב או יועץ זוגי העוסקים בתחום. חשוב שזה יהיה מישהו עם הבנה עמוקה בנפש האדם ובעל רחבות אופקים. ולאחר מכן אני חושב שאת צריכה לפתוח את הנושא אתו. כן, עם בעלך. אבל לבוא עם מאסה פסיכית של הכלה, הבנה, קבלה. אפס שיפוטיות!!! אפס!!!

אני חושב שרק אם תיגשי איליו ככה, את תצליחי בעז"ה, ואת הולכת לתת לו את המתנה הכי גדולה שנתת לו בחיים.

תגידי לו שאת מבינה אותו ואת ההתמודדות שלו. יודעת שזה קשה. יודעת שזה לא אתה ולא קשור לכל הטוב שביניכם.. אבל את רוצה שביחד הוא ייצא מהג'ורא הזו...

-הכול בהשגחה פרטית! לא סתם את נשואה לגבר הזה, עם ההתמודדות הזו. ולא סתם גילית את זה; כנראה שיש לך שליחות מטורפת שרק את יכולה לעשות. ואת בעז"ה תעשי את זה, ובגדול!

אני לא מכיר את המכלול והמבנה, לכן אני שוב מדגיש: חייבים להתייעץ לפני עם רב וכדומה. מה שכתבתי זו דעתי הענייה. אני לא יועץ ולא רב, ולא עם ניסיון בתחום. רק אדם שחושב קצת ושעבר הרבה. כך שייתכן ואני טועה לגמרי...

אבל מה שבטוח את חייבת לשים בצד את כל החששות, הפחדים הבושה. להיות לביאה. לקחת את החיים שלך והזוגיות והבית שלך בשני הידיים, ולהגיד לעצמך ולאלוקים: "אני מנקה לך ומטהרת לך את המשכן לשכינה שבביתי". "אנא ה' עזור לי!"

מאחל לכם את כל ההצלחה שרק אפשר.

זכרי: ירידה צורך עלייה!

העניין שיש לזה גם השלכותכאן להתייעצות

הייתי חוזרת מטבילה והיה נוגע פעם אחת ואז לא מתקרב אליי שבועיים. זאת אומרת שהיה השלכות למעשים שלוִ . ולא הייתי מבינה למה לא מתקרב אליי.

זה נשמע יותר מורכב...יהודה בר

את באמת חייבת להתייעץ עם מישהו..

היום אפשר למצוא -ובוודאי שמגזר שלנו, רבנים כל כך אנושיים. כל כך חדי מחשבה ויחד עם זאת בעלי רגישות.. אני בטוח שאם תרצי תמצאי מישהו כזה.

את חייבת. כמה שזה יהיה לא נעים והכל...

והעיקר להיות חזקה. לקחת נשימה לפני כל צעד ולדעת שה' שם אותך בתוך הסיטואציה ויש לך את הכוחות לעמוד בזה.

את רוצה טוב, אז זה מה שיהיה בסוף.

בטוח!!!

לא לדאוג, לא לדאוג...

בשורות טובות והצלחה רבה..

אויש, ממש כואבשוקולד פרה.

מה הוא אמר לגבי זה?

מצטער אבל נופל שובכאן להתייעצות

ולא מבין ממה אני כל כך פגועה. ולמה לא ממשיכה הלאה ושוכחת מזה כי מבחינתו הוא השתנה ולא יעשה את זה שוב. חייבת לציין שלפני 3 חודשים נפל. הבטיח שלא יקרה שוב. ושבועיים אחרי שוב נפל. ועדיין לא מבין למה אני פגועה .

אני מנסה להבין האם כל אחת הייתה מרגישה פגועה ונבגדת או שאני דרמטית ?

ואני מתעלמת מההשלכות ושמה אותן בצד ושואלת רק לעניין עצם המעשה. שלמרות שנשוי מחפש יזום תמונות. זה מרגיש לי זלזול וחוסר כבוד אליי.

את מתארת התמכרותנקדימון

ניסה לעצור ולא הצליח, הבטיח ושוב נפל - קוראים לזה התמכרות. הדרך החוצה מצריכה עזרה מקצועית.

אם כלל החיים שלכם הם טובים, אז זה לא שהוא מחפש אישה אחרת אלא הוא מחפש את ה"סם" שלו. אם הקשר ביניכם הוא תקין מצד עצמו אז באטתה מידה הוא יכל להתחיל לעשן. זה לא בגללך וזה ממש לא שייך לחוסר כבוד כלפייך. כשאדם מכור אז זה פשוט לא בשליטתו גם אם הוא חושב שזה תועבה.

לא כל נפילה לפיתוי היא התמכרותכל היופי

אדם שמבטיח לעצמו שלא יאכל עוד מתוקים ואז אוכל עוגייה אחרי שבועיים שלא אכל, מכור למתוק? או פשוט יש פה פיתוי שלא הצליח לעמוד בו?

בעיניי הנקודה הבעייתית פה היא שלא נוגע בה אחר כך.

כלומר אם נשים לרגע בצד את מה הוא עושה, ונתמקד במה זה משפיע עליה, שם יש עבודה וזה בעיניי הפן החשוב, הפגיעה בזוגיות.

כי עצם המעשה הוא התמודדות שלו מול עצמו. ואם פותחת השרשור הייתה אומרת שזה לא משפיע עליה בשום צורה אבל היא נגעלת או מרגישה נבגדת וכו' הייתי אומרת לה לעשות עבודה פנימית מול עצמה, לעשות הפרדה בין המעשים שלו אל היחס שלו אליה.

אבל ההשלכה המיידית היא פגיעה בזוגיות ולכן זה בעייתי.

אני מסכים שיש פה גבול עדיןנקדימון

זו שאלה מה קרה לפני שקיבל על עצמו לא לאכול יותר מתוקים. ואנחנו יודעים שמיניות היא כוח קצת אחר מתשוקה למתוק.

אבל אני מקבל את הזהירות שלך.

להתמכרות יש תסמינים מסוימיםנעמי28

לא כל מי שלא מצליח לעמוד במילה שלו, הוא מכור.

במיוחד אם הוא הבטיח רק בגלל הכעס שלה בלי רצון אמיתי ויצא מנק הנחה שהיא לא תגלה.

ואפשר לבדוק אותם בשאלון די פשוט של 12 צעדים.

למשל בהתמכרות תמיד תהיה הידרדרות מדברים קלים לדברים חמורים יותר.

למשל כפייתיות, למשל שלא בהכרח יש לה קשר לסיפוק המיני בזוגיות (כלומר יכול להיות מצב שהיחסים מעולים ועדיין יש התמכרות)

שלמשל תסמיני גמילה מסוימים למי שמנסה להתנקות.

היד באמת קלה על המילה, מצד שני יש הרבה מכורים שלא מודעים לעצמם.

את לא דרמטית.אונמר

תרגישי בנוח עם הרגשת הנבגדות.

זה אמנם לא בגידה. ובאמת כמו שכבר כתבו זה נפוץ מאד.

אבל זה לא מצדיק או מכשיר או אומר שזה פחות פוגע ומשפעל.

מבינה אותך ממש.

וכמו אלה שהגיעו - ממליצה ממש להתייעץ. ובאמת נשמע שהוא מכור ולא מצליח להפסיק ואז כדאי לבדוק תהליכי גמילה.

בהצלחה ממש!!

וגברים לעולם לא יבינומישהי נשואה

עד כמה זה פוגע באשה

השאלה האמיתית היא מה דעתך לגבי זה ולא האם זה בסדר.משה.ב

קודם כל זה שאת מרגישה שזה כמו בגידה עבורך, זה בסדר, ככה את רואה את הדברים ואת יודעת מה את רוצה בזוגיות שלך.

זה משהו שגילית רק עכשיו ויכול להיות שהוא לא רואה את זה בתור משהו גדול במימדים שאת רואה את זה, אז פשוט תדבררי את עצמך מולו ותגידי לו בלי לתקוף(כי הוא לא מודע לרמת התסכול והאכזבה שאת חווה כרגע), שגילית את זה לאחרונה, שזה מאוד מפריע לך, תסבירי לו גם למה זה מפריע לך ותשאלי מה גרם לו לעשות את זה?

תפתחי איתו את השיחה בצורה כזו שתיתן לו את האפשרות להגיב לך כדי שתייצרו שיח אמיתי ולא שיח עמדות, כי יכול מאוד להיות שיש בעיה יותר עמוקה שמפריעה לו(לא שזה מצדיק את המעשה) והיא זו שגרמה לו לעשות את זה. - ככה גם תעמדי על מה שמפריע לך וגם תשתמשי בזה בשביל לשפר את הזוגיות שלך.

חשב ללכת לטיפול בעניין?advfbאחרונה

לפני זמן מה נתן מאיר פרסם כתבה במקור ראשון על כך שהיה מכור לתכניים מיניים והיום הוא מטפל בתחום. ממליץ לפנות אליו או לכל מישהו שהוא בר סמכא בתחום.

נפלתי אחרי תקופה ארוכהדתלש דוס
עבר עריכה על ידי מנהל בתאריך ו' בחשוון תשפ"ז 19:33

אחרי כמה שנים של שליטה השבוע זה שוב קרה.

כאבי בטן חזקים שלא היו במציאות, והנה אני במיון, והנה רופא לוחץ על כל מיני מקומות בבטן בשביל להבין מאיפה הכאב, ויש לי עירוי ולוקחים בדיקות דם ושתן שחוזרות תקינות, והנה עושים לי אולטראסאונד, והנה לא מוצאים כלום אז עושים לי סיטי, והנה משחררים אותי הביתה בלי שום אבחון ורק אומרים לי להקפיד לשתות הרבה ולחזור אם זה קורה שוב...

וכשיצאתי משם בלילה אל הרכב הייתי מותש. לא הבנתי למה עשיתי את זה. כעסתי על עצמי. והייתי מותש מכל הבדיקות והתורים וההמתנה ליד אנשים שחולים באמת ומשתעלים ללא הפסקה.

וגם לא באמת קיבלתי תשומת לב כי הייתי סתם עוד בנאדם שהם רצו כבר לשחרר כדי שתתפנה מיטה. והכל היה קר. אבל כל זה ניתוח של אחרי האירוע. בזמן אמת לא יכולתי להפסיק. לא יכולתי לוותר על ההצגה. לא יכולתי לוותר על הרופאים שבאים ומתייעצים וקוראים לרופא הבכיר כדי שיסתכל בעצמו.

אבל בסוף פשוט הייתי מותש מהמקום ומותש מעצמי.

עד הפעם הבאה.

❤️שבורת,לב

קודם כל חיבוק.

כתבת מדהים.

אתה כותב עם המון מודעות.

היית בטיפול?

אתה יודע מה עומד מאחורי זה?

כל הכבוד שידעתמתנחל חייכן

לדברר את זה, את הכאב

הכתיבה מזכירה לי הרבה התמכרויותפשוט אני..

לשומן ופחמימות,

להימורים,

לצפייה בתכנים מיניים...

לאו דווקא מניסיון אישי או מקצועי אלא מקריאה על חוויות של אנשים אחרים...

התחושה שבזמן אמת אתה לא יכול לעצור את עצמך, ורגע אחר כך מגיע הכעס ו''למה עשיתי את זה'' והייאוש, וההבנה שלא באמת קיבלת את מה שרצית...

כתבת בעבר שגם אשתך לא יודעת. אולי כדאי לספר לה? אולי כאשר מגיע הייצר, אם תשתך תדע על כך אז היא תוכל לעזור לך לנתב את זה למקום חיובי במקום למקום שפוגע בך?

נשמע קשה.

חיבוק.

לא הבנתי.. כיף לך ללכת למיון?חיוך2019

זה דיי סיוט. מה זה נותן?

ובכלל צריך הפניה למיון, לא?

תסמונת מינכהאוזןפשוט אני..

הוא כתב על זה בעבר, אפשר לראות בכרטיס שלו.

ומה הבעיה לקבל הפניה למיון אם מתלוננים על כאב בטן חזק?

כמה שנים זה מדהיםנקדימוןאחרונה

תקרקע את עצמך מחדש, ותמשיך קדימה.

שנים שלמות לא נעלמות רק בגלל פעם אחת. שנים של מוח לומד, שנים של חיזוק עצמי, שנים של הצלחה - זה מדהים!

מכורה - יש עוד כמוני?לילה שולה

אני חדשה אז מרשה לעצמי להשתמש בזה לביטוי נועז

אני מכורה לאינטרנט ולתקופות גם לפורנו

זה עוד מלפני החתונה (נשואה עם ילדים)

עברת ילדות לא הכי פשוטה

ויש לי הנחה שזה לא הגיע אלי סתם

אני כל כך לא רוצה להיות איפה שאני נמצאת

לא טוב לי, בא לי לעזוב הכל ולברוח

אני מרחמת על בעלי שהוא לא יודע אפילו מזה

שונאת את עצמי על מה שאני, מי שאני, על עצם הקיום שלי

שבעלי לא מקבל אישה שהוא רצה, לילדים אין אמא כמו שצריך ומגיע להם

מה אני עושה פה בעצם?

לפעמים אני חושבת על זה רציני, לא רוצה לחיות ככה

רוצה להגאל מהדבר הגועלי והמייסר הזה

להיפטר מהסוד המעיק

ראיתי פה הרבה אשכולות של נשים שמספרות מהצד השני

אבל אולי כן יש כאלו שהם כמוני?

קשה לי נורא

אני רוצה הזדהות

אני רוצה עזרה

לא יודעת ממיל בקש

אני בעז"ה אתחיל טיפול גם על עוד דברים (לכן בעלי יודע מהטיפול)

לא יודע אבל שאני רוצה לטפל קודם בזה

טוב, פרקתי קצת

מקווה שיהיה לתועלת

יש תוכנית חינמיתנעמי28

של 12 צעדים, היא נחשבת עם יעילות גבוהה.

תקבלי שם גם הזדהות וגם עזרה.

אוליoo

להתחיל מזה שלגלוש ולצפות

זה לא דבר נורא

ובכלל ספק אם זה כזה גרוע

ואז חמלה וקבלה עצמית

כבר משפר את איכות החיים

וזה בסדר שיש סודות

לא על כל דבר שעושים

מישהו צריך לדעת

ואז להמשיך עם הבנה איזה שינוי רוצים לעשות

ולחפש דרך עם יעדים ראליים

תיוג - עזרהלילה שולה

מישהי יודעת איך אני מגיעה למשתמשת פה?

איך מתייגים?

משתמשים בסימן של @סיר לחץ

למשל "@ סיר לחץ" אבל בלי רווח בין השטרודל לשם המשתמש שאת מקלידה, ואז בוחרת מתוך הרשימה הנפתחת.

@סיר לחץ

חיבוק גדול. את ממש לא לבד בקושי הזה . ממליצה להכנסאורין

לאתר של מאור קפלן. מניחה תמצאי מענה, כי עוסקת גם בנושא הזה.

מאור קפלן – עמוד 2 – להאיר מיניות בריאה

כמו כל התמכרותמשה

לחפש איזה חלל היא באה למלא.

ומתי את נתפסת לזה. כלומר, מתי יש לך צורך לברוח.

והכי חשוב אהבה וקבלה עצמית. גם במצב הקיים.

לפי הסטטיסטיקות את ממש לא היחידהאוהב את ארצי

הרבה מאד מאד גברים

והרבה נשים

גם הם בצרה הזו.

אך הידיעה הזו טובה רק אם היא מחזקת, ולא להיפך חלילה.

ממליץ לך לא להתפתות מדברי מי שמטילה ספק עד כמה זה נורא. זה בפירוש נורא. אך יש תקווה, ומנסיון אישי - החיים הרבה יותר יפים אחרי שנגמלים.

מצויין שאת רוצה עזרה.

יהי ה' בעזרך.

אל נא תשנאי את עצמך, אך בהחלט כן תשתדלי לשנוא כמה שיותר את הטינופת. השנאה הזאת היא חשובה, ונובעת מאהבה גדולה לטוב.

בהצלחה אחות יקרה.

כמו שכתבו לך - צעד ראשון אל תשפטיאונמר

את שופטת את עצמך מאד לחומרה.

אמא לא טוב. אישה שהוא לא רצה.

זה לא.

זה נושא כאוב ועצוב ואת בעז''ה תצאי מיזה, אבל זה לא את. את אישה טובה.

בעיני לכל התמכרות יש גמילה. אומנם זה קשה להגיד ולעשות אבל נותן תקווה שזה אפשרי.

אנשים נגמרו מסמים קשים מאד, ממצבים חמורים מאד מאד.

בטוחה שאת גם יכולה. ואם היה לך מספיק כח לכתוב פה, תוכלי לאגור עוד כח ולטפל ולהיגמל ולסיים.

מאחלת לך טוב בעז''ה ♥️

מעט מן האור דוחה הרבה מן החושךלאחדשהאחרונה

קודם כל חיבוק ענק ענק.

ההתמודדות קשה מאוד ולא פשוטה

היא שקופה כי את מסתירה- אבל היא שם.

וכשאת מסתירה משהו- הקושי הוא גם על ההתמודדות וגם על ההסתרה, מנסיון...(רצית הזדהות 😉)

אני לא מחלקת ציונים כמה זה נורא וכמה לא. זה גם לא משנה

את עושה את מישהי אחרת עושה ב'.

זה לא בית משפט.

זה מספיק שזה משהו שלילי ואת מרגישה את ההשלכות ורוצה להיגמל.

כמה דברים

1. הכותרת. תחזקי את עצמך. תמצאי נקודות אור ויש המון. זה דבר אחד שלילי, משמעותי אבל אחד. אני בטוחה שיש המון, ועצם הרצון שלך מוכיח את זה. ממש תרשמי רשימה מפורטת של דברים שאובים בך.

2.חמלה. גם שעושים דבר שהוא נורא מותר לחנות ולחבק ולהכיל את עצמנו. הלקאה עצמית לא מקדמת אלא רק מובילה למעגל קסמים שבסופו נופלים שוב.

3.לזהות דפוס- את שמה לב אם הנפילה קוראים בזמן מסויים? לחץ, חרדה? או חשק מיני לא מסופק? את רוצה את מה ששם טכנית או מה שזה מספק לך?

לכל מה שתעשי פה יש התקדמות בנתיב שונה.

אם זה לחץ וחרדה- לטפל במקור.

אם זה חשק מיני טכני אמיתית רוב הבעלים רק מחכים שהאשה תרצה לשדרג את החיים הסודיים באספקט הזה, לאפשר בעדינות וחכמה להביא לידי כך.

חשוב לי לומר שאם אכן מתגלה דפוס התמכרותי שהוא התמכרות ממש, כדאי לחשוב על עזרה מקצועית.

דבר נוסף שחשוב לי לומר- זה לא צובע את כולך. למה את פוסלת את כולם- זו לא האשה שבעלי רצה זו לא האמא שמגיעה לילדים שלי. אם את נופלת בזה, אז את גם לא מקשיבה להם, מגדלת, מאכילה, מכבסת וכו'? את חברת יכולות הכישורים של אמא כי נפלת? זו עצת היצר הרע שרוצה לדרדר אותנו לתהום נצחית ולא מאפשר לנו לקום ולהמשיך. וזה בטוח לא נכון, טכנית.

העולם שלנו לא שחור ולבן. הטוב והרע משמשים בערבוביא.

ברכת ה' עלייך ומליון חיבוקים!

ייעוץ זוגי משפחתיגאיה25

ההורים של בעלי משתלטים עלינו, עושים מניפולציות ומנסים לגרום לסכסוך בינינו. מסתבר שכך בעלי חי את חייו, לא נוח לו אבל הוא לגמרי נאלם מול אביו בעיקר. אנחנו מחפשים מטפל זוגי מקצועי ממש, שידריך אותנו איך לעשות את הגבול להוריו ולשמור על הבית שלנו.

אתם לא צריכים טיפול זוגימשה

הוא צריך לדייק את עצמו באופן כללי מול אנשים ולהציב גבולות. ספויילר: לא תמיד זה יהיה נחמד לך.

אנחנו מרגישיםגאיה25

שכן יעזור הכוונה של איש מקצוע. להרגיש שיש גב של איש מקצוע מול מניפולציות וסחיטות רגשיות חוזרות ונשנות, אל מול הצרכים הזוגיים והמשפחתיים שלנו.

איש מקצוע זה רעיון נהדרמשה

פשוט, הוא לבד. לא מצב שבו הוא מנהל קונפליקט לחץ משני כיוונים.

תחפשו ברשת תמצאוshindov

אם תגיעו להסכמה ביניכם. תוכלו להציב את הגבול. ומותר עד ניתוק מוחלט.

באיזה אזור בארץ? אפשר גם בזום?פשוט אני..

מרכז, כןגאיה25

אז אני ממליץ מכל הלבפשוט אני..

על יעל זק''ש, מנהלת הפורום @נגמרו לי השמות

תודה רבה 🙏נגמרו לי השמותאחרונה

ממש לא מובן מאליו, משמח ומחמם את הלב, תודה רבה 🙏

מחפשים ישוב תורני כייפי,קהילתי וחם לגור בו.מכירים?עינב66

אחרי כחמש שנים, שגרים במקום שלא ממש שמחה בו, מחפשים את המקום הבא..

רוצה מאד ישוב, חם, קהילתי, מחבק.

תורני

עדיף באזור לא מאותגר מידי ביטחונית

לא צפון.

חשבנו על מבואות יריחו, עשהאל...

אבל רוצים לחשוב על עוד כיוונים בסגנון.

יש לכן רעיונות?

אשמח מאד שתחלקו איתי, ואולי תרוויחו שכנה כייפית;)

תורני וכייפי, היילכו שניהם יחדיו? 😉פשוט אני..

יהודית ודמוקרטיתאריק מהדרום

אולי כדאי לבדוק גם את כרמי צור, נגוהות, מעלה מכמשaibrainora

אולי כדאי לבדוק גם את כרמי צור, נגוהות, מעלה מכמש ויישובים באזור בנימין. שווה לברר בכל מקום על חיי הקהילה, האופי התורני ורמת הביטחון בפועל. מאחלת לכם למצוא מקום שתרגישו בו באמת בבית ❤️

היישובים החדשים זה נשמע מדהיםפתית שלג

מכיר כמה מהם

ואני בטוח שיש רמות שונות של דוסיות וכיפיות

מה ההגדרה של כייפי?לאחדשה

יש התיישבות צעירה, זה יותר סגנון צעיר ואחיד, קראוונים הרבה פעמים...

ויש יישובים 'ותיקים' יותר...

כייפי מבחינתי קהילתי וחם, מקבל.עינב66

חושבת שבעיקר כל ההתיישבות הצעירה היישובים החדשיםלאחדשה

זה בא על חשבון נוחות וקרבה לערים, באיזורים 'מסוכנים' אם זה משהו שמטריד אתכם...

ממליצה לבדוק גם את כרמי צור וגוש עציון, יש שם יישוaibrainora

ממליצה לבדוק גם את כרמי צור וגוש עציון, יש שם יישובים עם קהילה תורנית ואווירה משפחתית ❤️

מומלץ מאוד - עטרת.רייצ'וש

זהו יישוב "תורני פתוח" - חם ומשפחתי, עם גבעה סמוכה ובה 14 משפחות של חלוצים.

גיאוגרפית הוא "חור במרכז הארץ" - 40 דקות מירושלים, אריאל, פתח תקווה ולוד. 30 דקות ממודיעין. 15 דקות מעפרה.

המצב הבטחוני די רגוע בשלוש השנים האחרונות מאז פרוץ המלחמה. אין הרבה אירועים באזור. [מה שקרה בעין רייא, ליד נווה צוף, בערב יום הכיפורים הוא היוצא מן הכלל המעיד על הכלל, והמטיילים חזרו למעיינות בהמוניהם].

אני גר באדוריים. היישוב בתמונה ששמו בערוץנחשון מהרחברון

מוזמנים להתייעץ בפרטי. אני כמעט לא כאן.

מבואות ועשאל לא מאותגרים ביטחונית?gggאחרונה

אם ככה כל הישובים ביו"ש נחשבים בסדר.