מדריך: איך להשקיע כסף?פשוט אני..

בעקבות שאלות שחוזרות פה מדי פעם, חשבתי לעשות מדריך קצר בענייני השקעות.


הבהרה:

אין לי רישיון לייעוץ, אני לא מייעץ לעשות שום דבר, אלא רק נותן ידע. מי שבוחר לפעול כך או אחרת - עושה זאת על אחריותו בלבד.


טוב, אז נניח שאתם זוג צעיר או רווק/ה או משפחה חמודה, ויש לכם סכום כסף שיושב בבנק חסר מעש, או שאתם מרוויחים מדי חודש סכום גדול יותר מההוצאות שלכם.


נניח שבמקום לראות את הכסף מתייבש לו בשקט בפינה, אתם רוצים לתת לו לעבוד. כלומר רוצים לראות תשואה על הכסף שצברתם.


במקרה כזה, אתם צריכים לבחור 3 דברים:


1. מהו הסכום שתוכלו להשקיע? האם מדובר בסכום חד פעמי או בסכום חודשי? כמה כסף תוכלו לסכן, כך שגם במקרה של ירידות לא צפויות אתם לא תיוותרו ללא משאבים?


2. מהו הכלי שבעזרתו תרצו להשקיע (על כך ארחיב מיד)?


3. במה תשקיעו, כלומר במה תמלאו את הכלי שבחרתם בסעיף הקודם (גם על זה ארחיב בהמשך).


כלי להשקעה:


קיימות היום בארץ מספר אפשרויות להשקיע את הכסף שלכם, אנסה למנות את העיקריות שבהן (הקדמה קטנה: לפי החוק בארץ, כל רווח שנעשה בשוק ההון, חייב במס של 25%):


1. קופת גמל להשקעה:
אתם נותנים לבית השקעות (כמו אלטשולר שחם, מיטב דש, ילין לפידות, פסגות, הלמן אלדובי, כלל, הראל, הפניקס ועוד) לנהל עבורכם את הכסף. 

אתם בוחרים את המסלול המועדף עליכם, ואפשר כמובן גם לבחור בכמה מסלולים, והם כבר עושים בשבילכם את כל השאר.
בכל חודש, או באופן חד פעמי, או שילוב של שניהם - אתם מעבירים אליהם סכום כסף. בתמורה לדמי ניהול (בערך 0.6-0.7 אחוז בשנה), הם ישקיעו את הכסף שלכם במטרה להביא לכם תשואה.


יתרונות:
*מעבר בין מסלול אחד למשנהו - פטור ממס (כלומר המדינה לא רואה בזה מכירה של תיק השקעות וקניית תיק אחר במקומו).

*מעבר בין בתי השקעות שונים - פטור ממס.

*במשיכה לאחר גיל 60 - משלמים 15% מס במקום 25%.

*במשיכה לאחר גיל 60 בתור קצבה חודשית - פטור מלא ממס על כל הרווחים.

*נזילות מלאה של הכסף. מהרגע שאתם מודיעים לבית ההשקעות שאתם רוצים את הכסף בחזרה (כולו או חלקו), הם מחויבים להעביר אותו לחשבון הבנק שלכם תוך 3 ימי עסקים (בניכוי מס על הרווחים שהצטברו).

* בחלק מבתי ההשקעות, אפשר לקחת הלוואה בריבית מגוחכת (1.1%) כנגד הכספים שיש בקרן. 

נניח הכנסתי לקופה שלי 100 אלף ש"ח והיא צברה 20 אלף ש"ח תשואה, והיום אני צריך את אותם 100 אלף ש"ח. אז במקום למשוך ולשלם 5 אלף ש"ח מס, אני אקח הלוואה בריבית 1.1%, אתן לכסף שלי להמשיך לצבור תשואה, ואשלם ריבית יותר נמוכה מהמס שהייתי אמור לשלם במשיכה.


חסרונות:

*דמי ניהול

*קיימת תקרת הפקדה שנתית של 70 אלף ש"ח בערך עבור כל מספר זהות (כלומר זוג נשוי יכול להפקיד 140 אלף ש"ח).

*אין לכם מושג במה הכסף מושקע. גם אם בחרתם במסלול מניות, למשל, אתם לא תוכלו לדעת באילו מניות אתם מושקעים. 


למי זה מתאים?

*למי שרוצה שאחרים ינהלו בשבילו את הכסף, ומוכן לשלם על השירות הזה.

*למי שרוצה להשקיע עד גיל 60, וליהנות מהטבות מס משמעותיות.


2. קרן השתלמות:

גם כאן אתם נותנים לבית השקעות לנהל עבורכם את הכסף, אלא שכאן היתרונות והחסרונות שונים:


יתרונות:

*הכסף שמפקידים לקרן ההשתלמות, עד תקרה מסוימת, הוא הוצאה מוכרת לצרכי מס - כלומר הוא חוסך מס הכנסה.

*6 שנים לאחר ההפקדה הראשונה, מקבלים פטור מלא ממס על התשואה.

*גם כאן אפשר לקבל הלוואה בתנאים מדהימים במקום למשוך את הכסף.


חסרונות:

*שכירים לא יכולים לפתוח קרן השתלמות ללא הסכמת והשתתפות המעסיק

*גם לשכירים וגם לעצמאיים יש תקרות הפקדה נמוכות יחסית (כלומר אי אפשר להפקיד כמה שרוצים)

*במשך 6 שנים הכסף נעול ולא ניתן להשתמש בו


למי זה מתאים?

*לכל מי שיש לו אפשרות לפתוח קרן השתלמות (שכיר בהסכמת המעסיק/עצמאי בכל מקרה). הטבת המס כ"כ שווה, שזה פשוט בזבוז משווע לא לפתוח קרן השתלמות כאשר זה אפשרי.


3. פוליסת חיסכון

השקעה דרך חברות הביטוח. בעבר זה היה כלי נפוץ מאוד, אבל מאז המצאת קופות הגמל להשקעה הכלי הזה נמצא בירידה תלולה בפופולריות שלו.

למעשה, הכלי הזה זהה לקופת גמל להשקעה, מלבד 3 שינויים:


א. אין תקרת הפקדה, אפשר להפקיד גם מיליוני שקלים.

ב. במשיכת הכסף משלמים מס של 25% על הרווחים, ואין הנחה כלשהי כאשר מגיעים לגיל 60.

ג. אי אפשר לעבור מחברה אחת לחברה אחרת בלי לשלם מס על הרווח שנצבר בחברה הראשונה.


למי זה מתאים?

*למי שרוצה להשקיע בקופת גמל להשקעה, אבל 70 אלף ש"ח בשנה לכל נפש לא מספיקים לו.


4. עשה זאת בצעמך

פשוט ללכת לבנק שלכם או לברוקר שאינו בנק (מיטב דש טרייד, אקסלנס נשואה, IBI ועוד), לפתוח חשבון השקעות, ולקנות לבד את ההשקעות.


יתרונות:

*דמי ניהול נמוכים עד אפסיים (בבנקים בדרך כלל יהיו דמי ניהול גבוהים יותר מאשר אצל ברוקרים שאינם בנקים)

*אין תקרות הפקדה

*אתם קובעים לבד מה לקנות, מתי לקנות, מתי למכור וכו'. הכל בידיים שלכם (יש כאלה שיראו בזה חיסרון).


חסרונות:

*הכי פחות גמישות מבחינת מס: כל מכירת השקעה תיחשב מיד לאירוע מס, ותשלמו 25% על הרווח. גם אם אתם רק רוצים להחליף מניה אחת במניה אחרת, תצטרכו לשלם מס של 25% על הרווח מהמניה הראשונה. המס לא יופחת כשתהיו בני 60, ואין שום דרך להתמחק ממנו כאשר תרצו לממש את ההשקעה


למי זה מתאים?

* למי שלא מפחד להתעסק עם ההשקעה שלו בעצמו

* למי שרוצה לחסוך בדמי ניהול כדי ליהנות מתשואה גבוהה יותר לטווח הרחוק.


במה להשקיע?


אז אחרי שבחרתם את הכלי המתאים לכם, עכשיו הגיע הזמן למלא אותו. יש אינסוף סוגים של חוזים/המירים/אופציות וכו', אבל אני אתייחס רק ל-3 הכלים הפופולריים ביותר:


א. מניות - הכלי הכי מסוכן מחד, ובעל התשואה הממוצעת הגבוהה ביותר מאידך. מתאים בעיקר למי שצריך את הכסף בעוד 5 שנים לפחות, מכיוון שבטווח הארוך הבורסה תמיד עולה.


ב. אג"ח קונצרני - אגרות חוב של חברות. מסוכן פחות ממניות, אולם התשואה הממוצעת קטנה בהתאם.


ג. אג"ח מדינה, מק"מים וכו' - אלו השקעות כמעט נטולות סיכון, אך הן ישיגו לכם תשואה שאינה גבוהה בהרבה מפיקדון בבנק.


בקופות גמל להשקעה, פוליסות חיסכון וקרנות השתלמות - אפשר לבחור אם רוצים מסלול מנייתי, מסלול אג"ח, מסלול שקלי וכו'. כאמור, אפשר גם לשלב בין הסוגים השונים, לפי רמת הסיכון המתאימה לכם.


השקעה פאסיבית או אקטיבית?


הרבה קולמוסים נשברו בוויכוחים אינסופיים בין כלכלנים בכירים, סביב השאלה הנצחית: איזו השקעה עדיפה, אקטיבית או פאסיבית? 


השקעה אקטיבית היא השקעה שבה אני בוחר בפינצטה את המניות שבהן אני משקיע. לדעתי החברות א' ב' ו-ג' ישיגו תשואה גבוהה, לכן אני קונה את המניות שלהן.

בכל בתי ההשקעות, כאשר אתם בוחרים במסלול "מניות", אתם בעצם מבקשים מבית ההשקעות לבחור עבורכם את המניות שלדעתו הן הטובות ביותר, בתקווה שאכן ההימור הזה יצלח.


השקעה פאסיבית היא השקעה שבה לא מהמרים על מניה ספציפית, אלא על הממוצע של כל המניות. 

למשל, במקום להמר שבזק תעלה - אני קונה תעודת סל אשר עוקבת אחרי כל המניות שנסחרות בתל אביב, וכך גם אם בזק תרד - אני עדיין עשוי להרוויח מכיוון שחברות אחרות דווקא כן יעלו (וכמובן יכול לקרות גם ההפך).

הרעיון כאן הוא שלא ניתן לדעת מי יעלה ומי יירד, אבל כן אפשר להעריך שבממוצע השוק כולו יעלה, מכיוון שבממוצע החברות תמיד מרוויחות, מתפתחות וגדלות.


המדד הכי פופולרי בעולם ההשקעות עבור חובבי ההשקעות הפאסיביות, הוא מדד ה-S&P500, אשר מכיל בתוכו את 500 החברות הכי גדולות בארה"ב וקנדה (שמות מוכרים: פייסבוק, גוגל, אמאזון, נטפליקס, מייקרוסופט, עליבאבא, אפל, ועוד רבים וטובים).


אז במה אני בחרתי להשקיע?


אני אישית משקיע בשלוש דרכים:

* בקופת גמל להשקעה במסלול מנייתי (כלומר השקעה אקטיבית), עם דמי ניהול של 0.6%, בעיקר כדי לנצל את הטבות המס בתקווה שאצליח לחסוך עד גיל 60.

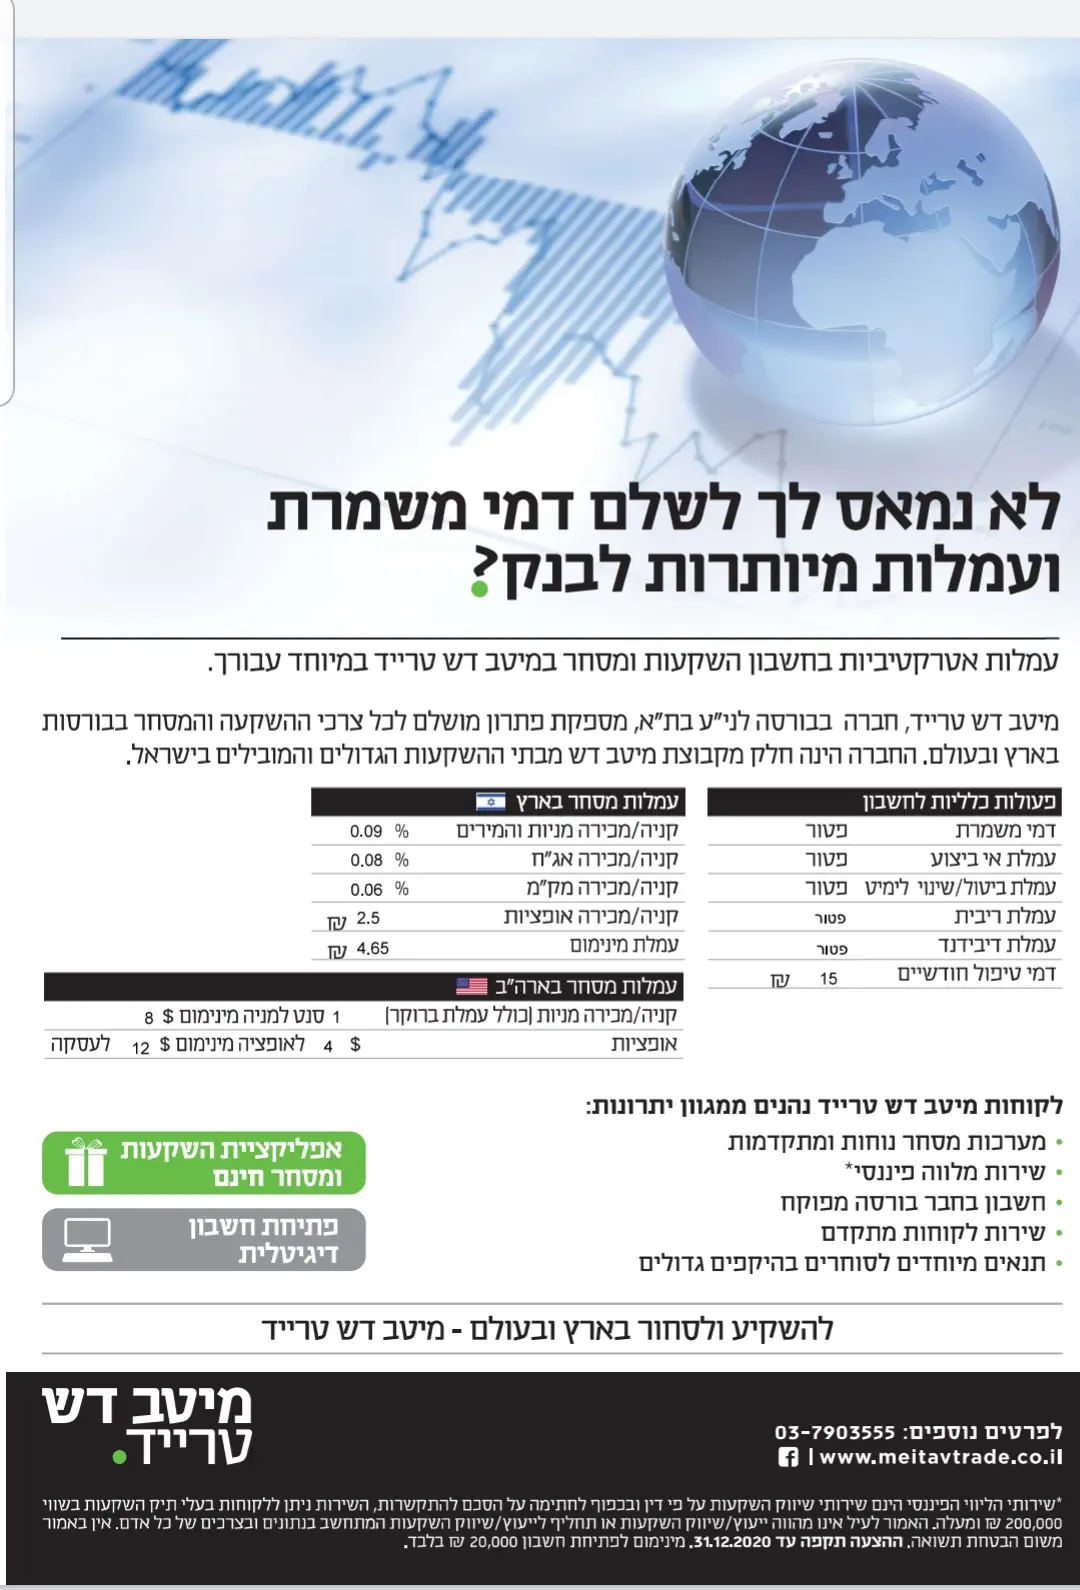
* דרך מיטב דש טרייד, אני קונה תעודת סל מחקה של S&P500 (כלומר השקעה פאסיבית), ונהנה מדמי ניהול של 0 עגול ויפה (קיימת עמלת קנייה/מכירה של 0.078% מהסכום בכל פעם שאני קונה יחידות נוספות של תעודת הסל, אבל אם אני לא מבצע פעולות אני לא משלם כלום).

*בקרן השתלמות מחקה מדד S&P500, עם דמי ניהול של 0.32%.


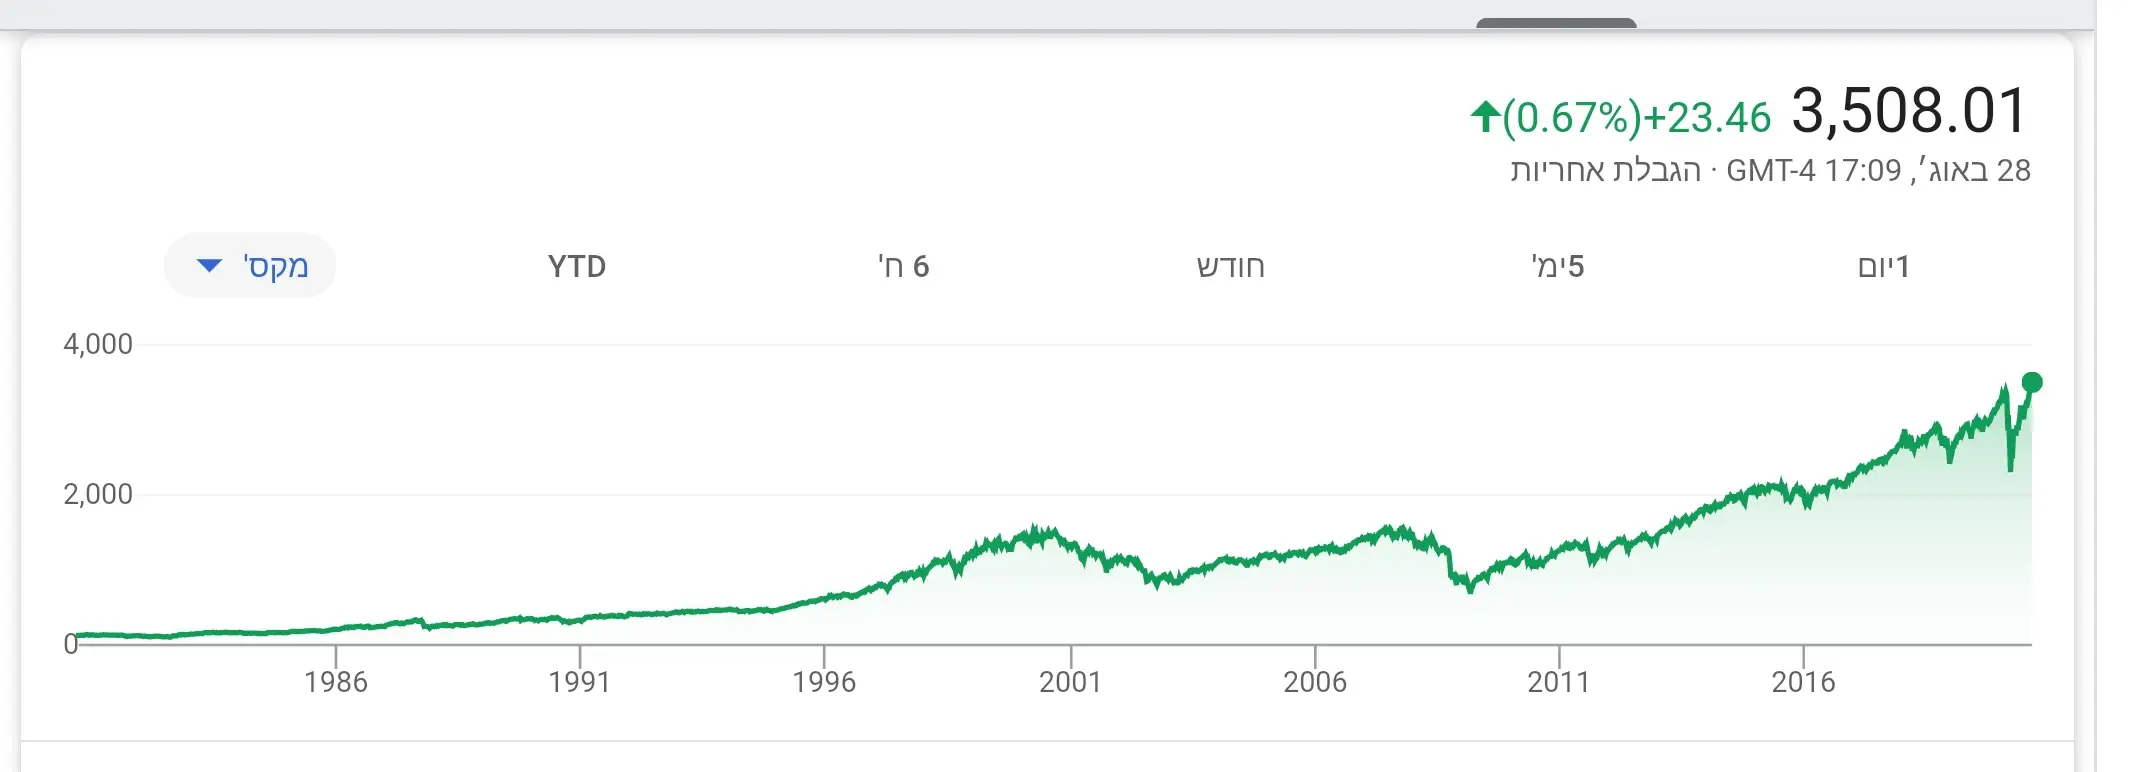
בינתיים, ההשקעה הפאסיבית הניבה לי תשואה הרבה יותר גבוהה, ובמיוחד מאז משבר הקורונה (הקרן המנייתית שלי עדיין לא חזרה לעצמה, בעוד ה-S&P500 כבר התאושש ועלה אל מעבר לשיא שהיה לו לפני המשבר).


כמובן שלא לכל אחד מתאים השקעה של 100% במניות, זאת השקעה מסוכנת מאוד, ואני אשקר אם אגיד שלא היו כמה ימים השנה שבהם הירידות החדות לא הפריעו לי לישון רגוע בלילה.

מצד שני, ב"ה החזקתי מעמד ולא משכתי את הכסף, והיום כאמור הבורסה כבר התאוששה וחזרה לשבור שיאים.


לסיכום,

בסופו של דבר, כל אחד יכול להשקיע את הכסף שלו, ומאוד חבל שרק בגלל הפחד מהנושא הזה אנשים משכיבים את הכסף שלהם בבנק לשנת חורף ארוכה.


שאלות/הערות/הבהרות/תודות - בתגובות.


מקווה שנהניתם

אם יש לךמשמעת עצמית
קצת להעביר לי כדי שאיישם את העצות הנבונות,
יהיה נחמד...🤣🤣🤣
אין מינימום להשקעה פשוט אני..

אני יכול להגיד לך שבמקרה שלי, לקחתי משכנתא גדולה בכמה מאות אלפי ש"ח ממה שבאמת הייתי צריך, רק בשביל שאוכל לפתוח תיק השקעות יפה.

התשואה על התיק הזה גבוהה עשרות מונים מהריבית על המשכנתא, ואפקט הריבית דריבית צובר תאוצה (שוב - אני לא מייעץ כלום, וברור שיכולתי גם להפסיד מהמהלך הזה).

איך נתנו לך משכנתא גבוהה יותר?אנונימית 50
זה בדכ לפי הערכות שמאי וכל מיני תחשיבים שלהם
פשוט מאודפשוט אני..
נניח יש לי 500 אלף ש''ח, ואני רוצה לקנות בית ששווה כפול מזה.

הבנק מוכן לתת לי 750 אלף ש''ח משכנתא, למרות שאני לא באמת צריך את כל הסכום הזה. אני פשוט אומר לבנק שזה מה שאני צריך.

וכך אני נשאר עם 250 אלף ש''ח פנויים להשקעה, מתוך תקווה (שבינתיים התממשה בענק) שהתשואה תהיה גבוהה מהריבית.
אה הבנתי..אנונימית 50


סיכון
בהצלחה!
גם אני לקחתי הלוואה בנקאיתבוטחת בהשם
עשיתי חשבון (שעובד פרפקט!) שהריבית מההשקעה תכסה בכפל כפליים את ההלוואה, מה שאכן קרה תוך חודשיים כבר כיסיתי את הריביות ומכאן ואילך התשואה צומחת
רק לא לשכוח - התשואה יכולה גם להיות שליליתפשוט אני..
והריבית על ההלוואה היא בוודאי שלילית.

במילים אחרות זה משחק מסוכן, ולא לכולם זה מתאים.
אני לא הייתי משקיע כסף שאין לי.ספק


מי אמר שאין לי?פשוט אני..

קיבלתי מהבנק, הוא שלי. 


זה נכון שאני צריך להחזירו לבנק לפי לוח תשלומים שקבענו מראש, אבל זה לא שונה מאנשים שרוכשים מוצר חשמלי בתשלומים - המוצר שלהם למרות שהם צריכים עוד לשלם עליו.

אני מתכוון שלא הייתי משקיע כסף שלוויתי.ספק


זה כמובן לגיטימיפשוט אני..

אני לא בא לחנך כאן, להגיד לאנשים איך להשקיע וכמה להשקיע וכו'.

שכל אחד יעשה את השיקולים שלו.

אני גם לא. הסיכון גדול מדי.משה


אגב זה גם מאוד בעייתי מבחינה חוקיתנב"י
אני זוכרת בבנק שעבדתי פעם, שהיו עושים מעקבים אחרי הלוואות שניתנו ללקוחות סמוך לרכישות מהבורסה כדי לוודא שהרכישה נעשתה מכסף פנוי ולא מהלוואה.
ויותר מזה, אסור לבנקאי לתת הלוואה ולרכוש מניות וכו' במעמד אותה נקודת שירות.
ואוו באמת השקעת, בכל המובניםrivki
ב'ה אתעמק בזה במוצ'ש (יש לנו כסף שמושקע דרך הבנק ואני לא מבינה בזה כלווום)
תודה רבה 😊פשוט אני..
אשמח לענות על שאלות שיהיו לך אחרי הקריאה, אם יהיו...
תודה על זה!!חיים של
עדיין לא קראתי..
אבל בעז"ה במוצ"ש
נהדר ממש.בוז
וואו תודה ענקיתאוורסט
מה דעתך על כל ענייני הנדל"ן? או פשוט להכנס לענייני הבורסה?
בשביל להיכנס לנדל''ן ולהרוויח טוב צריך סכומים גדולים מאדבוז
אבל התמורה בהתאם
שזה אומר?אוורסט
100אלף 300אלף חצי מיליון?
תלוי בכל כך הרבה דבריםבוז
איפה ההשקעה? בארץ או בחו''ל?
איזה סוג השקעה זה, עם עוד אנשים או לבד?

אתה יכול גם להשקיע סכומים של כמה מאות אלפים בלבד בחברה שלוקחת את הכסף ומשקיעה בשבילך. בכל מקרה זה יותר בטוח מהשקעה במניות אם לא מבינים בבורסה.

לא מבינה כל כך בשני התחומים, בעיקר בעלי מתעסק בזה ואני רק נוגעת פה ושם, אבל בגדול נדל''ן זה כסף גדול באמת.
זה לא נכוןהפי
אפשר להיכנס לנדלן גם בסכומים לא גבוהים
לא צריך להשקיע בדירה שלמה אפילו משליש אפשר להשקיע..
פשוט צריך לדעת איך לעשות את זה . עם משכנתא נכונה ועבודה סבירה הכל אפשרי
אם לי היה כסף פנוי עכשיו הוא היה הולך על חלק מדירה.
מדירה אחת לא עושים כסף גדול, אם בכלל.בוז
במיוחד בארץ...
לא כסף גדול אבל כסף שחוסך לך עבודההפי
בשביל התחלה זה בהחלט משהו תארי לך שליש עכשיו יכפיל את עצמו .. הערך יעלה... טאק כבר כסף לכמעט דירה שלמה .. לאט מתקדמים אבל בעיני לאט ובטוח.
דירה לעצמך?בוז
זה לא נכס זה התחייבות
זה לא מכניס לך כלום

עזבי לא משנה
אני לא מבינה מספיק כדי לדבר
וגם את לא
אז בואי נכבד את מי שכן ולא נעשה מעצמנו צחוק
מהמם שקבעת שאני לא מבינההפי
בטח שזה התייחבות לא ציינתי שלא ,לשאר התגובה שלך ברשותך אני לא אגיב.
דירות לא מכפילות את שוויין כל כך מהרפשוט אני..
ובשנים האחרונות הבורסה עלתה הרבה יותר מהר ממחירי הדירות
יש יתרונות וחסרונותהפי
לכאן ולכאן..
לא חשבתי שהדירה תכפיל את עצמה כל כך מהר..
מה שכן זה מאוד תלוי איזה דירה בחרת מה המיקום וכמה היא מבוקשת ..
ואם בכלל בחרת תוכנית שמותאמת לך ומשכנתא טובה יש אנשים שלא יודעים לקחת ..
נדלן בארץ למגורים זה לא דבר רווחי מאודמשה

2% בערך לשנה נטו, קצת פחות לפעמים. יש גם את עליית ערך הדירות אבל אף אחד לא מתחייב שזה ימשך.


נדל"ן מסחרי זה סיפור אחר והסיכונים שם אחרים לגמרי.

עולם אחר לחלוטיןפשוט אני..
שים לב להבדלים:

יתרונות:
א. אפשר להתמנף עם משכנתא
ב. הכנסות שכ''ד פטורות ממס עד 5,000 ש''ח בחודש בערך.

חסרונות:
א. אתה צריך הון עצמי של הרבה מאות אלפים בשביל להיכנס
ב. הכניסה עולה הרבה כסף (עורכי דין, מס רכישה, תיק משכנתא)
ג. היציאה עולה הרבה כסף
ד. אי אפשר להיכנס בזמן קצר
ה. אי אפשר לצאת בזמן קצר
ו. אי אפשר לממש חלק מהסכום. הכל או כלום.
ז. מניות לא מתקשרות אליך באמצע הלילה כדי לדווח שהדוד מקולקל.
ח. צריך להתעסק עם מציאת שוכרים, בטחונות, החלפות וכו'.
ט. אתה מושקע כל כולך בנכס אחד, שיושב ברחוב אחד, בעיר אחת, במדינה אחת. כלומר 0 פיזור ו-0 גיוון.

זה רק מה שעלה לי לראש עכשיו, מן הסתם יש עוד יתרונות וחסרונות שלא חשבתי עליהם עכשיו.
יתרונות- הרבה יותר יציב.בוז
ניתן להרוויח מיליונים אם יודעים לעבוד נכון.
ולקנות נכס אחד ולהשקיע בו את הכל לא נקרא לעבוד נכון, פשוט לרוב האנשים אין כסף ליותר מזה.
אפשר להרוויח מיליונים גם בבורסהפשוט אני..
בשנת 2019 הבורסה עלתה ביותר מ-20 אחוז.
הנדלן לא התקרב לזה.
נכוןבוז
אותי אישית זה מפחיד קצת
אבל צודק

אין ספק שצריךהפי
אומץ כדי להצליח בנדלן
אם חושבים על הדוד שיתקלקל חבל על הזמן .. האדם לא מתאים לזה ,עדיף להשקיע כבר במשהו אחר
שכחת מס שבח ומס רכישה שנוגסים מאד ברווחבוטחת בהשם
כתבתי מס רכישהפשוט אני..
ומס שבח בעיקרון דומה למס רווחי הון, כלומר הוא חל על 25% מהרווח.
לא שמתי לבבוטחת בהשם
בדיוק בתקופה האחרונה נכנסנו חזק לענייני השקעות חשבנו בהתחלה על נדלן וזה אחת הסיבות המרכזיות שירדנו מזה
הבהרהפשוט אני..
הפוסט לא מיועד לשכנע מישהו שעדיף להשקיע בשוק ההון במקום בנדל''ן.
השתדלתי לפנות כאן לקהל הרחב, לאלה שיש להם קצת חסכונות בצד, לאלה שמרוויחים כמה אלפי שקלים יותר ממה שהם מוציאים מדי חודש.

לאנשים האלה, השקעה בנדל''ן תהיה פחות רלוונטית.
נדלן לא שווה בארץבוטחת בהשם
לא מתקרב לתשואה בהשקעה בשוק ההון, חבל על הזמן
למה אתה מייעץ?פשוט אני..
אתה יודע כמה כלכלנים טוענים שהשקעה אקטיבית עדיפה על פאסיבית?

אל תכניס את עצמך בין שני ההרים האלה, ובטח שאל תייעץ לאנשים... היו שנים שבהן אלטשולר שחם וילין לפידות הביסו את כל המתחרים, כולל את המסלולים הפאסיביים.

לכן אני רק הבאתי את המידע, ומאוד השתדלתי לא לפסוק בעניין.
אם אתה מתכוון דרך אנשי מקצוע אני פחות מתנגדדוד100
אבל אם מדובר בהשקעה אקטיבית ע"פ הבנתו של הקורא בפורום אני מאוד מתנגד
ההשקעה הראשונה שלי...פשוט אני..
כשהייתי בן 18, קרובת משפחה שלי התחילה לעבוד בצ'ק פוינט. החלטתי שזה אומר שיש פה השקעה מעולה, וקניתי מניות שלהם בכל הכסף שהיה לי.

המניה עלתה, הדולר התרסק, יצאתי מופסד (אמנם לא בהרבה).

זאת הייתה הפעם הראשונה והאחרונה שקניתי מניה באופן ישיר
אלטשולר שחם היום הכי מצליחה.בוטחת בהשם
אחרי בירורים רבים.
זה לא מעודכןפשוט אני..
כנסי לאתר של משרד האוצר גמל.נט, יש שם השוואה בין כל הקופות לפי תקופות.
בשנים האחרונות, הקופות עם התשואה הגבוהה ביותר הן מחקות מדד sp500, וזה עוד לפני שמחשבים את זה שיש לקופות האלה את דמי הניהול הזולים ביותר.

אלטשולר, וכמוהו כל שאר המנהלים האקטיביים, נמצאים איפה שהוא מאחור
סטטיסטטית זה אומר שבשנים הבאות אחרים יהיו יותר טובים.ספק


נכוןמשה


תיקונים:בוטחת בהשם
1. בהחלט יש אפשרות לדעת בקופת גמל במה הכסף מושקע
אני מושקעת באלטשולר שחם ויש דוחות באתר כל רבעון עם פירוט מדויק היכן הכסף מושקע!
(אני חייבת את זה בשביל לדעת אם ההשקעה בסדר מבחינה הלכתית)
2. נכון שהסכום מוגבל ל71 אלף לשנה, אנחנו פתחנו קופות ע''ש הילדים וכך הנחנו יותר. יכול להיות פיתרון מצוין אם יש לכם ילדים
כמובן אנחנו הנאמנים בקופה ויכולים למשוך את הכסף מתי שבא לנו
תשובותפשוט אני..
1. אין פירוט מלא ברמת המניה, זה סוד מסחרי שלהם
2. כתבתי שאפשר להפקיד 70 אלף לכל מספר זהות
3. בגלל שיש הטבת מס בגיל 60, כאשר פותחים את הקופה על שם ילד אז בעצם דוחים את ההטבה הזאת לשנה שבה הילד יהיה בן 60.
מי שמפקיד בקופת גמל להשקעה בשביל הטבת המס, כמוני, כנראה לא יעשה את זה (אני רוצה לתת את זה לילדים שלי לפני שהם יהיו בני 60...).
תשובה לתשובהבוטחת בהשם
1. בדוחות של אלטשולר שם אני מושקעת כתוב בדיוק באיזה מניות אבל לא כמה בכל מניה (לא הבנתי אם לזה התכוונת) אם תרצה הדרכה איך להגיע לזה אז בכיף
2. לגבי המיסים- צודק לגבי ההטבת מס אבל בכל מקרה המיסוי הוא רק על הרווחים ואני מתכננת השקעה לטווח ארוך כך שאלוקים גדול אולי המיסים ירדו עד שארצה למשוך, אבל בכל מקרה אם התשואה הממוצעת היא 10 אחוז לשנה (והיא הייתה יותר בשנים האחרונות!) עדיין שווה לי להניח את הכסף שם עם המס מאשר להשקיע בנדלן עם כל הכאבי ראש ותשואה נמוכה בהרבה.
אגב שאלה: קרן השתלמות זה בדיוק כמו קופת גמל מבחינת התשואות וכו? הייתי ממש המומה לקרוא מה שכתבת שאחרי כמה שנים אין מס
תוכל לפרט יותר את ההבדלים ביניהן?
כמה מילים על קרן השתלמותפשוט אני..
מבחינת ההשקעה עצמה, זה בדיוק כמו קופת גמל להשקעה. את מביאה כסף לבית השקעות, בוחרת מסלול, משלמת דמי ניהול, והם משקיעים את הכסף שלך לפי המסלול שבחרת.

מבחינת רגולציה, יש כללים אחרים:

א. אפשר להפקיד מעט מאוד כסף בשנה, זה משתנה לפי המשכורת שלך ובכל מקרה יש תקרה נמוכה ככה שגם מי שמרוויח המון לא יכול להכניס כמה שהוא רוצה.
ב. ההפקדה מוכרת לצרכי מס, כלומר שקל שאת מפקידה לקרן השתלמות הוא שקל שאת לא תשלמי עליו מס הכנסה. אם הרווחת מאה ש''ח והפקדת 5 ש''ח לקרן, אז מס הכנסה יסתכלו עלייך כאילו הרווחת רק 95.
ג. במשך 6 השנים הראשונות הקופה נעולה, את לא יכולה למשוך את הכסף.
ד. אחרי 6 שנים אפשר למשוך הכל, בלי לשלם מס כלשהו על הרווחים.
ה. ברגע שאת מושכת סכום כלשהו, אפילו חצי שקל, הקופה ננעלת להפקדות חדשות. זה אומר שהכסף שנשאר בקופה ממשיך לצבור תשואה ואת יכולה למשוך אותו מתי שאת רוצה, אבל את לא יכולה עוד להפקיד.
ו. את כמובן יכולה לפתוח קרן השתלמות חדשה, ואז תצטרכי שוב לחכות 6 שנים לפני שתוכלי למשוך את הכסף של אותה קופה חדשה. הכסף שנשאר בקופה הישנה ממשיך להיות נזיל כמובן.

בגלל הטבת המס המטורפת, המון אנשים לא נוגעים בכסף הזה עד הפנסיה, בכדי שהוא יצבור ריבית דריבית עם פטור ממס. זה יכול להגיע לסכומים מטורפים של פטור ממס.
אם פתאום צריך את הכסף, תמיד אפשר לקחת הלוואה בריבית פריים מינוס חצי במקום למשוך, בכדי לא לאבד את הטבת המס.
האם עדיף להשאיר את קרן ההשתלמות שתעבוד?שםאנונימי
או לפתוח כל 7 שנים קרן השתלמות חדשה?

שאלה אחרת:
אמרת שהתקרה נמוכה בקרן השתלמות.
במידה ועכשיו אני מובטל לאחר שנים שאני שכיר, האם אוכל להמשיך להפקיד כספים לקרן השתלמות מהעו"ש שלי?

עוד שאלה:
זכור לי שפתחתי קופת גמל בהראל, אבל הבאתי יותר מ70,000 שח... זה הגיוני? אשתי לא הייתה מעורבת בזה.
תשובה לשאלה האמצעיתפשוט אני..
שכיר לא יכול לפתוח קרן השתלמות בלי הסכמת והשתתפות המעסיק.
מובטל לא יכול לפתוח קרן השתלמות.
רק עצמאי יכול לפתוח עבור עצמו.

לגבי שאר השאלות, איני יודע.
בקשר לחיסכון לילדיםפשוט אני..
אם ממילא אין הטבת מס (כי לחכות שהילד יהיה בן 60 זה לא רלוונטי), אז שווה לשקול השקעה ישירה דרך ברוקר פרטי (מיטב דש טרייד, אקסלנס נשואה, IBI).
יש שם דמי ניהול אפסיים, כך שההשקעה יכולה לגדול הרבה יותר במשך השנים (במיטב דש למשל יש מסלול שבו אי אפשר לקנות מניות אלא רק קרנות נאמנות ותעודות סל, ואז דמי הניהול הם 0 עגול. פשוט כלום. אני משקיע בקרן נאמנות מחקה sp500, וכל שקל שאני מרוויח הולך ישירות לתיק שלי, עד שארצה למכור את ההשקעה ואז אשלם מס על הרווח).
כמובן יש עמלה על מכירה וקנייה של ני''ע, אבל העמלה הזאת קיימת כמובן גם בקופת גמל להשקעה (שימי לב שבדוח כתוב לך ''הוצאות ניהול השקעה'' - אלה העמלות על קניית ומכירת ניירות הערך שבית ההשקעות משלם).
אז אם אבחר מה שאמרת:שםאנונימי
אתקשר למיטב-דש (לדוגמא), אגיד להם לבצע השקעה פסיבית של s&p500 ולהוסיף לשם כסף כרצוני?

קראתי את הקישורים שהופצו כאן (שמאד שיבחו את s&p500 בעיקר).
כמאמר השיר: לא בדיוק אבל בערךפשוט אני..
עבר עריכה על ידי פשוט אני.. בתאריך י' באלול תש"פ 07:12
הם לא קונים בשבילך דבר, אתה קונה בשביל עצמך.

אחרי שתתקשר אליהם כדי לפתוח חשבון, אתה תקבל מהם שם משתמש וסיסמה לאתר/אפליקציה שלהם*, ומספר חשבון בנק אליו אתה מעביר את הכסף שאתה רוצה להשקיע.

אתה יכול להעביר כמה כסף שאתה רוצה, ואחר כך להיכנס לאפליקציה/לאתר עם שם המשתמש והסיסמה, ולרכוש כל נייר ערך סחיר שאתה רוצה.

בין היתר, תוכל כמובן לרכוש קרנות נאמנות מחקות.


*שם אתה יכול לקנות, למכור, לראות גרפים, לראות את התשואה המצטברת שלך בכל השקעה בנפרד ובכל התיק ביחד, ועוד אי אלו פיצ'רים.
זו ההצעה שקיבלתי מהם... זה הגיוני?שםאנונימי
זה הכוונה ב0 דמי ניהול?
גם את ה-15 ש"ח בחודש אני לא משלםפשוט אני..

תגיד להם שאתה לא רוצה לקנות מניות כלל אלא רק קרנות נאמנות וכיוצ"ב, ואז הם יוותרו לך על אותם 15 ש"ח בחודש, כך שתישאר רק עם העמלה המאוד מאוד נמוכה בגין קנייה ומכירה.

ואל תשכח להגיד שהגעת דרך "פשוט אני", כדי שיתנו לי עמלהפשוט אני..

שאלה על זה כי לדעתי לא דייקת כאן יותר נכון לא דיברת על זהנחשון מהרחברון

יש עמלת מינימום.  לרוב אתה תשלם אותה בכל קניה. ומי שאין לו סכום גדול חד"פ אלא מפקיד כל חודש כמה מאות ש"ח (נניח 400 ש"ח משלם אחוז שלם אם לא יותר ככעמלות. תוסיף את עלויות קרן הסל. אפס עמלות זה לא.

שוב, הכל יחסי בחייםפשוט אני..

אצל הברוקר שלי (מיטב דש) יש עמלת מינימום של 4.5 ש"ח בערך. זה אומר שאם תקנה/תמכור ניי"ע בפחות מ-5,000 ש"ח, אז יוצא שתשלם יותר מ-0.09%. זה אומר שאם תקנה ב-2,000 ש"ח למשל, תשלם 4.5 ש"ח ולא 2 ש"ח, פעם בחודש... לא דרמה.


שוב, ברור שיש המון דקויות, אבל רציתי לתת מידע ראשוני למשקיע המתחיל.

בתוך המידע הראשוני הזה - לא מצאתי שתשלום של 2 ש"ח בחודש (או אפילו 4) במקרה שבו אתה משקיע סכום נמוך ולא מגיע לעמלת המינימום, הוא מידע מאוד רלוונטי.

ואם מישו משקיע לא 2000 בחודש אלא 200 בחודשנחשון מהרחברון

אנחנו מדברים על 2.25 אחוז. זה פער שאולי שווה לעבור לקופ"ג להשקעה ללא עלות קניה. למשל.


אז בגיל פרישה הוא יוכל להרשות לעצמו מגש פיצה...ספק


א לא מסכים.נחשון מהרחברון

200 ש"ח בחודש למשך 45 שנה זה סד"ג של 600,000 ש"ח.

ב אנשים רבים ואני ביניהם מפצלים מטעמי נוחות את החסכונות (למשל לכל ילד אני פותח קה"ש אחרת גם כדי לשייך כסף לילד וגם כדי להוציא אותה בהדרגה מאחוז מניות גבוה ליותר נמוך לקראת הזמן בו אצטרך אותה כדי לצמצם סיכון) מה שמביא למספר קופות שבכל אחת סכום של 200-400 שח בחודש.  (למשל, 200 זה הפקדה חדשית מינימלית בחלק מבתי ההשקעות) ויש אנשים שלא יכולים להרשות לעצמם  לחסוך יותר. אז נכון לא יהיה להם הרבה אבל זה עדיף על כלום

לא, זה 108,000ספק

בא נגיד שבמקרה הטוב זה יגיע לחצי מליון שקלים תשואה על פני 45 שנים. 

(אני מעריך את זה בכ-300,000 שקלים, אבל נלך על מקרה הקצה). 

108 זה ההפקדות בלבדנחשון מהרחברון

7אחוז תשואה היסטורית על מניות נותנות כ600000 שח

לא, הן לא.ספק

הן יותר קרובות לתת חצי מזה - ובניכוי מסים, אפילו פחות.

מאיפה הנתון הזה?נחשון מהרחברון

ואם הבנאדם בקה"ש אז גם מס אין.


לא יודע בד"כ אני אוהב את החישובים שלך אבל כאל בדקתי אחרי שאמרת, זה הסכומים ב7 %

אחוז תשואה רב שנתי הוא בערך 6% בשנה.ספק

העשור האחרון היה טוב יותר(בערך 9%) אבל בגדול זה 6.

ריאלית, לא נומינאליתנחשון מהרחברון


תראה בוויקיפדיהנחשון מהרחברון

המקור הכי מביך שיש אבל בזה אני יודע שהוא אמין מ1970 עד היום התשואות הממוצעות ל25 שנה הם בין 9 ל12 ככה שאנחנו מדברים על תשואה נומילנאלית של כ10 אחוז ב50 שנה האחרונות


ה-S&P מאז 1980 עלה ב-8.5% (כולל ריבית דריבית).ספק

וזה לפני מיסוי ולמרות העשור האחרון שהיה די מטורף. 

המממ... לאפשוט אני..


ביום 1.1.80 המדד עמד על 105 נקודות.
היום, עברנו כבר את ה-3,500.

זאת תשואה מצטברת של 3,333 אחוזים.

או שמא אתה מתכוון שזו הייתה התשואה השנתית הממוצעת שלו, ולא התשואה הכוללת?

לי יצא בחישוב שזאת תשואה שנתית של 9.2 בקירוב:

105*0.092^40=3500.

הנוסחה מימין לשמאל, והיא כאמור לא הכי מדויקת.
המממ... כן...ספק

אם היית קונה מניה אחת ב-124 (שזה היה המחיר ב-1980) והיום היו לך בערך 3500 - אז מדובר על עליה של 8.7% בשנה. 

קצת יותר מ6 אחוז שאמרת כן לפני כןנחשון מהרחברון


זה יותר קרוב ל-6 מאשר ל-12ספק

אני זכרתי את החישוב שעשיתי בתחילת העשור. 

העשור האחרון היה מוצלח במיוחד. 

12? כתבתי 7 הייתי פסימי יחסית למציאותנחשון מהרחברון


אני לקחתי את המחיר ב-1.1.80פשוט אני..
וזו לא מניה אלא מדד 🤭
אני ספטמבר כדי שזה יהיה 40 שנה.ספק

זה ני"ע שמחקה מדד. 

לפי דבריך נחשון צודקme_too

זה יוצא הרבה יותר מ600 אלף:


PMT (שנתי):

200*12= 2400

RATE:

8%

N:

45


FV= 927,613


וגם עם 6% זה יוצא כמעט 550,000me_too


כולל הקרן. רווח של פחות מ-450,000.ספק

לפני מסים. 

אחרי, זה כבר פחות מ-350,000. 

אם זה 8% - העשור האחרון הקפיץ את הממוצעספק

ואין הבטחה שזה ימשיך. (בד"כ זה לא קורה). 

ולא חישבת 25% מס. (וזה כבר יורד ל-675,000). 

שים לב שבעשור האחרון היתה קפיצה של כמעט 200%ספק
עבר עריכה על ידי ספק בתאריך י"א באלול תש"פ 09:39

לעומת זאת, מי שהשקיע בספטמבר של 1998, כמעט ולא הרוויח כלום. (עד לעשור האחרון). 


העשור האחרון היה משהו חריג בקנה מידה היסטורי - ולרוב, אחרי עליה כ"כ חדה, מגיע תיקון מסוים. 

ולמרות העשור האחרון, עדיין הממוצע על פני 40 שנים הוא באזור ה-8%. 


מבחינתי, הלוואי וזה ימשיך כך, אבל אני לא מאמין שזה יקרה. 

let us hope, that I'm wrong...

זה לא כולל אינפלציהמשה

במספרים תמיד העליות מרשימות יותר.

כתבתי מפורש נומינאלי ולא ריאלינחשון מהרחברון


יישר כוח על ההודעה המושקעתהתמסרות
ישר כח!me_too

רשומה יפה, ממצה ובהירה מאד.


תודה רבה.


הערות קטנוניות:

א) מיסוי- מס הכנסה מתחשב בהשפעות האינפלציוניות, וכן בשפעות שינוי במט"ח.

באג"חים שאינן צמודי מדד שיעור המס הוא 15%.


ב) בעיני המסלול "האקטיבי" שלך הוא פסיבי לגמרי- כשמתווכחים על השקעה אקטיבית ופסיבית לא מתכוונים לשאלה האם עדיף קופ"ג להשקעה או קרן מחקה, מבחינת המשקיע זה די אותו דבר. ההבדלים בניהם יכולים להיות כמה אחוזים לכאן או לכאן. קופ"ג להשקעה "מניות בארץ" תעשה בסוף משהו דומה לת"א 35 השנתי, עם הפרשים של אחוזים לכאן או לכאן. כשמתכוונים להשקעה פסיבית הכוונה השקעה של כסף משמעותי במניות ספציפיות, כולל שינויים תזזיתיים בהתאם לציפיות וכדו'. בשיטה הזו יש רווחים (או הפסדים) של עשרות אחוזים בימים ספורים. כשמשקיעים בקופ"ג הפיזור מספיק גדול שלא תתקרב להשפעות שכאלה.


הערה חשובה-

תיק ההשקעות שלך כפי שתואר הוא מסלול בסיכון גבוה מאד.

אמנם, לך יש דירה, כך כתבת באיזה תגובה, שהיא השקעה סולידית למדי, ובוודאי במבט של משפחה, אבל מבחינת הנכסים הפיננסיים שלך מדובר על תיק מסוכן ממש. 

כל התיק מושקע במניות, וגרוע מזה, אתה גם ממונף (לא יודע באיזה אחוז, אבל כנראה לא מעט).

זה אומר שבעת נפילות התיק כולו צונח, ואם צריך את הכסף בטווח זמן מיידי, זה יכול להיות הרסני.

אני חושב שאדם ממוצע צריך למתן את הסיכון ולפזר אותו גם בהשקעות סולידיות יותר (אג"ח מדינה וכדו').

הדבר נכון שבעתיים ככל שתקופת הזמן של משיכת ההשקעה קטנה, וככל שכריות הביטחון של המשקיע נמוכות יותר (למשל, למי שאין דירה, או שאין הכנסה קבועה שמכסה עלויות גבוהות מזדמנות).

תגובותפשוט אני..
ראשית, תודה רבה

ב. לא כך הדבר. ההגדרה של השקעה אקטיבית היא בחירת מניות ספציפיות, ואין זה משנה אם אני בוחר אותן בעצמי או שבית ההשקעות בוחר בשבילי. גם אם מבחינתי ''אין הבדל'', זאת עדיין השקעה אקטיבית מבחינת המהות שלה, ולכן חסידי ההשקעה הפאסיבית (למשל הסולידית) יתנגדו להשקעה כזאת, שהרי אתה מפסיד פעמיים לשיטתם:
גם תשלם דמי ניהול גבוהים, וגם ממילא לא תצליח להכות את השוק, קרי לקבל תשואה גבוהה יותר מתשואת המדד.

''כשמתכוונים להשקעה פסיבית הכוונה השקעה של כסף משמעותי במניות ספציפיות'' - אני מניח שהתכוונת להשקעה אקטיבית, לא פסיבית...

בקשר לתיק שלי - הוא אכן מסוכן וציינתי זאת כמה פעמים. עם זאת, אני בהחלט שומר כסף בצד ליום סגריר, בדיוק כפי שכתבתי בתחילת הפוסט.
מצרף כאן לטובת כולםנחשון מהרחברון

פירוט נרחב יותר של הדברים והסברים טכניים יותר איך עושים את זה.

פורסם לפני כחצי שנה כאן בערוץ (ולא אין עוד המשך, לא הגעתי לזה)

https://a7.org/?file=20200323173254.pdf


מבוא לשוק ההון - חיסכון השקעה וצריכה

שכחת לציין ברוקרים. (קראת לבתי השקעות ברוקרים).ספק


למשל, דרך אינטראקטיב ברוקרס אני מקבל עמלת קניה ומכירה של 0.01 דולרים לני"ע בחו"ל. (ומניה היא יותר מדולר אחד בד"כ) - ובלי דמי ניהול. 


החסרון: 

צריך לעשות לבד את חישובי המס.  


הסברפשוט אני..

אמנם הם בתי השקעות, אבל כשאתה מדבר עליהם בהקשר של ניהול עצמי - אז הם מתפקדים כברוקרים ולא כבתי השקעות.


אכן ישנם גם ברוקרים בחו"ל, אבל זה כבר פחות פשוט, ואני לא יודע כמה זה מתאים למשקיע המתחיל. 


כמובן שאין עניין להסתיר זאת, ואשריך על התוספת

לאינטראקטיב יש סוג של שלוחה בישראלספק

(הם לא בדיוק שייכים לאינטראקטיב ברוקר'ס ולא בדיוק הבנתי מהם היחסים ביניהם) - זה הופך את זה להרבה יותר קל. 


אגב, אזרחים אמריקאים יכולים גם לפתוח סוג של קרן השתלמות בארה"ב (roth-IRA) שפטורה ממס אם מוציאים אותה אחרי גיל 59.5

כמובן שגם היא מוגבלת וניתן להשקיע בה בין 6000 ל-5,500 דולרים בשנה. 


הם גם בד"כ נותנים שער המרה טוב יותר מבתי השקעות למטבעות חוץ. 

שאלה קטנהנחשון מהרחברון

איפה יש קרן השתלמות עוקבת מדד ב0.32?

הלכנו כמה חברים ביחד למיטב דש, ולכן קיבלנו את ההצעה הזאתפשוט אני..

זה מסלול חדש שהם פתחו לפני חודש-חודשיים, והם מציעים דמי ניהול מאוד זולים כדי שהמסלול הזה יצבור תאוצה.

כנראה באתם עם סכומים גבוהים. אני לא מכיר את זה.נחשון מהרחברון

צרף אותי עכשיו אני נכנס עם כמה מאות בחודש...

האמת היא שבאנו עם קרנות מאוד קטנות, כולנו צעיריםפשוט אני..

ולכולנו התחילו להפקיד לקרן השתלמות לפני שנה-שנתיים לכל היותר. 


אז יאללה תצרף אותי אני רצינינחשון מהרחברון


למקרה שיש כאן בעיות אמון..פשוט אני..
טוב, ראית את התמונה, אז אני מרשה לעצמי למחוק
ח"ו בעית אימון! להיפך. יש לי כסף שאני חוסך כל חודש. משלםנחשון מהרחברון

יותר מזה ד.נ ורוצה להוריד את התשלום למינימום

יש מצב גם להצטרף איתכם?שםאנונימי
מה זה דורש?

היא עכשיו אמרה לי בטלפון שצריך 100,000 שח התחלתי או 30,000 עם העמלה של 15 שח בחודש, אחרת אי אפשר.
0.32 מניהול או מהפקדה?ספק


אין דמי ניהול מהפקדה בקרן השתלמותפשוט אני..


צודק.ספק


והערונת (קראתי ברפרוף)נחשון מהרחברון

אתה כן משלם דמי ניהול במיטב דש, פשוט דמי ניהול לחברה המנפיקה את התעודה. אה, ואגב אין היום תעודות סל יש קרנות סל.

אני קניתי קרן נאמנות עם דמי ניהול 0 ודמי נאמנות 0.02%פשוט אני..

בסופו של דבר בוודאי שאין דבר כזה חינם, אבל עדיין זה הפרש משמעותי לעומת בתי ההשקעות.

כתבת נפלא.משה


תודה רבה 🌷פשוט אני..
אפשר עזרה הלכתית?רדיאק2עצשן
אני לא רוצה ליצור מהומה על הדיון ההלכתי.
בכל זאת יש לי כמה שאלות טכניות, בגלל שאני מחפש השקעות שעומדות בקריטריונים שהמליצו מכון כת"ר (דהיינו היתר עסקה וכן לא להחזיק ישירות במניות שנהנים בהם מחילול שבת של יהודי).
תעודות סל הן בדרך כלל טובות, אבל כתבו פה שאין היום תעודות סל. איזה עוד כלים מחקי מדדים יש היום ומה ההבדל בינהם? קרנות סל זה משהו אחר?
אני מחפש קרן פנסיה וכן קרן השתלמות שעומדות בתנאים הללו (ויש כאלה הרבה), אך גם מחזיקות מקסימום מניות. לא מצאתי קרן פנסיה כזו שיש בה יותר מ-30% מניות (ואפשר ורצוי בגילי עד 70%) וגם לא קרן השתלמות.
אתה יודע להגיד לי אולי אם קרן ההשתלמות שלך טובה לי הלכתית?

אגב, למי ששואל, באופן תיאורטי מסלולי הלכה היו יכולים להיות רווחיים כמו מסלולים אחרים. בפועל חלקן כאלו (במיוחד בחיסכון לכל ילד ובקרנות גמל), אך חלקן לא, ולא מפני שאי אפשר, אלא מפני שהציבור שמעוניין בהם הוא קטן ושבוי של החברות. אם נצליח יחד לפרסם על התאגדות בעניין, אז נוכל להשיג קרנות הלכה טובות כמו הקרנות הכלליות (שיש הרבה רבנים שמתירים אותן) וליצור קידוש ה' מאוד גדול סביב מפעלים שאינם מחללים שבת.
תשובותפשוט אני..
לגבי סוגים שונים של מחקי מדד, ראה כאן:
https://www.hasolidit.com/%D7%9E%D7%94-%D7%94%D7%94%D7%91%D7%93%D7%9C-%D7%91%D7%99%D7%9F-%D7%A7%D7%A8%D7%9F-%D7%A1%D7%9C-%D7%9C%D7%AA%D7%A2%D7%95%D7%93%D7%AA-%D7%A1%D7%9C

אחרי שתחליט אחרי איזה מדד אתה רוצה לעקוב, אתה יכול פשוט לחפש בגוגל ''מחקה מדד X'', ולבדוק מה האפשרויות שיש לך.

אני לא מסכים עם הקביעה שאפשר לא להחזיק במניות של ''חילול שבת'' ועדיין להשיג תשואה יפה.
בטח לא במניות ישראליות, וגם בארה''ב יש יהודים בכל עמדות המפתח של החברות הגדולות, אז אתה בגדול נשאר עם אג''ח ועם מק''מים.

לפי הגר''מ פיינשטיין זה מותר לכתחילה, וכך גם קיבלתי מהרב שלי.
קראתי. קיימים בשוק עוד כלים מלבד תעודת סל,רדיאק2עצשן
בהם המשקיע אינו מחזיק בעצמו ישירות במניות?
קרנות נאמנות, למשלפשוט אני..
לגבי חילול שבתרדיאק2עצשן
לא ראיתי את כל ההודעה משום מה.
זה דיון ארוך. אני מכבד את הדרך שלך, כי הטענה שאתה אומר לגמרי נכונה, ועם זאת יש יתרונות לשיטה של מכון כת"ר. הם המליצו בעבר על תעודות סל כאשר בית ההשקעות שומר שבת, הואיל ואני לא מחזיק במניות ישירות. היתרון לטענתם (ובזה אני לא מבין, אלא רק סומך עליהם, אז אתה מוזמן לחלוק) הוא שאני מעודד על ידי כך מניעת חילול שבת.
וואו, תודה,Cherry
מעולם לא התעסקתי בזה, ולאחרונה חושב על זה ככה שהפוסט שלך בא לי בדיוק בזמן.
פרקטית, אם אני רוצה לשים את הכסף במה שכינית 'תעודת סל מחקה' ולשכוח ממנו לכמה שנים, איך אני עושה את זה? אילו חברות אמינות?
אם אתה רוצה הכי פשוט והכי זולפשוט אני..
אז תפתח חשבון השקעה אצל ברוקר פרטי (כתבתי כמה דוגמאות בפוסט), ותקנה קרן מחקה של המדד אשר אתה חפץ ביקרו.

תודהCherry
מה 'הכלי' שאני צריך לבקש? קופת גמל להשקעה?
תלויפשוט אני..
כמו שכתבתי למעלה:
בקופת גמל להשקעה יש דמי ניהול, ואם אתה לוקח ממילא מסלול מחקה מדד - אז זה ממש בזבוז, כי אתה יכול לקנות בעצמך אצל ברוקר פרטי.

*אלא אם כן* אתה רוצה לנצל את הטבות המס של קג''ל, או את האפשרות ללוות כספים בריבית מאוד נמוכה.
תודה רבה!אליבא
בעלי משתחרר מהצבא וצפוי לקבל 17,000 שח.זוהרת בטורקיז
ואנחנו מעוניינים להשקיע אותו.
יש מסלול מסוים שהיית ממליץ לנו?
אני משתדל להימנע מהמלצות, ולהתמקד במתן ידע...פשוט אני..
100% מנייתי ל10 שנים הקרובותמשה

בתנאי כמובן שאתם שוכים מהכסף ולא מסתכלת עליו או על כמה הוא עלה או ירד.

איזה מנייתי? אסור לי להמליץ לך בישראל.  אבל כל מדד שמכיל כמה שיותר מניות מכמה שיותר עולמות וכמה שפחות דמי ניהול הוא טוב.

מדריך מפורט ומאוד בגובה העיניים יפה!!נב"י
אני חושבת שיכותה מאוד להוסיף התייחסות על השקעות בפרוייקטים של חברות שומרות שבת או לפחות לתת כיוון לאנשים לתת על זה את הדעת בשיקולי רכישה.
היה לא מזמן מקרה מרכז ביג שפתחו באשדוד והיתה הפגנה לא קטנה נגד הפתיחה שלו כי הוא היה מיועד לעבוד בשבת. המרכז הזה הוקם בחלקו מהשקעות אג"ח קונצרניות, היה יותר נכון לדעתי אם אנשים היו מדלגים על האג"ח הזה (מפתה ככל שיהיה) ומתעדפים השקעות במקומות שמכבדים את קדושת השבת.
כך לא היה נוצר מצב של שמאל מוחה וימין מממנת.
אבל זו באמת נקודה קטנה. המדריך עצמו מצויין ממש.
איך "להכות את השוק" ועוד כמה נקודות נוספותמשקיע אקטיבי
יישר כח לפותח השרשור, כתבת פה הסברים יפים מאוד.
לא קראתי את כל השרשור אבל היה לי חשוב להוסיף כמה נקודות מהניסיון האישי שלי. נרשמתי במיוחד לשם כך (במקרה נתקלתי בפרסום של השרשור בעמוד הראשי של ערוץ 7) - אם מה שכתוב כאן יעזור אפילו למשפחה אחת, והיה זה שכרי.

אדגיש גם כן שאני לא מייעץ לעשות שום דבר, אלא רק נותן ידע. מי שבוחר לפעול כך או אחרת - עושה זאת על אחריותו בלבד.

א. כלל ברזל בהשקעות זה שלא משקיעים כסף שלווינו. נקודה. ללוות מהבנק כסף ולהשקיע אותו בשוק ההון - זה משחק באש!
גם מי שעוקף בפס לבן רצוף יכול לעשות זאת 100 פעמים ולצאת בחיים אבל אם הוא נתקע פעם אחת במשאית ממול - כנראה שלא תהיה לו הזדמנות שניה...

ב. סבא שלי היה אומר לילדים שלו "תשקיעו בשוק ההון רק כסף שאתם מוכנים להפסיד!".
זה משתנה מאדם לאדם, אבל בוודאי שזה צריך להיות כסף שאינכם צריכים לפחות ב5-6 שנים הקרובות, ובוודאי שצריך לחשוב טוב טוב כמה מהכסף שלנו נכנס להשקעה...
לא סתם אמרו חז"ל בבבא מציעא "וא"ר יצחק לעולם ישליש אדם את מעותיו שליש בקרקע ושליש בפרקמטיא ושליש תחת ידו".

ג. אז איך מכים את השוק?!...
ההמלצה הגורפת להשקיע בקרנות סל אולי נכונה להמון שאיננו מוכן להשקיע טיפה של מחשבה במה הוא משקיע. אבל תחשבו על זה רגע: האם אתם מוכנים לשים סכום כסף ששווה כמה שנים של עבודה מאומצת שלכם - בלי טיפת מחקר ומחשבה? בלי להכיר את החברות שהכסף שלכם מושקע בהם? בלי ביטחון אמיתי שהם יעלו חזרה בזמני שפל כמו שהבורסה חוותה בחצי שנה האחרונה?

אני ב"ה זכיתי ללמוד שיטה שבה בוחרים חברות בפינצטה - וזה ממש לא הימור אלא ניתוח הגיוני שנותן שקט נפשי ידע איפה הכסף שלי מושקע, ומעל הכל - תשואה הרבה יותר גבוהה מהתשואה של הs&p ושאר המדדים.
אתן סתם דוגמה ל2 מניות שאם הייתם יודעים לבחור אותם לפני שנה התיק שלכם היה היום אחרי צבירה של עשרות אחוזים:
NVDA stock
EPAM stock
חפשו אותם בגוגל ותראו איך החברות החזקות והמבוססות האלה עלו בשנה האחרונה, משאירים את המדדים הרחק מאחוריהם... (ושוב - אין כאן שום המלצה לקנות אותם ספציפית)

אני למדתי את השיטה לניתוח חברות במסגרת קורס אינטרנטי ששמו "מגע מידאס", קורס יקר ששווה כל שקל לדעתי, אבל אפשר גם ללמוד את עיקרי הדברים לבד בספרים שונים כגון "המשקיע הנבון", "הספר הקטן שמכה את השוק בגדול" ועוד בז'אנר, שכולם מבוססים על שיטתו המצליחה של ווארן באפט בהשקעות שלו.

לדעתי שווה להשקיע כמה שעות, אפילו כמה ימים בשנה, בשביל לקבל תשואה גבוהה בהרבה - אבל בעיקר בשביל לקבל שלווה ברגעים שבהם כל השוק לחוץ... כי גם אם המחירים נופלים לרצפה - חברות טובות ממשיכות לעבוד...

ד. אני גם במיטב דש טרייד, אחלה ממשק ושירות לקוחות לדעתי ועמלות זולות. יש גם אפשרות לפתוח קרן השתלמות בניהול עצמאי - מה שנקרא IRI.
וכי אלטשולר שחם לא יודע לבחור מניות? ומה לגבי פסגות?פשוט אני..
וילין לפידות? הראל, הפניקס, מנורה, מיטב דש?
אף אחד מהם לא מכיר את השיטה הסודית?

הרי כל בתי ההשקעות הנ''ל הרוויחו בשנים האחרונות פחות מתשואת המדד, למרות שהם מחזיקים את מיטב המוחות בשוק.

כמו שכתבתי, כלכלנים רבים סבורים שאין שום אפשרות להכות את השוק לאורך זמן, תהא השיטה אשר תהא.

לבחור מניות לבד זה דבר מסוכן הרבה יותר מאשר להשקיע כסף שלווית, ורבים וטובים כבר נפלו כך.
רבים וטובים נפלומשקיע אקטיבי
בלבחור מניות כי הם "שמעו מחבר", או כי הם "הסתכלו בגרף". לא כי הם השקיעו מינימום קריאה של ספר-שניים בנושא ויומיים עבודה שיטתית במחקר של חברות.

באותה מידה רבים וטובים נפלו כי הם השקיעו על עיוור בקרנות סל וברגע שהשווקים ירדו בקורונה הם ברחו עם הפסדים עצומים... אז היו מעטים כמוך שהחזיקו מעמד ו"רק" הפסידו כמה לילות של שינה ללא שום סיבה אמיתית. אבל הרוב, שלא באמת מבין מהי השקעה, ולמה המחירים נופלים בבורסה - יישבר ברגעי חולשה. וחבל...

בכל אופן המטרה העיקרית שלי לא הייתה שאנשים ילכו בדרך שלי שהניבה לי עשרות אחוזים בשנה, אלא שאנשים יפעלו בשכל, שילמדו על השוק ולא רק על אפיקי ההשקעה הקיימים בחברות השונות - ומעלה הכל שלא יעשו צעדים חסרי אחריות כמו להשקיע כספי הלוואה!...

ואם מישהו בעקבות ההודעה שלי ייגש לאחד מהספרים שהזכרתי ויחכים קצת (או לקורס שאני למדתי בו) - לא חושב שהוא יתחרט... חושב שיש הרבה יותר מה ללמוד מבנג'אמין גרהם וווארן באפט מאשר מאשר מאלטשולר שחם עם כל הכבוד...
נכטן, תלמד מבאפט, אל תנסה להכות את השוק כי השוק יכה אותךדוד100
אני חוזר בי מהביטוי להכות את השוקמשקיע אקטיבי
כנראה אנשים חושבים שהדרך להכות את השוק היא להצטרף לקרנות גידור, לבחור באופציות, או לקנות ולמכור כל היום. זה להשקיע בסיכון גבוה.

נגד זה באפט יוצא.

אם אתם לא מוכנים להשקיע כמה ימים מחייכם בהשקעת הכסף שעבדתם בשבילו במשך שנים - כנראה שהפתרון בשבילכם הוא להשקיע בקרנות סל. בתקווה שלא תמכרו בהפסדים ברגעי משבר היסטוריים...

אני דיברתי על קנייה של 5-6 חברות לאחר מחקר עומק שלהם, והחזקה שלהם לאורך זמן.

תהיה בטוח שזה מה שהביא לבאפט את ההצלחה שלו, בחירה נכונה של חברות לטווח ארוך. לא השקעה בקרנות סל... יש איתו מספיק ראיונות באינטרנט... ומספיק מידע בויקיפדיה...

הכתבה שהבאת רק ממחישה את מה שאני אומר - אם ההבנה של אנשים מתבססת על כתבות בכלכליסט - אז חבל... 2 הספרים שהבאתי בתור דוגמה כנראה עולים הרבה פחות מהסכום שאנשים כאן משקיעים...

ושוב - אם כולם פה נעולים על קרנות הסל למיניהם - בהצלחה רבה!
רק אל תשקיעו כסף שלוויתם! ואל תשקיעו את כל כספכם. לא סתם אמרו חז"ל לעולם ישלש אדם מעותיו...
הערה חשובה6554433
הנקודה לא להלוות כבף להשקעות
נכונה ביותר
בטח בתקופתנו .
לא מן הנמנע שנוכל לקבל עליית ריבית, אני לא מדבר על ההשלכות של זה על יוקר ההלוואה בלבד אלא על ההשפעה של זה על שוק המניות, על ההאטה והמיתון שהעולם מקבל. חושב שיציבות כלכלית עומדת בראש ובראשונה לפני הרצון למנף את חשבון העו"ש.
בטח ובטח בתקופה בה היציבות הכלכלית היא הגורם הכי חשוב שיש.
והאמת?
אם מישהו לחוץ ופוחד שהשוק יברח, אז לא,
שוק המניות בארה"ב כבר ברח מזמן. עכשיו שאני רואה שהבורסה בכותרות אני נזכר במשפט :קנה את השמועה, מכור את החדשות.
והשוק בארץ?
זה לא סוד שבארץ צריך לבחור דברים בפינצטה, הבורסה פה מבוססת בעיקר על נדלן ופיננסים, מישהו עם ראש על הכתפיים רואה פה יציבות?
אני לא. ואם כן -תאירו את עיניי.
וגם בתוך הנדלן יש המון תחומים וחברות יציבות יותר ויציבות פחות ככה שהקשעה במדד יכולה להיות לא אפקטיבית.

חושב שבחירה בחברה עם איתנות פיננסית ורלוונטיות לשנים הקרובות היא בחירה מושכלת יותר כפי שציין המשקיע האקטיבי, או בחירה בסל של סקטור ספציפי.
הנתונים האלה חשובים כי עוד חורף לפנינו ומי יודע מה יביא איתו.

האם זה אומר עוד מפולת?
לא יודע, אבל צמיחה? בחברות ספציפיות בלבד.

טובי המוחות של ישראל נכשלו כי הם "שמעו מחבר"?פשוט אני..

כל בתי ההשקעות בישראל נפלו אל מול המדד בשנים האחרונות, וכל זה כי הם לא קראו את הספר שאתה מדבר עליו?


ענווה.

מחילה, אין לי מה להתנגח יותר.משקיע אקטיבי
נרשמתי לכאן בעיקר כדי להזהיר אנשים שלא ישקיעו את כל כספם במניות וקל וחומר בן בנו של קל וחומר שלא ייקחו השראה מכך שהשקעת כספי הלוואה.

אם מנעתי ממישהו לעשות זאת - אני שמח שנרשמתי.

מעבר לזה, שיתפתי מניסיוני האישי, גם למקרה שיעזור למישהו - וגם כדי שלא יחשבו שאני סתם אדם שפוחד מהשקעה במניות, ולא יקשיבו לעצה הנ"ל שהיא עצה פשוטה מאוד של שכל ישר, אך אפשר לעבור עליה בלי בעיה כפי שאתה עשית...

אני ברוך ה' השקעתי כספים שאני יכול לספוג הפסד שלהם - וב"ה אני רואה תשואה של עשרות אחוזים. לא רואה צורך לתת קונספירציות והסברים למה מנהלי ההשקעות הסטנדרטיים לא נותנים תשואה כזאת...

בהצלחה לכולם, תהי ברכת ה' עליכם!
לבתי השקעות6554433
אין אינטרס מהותי להכות את השוק.
הם מנהלים כספים של הציבור הרחב
רוב הציבור לא מבין בהשקעות, לא יודע בסיס,
חושב שזה קזינו.
בתי השקעות מוכרים לאנשים יציבות,תחושה שהכסף בידיים טובות ולאנשים זה מספיק.
ממש לא נכוןפשוט אני..

כל בית השקעות רוצה להצטיין, כי המון אנשים בוחרים בכל שנה את בית ההשקעות שלהם לפי טבלאות התשואות של השנה הקודמת.


אתה יכול למצוא ראיות בחיפוש פשוט בגוגל, למשל על הצמיחה המטורפת של ילין לפידות כשהם השיגו תשואות מעולות, ואחר כך קצב הגידול האסטרונומי של אלטשולר שחם כשהם היו מובילי הטבלה...

ממחקרים שנעשו בנושא, אין אף משקיע שמסוגל להכות את השוק לאורךספק
ו-א-ו- איזו השקעה!!! כל הכבוד לך!!!נגמרו לי השמות

בטוחה שיעזור להרבה מאוד אנשים

ישר כוח עצום!

תודה 🌷פשוט אני..אחרונה
לפעמים לאט זה מהר ⌚נגמרו לי השמות

* נכתב בלשון נקבה אך כמובן שמופנה לכולם.

לפעמים לאט זה מהר.

ולפעמים מהר זה לאט.

ויש פעמים שהתנועה שלנו דווקא כלפי פנים, פנימה, היא הדרך היותר מהירה ובטוחה

מאשר תנועה רק קדימה.

ויש פעמים כאלה, שלאט לאט זה בעצם מהר מהר

ומהר מהר זה בעצם לאט לאט

ודווקא העצירה

או הקצב האיטי

או ההתבוננות

או העומק

או ההעמקה פנימה

או הכיוונון למעלה

הם הדרך הנכונה לנו ביותר.

ולא רק קדימה כל הזמן

ולא רק מהר ובריצה ובלי אוויר כל הזמן

כי לפעמים יש שם בלאט בעצם הכל

"ואני אתנהלה לאיטי" אמר יעקב אבינו לעשיו.

ודווקא שהות שם, בלאט הזה, יכולה להיות מפתח להרבה מאוד דברים.

ואולי השלווה בראש ובראשונה.

השלווה הפנימית.

לדעת מי אני, מה הערך שלי, מה המשמעות שלי

להקשיב גם לראש וגם ללב וגם לגוף.

להקשיב לקצב הפנימי שלנו שיכול להשתנות עם הזמן.

להקשיב לו כאשר הוא מבקש להאט.

לאט לאט

אל תדאגי יקרה

לאט זה בעצם מהר.

דווקא כך.

את תגיעי.

את תגיעי

תקשיבי לך

לקול הפנימי הזה שבך, קול הנשמה שבך, חלק אלוק ממעל ממש, אלוקות שבתוכך!

הוא יודע.

את יודעת.

ויש בו בלאט הזה כ"כ הרבה רוך

וחמלה

ועומקים

ודיוקים

וכיוונון

ונשימה

ולקחת אותו, את הלאט, לא אומר שהפסדת או שתפסידי במירוץ הזה שנקרא החיים

כי מי בעצם החליט שהם חייבים להיקרא ולהיות דווקא מירוץ?

אולי מירוץ זה לא מה שנכון וטוב ומתאים לך כרגע? או בכלל?

כך או כך את לא מפסידה. את מרוויחה.

את מרוויחה גם הספקים, כן כן דווקא בלאט מצויים דברים שלא נוכל להספיק או להגיע או אפילו לשים לב במהר.

אבל בעיקר את מרוויחה את עצמך.

ואת השלווה ואת הנשימה שלך.

ושתגיעי ל120 בבריאות ובשמחה

מה תרצי לראות שם במבט לאחור?

אילו תחנות בחיים? אילו תמונות?

מה הכי חשוב לך שבטוח יהיה בתמונה הזו?

ומה לא כזה חשוב בעצם שיהיה שם?

ואם אני מבינה שבעצם נקודת המוצא שלנו כבני אדם היא שנדרשת השקעת אנרגיה אקטיבית כדי לחיות בעולם הזה, וכדי להשיג טוב.

גם במשפחה, גם בגוף בריא ונפש בריאה, גם בזוגיות, בילדים, בלימודים, בעבודה, בספורט, בקשר עם ההורים, האחים החברים.

בעצם כל דבר בטבע זקוק לאנרגיה כדי להתקיים

אז ממילא באנו לעולם הזה כדי לעבוד, להשקיע

ובעצם רק כך יהיו לנו חיים בכלל ואיכות חיים בפרט.

אז במה אני *בוחרת* להשקיע?

ובמה אני בוחרת להשקיע גם בלאט?

ובמה אני בוחרת להשקיע גם ביותר לעומק?

ואיפה אני מוצאת בחיים שלי ובבחירות שלי שדווקא הלאט יכול להיות מהר?

אז לאט לאט

לבחור להתבונן

להאט

ולהגיע למה שהלב שלנו מבקש ❤️

כי לפעמים לאט זה מהר.

להגיע לבהירותנגמרו לי השמות

קרה לך פעם שהגעת לבהירות טובה כזו דווקא אחרי התבוננות איטית? או מהלך איטי?

לפעמים בתוך המהירות מתפספסים דברים מהותיים.

דווקא הלאט מאפשר להגיע אליהם, לתפוס אותם, לנשום אותם, ולאמץ אותם קרוב ללב.

ע"י כך פעמים רבות ניתן להגיע לבהירות מרגיעה, טובה כזאת.

בהירות שהיא לכשעצמה מקצרת תהליכים ומקצרת את הדרך.

לכן לפעמים דווקא הדרך הארוכה כביכול היא הקצרה באמת.

דווקא הלאט הוא מהר. 🩵

לפעמים מהר זה לאט-מסכים לגמריאריק מהדרום

לפעמים לא מספיקים לעשות כלום והופ עברו 40 שנה, יש כאלה שאם לא ירוצו במרוץ העכברים הם לא ירוצו בכלל וימותו לוזרים בלי שום יכולת לחיות חיים טובים יותר בלי הון, בלי בית, בלי משפחה, בלי מקצוע.

קורה ליותר מידי אנשים סביבי, לפעמים אתה נתקע בהתפתחות שלך ומגלה שהלכת בנחת יותר מידי וזה הזמן לספרינט או למות חסר כל.

כנראה כאן בא הדגש על המילה "לפעמים"נגמרו לי השמות

כי מה שאני התכוונתי אליו כמובן שונה,

ומדבר על משהו אחר.

יותר על הדרך הקצרה שלפעמים היא בעצם ארוכה ולא מובילה אותנו למטרה שלנו, או למטרת העל שלנו.

ודווקא הדרך שהיא ארוכה, במקרה הזה הלאט, יכולה להיות הקצרה באמת, זו שתניב לנו את המטרה בסופו של דבר. יחד עם השלווה, הבהירות, העומק, הבחירה, הכיוונון למה שנכון וכן הלאה.

הבנתי למה את מתכוונתאריק מהדרום

אני פשוט לא חושב שנכון להאט, לפחות לא לפני שכל פרמידת מאסלו אצלך ביד.

זה העניין, לפעמים גםנגמרו לי השמות

פירמידת מאסלו תושג דווקא ע"י הלאט.

ראיתי את זה המון אבל אם אתמקד רגע בעצמי ובניסיון אישי -

בתור אדם שבעבר היה בקצב מאוד מהיר גם של המחשבות, גם של הדיבור, גם של המעשים - באמת שפיספסתי דברים דווקא מהקצב המהיר הזה.

ודווקא כאשר למדתי להאט - הגעתי לדברים שלא הייתי מגיעה אליהם לולא ההאטה.

גם דברים מהותיים וגם אפילו הספקים טכניים.

אם אני יושבת ועוצרת רגע להאט את המחשבות שלי שהיו רגילות רק לרוץ ולעשות סדר ובהירות,

אם אני מאיטה גם בדיבור, אפילו בתפילה להגיד את המילים לאט יותר ובכוונה,

אם אני במקום לרוץ מדבר לדבר מאטה גם את קצב ההתנהלות - כל אלו גרמו לי הרבה מאוד טוב ב"ה.

הלאט גורם פעמים רבות ליותר צלילות, בהירות, ריכוז, מיקוד במה שחשוב ובעיקר יותר נחת.

ובאמת שזה בדברים הכי קטנים ועד הגדולים.

אפילו לחתוך סלט מהר מהר ולפעמים להיפצע בטעות בגלל זה, או להאט ולשים יותר לב.

לחשוב קודם על היום או השבוע או השנה או כל כיוון החיים שלי רגע לאט ובהבנה והתבוננות עצמית מאשר רק לרוץ ולרוץ ולהספיק עוד ועוד,

להוריד עוד סלט ועוד תבשיל ועוד מרדף להכנות לשבת או חג ולהגיע דווקא עם יותר אוויר ושלווה,

לדבר עם הילדים יותר לאט ובנחת מאשר רק להספיק לסמן "וי" מהיר על כל מה "שצריך" להספיק,

לנשום נשימות עמוקות ואיטיות יותר ולא רק מהירות ושטחיות, מה שהגוף עצמו מפרש כמוריד סטרס, וכמקום לא הישרדותי, ונהיה רגוע יותר וכן הלאה.

לעצור באמצע היום להביט בשמים, בפרח, בחיוך, במילה, בכל דבר בעצם ודווקא הקצב האיטי הזה גורם להתפעלות פנימית וחיבור לקב"ה, לבריאה, לטוב שבעולם ובחיים, וממילא יוצר יותר שלווה פנימית ומוטיבציה וכוח גם להמשך היום.

לשתות לאט כוס תה ולהתמקד בטעם ובמרגש ובלגימה האיטית והנינוחה ולהכניס עוד רוגע וכיף לחיים, זה גם נותן עוד כוח הלאה וגם בפני עצמו ממלא ומרפא.

לעצור להקשיב לגוף, לשהות ברגע, להיות בנוכחות.

לחשוב, לנשום, לבחור מה שייך לי ומה לא שייך לי, מה נכון ומתאים ומה פחות.

זה בכ"כ הרבה דברים לבני אדם באשר הם. גם חיבוק בין בני זוג יכול להיות בלאט שלו ובשהות שלו יותר ממלא ומקרב, גם כל קירבה שהיא רגע לאט יותר וקרוב יותר יכולה לתת מה שרק מהר לא מאפשר, גם לחשוב על הפן התעסוקתי שלנו אפילו או השליחות והייעוד שלנו בעולם יכול לקרות יותר מהר דווקא כשחושבים על זה יותר לאט ומקדישים לזה את הזמן בנחת ובבירור עומק.

גם איך להגיע ליעדים כולל כלכליים יכול להתאפשר פעמים רבות דווקא מהלאט שנותן רגע התבוננות במבט-על וכולל דרכי פתרון יצירתיות ואפקטיביות יותר,

גם לתת לעצמי כבן אנוש את התנאים הכי טובים כדי לתפקד בעולם הזה, ולזכור שאני כולל גוף פיזי ונפש ורגש ושכל ורוח ובכל אחד מהם לפעמים הלאט הוא ברכה שרק דרכו ודווקא דרכו נוכל לגלות ולהעצים עוד יותר את עצמינו ואת התפוקה שלנו.

אז ודאי שזה לא 0 או 100

זה לא או ללכת בהילוך איטי וכמו צב להתנהל באיטיות תהומית 24/7 בכל רגע ורגע, וזה גם לא לרוץ בלי הפסקה ובלי אוויר ואם לא אז להגיע לפת לחם ובלי קורת גג...

ודאי שיש הרבה באמצע.

וודאי שיש פעמים שאחרי הלאט הזה יגיע המהר, אבל רק על גבי הנדבך שהיה קודם הלאט ומה שהוא איפשר - הבהירות הזו והצלילות הזו - ועל גבי זה אפשר לרוץ קדימה בביטחון ובשלמות יותר.

וודאי שיש פעמים שהלאט לכשעצמו הוא יותר נכון.

וודאי שיש מצבים שגם מהר יהיה אפקטיבי ונכון.

וודאי שיש גם אנשים שונים וגם מצבים שונים והכל בהתאם למקרה המדובר.

לכן כתבתי שלפעמים הלאט הוא מהר. לא תמיד, אבל פעמים, ואפילו פעמים רבות, כן

מה שאני רואה סביביאריק מהדרום

בעיקר בציבור הדתי, שאנשים הולכים לאט מידי וצריך לדרבן אותם להתחיל לרוץ במקום להאט, את אומרת לא 0 או 100 ולפעמים וכו אבל לעיקר האנשים צריך לבעוט בהם להכנס לכושר ולא להוריד דופק.

אני רואה אחרת לגמרינגמרו לי השמותאחרונה

בכל הציבורים ובטח בדתי.

אבל יותר נראה לי שאנחנו פשוט מדברים על דברים שונים.

הסברתי קצת בהודעות שלי למה אני אישית מתכוונת.

נחת 🙂‍↕️נגמרו לי השמות

נ - נוכחות

ח - חמלה

ת - תיעדוף

כאשר אנחנו בנוכחות בחיים שלנו, באמת נמצאים בכאן ועכשיו וחיים אותו ובו,

וכשאנחנו בחמלה עצמית (וגם על הזולת כמובן),

ומתעדפים בסדרי עדיפויות את מה שיותר חשוב ויקר לנו, מה שיותר שייך אלינו מאשר מה שלא -

או אז יכולה להיות לנו יותר נחת.

ונחת זו אחת הברכות המשמעותיות ביותר שיכולה להיות לנו כבני אדם.

בעזרת ה' שתהיה לכולם גמר חתימה טובה עם המון נחת ושלווה 🤍

קשה לי בתקופה הזאתפשוט אני..

הצביעות הזאת,

שאני אמור לבקש סליחה ומחילה מרבש''ע,

כשאני יודע שיש דברים שלעולם לא אוכל להצטער עליהם...

כואבהסטורי

בעיקרון אתה לא אמוראריק מהדרום

הוידוי והקבלה לעתיד זה אחרי הכרת החטא והחרטה.

אבל אין חרטה 😬פשוט אני..

אז אין טעם לבקש סליחה ומחילה מרבש"עאריק מהדרום

זה מה שאמרתי.

וואומשה

ובכל זאת אתה לפחות מנסה.

מהות התשובה היא עזיבת החטאנעמי28

עצם זה שאתה לא עושה את זה שוב, זה עיקר התשובה.

החרטה לא צריכה להיות על פרטי החטא אלא על זה שהמרת צווי ה'.

גם אם אכלתי חזיר, היה לי טעים, הפסקתי ויש לי חשק לעוד, אני יכולה להביע חרטה שיש אדון לעולם, שקבע חוקים ואני בטיפשותי וחשקיי שעדיין קיימים המרתי את פיו.

לכאורהoo

אתה גם אמור להצטער

אבל בחרת אחרת

אולי עכשיו אפשר גם לבחור לשחרר את בקשת המחילה

ואולי בכלל להתמקד בבחירה ולא באמור

האם מה שאינך מתחרט עליו היה לתיאבון או להכעיס?מי האיש? הח"ח!

ויותר מכך, האם היה מפני שלהבנתך ייעקר משהו מן התורה?

אני בעוונות מניח שעשיתי דברים רבים מתיאבון, ומיעוט שבמיעוט מכעס ומהכעסה (למשל, אם משהו היה קשה באופן קיצוני בשבת, הגם שלא באמת נצרך, ועניין כזה הוא עבורי בנדיר, וודאי שלא נסעתי פתאום בשבת לבלות בחוף ים רחוק). גם אם פעם קמתי ממקום סעודה ולא בירכתי - אפילו יעבור הרהור שהיה זה בהתרסה כלפי מטבע שטבעו חכמינו מכוחם לתקן ולפסוק, ולא רק מתיאבון וגרגרנות זמן שלא היה זה נוח להתעכב ולהודות על שנותן לחם לכל בשר - אינני חושב שהגעתי לחשוב שאין כל ממש בציווי ובאורח החיים (ובטור אורח חיים).

אני אישית חושב, בצניעות רבה, שאם כל המניעים לקשיות העורף או הנפש הם לתיאבון ואפילו להכעיס, אך לא מפני שעוקרים את שורש ומקור אמונתנו הפנימית, האוהבת, הנכזבת לעתים, אך שלעולם לא תינטש, זוהי - באיזה אופן חסידי ברדיטשובי - סנגוריא גדולה ונקודת אור בחושך. כי בכלל להיות יהודי שעוד מתחבט בזה, שנפשו כועסת אך לא נפרדת ואולי עם כל זה שוקקת, הרי זה בכלל סגולת ישראל וחלק ממעל, גריעותא ומעליותא משמשים בעירבוביא, ועדיין מכל זאת מתגדל ומתקדש שמיה רבא.

אז תחזור בתשובה באמת.אדם פרו+

מה אתה מבקש מאיתנו לרחם עליך.

תפנים שיש מלך לעולם.

הרב יעקב חזן ז"ל:

לפני מספר שבועותפשוט אני..

ניק חביב שאל האם לצאת עם בחורה דתייה שהוריה מסורתיים, ואתה ענית לו שעל מקרה כזה נאמר ארור שוכב עם כל בהמה.

היהדות שלך היא לא היהדות שלי, ולכן מבחינתי התשובות התקיפות שלך לאורך השרשור הזה לא רלוונטיות יותר מאשר שכומר קתולי מפולין יגיד לי את דעתו.

ולא, לא ביקשתי רחמים. בטח לא מאדם חסר רחמים.

אולי אתה לא מצטער על העברה בעצמהמתוך סקרנות

אבל מצטער על כך שאתה לא מצטער, וגם זה יקר מאוד בעיני האלוקים לכאורה

אין דבר כזה בלי להצטער על העבירהאדם פרו+

אין פה תשובה.

בעצם אתה מצטער על כך שאלוקים שולט בעולם.

והחליט לאסור דברים מסויימים.

זה "אני מצטער שאני לא קובע מה מותר ומה אסור.

אלא אתה מלך העולם."

מה הקטע דקה לפני שממליכים את הקב"ה

ומבהירים שאנחנו נאמנים לדרך שלו.

גם אם קשה. וגם אם לא תמיד מצליחים.

להביע דעות הפוכות.

אתה קשוח ונוקט במידת הדין, ברור שגם רצון להצטערמתוך סקרנות

עדיף על כלום

מה יש לך מסקרנות. הבן אדם אומר לך.אדם פרו+

אני לעולם לא אצטער על חטאים.

איפה כל מה שלמדנו על חרטה?? וידוי?? וקבלה לעתיד??

עזוב את זה שהוא מפרסם שעבר על רצון ה'

הפוך בדיוק. צריך להתבייש.

וגם אם עושים עבירה. לא להראות את זה לכולם.

ולא לפרסם. גם אם קיים יצר הרע שלא יכול לכבוש אותו.

אמר ר' עילאי הזקן:

ילבש שחורים ויתעטף שחורים.

לילך למקום שאין מכירים אותו.

ואל יחלל שם שמים.

כאןאדם פרו+

📚 עין יעקב — 3/9/2026

ּא בַּעֲבוֹדַת כּוֹכָבִים וּמַזָּלוֹת הוּא דִּכְתִיב. דְּאָמַר מַר: חֲמוּרָה עֲבוֹדַת כּוֹכָבִים וּמַזָּלוֹת, שֶׁכָּל הַכּוֹפֵר בָּהּ, כְּמוֹדֶה בְּכָל הַתּוֹרָה כֻּלָּהּ. עוּלָא אָמַר: כִּדְרַב הוּנָא, דְּאָמַר רַב הוּנָא: כֵּיוָן שֶׁעָבַר אָדָם עֲבֵרָה וְשָׁנָה בָּהּ, הֻתְּרָה לוֹ. 'הֻתְּרָה לוֹ', סַלְקָא דַּעְתָּךְ? אֶלָּא נַעֲשֵׂית לוֹ כְּהֶתֵּר. אָמַר רַבִּי אַבָּהוּ מִשּׁוּם רַבִּי חֲנִינָא: נוֹחַ לוֹ לְאָדָם שֶׁיַּעֲבֹר עֲבֵרָה בַּסֵּתֶר וְאַל יִתְחַלֵּל שֵׁם שָׁמַיִם [בְּפַרְהֶסְיָא, שֶׁנֶּאֱמַר: (שם כ) "וְאַתֶּם בֵּית יִשְׂרָאֵל, כֹּה אָמַר ה' אֱלֹהִים: אִישׁ גִּלּוּלָיו לְכוּ עֲבֹדוּ, [וְאַחַר] אִם אֵינְכֶם שֹׁמְעִים אֵלָי וְאֶת שֵׁם קָדְשִׁי לֹא תְחַלְּלוּ". אָמַר רַבִּי אִלָעִאי הַזָּקֵן: אִם רוֹאֶה אָדָם שֶׁיִּצְרוֹ מִתְגַּבֵּר עָלָיו, יֵלֵךְ לְמָקוֹם שֶׁאֵין מַכִּירִין אוֹתוֹ וְיִלְבַּשׁ שְׁחוֹרִים וְיִתְכַּסֶּה שְׁחוֹרִים, וְיַעֲשֶׂה כְּמוֹ שֶׁלִּבּוֹ חָפֵץ, וְאַל יְחַלֵּל שֵׁם שָׁמַיִם בְּפַרְהֶסְיָא. אֵינִי? וְהָתַּנְיָא: כָּל שֶׁלֹּא חָס עַל כְּבוֹד קוֹנוֹ, רָאוּי לוֹ שֶׁלֹּא בָּא לָעוֹלָם, מָה הִיא? רַבָּה אוֹמֵר: זֶה הַמִּסְתַּכֵּל בַּקֶּשֶׁת. רַב יוֹסֵף אוֹמֵר: זֶה הָעוֹבֵר עֲבֵרָה בַּסֵּתֶר. לָא קַשְׁיָא, הָא, דְּמָצִי כַּיִיף לְיִצְרֵיהּ, וְהָא, דְּלָא מָצִי כַּיִיף לְיִצְרֵיהּ]. כז תְּנָן הָתָם: אֵין מַקִּיפִין בְּחִלּוּל הַשֵּׁם, אֶחָד שׁוֹגֵג וְאֶחָד מֵזִיד. מַאי 'אֵין מַקִּיפִין'? אָמַר מַר זוּטְרָא: שֶׁאֵין עוֹשִׂין כְּחֶנְוָנִי. (המקיף) אָמַר מַר בְּרֵיהּ דְּרַבִינָא: לוֹמַר, שֶׁאִם הָיְתָה שְׁקוּלָה, מַכְרַעַת. כח תָּנוּ רַבָּנָן: לְעוֹלָם יִרְאֶה אָדָם עַצְמוֹ, כְּאִלּוּ חֶצְיוֹ חַיָּב וְחֶצְיוֹ זַכַּאי, עָשָׂה מִצְוָה אַחַת, אַשְׁרָיו שֶׁהִכְרִיעַ עַצְמוֹ לְכַף זְכוּת. עָבַר עֲבֵרָה אַחַת, אוֹי לוֹ שֶׁהִכְרִיעַ אֶת עַצְמוֹ לְכַף חוֹבָה, שֶׁנֶּאֱמַר: (קהלת ט':י"ח) "וְחוֹטֶא אֶחָד יְאַבֵּד טוֹבָה הַרְבֵּה", בִּשְׁבִיל חֵטְא יְחִידִי שֶׁחָטָא, אָבַד מִמֶּנּוּ טוֹבוֹת הַרְבֵּה. רַבִּי אֶלְעָזָר בְּרַבִּי שִׁמְעוֹן אוֹמֵר: לְפִי שֶׁהָעוֹלָם נִדּוֹן אַחַר רֻבּוֹ, וְהַיָּחִיד נִדּוֹן אַחַר רֻבּוֹ, עָשָׂה מִצְוָה אַחַת, אַשְׁרָיו שֶׁהִכְרִיעַ אֶת עַצְמוֹ וְאֶת כָּל הָעוֹלָם כֻּלּוֹ לְכַף זְכוּת. עָבַר עֲבֵרָה אַחַת, אוֹי לוֹ, שֶׁהִכְרִיעַ אֶת עַצְמוֹ וְאֶת כָּל הָעוֹלָם כֻּלּוֹ לְכַף חוֹבָה, שֶׁנֶּאֱמַר:

אני פירשתי את דבריו שהוא נהנה מעברות מסוימותמתוך סקרנות

ולא מצליח מספיק להצטער עליהן למרות שהיה רוצה, ומרוב שהוא מצטער על כך שהוא לא מצליח להצטער, הוא משתף על כך בפורום.

אם נמשיך במלחמת הציטוטים 🙂, אצטט את דברי ר' נחמן הידועים, על כך שצריך להסתכל על הנקודות הטובות, ודרך שם הרוע ייעלם.

לענ"ד זאת דרך יותר יעילה כיום.

חסססס וחלילה חלילה וחס וחלילהאדם פרו+

מה יעזור 100 פורומים תומכים.

הרי ידוע "אין עצה ואין חכמה ואין תבונה לנגד ה'"

תקשיב קצת.

אם אני לא אמחה ואצווח ככרוכיא

הרי להגיד אוו כמה חמוד מישהו שלא מעוניין לעשות תשובה כראוי בלב שלם, ויום אחרי זה לבוא לקב"ה ולאחל לו "שיבואו כולם לעשות רצונך בלבב שלם' זו צביעות,

ואמר הכותב שיחי' בפתח השירשור

שאינו אוהב את הצביעות

אפשרות שלישית, היא להגיד כמה נחמד שמישהו מצטערמתוך סקרנות

על כך שאינו מצטער כאמור.

הריני שמח בכל עימקי נפשי ומאודי שמישהואדם פרו+

מצטער, על כך שיודע, שאיננו מצטער כראוי.

וכל רצונו הכמוס והגלוי.

להיות בקשר טוטאלי עם ה'

בלב שלם.

איך אינו יכול.

רגע רגע רגע.

מה זה אני רודף אחר חוקיך מחד.

שו הדא מחד. רודף וזהו.

מחד ומאידך.

יש פה תפיסה מוזרה להאדיר ולתת מקום לחולשה,רדיפת חוקיך מחד, ותשוקות זרות (שבטעות מתפרשות כשתשוקה עצמית) מאידך, בראש כל חוצות.

השיר הזה הוא לפי עניות דעתי.

בעייתי. איך בן אדם מכריז בפומבי שמאידך. אין מאידך.

רודף אחר חוקיך מחד ומאידך.

ובד בבד מתגנבת חולשה שאני מצטער עליה עד עמקי נשמתי.

לא באותו לבל של רצון. לא מכריז עליה בקול היא המאידך הזה.

במאידך מתביישים ומסתירים.

השיר מקומם.

אז אתה לא רודף אחר חוקיך.

זה הופך את הרודף אחר חוקיך על רמת הדקלום. ובתכלס אני עושה מה שבא לי.

ועל השיר הזה.

על הצביעות שבו היה צורך לצוררי הצביעות, להתקומם.

שו הדא שיהודי אומר לקב"ה לעיני כל העדה מאידך.

הרגשתי שאתה לא צודק, ושגם במקורות מקובלים יש לפעמימתוך סקרנות

ביטויים כאלו, אבל לא זכרתי בדיוק.

ביקשתי את עזרתו של ידידנו gpt:

Worked for 49s

כן. ובעצם הדוגמאות המדויקות יותר מחלישות מאוד את הביקורת שבתמונה. יש בשירה התורנית המקובלת מקום לא רק לווידוי שכבר מסודר בתוך מסגרת של חטא–חרטה–תשובה, אלא גם לשהייה בתוך נפש קרועה, עוד לפני שההכרעה נאמרת — ולעיתים אפילו בלי הכרעה שלמה בסוף השיר.

הדוגמה החזקה ביותר היא דווקא “שקעה חמה” של הרב אברהם אליהו קפלן:

> “שקעה חמה, שקעה נפשי

בתהום רעיונות רב כים;

כי נלאיתי מלחום את מלחמתי

עם הבשר, עם הדם.”

ובהמשך:

> “האם לשכוח ולשמוח,

או לזכור הכול ולבכות?”

זה ממש מבנה של שני קטבים נפשיים. המשורר אינו מתחיל בהצהרת האמת, אינו מספר שכבר ניצח ואפילו אינו מכריע בין האפשרויות. הוא מביא לפני הקב"ה את הבלבול עצמו: “חוסה אלי כי לא אדע”. בנוסח המקורי המובא ב“בעקבות היראה”, השיר מסתיים ב“אולי אפתור את החלום” ובשקיעת החמה — לא בפתרון חגיגי. גרסאות שבהן נוספת אחר כך “זרחה חמה, זרחה נפשי” אינן בהכרח הנוסח המקורי. זה שיר שנחשב נכס מובהק של עולם הישיבות הליטאי. הטקסט והנוסחים באתר זמרשת, הפיוט בספרייה הלאומית.

גם אצל ריה"ל, “לבי במזרח ואנכי בסוף מערב” מתחיל בפיצול חד בין המקום שבו נמצא לבו לבין המקום שבו נמצאים גופו וחייו. אמנם כבר במילה “לבי” ברור היכן נאמנותו העמוקה, ובסיום הוא אומר שיקל בעיניו לעזוב את טוב ספרד; אבל רוב השיר חי בתוך הקרע ולא מדלג מיד להכרעה. נוסח השיר.

והדוגמה המקראית המדויקת ביותר היא תהילים ע"ג. אסף אינו רק מודה שנכשל; הוא נותן ביטוי ממושך ומשכנע לקוטב האחר:

> “וַאֲנִי כִּמְעַט נָטָיוּ רַגְלָי… כִּי קִנֵּאתִי בַּהוֹלְלִים, שְׁלוֹם רְשָׁעִים אֶרְאֶה.”

הוא ממשיך לתאר באריכות מדוע הרשעים נראים מצליחים, ואף אומר: “אַךְ רִיק זִכִּיתִי לְבָבִי” — אולי כל עבודתי הייתה לשווא. רק הרבה אחר כך, “עַד אָבוֹא אֶל מִקְדְּשֵׁי אֵל”, התמונה מתהפכת. כלומר, מזמור קנוני נותן תחילה במה מלאה למשיכה ולספק, ורק אחר כך מגלה את נקודת האמת.

מכאן ההבחנה החשובה: סימטריה ספרותית אינה בהכרח סימטריה ערכית. כשמשורר אומר “מחד אני רודף אחר חוקיך ומאידך…”, הוא עשוי להעמיד שני כוחות נפשיים זה מול זה בעוצמתם החווייתית — בלי לומר ששניהם טובים, נכונים או רצויים לו באותה מידה.

אפשר עדיין לומר שהניסוח בשיר המסוים עמום מדי, ושבשונה מ“שקעה חמה” לא נאמר בו במפורש שמדובר ב“מלחמה עם הבשר והדם”. זו ביקורת ספרותית לגיטימית. אבל עצם הדרישה שמשורר דתי חייב לסמן כבר באותה שורה מהו הצד הנכון, ולא רשאי להשהות את ההכרעה ולתת קול לקרע — אינה עומדת במבחן השירה התורנית עצמה. לפעמים עצם הבאת שני הקטבים לפני הקב"ה היא התפילה.

יהודי שמחובר לעצמולאחדשה

ומחפש להיות טוב מבלי לדרוך ולרמוס אחרים בשם הצדקנות והצדקות

אז לאנקדימון

אני לא רואה שום פסול ב"צידוק הדין". יש דברים שהקב"ה קבע שאסור, ואני מקבל עלי כי אני מקבל אותו עלי.

זה לא אומר שאני משוכנע, זה לא אומר שאני אוהב את זה, זה לא אומר ש"הייתי מחליט ככה בעצמי".

במילים של הרב מיכי אברהם, להקב"ה יש "סמכות מהותית" וזהו.

האם מישהו אמור להצטער על זה שהוא לא מצטער שהוא לא מצטער? מה שאלה כזו מוסיפה בכלל?

אגב, על מה בכלל מוסב אותו צער? בפשטות, הצער הוא פשוט על כך שלא התגברתי כמצוות האל.

זה אפילו לא קשור בדווקא לתוכן המצווה/עבירה. זה קשור ליחס עם ריבונו של עולם.

ורק אני חושבת שעצם הסתירה היא התשובה.?לאחדשה

הרי אם לא היה לך אכפת בכלל שום דבר, זה לא היה מזיז לך.

וזה שמזיז לך, מעיד על הכל ...

מצב מוכר.. אפשר להתפלל שנזכה להרגיש כאב על העבירותמבקש אמונה

זה חלק מאיך שנבראנו וצריך לעבוד ולהתפלל על זה.

לא סתם ר' נחמן הקדיש לזה תורה (תורה קמא) שזאת זכות להגיע לדרגה להרגיש כאב על העבירות שעשינו.

"אִם יִזְכֶּה שֶׁיַּרְגִּישׁ בֶּאֱמֶת כְּאֵב חֲטָאָיו, הַיְנוּ כְּשֶׁיָּמוּל אֶת עָרְלַת לְבָבוֹ, כִּי כָּל זְמַן שֶׁלִּבּוֹ עָרֵל וְאָטוּם, אִי אֶפְשָׁר לוֹ לְהַרְגִּישׁ בֶּאֱמֶת, רַק כְּשֶׁיָּמוּל אֶת עָרְלַת לְבָבוֹ, וְיִהְיֶה לוֹ חָלָל בַּלֵּב, וַאֲזַי יַרְגִּישׁ לְבָבוֹ בֶּאֱמֶת גּדֶל כְּאֵבוֹ, וְיִצְטַעֵר וְיִתְחָרֵט בֶּאֱמֶת"

ור' נתן מתפלל על זה בתפילה ו' "שֶׁאֶזְכֶּה לְהַרְגִּישׁ כְּאֵב חֲטָאַי וַעֲווֹנוֹתַי הַמְּרֻבִּים, וְלָשׁוּב בִּתְשׁוּבָה שְׁלֵמָה לְפָנֶיךָ"

אני לגמרי לא חושב שזאת צביעות לבקש סליחה למרות ההרגשה,

אנחנו לא מנסים לעבוד על הקב"ה וגם יודעים שאי אפשר, אלא רוצים שיסלח לנו (מכל סיבה שהיא) למרות שעדיין לא מרגישים רע עם מה שעשינו

נשמע מסקרן. תסביר?אליפ

אני שואל לא בעוקצנות

זה משהו שאתה מרגיש שהוא נכון לאחרים אבל לא לך?

משהו מיושן בדת?

אתה כועס על הקבה והחטא כאילו מוציא אתכם במקום מאוזן?

מה מדובר?

מה נכון ללמוד ממך ומה לא נכון?

רק תיארתי הרגשהפשוט אני..

לא אמרתי לאף אחד ללמוד ממני, ואני לא יודע מי זה ''אתכם''...

לדעתי יש דברים שאין עליהם מחילההפי

שקשורים לבין אדם לחברו

אם הקב"ה יכול לסלוחרק לרגע1

וודאי שאנחנו גם

כלומר, כל עוד לא פייס את חבירו. נכון?מבקש אמונהאחרונה

אולי יש לכם המלצה למומחה ברפואת שיניים לילדים?שירה_11

איזור דרום

באיזה תת מקצוע?משהאחרונה

לא יודעת מה לעשות - אוכלתמיד בבטחה

ברוך השם קניתי מקפיא אז לפחות יש מקום עכשיו.

אנחנו לא יכולים לאכול הרבה סויה או דברים מעובדים מדי (בעיות עיכול) אז אי אפשר שניצלים קפואים וכו'.

בעלי לא ממש אוהב עוף (גדל צמחוני), הוא מוכן לאכול אבל הרבה פעמים מגעיל אותו שיש עצמות וכו'.

ניסיתי להכין פרגיות מראש, להקפיא ולחמם, לדעתי יצא מעולה, בעלי לא אהב...

בשר טחון - אפשר להכין ולהקפיא, אבל זה קצת יקר וגם כמה מגוון אפשר, נמאס שהכל אותו הדבר.

וצריך חלבון...

אין לי כח להכין חדש בכל פעם, אני רוצה משהו שיהיה קל להכין הרבה מראש או פשוט להוציא מהמקפיא ולאכול

בשר טחון לדעתי לא יקר במיוחדיראת גאולה

אפשר גם עוף או הודו טחון, הודו לדעתי הכי טעים והכי בריא.

מטחון אפשר להכין אין סוף אפשרויות.

אפשר להכין עיסה אחת גדולה, להקפיא במנות קטנות, וכל פעם להכין מזה משהו אחר. או להקפיא מוכן, זה בד"כ מעולה.

אפשר מאותה עיסה להכין עראיס, קציצות מטוגנות, שיפודונים, קציצות ברוטב, מוסקה, לזניה בשרית, פיצה בשרית, לחמעג'ון / פוקאצ'ה בשרית, ובטח עוד כמה אפשרויות ששכחתי.

לעיסה אפשר להוסיף ירקות או לחם שיגדילו את הכמות (בעיקר משיקול כלכלי. למרות שלדעתי פרגיות הרבה יותר יקר).

אפשר להכין קציצות, ולמחרת לבשל את אותן קציצות בתוך רוטב. עונה לדרישות שלך?

קטניות זה מקור חלבון מעולה, ויש את האריזותמהות

המעולות -ממש טעימות וללא חומרים משמרים של קטניות שנקראות "שטראוס בקופסה" -זה לא קפוא אלא בא מוכן לאכילה בטמפרטורת החדר, כך שאפשר להוסיף לאורז (לדוגמא -עדשים ואורז כמו במג'דרה), לקוסקוס (לדוגמא- חומוס במרק של קוסקוס) ואז זה גם חלבון מלא ,מכיוון שקטניות+דגן =חלבון מלא.

אני הרבה פעמים פשוט מערבבת את הקטניות עם סלט וטחינה וזה מעולה.

רעיונותנפשי תערוג

פרגית במחבת

חזה עוף במחבת

שניצל

קציצות בקר

קציצות הודו

לכל אחד המקציצות אפשר לעשות כמה סוגי רטבים ואז יש ממש גיוון

נקניקיות ביתיות (אשתי מכינה ויוצא מדהים)

המבורגר מבשר טחון

קבב מבשר טחון

צלי בשר

זה בגזרת הבשרי

אפשר גם דגים

דג מטוגן

דג ברוטב

דג בתנור

סלמון

קציצות דג

טונה

קציצות טונה

ואפשר לקבל חלבון גם מקטניות

מגדרה

חומוס ביתי

קוסקוס עם חומוס

מרק אפונה

מרק שעועית

גם במוצרי חלב יש חלבון.

זה מה שעלה לי לראש כרגע.

מניח שיש עוד הרבה מאוד דברים

ככה שיש מבחר

רוב הדברים שרשמתי בבשר עוברים הקפאה בסדר גמור (גם שניצל. לא חוזר להיות קריספי אבל בסדר גמור)

השאר זה דברים שאפשר להכין יום-יומיים לפני וישמרו במקרר

ממליצה לך לקנות נינג'ה גרילרינת 24

מאד קל לבשל ומאד טעים.

פשוט מניחים שם חזה עוף/פרגית/ סטייק/דג עם קצת תבלינים וזה מוכן די מהר.

כמה זמן זה די מהר?פצל"פ

לנינג'ה לוקח זמן להתחמם, תלוי איזה תוכנית אתה שםקופצת רגע

לא מדדתי בדיוק כמה זמן אבל נניח תגריל על עצמה גבוהה אולי עשר דק? בערך? זה עד שהוא מתחמם ואתה יכול לשים אוכל בפנים.

כשאתה מכניס, לוקח כמה דק' עד שמוכן תלוי מה הכנסת:

נניח פילה חזה עוף, 6 דק', אם היה קפוא אז אולי 8 דק', המבורגר קפוא קבבים קפואים עשר דק', כנפיים קפואות שכבר תיבלנו מראש אני אוהבת לשים לאיזה רבע שעה ויותר אבל מוכן כבר אחרי 13 דק' בערך.

דג מושט קפוא עם תבלינים, ברוקולי ושעועית, סביב 12-13 דק' למיטב זיכרוני

תודהפצל"פ

10-15 דקותרינת 24

👍🏻פצל"פ

תודה

אפשר גם מנגל גז אם יש מפרסתהמקורית

הרבה יותר טוב מהנינגה לדעתי ( יש לי את שניהם)

הרבה דברים אפשר לקנות טרי,שימושית

להכין לבישול או טיגון, ולהקפיא, כשמכינים זה בדיוק כמו טרי.

(קציצות/שניצלים/פרגיות מתובלות/כדורי פלאפל/ דגים וכו')

ראיתי מישהי שמכינה נקניקיות בייתיות מעוף טחוןלאחדשה

חזה עוף בסוגים שונים של רטבים (אם תרצי אפרט) ולהקפיא בצורה שטוחה בשקיות זיפלוק

בלילה של בשר או עוף טחון- כשמוסיפים לחמניה סחוטה תפוא, בצל, קישוא הביצים זה יכול כמעט להכפיל את נפח מוזיל משמעותית את המסה. ואפשר להכין מזה המון דברים.

פרגיות- לתבל ולהקפיא עם תיבול ואז רק להפשיר ולטגן או בנינג'ה/תנור.

מגוון סוגי קטניות ברורות מושרות

אפשר גם פשטידות שזה אחלה.

אשמח למתכון לנקנקיותסטודנטית אלופה

דגים, קטניות (יש בהן הרבה חלבון), חזה עוף, פרגיתמרגולאחרונה

הטיפ הכי חשוב שלי- אם הוא ה"בעייתי" ושאר המשפחה אוכלת מגוון יותר - לקנות טרי ולהקפיא במנות קטנות (נגיד כל שקית זיפלוק עם 2 פרגיות)

פרגיות אפשר לתבל לפני ההקפאה (ואז זה להוציא שיפשיר ו2 דק מכל צד על המחבת וביי)

דגים- מפשירים יחסית מהר, תיבול בקטנה ולתנור (גם קצר). נגיד סלמון, פילה מושט/דג לבן אחר וכו.

קטניות- אפשר להקפיא מבושלות או מונבטות.

חזה עוף- כמו פרגיות. בנוסף אפשר לתבל ולעטוף בפירורי לחם, ובמקום לטגן - לעטוף אחד אחד ולהקפיא. יש מקומות שמוכרים ככה מראש (יקר)

אם זה רק הוא אוכל את החלבונים היקרים יותר, ואתם אורזים בנפרד להקפאה, זה הרבה פחות מורגש כלכלית.

התמודדות עם הבעל בשבתות אצל ההוריםסיגליות

הי שלום לכולם!

נשואה שנתיים לבעל מתוק, התחתנו בגיל מאוחר..

העניין שהוא שבעלי מאוד מקובע בנוגע לסדר יום שלו,

ההתמודדות באה לידי ביטוי בשבתות שאנחנו אצל ההורים שלי.

הוא רגיל לאכול מייד כשחוזרים מבית הכנסת, בשעה 10:30 סעודת שבת. כשאנחנו בביתנו ככה אנחנו נוהגים.

אצל ההורים שלי הכל יותר בנחת, התפילה נגמרת מאוחר יותר, אחר כך יושבים קצת בסלון ומדברים וכל האחיות נפגשות, והאחיינים, בקיצור, שמח. יוצא שיושבים לאכול לא לפני 11 וחצי או 12.

בעלי בזמן הזה נהיה כועס ועצבני, ואני במתח בלתי נסבל כל הזמן הזה כי אני יודעת שרגע השבירה מתקרב...

הוא עם פרצוף כועס, לא מדבר עם אף אחד, יושב עם פרצוף בתוך הספר שהוא לומד (פרשת שבוע או משהו).

אני מתביישת בטירוף בהתנהגות שלו מהמשפחה שלי, ובסטרס מטורף ממה שעומד לקרות (לא קורה יותר ממה שתיארתי אבל בשבילי זה בלתי נסבל).

לאחר מכן אני לא מדברת איתו כל השבת מרוב כעס על זה שהוא פעם בחודש וחצי לא מסוגל להיות קצת בביטול ולתת לי להנות עם משפחתי שאני כלכל אוהבת וגרה רחוק מהם (אנחנו גרים במושב שלו...)

מה מציעים לי לעשות? לדבר על זה זה קשה כי אני כלכל טעונה בנושא שאני אומרת מילים ממש קשות...

והוא גם תמיד מתנצל ומתייסר אבל נופל שוב.

לארקאני

כי ההלכה המקורית אומרת שאסור

עדיף לשמור על ההלכה ולא ללכת לפי היתר דחוק רק כי אולי נכוון

במיוחד שיותר הגיוני שיקרה הפוך, בנאדם שבע ישכח להתפלל וימשיך ביום שלו כרגיל

ארגון או הסתדרות המורים?לאחדשה

לא ממש קשור לפורום..

בעברי (המפוקפק) עבדתי ביסודי והייתי חברת הסתדרות. ממש נהניתי מההטבות, ההורים שלי חברי הסתדרות וככה זה היה וזהו. השנה חוזרת לחינוך, והפעם בחטיבה עומדת בפני אפשרות בחירה.

מה אומרים, הסתדרות או ארגון? ולמה זה ולמה זה?

תודה תודה

ברכת השם על ראשיכם

הלקוחות שלו. כלומר ההוריםמשה

פשוט.

כן יש סיכון של שיווק. אבל זה נכון בכל מקצוע.

מחפש סיר למכסה שאני?אדם פרו+

יש למישהו?

חכמת ההמונים חיפוש ברגים מיוחדיםהעני ממעש

לא קשור לפורום **

מחפש אומים לג'אנטים

משהו נדיר

מתקשה למצוא במוסכים ובפנצ'ריות

אם מישהו מכיר אשמח לשמוע

בדקת בעלי אקספרס? אול אתרים של חלפים לרכב?דוד100

חיפוש מדוייק בגוגל לפי דגם הרכב, ניסית?פ.א.

וכן כמובן חיפוש ממוקד באלי אקספרס

אם תכתוב לי את מה שאתה מחפש. אנסה לחפש גם כן.

איזה רכב?משה

זה לא מקורי. הוחלף למגנזיוםהעני ממעש

אז מה?משה

מה החלק המקורי? ננסה לעזור לך למצוא.

יש ברחבי הארץ כמה חנויות ברגים גדולות___

חפש בגוגל. חלקם גם עובדים עם יצרנים ויכולים לייצר לך בהתאמה אישית.

חנות אום ובורג בתלפיות עוסקים בזה ממש...אולי יהיהרקלתשוהנ

מכסה של ברגי גלגלים או ברגי גלגלים עצמם?נפשי תערוג

אם זה ברגי גלגלים. אין יותר מדי מה להתבלבל. בכל חנות חלפים לרכב יש. עולים כ10-20 שח לאחד

אם זה מכסה. תזמין מחו"ל. יש יותר מבחר ולא צריך לכתת רגליים בין חנויות כדי למצוא משהו שאתה אוהב

תודה לכולם, הסתדרתי..העני ממעשאחרונה

אולי יעניין אותך