כסף, כסף, כסףפשוט אני..

יש לכם שאלות על כסף?

רוצים לדעת עוד על השקעות?

מתלבטים במה כדאי להשקיע?

לא יודעים איך בכלל מתחילים את הנושא?

יש לכם ביטוחים ואין לכם מושג אם זה מספיק, או אולי דווקא יותר מדי?

ביטוח בריאות וביטוח תאונות אישיות נשמעים לכם אותו הדבר?

לא מבינים את תלוש השכר שלכם? 

חשוב לכם כבר היום להתכונן לחתונות של הילדים?

מעדיפים להיות עצלנים ובמקום לחקור בעצמכם אין לכם בעיה לשאול דמות אנונימית בפורום?


אם עניתם כן, מוזמנים לכאן!


תשאלו מה שבא לכם, אני אשתדל לענות ובעז"ה נראה ישועות.

זה *לא* שרשור פרטי שלי, כל מי שיש לו ידע מוזמן להגיב ולענות כולל דברים הפוכים לגמרי ממה שאני כותב, זה מה שכיף בפורום - אפשר לדון ולהפרות זה את זה.


כמובן:

אני לא יועץ או סוכן השקעות או ביטוחים, 

אין לי רישיון לשום דבר מלבד רישיון נהיגה (וגם זה כי חפרתי לטסטר על תיאולוגיה נוצרית עד שהוא העדיף לא לראות אותי שוב), 

אני לא יודע מה יקרה בעוד שעה ובטח לא יודע איזו השקעה תניב תשואה גבוהה יותר בעוד 20 שנים,

ככל הידוע לכם אני יכול להיות סוכן ביון איראני ולכן אל תקחו כאמת מוחלטת שום דבר שאני כותב כאן.


אבל:

אני מאוד סקרן ואוהב ללמוד ולחקור,

לכל דבר שאכתוב, אם תהיה דרישה כזאת, אצרף מקורות חיצוניים,

חסדי ה' יש לי ידע רב בנושאים האלה. ידע שהגיע בעמל רב וממנו אני רואה פירות כבר מספר שנים, פירות שבזכותם בעז"ה אוכל לעזור לילדיי בעתיד.


ברוכה והצלוחה!!!


*אם לא תהיה דרישה אבקש מהמנהלים למחוק...

אשמח להסבר על השקעה באג"חברגוע

אני יודע בגדול שיש אגח קונצרתי וממשלתי, ושהריבית נקבעת לפי הסיכון. אבל לא ברור לי לגבי התשלומים- מתי משלמים את הקרן והריביות? מה קורה אם אני יוצא באמצע?

תודה רבה על הרצון לחלוק מהידע שלך!

תודה על השאלה פשוט אני..

אג"ח - איגרת חוב.


המשמעות של קניית אג"ח היא שאתה נותן הלוואה לגוף מסוים (אם מדובר בממשלה - זה ייקרא אג"ח ממשלתי או אג"ח מדינה. אם מדובר בחברה בע"מ - זה ייקרא אג"ח קונצרני).


בתמורה לזה שאתה קונה אג"ח (=נותן הלוואה), אתה אמור לקבל תשלומי קרן וריבית.


לכל אג"ח יש את התנאים שלו, כאשר 4 התנאים החשובים הם:

* אחוז הריבית

* מועדי תשלום הריבית

* מועד תשלום הקרן

* יציבות הגוף שמוכר את האג"ח


כדי לדעת מהם התנאים של אותו אג"ח ספציפי שאתה מתעניין לגביו, אתה צריך לקרוא מתוך הדיווחים של החברה שהנפיקה אותו.


השקעה באג"ח נחשבת להשקעה סולידית יותר לעומת השקעה במניות, בגלל ש:

* אתה בהכרח תקבל מה שהובטח לך, אלא אם כן החברה תהיה בפשיטת רגל. זאת לעומת השקעה במניות שיכולה לגרום לך להפסיד כסף גם אם החברה לא פשטה רגל (אלא סתם למשל איבדה מעט לקוחות או שנכנס מתחרה משמעותי לשוק או שהשוק בתקופה רעה של ירידות)

* מהצד השני, אם החברה פתאום הרבה הרבה הרבה יותר רווחית וכו', אתה לא תהנה מזה אם השקעת באג"ח כי כאמור תקבל רק מה שהובטח לך, אבל אם היית משקיע במניות היית נהנה הרבה יותר מהשיפור של נתוני החברה.


ככל שהגוף שמוכר את האג"ח הוא יציב יותר, כך הריבית תהיה נמוכה יותר.

לכן אגח ממשלתי יהיה עם ריבית נמוכה ביחס לאגח קונצרני, כי הסיכוי שמדינת ישראל למשל תפשוט רגל ולא תשלם את חובותיה הוא נמוך יותר מהסיכוי שחברה מסוימת תפשוט רגל.

כמובן יש מדינות שבהן דווקא יש סיכוי לא רע שיפשטו רגל, ואז הריבית על האג"ח שלהן גבוהה יותר.


הסבר חשוב על הריבית:

כשאתה לוקח הלוואה מהבנק, הבנק אומר לך שיש 2% ריבית. זה אומר שאתה לוקח 100 ש"ח ומחזיר בעוד שנה 102 ש"ח.

אבל באג"ח המצב שונה. יכול להיות שעל האיגרת כתוב שהיא נותנת 5% ריבית, אבל בפועל היא נותנת משהו אחר לגמרי. איך זה ייתכן?


אם הערך הנקוב על האג"ח הוא 100 ש"ח, והריבית הנקובה היא 2%, אבל בפועל אתה קונה את האיגרת תמורת 90 ש"ח, אז אתה בעצם מקבל ריבית של 13.3%.

למה? כי 102 (הסכום שתקבל בעוד שנה) חלקי 90 (הסכום ששילמת עכשיו) נותנים 13.3%. 

לכן מה שחשוב לשים לב זה לא הריבית הנקובה אלא הריבית בפועל, שמשתנה כאמור בהתאם לסכום שאתה צריך לשלם בשביל לרכוש את האג"ח. 


אם אתה רוצה לצאת באמצע, אז אתה יכול פשוט למכור את ההשקעה דרך הבורסה (בהנחה שהאג"ח נסחרת בבורסה ושם קנית אותה).

זה בעצם אומר שתיאורטית, אם לא יהיה הבדל בתנאי השוק או בחברה שבה השקעת, אין באמת משמעות לשאלה "מתי החברה תחזיר לי את הקרן ותשלם את הריבית". מתי שתרצה אתה יכול לצאת מההשקעה, ולמכור אותה בבורסה תוך עשיית רווח בגין התקופה שהאג"ח הייתה בחזקתך.


אבל חשוב לשים לב:

אם תנאי השוק או התנאים של אותה חברה השתנו מאז שרכשת את האג"ח, זה ישפיע על מחיר המכירה שתקבל בבורסה.


למשל:

אתה קנית אגח של חברת "שוקולד טעים". שילמת 100 ש"ח ואתה אמור לקבל בעוד שנה 106 ש"ח (כלומר ריבית של 6%). זאת ריבית סבירה לימים אלה.

בינתיים עברה חצי שנה, ובנק ישראל הוריד את הריבית במשק באחוז שלם.

מה יקרה לאג"ח שלך, שנותנת 6% ריבית? פתאום היא נחשבת להשקעה מצוינת ולא סתם סבירה, כי כבר לא מביאים היום ריביות כאלה.

לכן עכשיו אתה תוכל למכור אותה ביותר מ-100 ש"ח (וגם בגלל שמועד התשלום כבר קרוב יותר משנה אבל זה כבר נושא אחר).


אבל אם למשל בחצי השנה הזאת חברת "שוקולד טעים" הייתה מודיעה שהיא נכנסה לקשיים כלכליים, אף אחד לא יהיה מוכן לקנות את ממך את האגח שלה בגלל החשש שהיא לא תשלם אותו ואז הנייר לא שווה דבר. במקרה כזה, אולי תמצא מישהו שמוכן לשלם 10 ש"ח. אם החברה בסופו של דבר כן תשלם את מה שהיא התחייבה, אותו אחד שקנה תמורת 10 ש"ח וקיבל בסוף 106 ש"ח, עשה בעצם למעלה מ-1,000% תשואה.


בעגה המקצועית, אג"ח שנמכרת בבורסה תמורת תשואות הזויות נקראת "אג"ח זבל". זה בעצם אומר שמישהו מוכן לתת לך אחוזים כאלה מטורפים, רק כי לדעתו מדובר בנייר שלא שווה דבר.

לכן אם אתה רואה בבורסה אג"ח עם ריביות כאלה, תברח (או שאתה ממש ממש אוהב להסתכן).


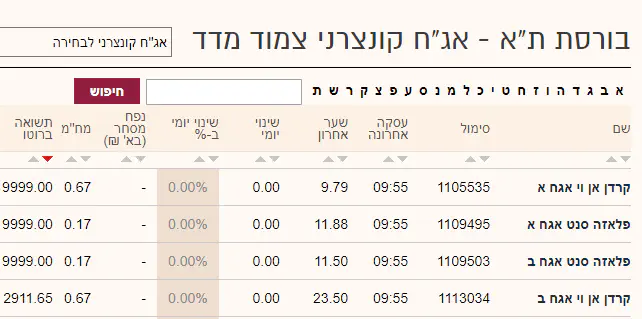
הנה למשל תמונה מתוך אתר גלובס, עם אגרות חוב שיש להן תשואה של אלפי אחוזים:


וואי תודה על המידע, שאלה בפניםמקופלת

מנסה להבין את החישוב של התשואה..


מה זה אומר ערך נקוב?


אם הערך הנקוב הוא 100 ש"ח והריבית היא 2%

אז לכאורה הסכום שנקבל עוד שנה הוא 102 ש"ח..הבנתי נכון?


אבל אם קנית ב90 ש"ח, אז הריבית תהיה 13.3% ולא 2%, כי עדיין תקבל 102 ש"ח?

אבל איך תקבל אותו סכום אם השקעת בפחות מהערך הנקוב?

זה אומר שעדיף להשקיע בפחות כסף כדי להרוויח אחוז ריבית גבוה בפועל?


מקווה שהבנתי ושאלתי נכון..


תודה רבה!

בשמחה תשובה בפניםפשוט אני..

הבנת מעולה,

ערך נקוב זה אומר כמה קרן תקבלי בעוד X זמן,

והריבית שכתובה על האגח מחושבת לפי אותו ערך נקוב.


אז אם הערך הנקוב הוא 100 והריבית הנקובה היא 2%, והאגח משלמת רק פעם אחת בעוד שנה, אז בעוד שנה תקבלי 102 ש"ח.


נכון, אם קנית ב-90 זה לא משנה את העובדה שבעוד שנה תקבלי 102, ולכן הריבית בפועל היא 13.3%.


כמו שכתבתי קודם לקראת סוף דבריי, אין מתנות בחינם. הריבית תהיה גבוהה יותר ככל שהסיכון יהיה גבוה יותר, ולכן לא בהכרח "עדיף להשקיע בפחות כסף כדי להרוויח אחוז ריבית גבוה בפועל".

אם מישהו מוכן למכור לך 100 ש"ח ערך נקוב תמורת 80 ש"ח, זה אומר שהחברה שהנפיקה את האג"ח נמצאת בקשיים כלכליים קשים ביותר, ויש סיכוי סביר שהיא לא תוכל לשלם כלום ואז פשוט את תישארי חלילה עם נייר שלא שווה דבר.


בגדול אני לא ממליץ להשקיע באג"ח של חברה אחת בלבד (או בכלל), יש יתרון עצום לפיזור השקעות כך שעתידך הכלכלי לא יהיה תלוי רק בגוף אחד.

דרך טובה לא להשקיע בחברה אחת בלבד אלא לפזר את ההשקעות, וזאת בהנחה שכבר החלטת שאת רוצה להשקיע באג"ח, היא להשקיע דרך קרנות נאמנות למיניהן. במקרה כזה, סביר שמנהל הקרן כבר יעשה בשבילך את העבודה ויברח מהשקעות שהן מסוכנות מדי.

כמובן זו עדיין לא ערובה לכלום, גם מנהלי השקעות עלולים ליפול...

תודה על הפירוטברגוע
יש לי שאלה לגבי ביטוח חייםשלומית.

כפי הזכור לי לאחרונה הסברת כאן אודות חשיבות של ביטוח חיים.

לא לגמרי ברור לי האם וכמה זה רלוונטי אלינו:

זוג צעיר+2. הכנסה חודשית ממוצעת מינוס, בלי דירה עדיין.

מה זה בעצם ייתן לנו (ולילדים שלנו) אם נעשה ביטוח חיים? כמה זה אמור לצאת לנו לחודש, ומה הקשר בין גובה המשכורת ומצב החשבון לכסף שהילדים יקבלו במקרה הצורך ח"ו?

תודה!

יש לי תשובה לגבי ביטוח חייםפשוט אני..

כהורים צעירים, הבסיס של ביטוח חיים הוא המשפט הבא:


להיות יתום זה מספיק מדכא גם בלי להיות עני.


כלומר בזה שעושים ביטוח חיים, מונעים מהילדים במצב של מות ההורים חלילה, ליפול על הקהילה או על המשפחה המורחבת.


זאת התורה כולה על רגל אחת.


ועכשיו לפרטים:


* כחלק מקרן הפנסיה שלכם, יש לכם גם ביטוח חיים חובה. זה אומר שבמקרה של מוות, בן הזוג שנשאר בחיים מקבל 60% מהשכר של המת, והילדים יקבלו 40% עד שיגיעו לגיל 21.

זה אומר שאם אתם מרוויחים הרבה מאוד, אולי אין צורך בביטוח חיים נוסף, שהרי הביטוח של הפנסיה מכסה סכום משמעותי.


* אם כבר יש לכם נכסים רבים (כמו נדלן או חשבונות השקעה או עו"ש) בשווי מיליוני שקלים (מלבד הבית בו אתם גרים), אז במקרה הצורך חלילה תמיד יהיה אפשר להשתמש בהם כאשר אחד מבני הזוג הולך לעולמו, ולכן גם במצב כזה לא בטוח שיש צורך בביטוח חיים.


* לעומת זאת, אם אתם זוג בעשירון ממוצע ואין לכם נכסים משמעותיים, אז מוות של אחד מבני הזוג חלילה יכול להיות מכה כלכלית אנושה על שאר המשפחה. נכון שהמשכורת תמשיך להיכנס בזכות הביטוח של הפנסיה, אבל זה לא כולל את כל השכר (למשל החזרי הוצאות כמו נסיעות, בונוסים, פרמיות), לא כולל עליות עתידיות בשכר שאולי בניתם עליהם בשביל שתצליחו לחסוך לילדים, וכאשר אחד מבני הזוג נפטר ויש ילדים קטנים בבית אז בן הזוג הנותר יצטרך בהכרח להוריד אחוזי משרה כדי לטפל לבדו בבית ובילדים (או לקחת עזרה בתשלום, שלאורך שנים תעלה הון).

במילים אחרות, איך שלא הופכים את זה, מוות של אחד מההורים פוגע קשות במצב הכלכלי של המשפחה.


מהדברים שכתבת למטה, שיש לכם היום מאה אלף ש"ח, נראה לענ"ד שאתם שייכים לקטגוריה השלישית. 


מה זה אומר בפועל?

זוגות שעד היום הצליחו לחסוך בכל חודש, לא בהכרח יצליחו להמשיך לחסוך.

זוגות שעד היום לא הצליחו לחסוך, עכשיו יתחילו להיות בבור כלכלי שיילך ויגדל מדי חודש. 


הביטוח נותן את הרוגע שאם חלילה קורה משהו כזה, אל כל הצער הנלווה אל המוות לפחות לא תתווסף דאגה אינסופית סביב הכסף.

יהיה אפשר להשתמש בכספי הביטוח בשביל לעמוד על הרגליים וגם בשביל לעזור לילדים להתחתן בעיתם ובזמנם.


לזוג צעיר ובריא הביטוח עולה כמה עשרות ש"ח בחודש לכל מיליון ש"ח פיצוי, אפשר לראות במחשבון של משרד האוצר את הסכומים המדויקים.


שתי נקודות חשובות:


* אף אחד לא יודע מה יהיה מצבו הבריאותי בעוד שנה. אם חלילה המצב הבריאותי לא טוב, ביטוח החיים יהיה מאוד מאוד יקר במקרה הטוב, ובמקרה הרע - אף חברה לא תסכים לעשות ביטוח. לכן כדאי לעשות ביטוח כשאנחנו צעירים ובריאים, ואז גם אם המצב הבריאותי הורע חברת הביטוח כבר מחויבת אלינו ולא יכולה לבטל את הביטוח או לייקר את הפוליסה.


* בביטוח חיים, להבדיל מביטוחים אחרים, אין שום הבדל בין חברות הביטוח השונות. הביטוח הוא זהה לחלוטין: במקרה של מוות מקבלים פיצוי מוסכם מראש.

זהו, אין כוכביות, אין החרגות ואין תנאים (מלבד זה שאסור להתאבד בשנה הראשונה לביטוח).

במילים אחרות: הולכים רק למי שנותן את המחיר הטוב ביותר לביטוח לאורך זמן. אחרי 5 שנים מקבלים הצעה טובה יותר מחברת ביטוח אחרת? עוברים, בלי סנטימנטים (בהנחה שהמצב הבריאותי נשאר טוב).


אז במקרה השני אם יש חסכונות גדולים לא כדאי ביטוחבאיה
חיים?
תלוי בכמה גורמיםפשוט אני..

א. כמה חסכתם עד היום?

ב. כמה אתם רוצים לחסוך בסך הכל?


נניח אם יש לכם 4 ילדים ותכננתם לתת לכל אחד 200,000 ש''ח (כולל הכל, לימודים+חתונה+עזרה לדירה או כל דבר אחר), אז אתם צריכים 800 אלף ש''ח. החיסכון שלכם עד היום מספיק לזה?


כמובן אסור לשכוח שאחרי פטירה של אחד ההורים, המשכורת של השנייה תרד. האם עדיין המשכורת תספיק ליום יום ולא יצטרכו לגעת בחיסכון בשביל הוצאות שוטפות?


אם יש חיסכון גדול בהתאם לציפיות שלכם מעצמכם (שהרי אדם אחד לא מתכנן לחסוך לילדים כמו אדם אחר), והשכר מספיק גדול בשביל שגם אחרי פגיעה הוא עדיין יכסה את ההוצאות השוטפות, אז יכול להיות שביטוח חיים הופך להיות מותרות ולא חובה.

תודהבאיה
כמה הערות על התשובה האיכותיתאביגשר

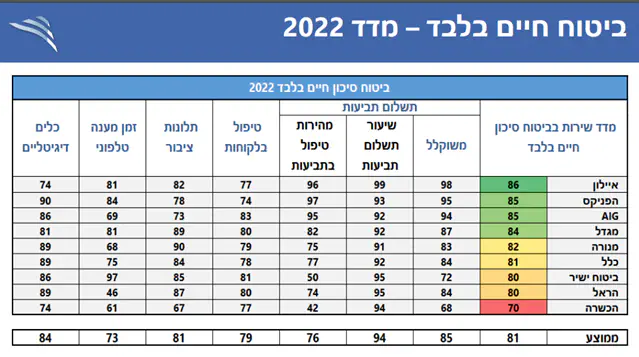
1. מסכים בגדול שהעיקר בביטוח חיים זה המחיר כי הביטוח דומה בין החברות. צריך בכל זאת לדעת שיש הבדל באיכות השירות ותשלום התביעות בפועל. גם את זה ניתן למצוא במדד השירות שמפרסם משרד האוצר. (נניח חברה אחת משלמת 99% מהתביעות ואחרת 87% כי מחפשת כל מיני מחלות שהוסתרו בעת ההצטרפות באופן מעמיק יותר..)


2. עלות הביטוח - מחשבון האוצר מפרסם תעריף "ספר" של החברות. חשוב לדעת שניתן לקבל הנחות מאוד משמעותיות מהתעריף המפורסם. חשוב עוד יותר לדעת שלא להתפתות להנחה בשנה ראשונה ועוד קצת בשניה וכו', אלא לעמוד על כך שגובה ההנחה יהיה לכל חיי הפוליסה. זה הרבה יותר משתלם לאורך זמן. וכדאי להשוות בין כמה חברות. לרוב בחברות ישירות ללא סוכן ניתן לקבל הנחה גבוהה יותר כי אין סוכן שגוזר קופון בדרך.


3. באמת לזוגות צעירים עם ילדים קטנים, ובעיקר אברכים שעוד לא עובדים, יש חשיבות גבוהה יותר בביטוח חיים משמעותי.

בנוגע לסעיף 1פשוט אני..

זה לא רלוונטי בביטוח חיים. אין אף חברה שמשלמת 99%, ובטח שלא 87%. כולן משלמות 100% כי מוות זה מוות זה מוות. 


בנוגע לחיפוש מחלות שהוסתרו - לכל חברות הביטוח יש שאלון בריאות לפני שמצטרפים. מי שעונה עליו בכנות - לא תהיה לו שום בעיה. מי שמשקר - תהיה לו בעיה ולא משנה לאיזו חברת ביטוח הוא יצטרף. מן הסתם כשמצטרפים לחברת ביטוח אסור לשקר בשאלון הרפואי.

יש מדד כזה. מתוך אתר רשות שוק ההון:אביגשר
וההסבראביגשר

כפי שכתבתי קודם, לרוב יש שאלון רפואי בכניסה לביטוח.

כשקורה מקרה ביטוח, יש חברות שמשלמות מהר, יש כאלה שמנסות יותר למצוא דברים שהוסתרו ומשלמות פחות. (בשנת 2022 יש חברות ששילמו 91% ויש כאלה ששילמו 99%)

לדעתי הוא התכוון שהם שלמו ל87 אחוז מהמבוטחיםמשהו מקורי ?
ושאלה נוספת לגבי קניית ביתשלומית.

החסכונות שלנו מספיקים (אולי) כהון ראשוני לדירה בירוחם.

(אזור 100 אשח)

אני מכירה 2 גישות בתחום:

1. הכי שווה להשקיע בנדל"ן, תקנה בית ברגע שאתה יכול.

2. עדיף להשקיע באפיקים אחרים עד שתהיה לך היכולת לרכוש בית כלבבך, שבאמת תרצה לגור בו.(במיוחד אם אתה מוכן להתפשר על פחות מ200 מ"ר בלב תל אביב)

אישית אני יותר מתחברת לגישה השניה.

אני חוששת שלא ישתלם לקנות בית בפריפריה וסתם מלא כאב ראש של להשכיר ולשכור (בתקוה שבאמת נמצא שוכרים)

מה שכן, אין לנו שום עזרה כלכלית מאף אחד וכל ההון הראשוני והמשכנתא יגיע בע"ה מהכסף שלנו, כך שאני חוששת שמדובר בעוד שנים רבות עד שנצליח להגיע לסכום מספק

אשמח לשמוע את דעתך על הגישות הנ"ל לאור מצבנו הכלכלי.

תודה רבה!

בנוגע לקניית ביתפשוט אני..

עם הון עצמי של  100 אלף ש"ח גם בירוחם אי אפשר לקנות בית, בטח לא כזה שראוי למגורים.


אני לא חושב שהגעתם לשלב של להתלבט אם להשקיע בנדלן או במשהו אחר.

בשביל להגיע להתלבטות הזאת צריך עוד כמה מאות אלפי ש"ח...


גם לגבי השקעה באפיקים אחרים, אני במקומך הייתי הולך על השקעות מאוד סולידיות. אם אין לכם שום נכס פיננסי בעולם מלבד אותם 100 אלף ש"ח, זה יהיה מאוד מאוד כואב לאבד חלק מהם, מה גם שאת לא יכולה לדעת מתי תצטרכי את הכסף הזה.


זה לא שיש לכם כסף מיותר שאפשר לשחק בו ומה שיקרה יקרה.

אנחנו קנינו בית בבאר שבע עם 100 אשח.רננה 11
מחיר למשתכן. בית 4 חדרים 100 מר שעלה 920 אשח. במחיר למשתכן נותנים לקנות עם הון ראשוני מ- 100 אשח ומעלה ולא פחות מ10% משווי הנכס.  שווה לנסות במחיר מטרה וכאלה. גם אם אחד מכם היה לוחם הבנתי שעכשיו יש הטבות משמעותיות ללוחמי מילואים. בהצלחה!
אני לא הייתי קורא לזה הטבה משמעותיתאריק מהדרום

בפועל יש לכם ריבית על 90 אחוז למשך כמה? 25 שנה? זה מתנפח.

מחיר למשתכן עיוות את השוק בעוד כמה צורות, זו אחתמשה

במצב נורמלי אנשים כאלה לא היו קונים דירה וממילא המחיר של כלל הדירות היה יורד (מצמצם את הביקוש). מצד שני - למשפחה הספציפית זה אולי  החלטה לא רעה בכלל.


לגבי ריבית -

קראתי פה בפורומים לפני 6 שנים (כמדומני) על משפחה שקנתה דירה (נדמה לי בקרית ארבע) שנה קודם לכן עם 0 הון עצמי - לוותה מחברת אשראי את ההון העצמי בריבית פסיכית של 12% ואת השאר כמשכנתא. ירדו ברמת חיים כדי לממן על גבול העוני ממש.

בזמנו חשבתי שזה טירוף וזה מסוכן ממש אבל יש סיכוי שזה יצליח.


עברו מאז כמה שנים, מחירי הדירות עלו יפה מאוד ובדיעבד הם עשו עסקה לא רעה בכלל. גם אם הם לא הגיעו למצב שבו הם מכרו את הדירה בגלל שלא יכלו לשלם את המשכנתא, הם עדיין הרוויחו יפה מאוד את עליית הערך שלה בזמן הזה.

אני זוכר אותואריק מהדרום
מקווה שהצליח בכלל לעמוד בכל הסיכון שבדרך, אני לא בטוח בכלל שהכל הלך לפי התוכנית המשוגעת שלו.
מדובר על משכנתא של 800 אשחרננה 11
ממש לא בשמים, סכום סביר מאוד.. במיוחד כשיש את השוכרים שאמורים לכסות את רוב המשכנתא. 
כל עוד הם משלמיםמשה

השאלה מה קורה אם הדירה ריקה או שמשהו הסתבך....

מתי זה היה?פשוט אני..
קשה לי להאמין שהיום עוד יש מחירים כאלה
דירה שלנו בבאר שבע קנינו לפני 3 שניםאריק מהדרום

750 אלשח.

ועוד השמאי נקב ב730 אלשח.

לפני שנתיים. לא ככ מזמן...רננה 11
דירות שבורות בירוחם בפחות מחצי מליון שקלאריק מהדרום
עבר עריכה על ידי אריק מהדרום בתאריך כ"ה בניסן תשפ"ד 10:53

הבעיה שלך לא יהיה למצוא שוכרים, זו תהיה בעיה קטנה ונסבלת דבר ראשון אבל כנראה שתמצאי, הבעיה שלך תהיה כשתרצי למכור את הדירה למישהו אחר מאוד תתקשי למצוא קונה ויתכן אפילו שתמכרי בהפסד ראלי.


מעבר לזה האוכליה שתשכור את הדירות הללו מכונים לרוב "אוכלוסיה לא איכותית" בעולם הנדלן, כאלה שיבטלו לך צקים, הבנק יחסום אותם, יסרבו לתקן דברים בסיסיים ובגדול יזניחו את הבית.

האם נכון בגיל 30+ להעביר את הפנסיה לרמת מסוכנותנפשי תערוג

גבוהה.

לדוג' צמוד מדדי מניות


יש סטטיסטיקה ויש מציאותפשוט אני..

סטטיסטית, מי שחוסך במשך 30 שנים (וזה מתאים לחיסכון פנסיוני בגיל 30) צפוי להרוויח יותר אם הוא ישקיע במסלולים מסוכנים יותר, כמו מדדי מניות.


אלא שהסטטיסטיקה הזאת בנויה על אירועי עבר.

אמנם לא יום-יומיים אלא יותר ממאה שנים ולכן יש בה הרבה אמינות, ועדיין - היא בנויה על העבר.

את העתיד אי אפשר לחזות, ואי אפשר לדעת היום מה המסלול שיהיה הכי משתלם ב-30 השנים הבאות.


אני עצמי משקיע את הפנסיה שלי ב-sp500, אבל כאמור זו לא המלצה שלי לאף אחד בשום צורה ואופן.

ולגבי הפסקה האחרונה שלךאריק מהדרום
חבל שזו לא ההמלצה שלך.
אני פשוט לא ממליץ על כלום,כל אחד יקבל החלטות בעצמופשוט אני..
אז אני אגיד שמנהל ההשקעות בבנק הקודם שלי אמראריק מהדרום
שטוב עשיתי ששמתי את הפנסיה בסנופי.
צודק. וכדי להמליץ בתחום נדרש רישיוןאביגשר

כי לא כל מה שבגדול נכון תמיד נכון לכל אחד...

זאת לא הסיבה שצריך רישיוןפשוט אני..

בדיוק כמו שהסיבה שצריך רישיון מונית היא לא בשביל להגן על הנוסעים.


הסיבה היא שאנחנו חיים במדינה עם עודף רגולציה, קבוצות לחץ, פריימריז מושחתים וכו'.


ושוב שנייה אחרי שפתחת השרשור שלך בראשי 🤪באיה
הפעם בלי תמונה מפחידה 🤭פשוט אני..
חח נכוןבאיה
התלבטות לגבי השקעות עד קניית דירה+ ביטוחים נחוציםחרסית

השקעות עד קניות דירה -

זוג צעיר, בני 25 ו27.  נשואים שנתיים וחצי, עם תינוק.

כרגע חיים ממשכורת יחידה, כיוון שבן הזוג סטודנט.

בעוד כשנה וחצי, בן הזוג אמור להתחיל לעבוד בע"ה, ואחרי שנתייצב על שתי משכורות, אנחנו מקווים לקנות דירה (למגורים כנראה, אבל פתוחים גם לאופציה של השקעה, עוד מתלבטים.)

כרגע יש הון עצמי של כ200 אש"ח. כ50 אשח מושקעים בקופ"ג במסלול סולידי, וכ150 אשח בקרנות כספית שונות.

צפויה בע"ה עזרה מההורים ברכישת דירה של כ200-300 אשח.

האם חכם מצידנו שההשקעות שלנו בסיכון בינוני/ נמוך מתוך מחשבה לקנות בית בשנתיים-שלוש הקרובות? או שכדאי לחשוף את הכסף לסיכון גבוה יותר למרות התנודתיות? האם כדאי להפנות לפחות חלק מהסכום לחסכון למטרות שאינן רכישת דירה ואת הסכום הנ''ל כן לשים בסיכון גבוה, או שמתוך הבנה שההכנסות המשותפות שלנו הולכות לשלש את עצמן לפחות אם לא יותר ברגע שבן הזוג יסיים את התואר וימצא עבודה, וצפי ההשתכרות יאפשר לנו חסכון בהמשך - אז בהמשך נפנה משאבים לחסכונות לטווח הרחוק? כמה שנתיים/ שלוש משמעותיות לאפקט הריבית דריבית לאורך עשרות שנים? האם אנחנו עושים טעות שרוב ככל החסכונות שלנו מופנים כרגע לאפיק של רכישת דירה?

אציין שהפנסיות שלנו בסיכון גבוה כמובן, כנ"ל קרן השתלמות של בן הזוג העובד.


ביטוחים -

מבחינת ביטוחים, לבן הזוג העובד ביטוח בריאות דרך העבודה, ובנוסף הביטוח חיים שחובה דרך הפנסיה ותו לא (יש גם ביטוח רכב).

בן הזוג הסטודנט צפוי בהמשך החיים להיות המפרנס העיקרי.

מה כדאי לנו? מה שווה לנו? 

דעתי לגבי השקעות עד קניית דירה+ ביטוחים נחוציםפשוט אני..

א. לתקופה של 3 שנים, בהחלט נבון מצידכם לא לסכן את הכסף יותר מדי. ב-4 השנים האחרונות היו שתי נפילות מאוד משמעותיות בבורסות המרכזיות בעולם: בתחילת הקורונה ובתחילת שנת 2022. לגבי הירידה האחרונה, לקח לבורסה שנתיים להתאושש ולחזור למה שהייתה קודם לכן.

הייתם מוכנים לקחת את הסיכון שזה יקרה לכם בדיוק כשתצטרכו את הכסף בשביל דירה?


ב. האם להשתמש בכל הכסף בשביל דירה, או להפנות את חלקו להשקעה לזמן ארוך ואז לתת לו מסלול יותר מסוכן:

זאת בעצם שאלה של ''האם כדאי לקחת משכנתא גדולה יותר, בשביל שתהיה לי השקעה בצד''. כלומר להגדיל חוב בשביל להגדיל השקעה. אני אישית עשיתי את זה והרווחתי מכך בענק, אחרים יגידו שזה צעד לא אחראי (הנקרא ''מינוף''). בסופו של דבר אם ההשקעה תפסיד ויהיה קושי להחזיר את המשכנתא, אז אתם תהיו בבעיה.

אם השכר הרבה יותר גבוה מהחזר המשכנתא ואתם לא צריכים לחשוש מתקופות של אבטלה או מגפה וכו', אז זה כנראה צעד קצת פחות מסוכן.


בכל מקרה אין כאן נכון ולא נכון, רק שאלה של כמה סיכון אתם מוכנים לקחת.


ג. אפקט ריבית דריבית - שנתיים שלוש יכולות להיות משמעותיות מאוד, אבל בשנתיים שלוש האלה הבורסה גם יכולה ליפול ואז דווקא תשמחו שלא נכנסתם עכשיו למסלול מסוכן. את זה תדעו רק בדיעבד, אף פעם אי אפשר לדעת מתי הרגע הנכון להיכנס. לכן ההמלצה היא פשוט להיכנס כשאפשר, בלי לנסות לתזמן זאת. כרגע אתם יכולים להיכנס, אבל כאמור בסעיף הקודם זה בעצם יהיה מינוף ולכן יותר מסוכן מהשקעה רגילה. כאמור, החלטה שלכם...


ד. לדעתי ביטוח תרופות עבור בן הזוג שלא עובד הוא בגדר חובה של ממש. תמורת שני שקלים בחודש מקבלים כיסוי של מיליוני שקלים לתרופות שלא נמצאות בסל. נשמע לי מיותר לא לעשות זאת, במיוחד אחרי שראיתי ראיונות עם אנשים שנפטרו כי לא היה להם כסף לתרופות. כלומר למזלם הרע הם חלו במחלות איומות, מחלות שאפשר לרפא בעזרת תרופות שעולות מאות אלפי שקלים בחודש, אבל בגלל שאין ביטוח הם פשוט נפטרו. תמורת שנקל - פשוט מגוחך לא לעשות.


בנוסף, כמו שכתבתי כאן בשרשור וכתבתי פעמים רבות בעבר, במצב שלכם (עוד אין חסכונות משמעותיים ואין עבודות בשכר גבוה) ביטוח חיים הוא גם כן בגדר חובה לדעתי.

אתם בונים תילי תילים של חלומות על סמך משכורת של אדם שעוד לא התחיל לעבוד, ואם חלילה יאונה לו רע הוא לא מבוטח בשום דבר. איך בן הזוג שנותר בחיים יוכל לקנות בית במצב הזה? איך הילד יקבל עזרה כלכלית כשיגדל בשביל להתחיל את חייו הבוגרים יותר בקלות?

אז כן, אפשר אולי ליפול על ההורים או קרובי משפחה אחרים, אבל אני חושב שכל אדם שהוא מספיק בוגר בשביל להתחתן וללדת צריך להיות גם מספיק אחראי בשביל לדאוג לעתיד משפחתו בלי להיעזר באחרים.


ה. משהו נוסף על ביטוחי בריאות. בעבר כתבתי כאן בפורום שמלבד ביטוח תרופות, כל השאר די מיותר לדעתי כי המדינה נותנת הכל. 

אז שנים אחרי שכתבתי את זה, ובזמן שהיה לי ולילדים שלי ביטוח בריאות למרות שלדעתי זה היה מיותר (לא אנחנו שילמנו עליו), הבן שלי אובחן עם אוטיזם.


הביטוח החזיר לנו בשנה וחצי האחרונות, ואני לא מגזים, מעל 20,000 ש''ח בגין אבחונים, בדיקות, התייעצויות, טיפולים וכו'. וכל זה כשהביטוח עולה כמה עשרות שקלים לחודש. אם לא היינו עושים לו ביטוח כשהיה קטן, היום אף חברת ביטוח לא הייתה מסכימה לבטח אותו (או שהיו מבטחים אבל מחריגים כל דבר שקשור באוטיזם).


אז כן, לרוב האנשים אין ילד אוטיסט. רוב האנשים ייצאו מופסדים מהביטוח, אחרת חברת הביטוח הייתה פושטת רגל. אבל כבר קשה לי להגיד שזה כ''כ מיותר כמו שחשבתי קודם.

בסופו של דבר זה הימור, הימור שבו אנחנו מקווים להפסיד. מקווים שחברת הביטוח תרוויח עלינו כי אנחנו נישאר בריאים ולא נזדקק לה. 

אבל בנוגע לביטוח חיים, שם לדעתי אין מקום להמר כי הסיכון גדול מדי.

מה זה ביטוח תרופות?בוקר אור

על זה לא שמעתי

ביטוח בריאות פרטי יש לנו

ביטוח בריאות קלאסי כולל 4 רכיביםפשוט אני..
תרופות, ניתוחים בארץ, ניתוחים בחו''ל, השתלות בחו''ל.


אפשר לקנות הכל ואפשר לקנות רק אחד או יותר מבין הסעיפים הנ''ל.


בדרך כלל כשמישהו אומר שיש לו ביטוח בריאות, הוא מתכוון שיש לו את כל הארבעה.


בנוסף, לפעמים יש הרחבות כמו סל הריון, התייעצות עם רופא, טיפולים פרא רפואיים, אבחונים וכו'. זה נקרא ביחד ''נספח אמבולטורי''. בנוסף יש גם הרחבה לשיניים בביטויים מסוימים.

תודה רבה!חרסית
יש מקום שאפשר לקרוא בו בצורה מסודרת על נושא הביטוחים?
בשמחה 🙂 כן, כאן:פשוט אני..
ביטוח - למה לדאוג אם אפשר לשלם? - נשואים טריים


אמאל'ה אני לא מאמין שעברו 3 שנים מאז שכתבתי את זה, נדמה לי שזה היה רק לפני כמה חודשים...


ואם את מחפשת מקור חיצוני, לדעתי כדאי לחפש בגוגל לפי הביטוח שעליו את רוצה ללמוד עכשיו. אני לא יודע אם יש מאמר אחד שמסכם בתוכו את כל סוגי הביטוחים, גם דירה וגם רכב וגם בריאות וגם חיים וכו'.

תודה גדולה!חרסית
כל הכבוד לךנגמרו לי השמות

ממש ממש!

ישר כוח גדול 💪🎖

תודה רבהפייגא
קוראת את השאלות של האחרים ואת התשובות שלך ומחכימה.
שיפוץ ביתמחכה עד מאוד

אני רוצה לשפץ בית באופן רציני,וזקוקה להרבה כסף.

אמור להכנס אלינו סכום של30 אלף

במשך כמה פעמים לאורך זמן .עד בערך 200 אלף שח.

שזה סכום שלא יספיק לשיפוץ רציני-שממש צריך.

אבל כן למשהו בסיסי.

לשיפוץ רציני +יחידה להשכרה נצטרך הלוואה גדולה.


1.איפה כדאי לבנתיים לשמור כל פעם את ה30 אלף?.

2.האם משתלם כלכלית לקחת הלוואה גדולה ואז יהיה גם יחידה להשכרה?

או רק שיפוץ הכרחי?סיכון?

3.איך יודעים מאיפה לקחת הלוואות?

ובכןפשוט אני..

בתור התחלה, כמובן תבדקו טוב טוב שהשיפוץ יהיה יותר משתלם לעומת רכישת דירה אחרת. בבדיקה הזאת אל תתייחסו לעלות השיפוץ כאורים ותומים כי המספר הזה נוטה לעלות בעשרות אחוזים, אז אם למשל אפשר תמורת אותו הסכום לעבור לדירה אחרת שעונה על הצרכים שלכם - סביר להניח שבסופו של דבר מעבר דירה יהיה הרבה יותר זול מהשיפוץ.


לשאלותייך:


1. כמו שכתבתי מספר פעמים, כאשר לא משקיעים לטווח הרחוק אז עדיף מסלול סולידי. לא כדאי לסכן כסף שאולי תצטרכו אותו בעוד שנה.


2. מבחינה תזרימית טהורה, זאת בדיקה שאפשר לעשות באקסל בקלות. תזרים המזומנים הצפוי מההשכרה של היחידה אל מול תזרים המזומנים הצפוי בעקבות ההלוואה, וכך אפשר לראות מתי נקודת האיזון שממנה והלאה זה רווח נקי.


מבחינה כלכלית יש גורמים נוספים כמו:

האם עדיף להשקיע כסף באפיקים אחרים שייתנו לכם תשואה גבוהה יותר, ויאפשרו לכם יותר גמישות אם תרצו למשל לממש חלק מההשקעה ולא את כולה?

האם היחידה תעמוד לפעמים ריקה ואז לא תראו הכנסות?

כמה כסף תצטרכו להוציא בגלל תקלות שיהיו במזגן או בדוד או באינסטלציה של היחידה?


כל אלה גורמים שתצטרכו לחשוב עליהם ולהחליט האם ההשקעה הזאת מתאימה לכם. אין כאן נכון או לא נכון.


3. הולכים מהכי זול להכי יקר. בדרך כלל הכי זול יהיה לקחת הלוואה כנגד שעבוד של חסכונות (קרן השתלמות, קופת גמל להשקעה, פנסיה),

הפתרון הכי זול הבא יהיה לקחת משכנתא על הנכס (ואם תַראו לבנק שחלק מהכסף יילך לטובת יחידת דיור, אז הבנק יכול להוסיף את הכנסות השכירות הצפויות לחישוב של יכולת ההחזר שלכם),

אם זה וגם זה לא מספיקים אז בודקים בשוק החופשי מה הריביות של הלוואות רגילות ועושים משא ומתן בין בנקים, חברות אשראי חוץ בנקאי כמו כרטיסי אשראי והלוואות p2p וכדומה.

כתבתי גם, מקווה שיהיה לתועלתישי .א.

1. 30א, זה סכום יחסית נמוך להשקעות, אני הייתי ממליץ לשים בפיקדונות של הבנקים - יש בבנק ירושלים פיקדונות טובים, תבחרו את המסלול המתאים בהתאם לנזילות.
2. ככלל, התנאים היום להלוואות הם לא הכי טובים, אבל יחידה להשכרה הוא דבר מאוד משתלם, כיוון שעל קנייה של דירה נוספת יש מס רכישה - 8%, ומס שבח, ואחוזי המימון יורדים. 
לכן, בשורה תחתונה אני הייתי ממליץ לבדוק אופציה של הלוואה לשיפוץ דרך המשכנתא. (אפשר להיעזר ביועץ משכנתאות) 
ובנוסף לבדוק אפשרות להוואה מטובת כגון: הלוואת בערבות מדינה למשרתי מילואים, הלוואות למורים, הלוואות לעובדי מדינה וכד'. 
בכל מקרה לא ממליץ לקחת הלוואות עם ריבית שעולה על 6% (כלומר הלוואה שהיא מעל פריים היא לא משתלם), לא לקחת צמודי מדד. וגם עדיף שלא לפרוס ליותר מ15 שנה . (כדי לא ליצור מצב שההחזר ע"ב קרן הוא נמוך מדי) 

בשורה תחתונה אם אכן מדובר על סכום שהוא אכן גבוה כמו שאת מתארת, הכי טוב שתעזרו ביועץ משכנתאות שמתחמה במימון, כדי שישיג לכם הלוואות טובות.( יש גם גופים חוץ בנקאים שיכולים לעזור) 
ועוד עצה ידידותית קטנה - חשבו את גובה ההחזר החודשי בהתאם לצפי של התשואה ממה שאתם מתכננים להוסיף לבית- כך יהיה לכם קל לעמוד בהחזר החודשי ולא תיכנסו להפסדים.

כל המלצה היא לתועלת או לטואלטפשוט אני..
אבל במקרה שלך כמובן תועלת 🙂
תודה לכם הבית לשיפוץ הוא כבר שלנו.מחכה עד מאוד

זאת אומרת הוא לא סביר בעניים שלי שאני רוצה יותר מודרני במטבח וכו.

אבל

בהחלט יכולה להשכיר בסביבות ה3 אלף למשפחה אחרת.

האם לכאורה משתלם כבר לקחת את הכסף לקניית בית חדש?

שואלת כי לכאורה שיפוץ מושקע תמיד יעלה פחות!

מאשר לקנות דירה חדשה ויפה

אבל להשכיר דירה זאת הכנסה קבועה,

אבל עלות גבוהה של משכנתא והחזר הלוואות

2 פרוצדורות שונות לגמריישי .א.

לעבור דירה - זה פרוצדורה הרבה יותר פשוטה מלשפץ להרחיב בית, אבל גם כנראה יותר יקרה, דירה חדשה עולה המון. וגם שם יהיו המון עלויות של מימון של המשכנתא.
לשפץ דירה ולהרחיב זה הרבה יותר מורכב, מה עוד שבהרחבה יש גם עניין של היתרי בנייה שהוא יכול להיות מורכב עוד יותר, (או שעושים בלי היתרים ואז מסתכנים בהריסה, או שלוקחים עו"ד שיודע איך לתאם את זה מול הרשויות) אבל בד"כ יותר משתלם כלכלית אם אתם עושים את זה נכון בעזרת אנשי תכנון טובים, אנשי ביצוע טובים, ולא פחות חשוב אנשי מימון טובים. 

אבל יש גם שיקולים חברתיים
אתם אוהבים את איפה שאתם גרים? 
חשבתם על מקום שיש בו בנייה שמתאימה לכם?
לא תמיד קל לעזוב מקום במיוחד שיש כבר ילדים.
בקיצור תחשבו על זה, ושתגיעו להחלטה תעזרו באנשי מקצוע מתאימים בכל תחום כדי להימנע מטעויות שיכולות לעלות ביוקר.


ההחלטה האם לשפץ או לעבורפשוט אני..

היא הרבה יותר מדי מורכבת ואישית מכדי שיהיה אפשר לענות עליה בפורום...


יש כל-כך הרבה שיקולים לכאן או לכאן, שבאמת אין לזה סוף.


אני עצמי הייתי מעדיף לעבור כי שיפוץ יכול להיות לעיתים בור בלי תחתית של הוצאות, ואני מכיר כמה אנשים שנכוו מאוד מהעניין הזה. 

בסופו של דבר הם מרוצים מהבית שלהם לאחר השיפוץ אבל הדרך לשם עלתה להם בבריאות ובכסף (הרבה יותר ממה שחשבו שיעלה).


בור בלי תחתית ברמה מתקרבת לבית חדש?מחכה עד מאוד

מזה אני חושבת שזה לא חכם....

במיוחד שלמשפחה אחרת הבית הלא משופץ

יכול להיות סבבה

ואז נקבל שכר דירה

תלוי מה רוצים לשפץ.נפשי תערוג

זה אף פעם לא יהיה כמו בית חדש.

אבל זה יכול להיות יקר.

ותלוי בסטנדרט.

החלפת מטבח בערך 25-50 אלף לפחות (למטבח גדול/מפואר זה יכול לחצות את ה100 אלף )

שיפוץ מקלחת 30 אלף

הדבקת ריצוף בכל הבית 30-40 אלף.

וכו'


כמובן הכל תלוי באיכות החומרים ובאיכות העבודה


אפשר להשיג דברים פשוטים במחירים זולים יותר


שיפוץ בסיסי קוסמטי לבית (מטבח. הדבקת ריצוף. ומקלחות) יעלה כ 100 אלף


שיפוץ רציני יותר. שכולל שבירת קירות. דלתות חלונות. אנסטלציה/חשמל וכו'

יכול להגיע ל200 אלף ויותר בדירה רגילה.

בבית פרטי הרבה יותר

כשאמרתי "בור בלי תחתית"פשוט אני..

פחות התכוונתי לסכום עצמו, ויותר לעובדה שהסכום הסופי עלול להיות הרבה הרבה יותר גבוה מהסכום שחשבתם שתצטרכו לשלם.

בעיני אם אתה הולך אנשים נכונים אפשר לפתור הכלישי .א.

הבעיה אצלנו במגזר זה שמנסים לחסוך

לא לוקחים מנהל בנייה ואז פתאום צצות כל מיני עליות לא מתוכננות

לא לוקחים איש מימון ואז נתקעים עם ריביות גרועות

לא לוקחים עו"ד, ובונים בלי אישור ואז פתאום נתקלים בצו הריסה

לוקחים קבלן זול ואז יש נזילות במקרה הטוב, ובמקרה הפחות טוב הוא יום אחד פושט רגל ונעלם.

בקיצור, תחליטו מה אתם רוצים ותיקחו את האנשים הכי טובים אל תחסכו באנשי מקצוע כי מה שקונים בזול בסוף עולה ביוקר

תכנון נכון יגרום לכך שהסכום לא יהיהנפשי תערוג
גבוה משמעותית ממה שרוצים
עדיף קרנות שקליות, זה נזיל ולא פחות יעיל..רק אומר
כל הכבוד ותודה! שאלה על ביטוחי בריאותקדם

יש לנו ביטוחי בריאות פרטיים ובנוסף בקופ"ח- לנו בינוני, לילדים מוגבר (מכבי שלי).

אנחנו במצב כלכלי לא מזהיר ולכן רציתי לבטל את הביטוחים הפרטיים ולהשאיר רק את של הקופה אבל סוכן הביטוח טוען בתוקף שלא כדאי לבטל בגלל שינויים בחוק שגורמים לכך שאת רוב הביטוחים כבר לא ניתן לרכוש או שהם יהיו הרבה יותר יקרים. ושבגלל החוק הקופות לא נותנות את מה שהביטוחים הפרטיים נותנים.

איך יודעים אם הוא צודק?

תודה מראש!

איזה ביטוח למשל לא ניתן לרכוש בגלל שינוי בחוק?פשוט אני..

עם טענה ספציפית יהיה הרבה יותר קל להתמודד, מאשר עם אמירה כללית כמו ''בגלל החוק לא כדאי לך לבטל''.


בקשר לזה שבגלל החוק קופות החולים לא נותנות מה שביטוח פרטי נותן:


זה נכון, גם כתבתי על זה כאן בעבר. אוף, אני לא מוצא את זה... אז אכתוב בקצרה מחדש:


הכנסת הגיעה למסקנה שזה לא הוגן שעשירים יחיו ועניים ימותו, לכן נחקק חוק לפיו אסור לקופות החולים למכור שירותים מצילי חיים בביטוח המשלים. אם העניים ימותו כי אין להם כסף לביטוח משלים, אז שגם העשירים ימותו.


כמובן מדובר באיוולת עצומה, בגלל שתי הסיבות הבאות:


*אנחנו סדום ועמורה? אם מישהו גבוה מדי אז חותכים את רגליו? באיזה קטע לא מאפשרים לאנשים להשתמש בכסף שלהם בשביל... לחיות?


*מה קרה בפועל? לעניים יש ביטוח משלים דרך קופת החולים כי הוא מאוד זול והוא פתוח לכולם בלי שאלון רפואי, והביטוח הזה לא יציל את חייהם.

לעשירים יש ביטוח חיים פרטי לא דרך קופת החולים, והוא כן יציל את חייהם. אז בסוף בשם השוויון, הורגים דווקא את העניים.


לכן כמו שהמלצתי למעלה, גם אם מבטלים את ביטוח הבריאות כדאי לעשות ביטוח תרופות.

תודה!קדם
מוסיף את ביטוח "קטסטרופות"- הרובד הבסיסי בביטוחאביגשר

בריאות.

מעבר לרובד הבסיסי, זה עולה הרבה, וצריך לראות שבאמת צריך את התוספות

עוד שאלה על השקעותברגוע

למה אתה מעדיף את s&p על פני הנאסדק למרות שיש לנאסדק בממוצע תשואה גבוהה יותר? ומדובר במדד ותיק, לא טרנד חולף

פיזור טוב יותרפשוט אני..

500 חברות לעומת 100,

28% שייכים למניות טכנולוגיה לעומת 58%.


במילים אחרות, בסנופי יש יותר חברות והן יותר מגוונות.


זה לא מבטיח לי תשואה גבוהה יותר כמובן, אבל סטטטיסטית זה מגן עלי טוב יותר מפני זעזועים. אין תחום אחד שמחזיק 60% משווי המניות שלי.


זאת גם הסיבה שאי אפשר נכון להיום להשקיע בנאסדק דרך קרנות הפנסיה, ההשתלמות והגמל. הוא פשוט ריכוזי מדי ולכן מסוכן מדי.

ברגוע

מתלבט מה אני מעדיף,

אבל זה הזוי לדעתי שרשות ההון מגבילה עת האפשרות להשקיע בנאסדק בפנסיה ובגמל.

דווקא לאחרונה הביאו בכלכליסטזאב לבן

שהרבה הקרנות בתהליכים לפתוח לפי נסדק זה יותר לפי טרנדים וסנופי היה טרנד אדיר

ואחרי שהקרנות פתחו את האפשרות להשקיע בנאסדקברגוע
רשות ההון הגבילה אותם
אלוף אתה, מעריך מאוד על היוזמהקינסא

חזק ואמץ.

בכללי ממליץ מאוד על הבלוג "הסולידית" מלא בהרבה מידע שימושי

יש בעיה כשכותבים בלוג פופולאריאריק מהדרום

הוא נהיה ארוך מידי לקריאה ומי שלא עלה על הרכבת אז לפני 10 שנים נאמר, יהיה לו מאוד קשה לקרוא הכל.

אני הייתי ממליץ על the ramsey show לדוברי אנגלית או פודקאסטים של השקעות לעצלנים, האופטימית, בורסה והשקעות וכו' מאנשים שכבר השקיעו ועשו כסף בפועל.

גם מאלעד מנהל הפורום הזה אפשר ללמוד אם כי הדרך שלו שונה בתכלית.

חיסכון חודשי לקרן חירום/טווח קצראמא של בנותי

אנחנו רוצים להתחיל לחסוך באזור ה 1000-2000 בחודש לחירום (מלבד חסכונות אחרים לטווח ארוך)


אנחנו מבינים שצריך בשביל זה השקעה סולידית מאוד - וכמובן גם נזילה.

על מה היית ממליץ כפיקדון חודשי קטן? לא רוצים להתחיל עכשיו עם 30000, אלא רק פיקדון חודשי שיצטבר...

לרוב קרן כספית או אגח ממשלתיאריק מהדרום
לא צריך לזה סכום יותר גדול של איזה 30000?אמא של בנותי
חסכונות ילדים..הילולא
היי


נשמח לעזרה.. אין לנו שום ידע או ניסיון בהשקעות או חסכונות מעבר למה שהבנק מציע..


יש לנו 3 ילדים, ולכל אחד מפרישים 100 שח בחודש (חסכון נפרד לכל אחד..)


נשמח לשמוע על אפשרויות השקעה (אם יש בסכומים האלו) במסגרות אחרות


תודה!!

דעתי האישית והלא מחייבתפשוט אני..

תשקיעו יותר בלהגדיל את ההפקדה החודשית לחיסכון, עד כמה שניתן.


בסכומים שאתם מדברים עליהם, התשואה/ריבית שתקבלו על החיסכון הן חסרות משמעות, ולכן אין באמת הבדל בין פיקדון בנקאי לבין שוק ההון.


במילים אחרות:


להתאמץ מאוד בשביל להרוויח תשואה של עוד 200 ש"ח בשנה, יעזור לכם הרבה פחות מאשר להתאמץ להגדיל את החיסכון בעוד 50 ש"ח בחודש לכל ילד.

כמובן שאתה צודק. באופן כללי להגדיל הפרשה זה תמידנחשון מהרחברון

טוב.

אבל 100 ש''ח לילד בחודש מביא בתשואה של 7 אחוז וד''נ ממוצעים לכמעט 50 אלף לחתונה וזה בסיס מצויין.


מתוכם יותר מחצי זה רווחים!

התשואה והמסלול מאד חשובים!

לא מסכים איתך בזה.


הבת שלי בת 6 וחצי

אני עצמי מפקיד 10,000 חד''פ בלידה ואז רק עוד 200 בחודש לילד.

בחישוב גס זה אומר שהופקד לה כ25,000 ש''ח עד היום.

יש לה בחיסכון (קה''ש מחקה מדד בד''נ נמוכים שקיבלתי בזכותך במיטב) מעל 50,000 ש''ח


כן נכון זה לא שנים מייצגות.

כן נכון עשיתי הפקדה משמעותית בתחילת הדרך.


אבל ברור לכולנו שאם זה היה בתכנית חיסכון בבנק לא הייתי מרוויח כמעט כלום.


עכשיו הכפלתי את כל ההפקדות!


כשיש יותר ילדים לשים סכום גבוה לכל ילד הופך להיות יותר מורכב

כי צריך גם סכום משמעותי לפנסיה +חיסכון משפחתי וקרן חירום. והפרשות לבלת''מים


100-200 זה נורמלי לכל ילד

מביא מענה נהדר לחתונה/התחלת החיים.


כדאי יותר? מסכים.

זה בהחלט בסיסי אבל מספק..


ההודעה שלך חשובה מאד ונכונה מאד. יותר קל לשים עוד 10 ש''ח אוטומטית יש לך 10% יותר מאשר להשיג תשואה גבוהה בעשר אחוז.

אבל כל הכיף בריבית דריבית זה הסכומים קטנים מצטברים לרווח גדול בסוף.


כתבתי כאן על זה פעם פוסט....

שלא תבין לא נכון - אני לא מתנגד לתשואהפשוט אני..

וגם על 1,000 ש"ח, אני אעדיף לקבל 10% תשואה ולא 3% ריבית.


רק כתבתי שבסכומים האלה, עדיף להשקיע את הרצון הטוב בהגדלת החיסכון.

הרי כמו שכתבת - אפילו הגדלה של 10 ש"ח תוביל לגידול של 10% בחיסכון - וזה כנראה יותר ממה שההטבה בתשואה תביא להם...


אכן. אבל חשוב שגם סכומים קטנים יצברו ריביתנחשון מהרחברון
מה הכוונה סכומים לפנסיה?מקופלת
יש צורך לחסוך לפנסיה מעבר למה שמפרישים המשכורת?
אם אתה אברך או סטודנט לאורך שניםנחשון מהרחברון

בהחלט כן.

אם אתה עצמאי - בהחלט כן.


רוב הפנסיה נצברת בעשור בין 22-32

אם בשנים האלו לא עובדים בצורה משמעותית כדאי מאד להפריש עצמאית לפנסיה.


גם אם עובדים יכול להיות שזה משתלם אבל אז זה פחות דחוף

בגדול גמל להשקעה זה הפתרון הנוח ביותרנחשון מהרחברון

לסכומים הללו.

להיות במסלולים מנייתיים עדיפות למחקה מדד ודמי ניהול כמה שיותר נמוכים


ממליץ לקרוא את התגובה שלי ל'פשוט אני' כי פירטתי שם יותר


וואו תודה רבה. קראתי גם את התגובה השניה כמובןהילולא

יש לך טיפ באיזה קופת גמל או מסלולים ספציפיים עדיף להתחיל? נשמח לכל הכוונה

תודה!

מה שהוא כתב קודםפשוט אני..

(ואני הקטן גם כן חושב שזה חכם אולם אני לא ממליץ לעשות זאת כי אני לא ממליץ על שום דבר לאף אחד)


זה להצטרף לקופת גמל להשקעה במסלול מחקה מדד (SP500 למשל), ולהעדיף את הקופה שתתן לכם את דמי הניהול הנמוכים ביותר.


אם אתם הולכים למסלול מחקה מדד ולא מנוהל, אז אין הרבה משמעות לשאלה באיזו חברה אתם עושים זאת... העיקר זה לקבל דמי ניהול זולים.


תודה רבה !הילולא
עוד שאלה ...הילולא

אני רואה שיש קופות גמל מיועדות ספציפית לחיסכון לכל ילד ודמי הניהול בהן לרוב, נמוכות מאוד...

כדאי ללכת על קופות גמל כאלו?

חסכון לכל ילד זה קופותנפשי תערוג

שבט"ל מפקיד אליהם.

ומשלם את דמי הניהול (ולכן יכול להתמקח בצורה כזאת גדולה )

לאדם הפרטי לא ניתן להצטרף לשם

הבנתי תודההילולא
אי אפשרנחשון מהרחברון

זה של ביטוח לאומי בלבד.

כן כדאי לכאורה להכפיל את הכסף + לעבור למסלול מניית.


מצרף סרטון (שוב, מהקבוצה שלי)


בגדול יש לי קבוצת וואצאפ עם טיפים כלכלייםנחשון מהרחברון

שמדברים על חסכונות להשקעות והאמת שגם קורס שמיועד לזה בדיוק

מציע להצטרף לקבוצה (זה בחינם)

יש מלא חומר באינטרנט..

מחשבוני תשואה וכו'


העיצה הכי טובה שלי היא לקרוא ולדברעל זה עם כמה שיותר אנשים.

יש הרבה אנשים שיודעים. ואם רק תדברו איתם הם ישמחו לשתף ידע 

מצרף פוסט שכתבתי על זה עם קישור להצטרפותנחשון מהרחברון

שולח 2 פוסטים ששלחתי בחנוכה לפני כמה שנים....


ויש קישור לקבוצות וואצאפ שלי


התחלנו עם פינת המושגים.

*מושג 1 ריבית דריבית*

*מוסיף והולך או ריבית דריבית. פלא תבל השמיני*


ברוכים הבאים ל43 המצטרפים החדשים!


בחנוכה אנחנו מדליקים כל יום עוד נר. כל יום מתקדמים עוד קצת.

🕯️

🕯️🕯️

🕯️🕯️🕯️

🕯️🕯️🕯️🕯️

🕯️🕯️🕯️🕯️🕯️

🕯️🕯️🕯️🕯️🕯️🕯️

🕯️🕯️🕯️🕯️🕯️🕯️🕯️

🕯️🕯️🕯️🕯️🕯️🕯️🕯️🕯️


כל יום עוד התקדמות קטנה.

מתחילים בכל אחד הוא אור קטן🎶 ומסיימים ב'וכולנו אור איתן'🎶

נר מצטרף לנר

פרוטה מצורפת לפרוטה.

והפרוטות הופכות בסוף לאוצר של ממש💰


היום אני רוצה לדבר על דרך להגדיל את הפרוטות הללו עוד יותר.


אלברט איינשטיין אמר פעם שריבית דריבית היא פלא תבל השמיני. מי שמבין אותה מרוויח ומי שלא מבין מפסיד.🤑


היום אנחנו כאן כדי שתרוויחו.


אם אני אשאל אתכם כמה יהיו שווים היום 10,000 שקלים שהושקעו לפני 30 שנה בפיקדון  נושא ריבית של 7%. רובינו לא נדע את התשובה.

אבל תנסו לנחש.


א 25,784 ש''ח

ב 48,975 ש''ח

ג 76,126 ש''ח

ד 107,319 ש''ח.


תנסו לנחש?


התשובה הנכונה היא:

ג 76,126 ש''ח. כן. פי 7 וחצי. הכסף הכפיל את עצמו שוב ושוב ושוב. ממש קסם!💰💰💰💰


איך הקסם הזה קורה ואיך אנחנו יכולים להשתמש בו?🪄


בשנה הראשונה הרווח לא היה גדול מידי. 7% זה 700 שקל. סכום יפה. אבל הוא לא מסביר את הקפיצה הגדולה הזו. כי 700 ש''ח במשך 30 שנה יוצא לנו 21,000 ש''ל. סכום יפה ומכובד. גם אם נוסיף לו את ה10,000 ש''ל הראשונים זה יוצא רק 31,000 ש''ח. אז מאיפה הגיעו עוד 45,000 ש''ח ❓❓❓


וכאן טמון הקסם הגדול של הריבית דריבית.📈

בשנה הראשונה יש לנו 10,000 ש''ח שמרוויחים 7% - 700 ש''ח.

אבל בשנה השניה יש לנו כבר 10,700 ש''ח שמרוויחים 7% זה כבר רווח של 749 ש''ח. רווח של 49 שקלים נוספים שהם ריבית *על הריבית* משנה שעברה.

בשנה הבאה אנו צוברים כבר 7% על 11,449 ש''ח וזה כבר רווח של 801 שקלים.🪙


ככה לאט לאט, משנה לשנה הריבית שהרווחנו בתחילת הדרך עובדת ומרוויחה בשבילנו יותר ויותר.

בשנים הראשונות אנחנו לא רואים גדילה מהירה. אבל כל שנה אנחנו מגדילים את הפער עד שבשנה ה30 אנחנו מרוויחים בשנה אחת *ריבית של 4980 ש''ח*

פי 7 מהריבית בשנה הראשונה.🥳🥳🥳


אם נחכה עוד 5 שנים בלבד הסכום יקפוץ בצורה חדה ל106,765 ש''ח. עוד 30,000 שקל ב5 שנים וכל זה - בלי לעבוד.😳


כן. הכסף שלנו עובד עבורנו.

ה10,000 המקוריים עובדים כל הזמן. וברווחים שלהם הם 'קונים פועלים' שיעבדו עבורינו ויכניסו לנו עוד ועוד כסף.💵💵


נשמע חלום?😴


וזו הסיבה שאיינשטיין טען שזה פלא עולמי.


זה הפירוש הכי מילולי למשפט שכולנו מכירים


⏳=💰


אתם בטח מגרדים עכשיו בראש ושואלים את עצמכם 'איפה הפאנצ'?' 🤨


אז זהו. שיש פאנצ' כדי לראות את הצמיחה המטאורית של הריבית דריבית (הריבית על הריבית) אנחנו צריכים לחכות הרבה זמן.  לוקח קצת יותר מעשר שנים להכפלה הראשונה מ10,000 ש''ח ל20,000 ש''ח.

אבל בעשר שנים הבאות ה20,000 מוכפלים כמעט פי שניים אבל הסכום המקורי שלנו הוכפל כבר כמעט פי 4.

בעשור השלישי אנחנו מכפילים שוב כמעט פי שניים ומקבלים סה''כ פי 7.6 מהסכום הראשוני. 🥳

אם נרצה ממש פי 8 (3 הכפלות מלאות של הכסף) זה ייקח קצת פחות מ31 שנים.


תנסו רגע לדמיין את זה.

בשעה טובה ומוצלחת נולד לכם ילד👶🏻 אתם מחליטים לשים עבורו בצד 10,000 ש''ח.

הילד גדל לו ובגיל 25 בא אליכם עם בחורה ומספר לכם בשמחה שהוא רוצה להתחתן איתה.👫


אתם שמחים איתו. מתרגשים. ואז פתאום מבינים שצריך איכשהו לממן חתונה, לעזור לו.

אתם נזכרים שלפני 25 שנה שמתם 10,00 ש''ח בצד. הייתם הורים טריים וזה הרגיש המון כסף. אבל אתם יודעים. עם 10,000 שח לא מתחילים אפילו לדבר על חתונה.

הולכים בחשש לבדוק כמה כסף יש שם. ומגלים כמעט 55,000 ש''ח.🥳🥳


עכשיו יש על מה לדבר.

זה הקסם של הריבית דריבית וזו אחת מהדרכים לנצל אותו לטובתנו.


בעז''ה בימים הבאים נדבר על השאלות שבטוח עולות לכם עכשיו.

א - איך נותנים לכסף שלי לעבוד עבורי?

ב - אם אני לא יכול להשקיע סכום גדול בתחילת הדרך, מה אני כן יכול לעשות?


בתמונה - הגרף שמתאר לנו את הגדילה של 10,000 ש''ח במשך 25 שנה. שימו לב. ככל שהשנים עוברות הצמיחה הופכת להיות מהירה יותר📈


*טיפ 4*

*כל פרוטה ופרוטה מצטרפת לחשבון גדול. או איך לחסוך לילדים גם אם אין לי עכשיו מלא כסף*


כבר למדנו איך אפשר לנצל את הריבית דריבית עם סכום התחלתי יחסית גבוה ועם זה להגיע לסכום משמעותי לאחר 20-30 שנה.💰


לצערנו להרבה הורים אין את האפשרות להשכיב 10,000 ש''ח לכל ילד כשהוא נולד למטרות חתונה ולימודים.😟


אז זהו? נגמר? אין לנו איך להנות מהקסם הזה שנקרא ריבית דריבית?📈


אז אני שמח לבשר לכם שיש עוד אופציה.

אפשר להשקיע סכום יחסית קטן כל חודש בשביל החתונה. כשאנחנו פורסים סכום גדול על 25 שנה זה לא נורא.

בשביל 100,000 ש''ח בעוד 25 שנה אנחנו צריכים רק 4,000 ש''ח בשנה.🪙


אם נשים עבור הילד כל חודש מאז שהוא נולד 333 ש''ח נגיע כעבור 25 שנה לכמעט 100,000 ש''ח.💰


סכום בהחלט מכובד לחתונה וללימודים גבוהים.

אבל עדיין. הוצאנו מהכיס שלנו את כל 99,900 השקלים הללו.


האם יש דרך אחרת?

333 ש''ח בחודש זה לא כזה נורא. אבל זה רק לילד אחד.

עם 3 ילדים אנחנו צריכים להוציא כבר 1000 בחודש לחתונות. ועם 6 ילדים זה יהיה כבר 2000 ש''ח.😱

זה כבר קשוח...🥵


אז בואו נראה איך לוקחים את הריבית דריבית גם לעניין הזה.💫


אם נשקיע את הכסף שאנחנו מפקידים כל חודש בתשואה שנתית ממוצעת של 7% נצטרך הפקדה חודשית של 130 ש''ח בלבד כדי להגיע ל100,000 ש''ח🥳🤩


כן. שמעתם נכון. אנחנו מפקידים 130 ש''ח בחודש שהם 39,000 סה''כ במשך 25 שנים. והכסף צומח לו למעל 100,000 ש''ח.🪴


חלומי, לא?


פתאום לחסוך ל3 ילדים הופך מ1,000 ל390 ש''ח בחודש. ול6 ילדים במקביל מספיק רק 780 ש''ח בחודש.

פתאום לחתן את הילדים לא נשמע דבר מלחיץ. נכון?🙊


הקסם הזה יקרה רק אם נהיה מחושבים מראש ונתחיל לחסוך מהלידה של הילדים כבר לחתונה שלהם.

חז''ל כבר אמרו את זה בצורה קצרה וקולעת - 'סוף מעשה במחשבה תחילה.


➖➖➖➖➖➖➖➖➖

ועכשיו תגידו, אתם נהנים מהקבוצה?

זה המקום ללחוץ לחיצה ארוכה על ההודעה ולהעביר לחברים שלכם.


כאן נלמד על 💸

אבל לא תאוריות או דברים רחוקים.

ללמוד ממש על הכסף שלכם .

על הפנסיה שלכם, יודעים מה קורה איתה? איך לקרוא את תלוש השכר?

אולי מגיע לכם החזרי מס?

מי זכאי למענק עבודה?

רוצים לשמוע עוד?

מוזמנים להצטרף לקבוצה שלי. קבוצה שקטה בה אני כותב כל שבוע על נושא אחר בשפה פשוטה ומובנת לכולם. ומשתף בניסיון שלי כמאמן מרצה ויועץ לכלכלת משפחה.


אז אחרי שתכנסו מוזמנים להעביר גם לחברים שלכם את ההודעה


מחכה לכם.

נחשון עמית

💰תכלס כלכלה💰 1️⃣

קישור נוסף כי הקבוצה הראשונה מלאהנחשון מהרחברון
מעניין ממש! תודה הצטרפנו לקבוצה 👍הילולא
משפט חסר אחריותפשוט אני..
אין ''הכי טוב'', לכל אדם יש צרכים שונים.


אם מישהו ייבהל כשהוא יראה ירידה של 20% בשנה אחת, ואז הוא לא יצליח לישון בלילה מרוב דאגה. או שהוא פשוט יוציא את כל הכסף ויקבע את ההפסד, ולא יחזור עוד לשוק ההון, עדיין תגיד שזה הכי טוב בשבילו?

קודם כל, שאשור ממש מעניין! אשריך!אין כמו טאטע!

ושאלה לגבי מיחזור משכנתא- מתי מומלץ לבצע? באיזה מצב זה כדאי?

תודה על כל ההסברים בשרשור.החכמתי

תודה רבה 🙂פשוט אני..
בדרך כלל מומלץ לבצע מחזור משכנתא אם יש שינוי משמעותי בשוק (הריבית בשוק ירדה משמעותית לעומת הריבית שהייתה כשאתם לקחתם משכנתא), או אם יש שינוי משמעותי במצבכם הכלכלי (אם למשל אתם יכולים פתאום להחזיר עוד כמה אלפי שקלים באופן קבוע בכל חודש כי המשכורות עלו, או חלילה להפך אם המצב הכלכלי שלכם הורע ואתם צריכים פריסה יותר ארוכה של התשלומים).


אפשר להגיע עם תמהיל המשכנתא הנוכחית שלכם אל 2-3 בנקים שונים, לאשנב של המשכנתאות כמובן, וכך לקבל מושג האם היום תוכלו לקבל תנאים טובים יותר או תנאים שיותר יתאימו לכם.


מה שכן, צריך להכניס לחישוב את עמלת הסילוק של המשכנתא הנוכחית, אם יש כזאת. לפעמים העמלה גורמת לכך שהמחזור לא כדאִי

יש לנו עסק עם הכנסות יפות וגם הלוואות של מעלתאיר בן דוד

מיליון שח.

מה הדרך הכי נכונה לבטח כדי שבמקרה שחו לא נוכל לעבוד נוכל לפרוע את ההלוואות?

כשינו ביטוח חיים אבל השאלה איך מכסים גם נכויות/ תאונות/ מחלות וכל דבר שימנע ממנו להמשיך להפעיל את העסק?

יש כמה סוגי ביטוחים שיכולים להתאיםפשוט אני..
ביטוח אובדן כושר עבודה - יש כזה בתוך קרן הפנסיה שלך, אפשר גם להרחיב בתשלום נוסף כך שיכלול פחות החרגות ויהיה ספציפי למקצוע וכדומה.


ביטוח מחלות קשות - נותן פיצוי חד פעמי בסכום קבוע מראש, במקרה של גילוי אחת מהמחלות המופיעות בפוליסה.


אם חלילה תהיה פגיעה בעבודה אז זאת תאונת עבודה שמכוסה בביטוח לאומי, אם תהיה תאונת דרכים אז ביטוח החובה יפצה.

ביטוח אובדן כושר עבודהנפשי תערוג

האם אני לא עושה ביטוח "מקצועי"

משמע שהביטוח יהיה כאשר שתהיה נכות המונעת ממני להשתכר בכל עבודה בסכום שהשתכרתי לפני.

לדוג' אם אני זמר אופרה ואיבדתי את קולי.

הביטוח יכול לדרוש ממני ללכת לעבוד בכל עבודה שאינה מצריכה קול. השאלה האם הוא מחוייב למצוא לי עבודה ברמת הכנסה זהה?

או עצם זה שאני יכול לעבוד בעבודה אחרת. גם אם זה פוגע בשכרי. לא אהיה זכאי לקצבה


או שבכלל אהיה זכאי רק להשלמה לשכר שלי.

הסברפשוט אני..

ביטוח אובדן כושר עבודה רגיל - אם אתה לא יכול לעבוד במה שעבדת לפני התאונה/מחלה, אבל אתה כן יכול לעבוד במקצוע אחר שתואם את כישוריך וניסיונך - לא תקבל כסף מהביטוח.


מה זה תואם את כישוריך וניסיונך?

תלוי את מי שואלים...


"עיסוק סביר" בביטוח אובדן כושר עבודה? בעיני המתבונן | כלכליסט


בחלק מהמקצועות אפשר לרכוש הרחבה של ''עיסוק ספציפי''. זה אומר שאם את העיסוק הספציפי שלך אתה לא יכול לעשות, אתה תקבל כסף מהביטוח גם אם אתה יכול לעבוד בדברים אחרים שתואמים את כישוריך וניסיונך.


ועכשיו לשאלותיך:


חברת הביטוח לא חייבת למצוא לך עבודה, זה לא עניינה אם אתה עובד בפועל או לא. כל עוד רופא קבע שאתה יכול לעבוד - לא תקבל כסף מהביטוח. אם בפועל לא מצאת עבודה זאת לא בעיה שלהם.

כמובן אם רופא קבע שאתה לא יכול לעבוד ואתה בכל זאת עובד, לא תהיה זכאי לכסף.


גם אם אין לך הרחבת עיסוק ספציפי, חברת הביטוח לא תגיד למורה שהוא יכול לעבוד בתור מוכר בסופמרקט (אפילו אם יש לו את היכולת, כי זה לא תואם לכישורים והניסיון שלו), והיא לא תדרוש ממוכר בסופר שכבר לא יכול לעבוד בזה שיילך ויוציא תעודת הוראה.


כלומר גם בלי הרחבת עיסוק ספציפי, אם אין משהו קרוב למה שעשית עד היום שאתה יכול לעבוד בו, אתה תהיה זכאי לפיצוי.

אדייק את שאלתי.נפשי תערוג

אם אני זמר.

מרוויח 100 אלף בחודש.

יש לי ביטוח אובדן כושר עבודה אבל לא ספציפי למקצוע זמר, ויום אחד אני מאבד את קולי.

עדיין יכול לעבוד בכל עבודה אחרת שלא מצריכה קול

אבל לא ארוויח 100 אלף אלא רק 20 אלף.


מה קורה?

1. בעיה שלי. אני יכול לעבוד. לא אכפת לחברת הביטוח שרמת ההכנסה שלי ירדה. ולא אקבל כל פיצוי מחברת הביטוח


2. הביטוח משפה אותי על ההפרש בין מה שאני יכול להשתכר לבין רמת השכר שהיתה לי. משמע אני מקבל כל חודש 80 אלף


3. מכיוון שאין מקצוע שאני יכול לעבוד בו להרוויח 100 בחודש. חברת הביטוח תתן לי קצבה של 100 אלף כל חודש.


אין צורך לפרט. אלא לכתוב 1-2-3

הכל מופיע בפסיקת בגץ בכתבה ששלחתי 🙂פשוט אני..
רמת השכר צריכה להיות דומה, התחום צריך להיות דומה, צריך שאדם סביר יראה בשני המקצועות האלה חלופות דומות ולא שאחד מהם נחשב נחות לעומת השני. אלה רק חלק מהתנאים.


אם אחד מהם לא מתקיים, אז אתה נחשב כמי שלא יכול לעבוד.

בקריאה נוספת של שאלתךפשוט אני..

שמתי לב לנקודה חשובה בקשר לאפשרות מספר 3:


אמנם כמו שכתבתי בתגובה הקודמת, אותו זמר מהתגובה שלך יוכל לקבל כסף מהביטוח, אבל זה אף פעם לא יהיה 100 אלף ש"ח.


ביטוח אובדן כושר עבודה מוגבל עד ל-75% מהשכר שלך, וגם אם תעשה 10 ביטוחים ב-10 חברות שונות, עדיין תקבל בסך הכל רק 75% מהשכר שלך (כך שכל חברת ביטוח תשלם רק 7.5% אם עשית 10 ביטוחים בחברות שונות).


ההגבלה הזאת קבועה בחוק והיא לא פתוחה למשא ומתן בינך לבין חברות הביטוח, הרציונל הוא שלא רוצים ליצור מצב שבו יותר משתלם לך לשבת בבית מאשר לעבוד (כי זה תמריץ שיגרום להמון אנשים שיכולים לעבוד - לא לעשות זאת).


חריג קטן לזה הוא שאפשר תמורת תוספת תשלום קטנה מאוד (פחות מ-5 ש"ח בחודש) לעשות שהקצבה שתקבל תגדל ב-2% מדי שנה, הגידול אמור להחליף את זה שאם היית נשאר בעבודה כנראה השכר שלך היה עולה עם השנים.

כן אני יודע את זה. זה היה לשם הדוגמהנפשי תערוג

ועדיין לא הבנתי איזה מספר התשובה

1/2/3

ודאי ש-3פשוט אני..

כתבתי:


רמת השכר צריכה להיות דומה, התחום צריך להיות דומה, צריך שאדם סביר יראה בשני המקצועות האלה חלופות דומות ולא שאחד מהם נחשב נחות לעומת השני. אלה רק חלק מהתנאים.


אם רמת השכר שאתה יכול להרוויח היום לא דומה לרמת השכר טרם המחלה - זה נחשב שאתה לא יכול לעבוד ולכן תקבל מהביטוח 75% מהשכר שלך.

אם התחום שאתה יכול לעבוד בו היום לא דומה לתחום שעבדת בו טרם המחלה - זה נחשב שאתה לא יכול לעבוד ולכן תקבל מהביטוח 75% מהשכר שלך.

אם אדם סביר לא יראה בעבודה שאתה יכול לעבוד בה היום,  חלופה דומה לתחום שעבדת בו טרם המחלה - זה נחשב שאתה לא יכול לעבוד ולכן תקבל מהביטוח 75% מהשכר שלך.


וכן על זו הדרך לגבי כל אחד מהתנאים שהוזכרו בכתבה מתוך פסק הדין של בית המשפט העליון.

לי יש שאלה על כסףהמלחמה האחרונה?
איך מפסיקים את המימון של החמאס וציר הרשע וגורמים להם כולם להיות עניים?
את יכולה להצטרף למוחים שחוסמים את משאיות הסיועאריק מהדרום
ובגדול יש עורכי דין שתובעים את חמאס בבתי משפט בינלאומיים.
המוחיםהמלחמה האחרונה?

הצדיקים אח''כ מעוכבים לחקירה ומעצר כיאה למדינת חלם ואני מפחדת גם שידרסו אותי

ואני לא עו"ד..

אפשר גם לקרוא תהיליםאריק מהדרום
זה אני עושההמלחמה האחרונה?
השקעות לילדיםרוני_רון

אנחנו זוג + 1 ואני בהריון

כשהראשון נולד פתחנו עברו קופת גמל שבא הנחנו 10,000 ש"ח ואנחנו מפרישים לשם כל חודש את קצבת הילדים (164 ש"ח) מושקע במסלול S&P500

עכשיו אנחנו לקראת לידת ילד נוסף. ורוצים להניח עבורו את אותו סכום עם אותה הפרשה חודשית.

האם יש עדיפות לפתוח קופת גמל חדשה עבור הילד הנוסף? יש עדיפות שלא?

אני מרוויחה או מפסידה משו מאחת האופציות?

אני לא רואה שום יתרון בפתיחת קופה חדשהפשוט אני..

ואני מקווה שגם הקופה הראשונה רשומה על שמכם ולא על שם הילד.


סיבות לכך שעדיף שהקופה תהיה רשומה על שם ההורים:

*יש הטבת מס בגיל 60. כאשר פותחים את הקופה על שם ילד אז בעצם דוחים את ההטבה הזאת לשנה שבה הילד יהיה בן 60 במקום לשנה שבה אתם תהיו בני 60.

*האפשרות לקחת הלוואה מקופת הגמל במקום למשוך את הכסף (ואז הכסף ממשיך לעבוד), אם למשל רוצים לעבור דירה או לממן בר מצווה וכו'. אם פותחים את הקופה על שם הילד אז האפשרות הזאת לא קיימת לדעתי.

*את לא רוצה שהילד שלך בגיל 18 ייקח את כל הכסף ויעשה איתו ככל העולה על רוחו. את רוצה שהכסף יהיה שלך, ואת תחליטי מתי ובאלו תנאים הילד יקבל את כספו.

*אם חלילה יקרה משהו להורים, זה לא הוגן שהכסף לא יתחלק שווה בשווה בין הילדים. אם פותחים לכל ילד קופה אחרת, אז כל אחד יקבל את הקרן שלו וזהו. מי שנולד קודם יקבל יותר, וזה לא הוגן.

*נניח בין הילד הראשון לרביעי יש פער של 10 שנים. נניח שאלו היו 10 שנים פנטסטיות בבורסה. האם זה הוגן שבגלל זה הילד הראשון יקבל לחתונתו סכום כפול ומשולש לעומת אחיו הקטנים? הרי הכי הגיוני זה שההורים יראו כמה כסף יש להם בסך הכל, מכל התשואות בכל השנים, ומתוך זה יבחרו כמה לתת לכל ילד.

תודה ענקית!!רוני_רון

הקופה אכן על שמנו. למרות שאנחנו אזרחים אמריקאים והילדים לא. אז עקרונית, אני צריכה לדווח על זה למס הכנסה בארה"ב. (מה שלא היה אם הקופה היתה ע"ש הילד.)

מעניין ממש כל מה שציינת! אתה יודע להגיד מהי ההטבה בגיל 60? (יש לנו עוד כמעט 40 שנה עד גיל 60, אבל לילד 60 שנה, זה עדיין שני שליש מהזמן)

בשמחה פשוט אני..

בנוגע לחוקי המס האמריקאים - אני לא מבין בזה כלום... אם אתם תצטרכו לשלם להם מס על הרווחים של הקופות האלה, אז אולי באמת זה לא כדאי. עדיף שתבדקו עם מי שמבין בחוקי המס הרלוונטיים.


הטבות המס בגיל 60 - אפשרות למשוך את הכסף עם מס של 15% במקום 25%, או למשוך את הכסף כקצבה חודשית (כמו פנסיה) עם 0% מס.

כמובן המס מחושב על הרווח בלבד ולא על הקרן.

שניכם אזרחים אמריקאים?112233445566
כןפשוט אני..
אחרת לא הייתה כותבת ''אנחנו''...
כןרוני_רון

אבל שנינו קיבלנו אזרחות מדין נכדים לאזרחים.

כי ההורים של שנינו לא גרו מספיק שנים מעל גיל 14 בארה"ב.

גם ההורים שלי וגם ההורים שלו עלו לארץ באזור גיל 6-10

אז אנחנו לא יכולים לעשות אזרחות לילדים.

אני מאד אוהב לשים לכל ילד קופה נפרדתנחשון מהרחברון

א יכולת לשנות מסלול לקראת שינויים (גיל חתונה אתה לא רוצה להיות אולי אין מניית כשיש מפולת)

סדר.

לדעת כמה כסף יש לכל ילד וכמה הפרשת עבור כל אחד.


להתחיל חישובים כל בר מצווה/חתונה כמה בקופה של הילד הראשון וכמה של השני פשוט לא עובד.


אפשר להגיד הכל של ההורים והם יתנו כמה שירתו אבל זה יכול בהחלט לבלבל את ההורים ולגרום להקצאה נמוכה מידי/גבוהה מידי של משאבים לילדים הראשונים.


אני שם מוטבים את הילדים. מה שחסכתי להם הם יקבלו. כן גם אם אחד בין עשרים והשני בין שנתיים מי שגדל אותו יחסוך לו. אי אפשר להיות כזה קומוניסט ולהתעקש על שיוויון בכל מחיר.


מסכים איתך לא לרשום על הילדים.

אבל אני כן אוהב להפריד קופות ולשים את הילדים מוטבים

בקשר לסעיף הראשוןפשוט אני..

אפשר כמובן בתוך אותה קופה לפצל לכמה מסלולים שאתה רוצה, כל החברות מאפשרות את זה.


בקשר לשאר - כן, בין הילדים שלי אני קומוניסט 🙂

אני חושב שהסיבה מספר 1 למריבות בין אחים עד כדי פיצול משפחות זה ירושות לא שוויוניות.


לא רק בירושה אלא גם בחיים עצמם (בעז''ה שנזכה) - אין סיכוי שילד אחד יקבל ממני לחתונה 100 אלף ש''ח והשני 200 אלף ש''ח. 


מסכימה איתך לגבי פיצול המשפחותרוני_רון

זה מצמרר וקורע לב לראות סכסוכים נוראיים עד כדי קרע ממש בין אחים קרובים רק בגלל מריבות על כסף. נורא ממש.

אי אפשר.נחשון מהרחברון

אלא אם כן לאחד תכץחסוך המנייתי לשני בסנופי ולשלישי בכללי.


אי אפשר 2 מסלולים זהים באותה קופה. בדקתי


לגבי החלק השני


יש הבדל בעיני בין ירושה מלאה רגילה לבין חיסכון לחתונות ולימודים.

מה תעשה. אם ח''ו אחרי שתחתן 3 ח''ו יקרה משהו ולא תוכל לתת לשלישי אותו דבר?


יש גבול בעיני להשתדלות בעז''ה אחרון הילדים צפוי להתחתן לפני מותי.


אם קרה משהו חריג - זה מה יש.

הירושה הרגילה מחלקים שווה. אבל כסף לחתונה זה כסף לחתונה ובעז''ה מי שיגדל אותם ימשיך להפריש להם.


המקסימום - מביטוח חיים נשלים לצעירים יותר.

על זה דיברתי - מסלולים אחריםפשוט אני..
זה היה בתגובה לדבריך:


א יכולת לשנות מסלול לקראת שינויים

יש גם ייתרון לדעת כמה חסכת לכל אחדנחשון מהרחברון
ואני לא מפסידה כלום מלעשות כמה קופות?רוני_רון

כי התחברתי לכמה נקודות...

גם אולי לקראת גיך שידוכים להעביר להשקעה סולידית יותר.

וגם באמת לדעת כמה יש לי עבור אותו ילד.

דמי הניהול הם לפי אחוז מהכסףפשוט אני..
אז אין הבדל בין 0.7 אחוז מתוך 100 לבין 0.7 אחוז מתוך 50 ועוד 0.7 אחוז מתוך 50.


כלומר השיקול כאן הוא יותר ערכי, מה מתאים לכם, ולא כלכלי/מתמטי טהור

תודה רבה!רוני_רון

לא מובן מאליו שאתם מקדישים זמן לעזור מהידע שלכם!


לגבי האחוז, אני ממש מקווה להשיג דמי ניהול נמוכים יותר מ0.7... אבל הבנתי את הרעיון. תודה

לא רציתי להוציא את העינייםפשוט אני..
עם ה-0.32 שאני מקבל 🤣
באמת נמוך!!רוני_רון

איפה ודרך מי?

או שזה הטבה מיוחדת עבורך?...

לי יש 0.37 מצבירה בקרן השתלמות.

אבל בקופת גמל יותר...

פרסמתי בעבר כאן בפורוםפשוט אני..

חבר שלי ואני הקמנו קבוצת רכישה, הצטרפנו למיטב דש וצירפנו איתנו עשרות אנשים בשווי כולל של מיליונים.


הצעתי כאן בפורום לכל מי שרוצה להצטרף אלינו, היו כמה שבאמת עשו זאת, כמו נחשון שאף כתב על זה כאן בשרשור:


 כמובן שאתה צודק. באופן כללי להגדיל הפרשה זה תמיד - נשואים טריים


רק אציין שההצעה בפורום הייתה אחרי שהעסקה כבר נחתמה, כלומר מי שהצטרף ''רכב'' על ההסכם שלנו ונהנה ממנו אבל לא תרם לו. למה זה חשוב? שלא יחשבו שאני מנסה להרוויח משהו מחברי הפורום היקרים.


מאז לצערי כבר עברו כמה שנים והאפשרות להיכנס דרכנו נסגרה.

רוני_רון

אוף

כל הכבוד על היוזמה והפעילות. שווה מיליונים!

אגב, הם כל כך נבלות...פשוט אני..

כשעברתי מקום עבודה הם לא הסכימו לפתוח לי קרן השתלמות חדשה באותם התנאים שהיו לי בקרן הישנה. אמרו לי שההסכם הזה כבר נגמר ואי אפשר להצטרף אליו.


מה זה להצטרף?! אני הקמתי את ההסכם הזה! אני גייסתי להם עשרות לקוחות בשווי מיליוני שקלים בלי שקיבלתי על זה שקל!


ויקם מלך חדש שלא ידע את פשוט אני...


אז פתחתי את הקרן החדשה בחברה אחרת והשארתי במיטב את הקרן הישנה

וואי באמת מרתיח!רוני_רון
לא מפסידיםנחשון מהרחברון
תודה רבה!!רוני_רון

לא מובן מאליו שאתם מקדישים זמן לעזור מהידע שלכם!

שאלה נוספת לירוני_רון

האם יש גבול על הסכום למשיכה מקופות גמל בו יש פטור על מס רווחי הון מעל גיל 60?

@פשוט אני.. 

אין גבול למשיכה, יש גבול להפקדהפשוט אני..

אפשר להפקיד כ-80 אלף ש''ח לשנה, ולא כל סכום שרוצים.

זאת בדיוק הסיבה להגבלה הזאת: שלא תוכלי לקבל פטור על רווחים של מאות מיליונים...


אבל אם לא הפקדת מעל התקרה הנ''ל ותמשכי את הכסף כקצבה חודשית מגיל 60, כל הרווחים בלי יוצא מן הכלל ובלי הגבלה יהיו פטורים ממס.

תודה!רוני_רון

שאלות המשך-

זאת חייבת להיות משיכה חודשית?

זאת לא יכולה להיות משיכה חד פעמית של כל קופת הגמל?


ההפקדה לא בעיה, היא חודשית. ולא כ"כ גדולה...

במשיכה חד פעמית יש הטבה לא שווהפשוט אני..
אפשר לשלם 15% מס במקום 25%.


אבל למה זה לא שווה?


כי מדובר ב-15% נומינלי במקום 25% ריאלי (ריאלי - אחוז התשואה פחות אחוז עליית מדד המחירים לצרכן).


זה אומר שאם המדד יעלה ביותר ב-10%, וזה בוודאות יקרה, כבר עדיף לשלם 25% ריאלי.

הבנתירוני_רון
עבר עריכה על ידי רוני_רון בתאריך ח' באייר תשפ"ד 22:13

אם זאת משיכה חודשית זה אולי לא שווה לי...

כמה כסף חודשי אפשר להוציא?

2 דבריםרק אומר

א. הקצבה החודשית זה בערך 1/360 ממה שנמצא בקופה.


ב. מבחינה חוקית, מצהירים שאתה לא משקיע כספים של אחרים בקופה שלך.

אמנם הסיכוי שיעלו על זה הוא נמוך, אבל רק תדעי שזה נחשב פלילי..

בכל מקרה זה לא רלוונטי לירוני_רון

תודה...

היי, ערכת את תגובתך אחרי כבר שהגבתי לך רק אומר
אתה בטוח?נחשון מהרחברון

כי לפי מה שהבנתי מכניסים את הכסף לקרן פנסיה והיא משלמת ושם המקדמים הם בסביבות ה200+-

אשמח למקור ל360

תוחלת החיים היא 90 ולא עדכנו אותי?פשוט אני..

ממש לא 360, זה אמור להיות דומה או זהה לחישוב של קרנות הפנסיה.


לגבי השקעה בשביל אחרים - לא הבנתי איך זה רלוונטי...


הרעיון הוא למנוע העלמות מיסים, הלבנת הון, מימון טרור וכיוצ''ב. אף אחד לא מדבר על בני זוג שמשקיעים אחד בשביל השני או בשביל הילדים 

היא כנראה תהיה עד שאנחנו נצא לפנסיהנפשי תערוג
Based on...?פשוט אני..
לא מבוססנפשי תערוג

אבל ב30 שנים האחרונות תוחלת החיים בישראל עלתה בכ6 שנים.

והיא היום נושקת ל83

לכן יש סבירות שהיא תעלה כך גם בהמשך.


סביר, אבל גם סביר שלא..פשוט אני..
לפעמים יש קפיצות טכנולוגיות של 100 שנה בשנה אחת (ע''ע המצאת המחשב), ולפעמים עשרות שנים אין שום שינוי בקנה מידה משנה מציאות.


עם התפתחות הרפואה יש גם התפתחות של צרות (יותר השמנה, יותר סכרת, יותר אוטיזם, יותר מתנגדי חיסונים ומתנגדי מדע) אז בסוף השאלה היא איזה צד יתפתח יותר מהר

עיקר הקפיצה בשנים האחרונותאריק מהדרום
זה מים נקיים וסטרליזציה.
זה יש בישראל כבר 50+ שניםנפשי תערוג
ועדיין תוחלת החיים ממשיכה לעשות עקבית
אולי ברואנדהפשוט אני..
לא חושב שזה רלוונטי לישראל 
רלוונטי לכולםאריק מהדרום
לפני 30 שניםפשוט אני..
יש ישראלים שמתו בגלל איכות המים?
קודם כל זה על הנתונים הגלובליםאריק מהדרום
דבר שני במאה העשרים עשו שינויים אדירים באיכות המים, הצינורות, הסינון ועוד גם בישראל וגם בעולם, כשההורים שלי עלו המים פה היו דפוקים לגמרי ביחס למים בצרפת והיום הם באותה רמה, זה לא רק המים הנגועים במלריה.
גם בתוחלת חיים של 100 שנהנחשון מהרחברון
זה מתחלק בהרבה פחות


זה לפי תשואה, גיל מין וכו'.


לנשים בקרן פנסיה כמעט כןנחשון מהרחברון

89

בגלל הריבית התחשיבית והעובדה שהכסף ממשיך לעשות כסף

גם אם תוחלת החיים תהיה 120 המקדם יהיה סביבות 260-270

מקדם 360 לא יהיה בגלל כלל ה300.


המקדם הגבוה ביותר גם אם נחיה 500 שנה הוא 310.

לא יכול להיות יותר.

לפחות לא בתנאי ריבית מינימליים.


כי כשחיים הרבה שנים כל רגע נתון יש אחוז מאד גבוה של הכסף בקופה. ובינתיים הוא עושה יותר כסף ממה שחוסכים.

300 חודשים זה 25 שנה.

זה אומר שמה שאני מושך במשך שנה שלמה זה רק 4 אחוז מהקרן. ואני יכול לבנות על זה שבממוצע ארוויח יותר מאשר ה4 אחוז האלו.


מה שאומר שכשהגעתי למקדם 300-310 אני תיאורית יכול למשוך לנצח.


והקרן לא תגמר לעולם.

בקרן פנסיה כן מחשבים שהקרן תגמר מתי שהוא. ולכן אין סיטואציה שאני יכול לדמיין מקדם 360 

בגדול בגדול ועל קצה המזלגפשוט אני..
תדמייני שזה מתווסף לכסף שיש לך בפנסיה, ומתחלק באותה הצורה (אמנם תוכלי להתחיל למשוך משם כבר בגיל 60 שזה לפני גיל פנסיה, כך שזה יחולק ליותר חודשים).
ומה קורה בהפקדה חודשית במקרה מוות?בונים מגדל

הרי אנחנו לא יודעים מה תהיה תוחלת החיים שלנו, אז מה יקרה לקופת הגמל אם חלילה נמות לפני המועד 'המתוכנן'?

אז הנכדים יגידו בהלוויהפשוט אני..

סבתא אהובה,

היית נדירה ותודה על הדירה

יש לי שאלותשושנושי

קודם כל - תודה על ההזדמנות

1. אני לא מתמצאת בכלל בעולם הזה, בעלי משקיע כל חודש בכמה מקומות אחד מהם s&p500

האם זה באמת מקום טוב? מומלץ?

כי גם את הפנסיה הוא העביר לשם

גם חיסכון לכל ילד נמצא שם

אני קצת בחרדה שהוא שם יותר מידי במקום אחד..

אם זה יצנח, נפסיד הכל.


2. אין לי עוד שאלה,

רק לומר תודה

קודם כל - תודה רבה לך על ההערכה!פשוט אני..

ממש כיף לדעת שזכיתי לעזור ולתרום


לשאלתך:

*אי אפשר להשקיע את החיסכון לכל ילד במסלול מחקה מדד sp500. 

*ה-sp500 הוא לא בדיוק "מקום אחד". מדובר במדד אחד, נכון, אבל המדד הזה עוקב אחרי 500 חברות ענק בצפון אמריקה, מתחומי הטכנולוגיה והתשתיות והנדלן והפיננסים והתיירות והפנאי ומה לא. כלומר מדובר במדד מאוד מאוד מגוון. אמנם הגיוון הגאוגרפי שלו לוקה בחסר, אבל בואי - רוב הישראלים משקיעים אך ורק במניות ישראליות ואז הבעיה הזאת חמורה פי כמה... 

הרי הפיזור בארצות הברית הרבה יותר רחב גם מבחינת הגודל העצום (רעידת אדמה במדינה אחת לא תשפיע על מדינה אחרת) וגם מבחינת זה שההכנסות של החברות שם מגיעות מכל העולם (פייסבוק, אפל, נטפליקס - ההכנסות מגיעות מכל המדינות בעולם ולא רק מארה"ב). לעומת זאת המניות הישראליות הרבה הרבה ממוקדות בשוק הקטנטן של ישראל ופחות יוצאות אל העולם.

*אם המדד יצנח אז באמת תפסידו (אמנם לא הכל...), אבל עד היום המדד תמיד עלה מעלה מעלה לאחר כל נפילה. למעשה, רק לפני חודש הוא שבר שיא של כל הזמנים. וזה אחרי שהיו ירידות של עשרות אחוזים לפחות פעמיים בחמש השנים האחרונות. אז אם אתם צריכים את הכסף לעוד חודשיים או שנה - תצאו עכשיו ומהר. אבל אם הכסף מיועד לעוד כמה עשרות שנים, רוב הסיכויים שהמדד יהיה גבוה יותר גם אם בדרך יהיו כמה נפילות.


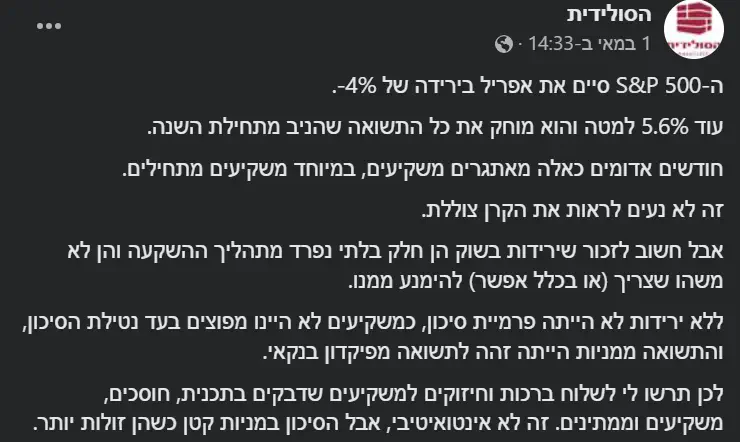
הנה למשל מה שכתבה הסולידית ממש לפני שבוע:


*האם בסופו של דבר מומלץ להשקיע שם? זה תלוי רק בכם. מתאים לכם להשקיע בשוק תנודתי? יש לכם סבלנות ועצבים בשביל לסבול את הירידות שבוודאות יהיו בדרך? אתם סומכים על האמונה שמה שהיה בעבר (השוק תמיד עולה לטווח הרחוק) יהיה גם בעתיד? אם כן, אז המדד לכאורה יכול להתאים לכם. אם לא, אפשר לצאת ממנו להשקיע בדברים סולידיים יותר (וזה לא הכל או כלום - אפשר גם להשקיע חלק מהכסף במדד וחלק במקום אחר).

לאיזה מדד אתה ממליץ לעבור?שושנושי

התכנון שלנו הוא לטווח ארוך של נגיד 20 שנה, לא הייתי מתחייבת  ל 30-40 למשל..

זה נחשב טווח קצר או ארוך ברמת מדד s&p?


עוד שאלה -

אם אני רוצה להוציא את הכסף לפני גיל 60

מבינה שיש תשלום מס דיי גבוה על זה


מה הפיתרון?

שמעתי על פיתרון של פתיחת עוסק פטור

ועל העוסק פטור לפתוח קרן השתלמות, ככה שעובד יכול למשוך את הקרן בלי מס כל כמה שנים, משהו כזה...)

אני יודעת שאפשר להוציא הלוואה 

אני לא ממליץ כלום לאף אחדפשוט אני..

כל אחד צריך לקבל החלטות בעצמו, אני רק נותן ידע עד כמה שאני מצליח 🙂


20 שנים זה נחשב טווח ארוך, אבל כמובן אף אחד לא יכול להתחייב שבאמת עוד 20 שנים המדד יהיה יותר גבוה ממה שהוא היום.


אם צריכים את הכסף לפני גיל 60 אפשר לקחת הלוואה מהקופה, ואז אין אירוע מס. בדרך כלל הריבית תהיה מאוד נמוכה, אפילו יותר נמוכה ממשכנתא.


לפתוח עוסק פטור רק בשביל קרן השתלמות זה תכנון מס לא חוקי. כלומר אם אין לך פעילות אמיתית כעוסק פטור, את לא מוציאה חשבוניות ואין לך לקוחות משלמים - מס הכנסה יכולים להיכנס בך על זה שניסית לרמות אותם.


בכל מקרה, לעצמי יש הטבה בקרן השתלמות רק עד הפקדה של 20 אלף ש''ח בשנה בערך, וממילא כשכירה המעסיק ואת מפקידים לקרן אז ההטבה בפועל נמוכה הרבה יותר (20 אלף פחות מה שאת כבר ממילא מפקידה).

שאלה על פנסיה, תודה רבה!מישהי עם שאלה
עבר עריכה על ידי מישהי עם שאלה בתאריך ל' בניסן תשפ"ד 21:42

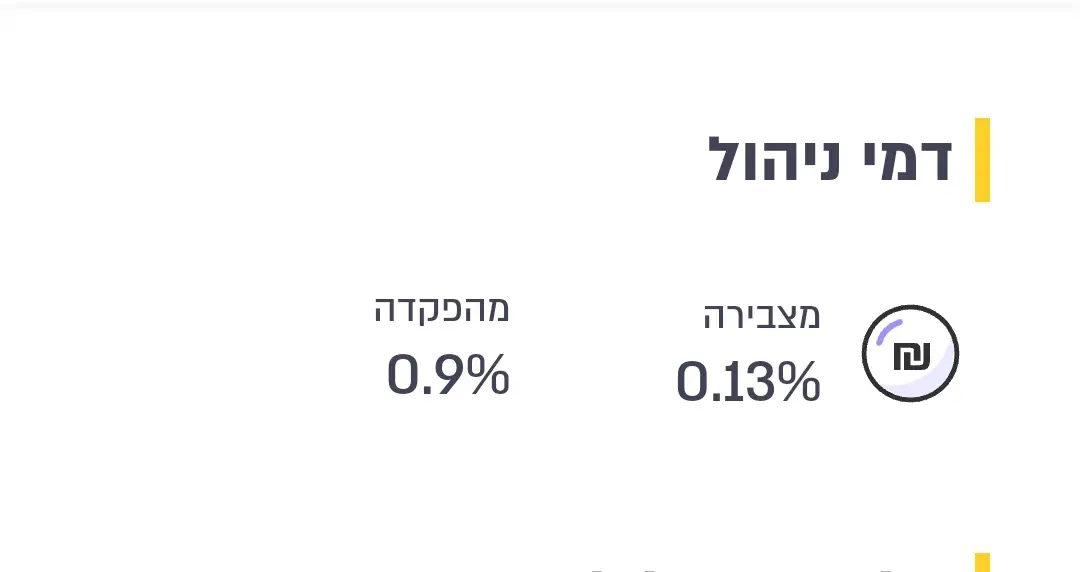
האם הדמי ניהול שלי טובים או שכדאי לי לנסות לשפר את הפנסיה? (הפנסיה הרגילה של העבודה שלי, לא ניסיתי להתעסק עם זה עד עכשיו)


דמי ניהול מהפקדה- 1%

דמי ניהול מחיסכון- 0.2%

הוצאות ניהול השקעות- 0.24%


בנוסף, אני במסלול לבני 50 ומטה, כדאי לי לשנות לעוקב מדד s&p? מסלול אחר? (אני בת 25)


תודה רבה!

ועוד שאלה, בעלי אברך כרגע, איך אפשר לפתוח לו פנסיהמישהי עם שאלה
פשוט להתקשר ולבקש להפקיד עצמאיתאריק מהדרום
מינימום 200 שקל בחודש.
לא נמוך אבל גם לא נוראפשוט אני..

אלה התנאים שלי:


זה הזמן להיזכר באמא המורה, האבא שבקבע או האח השוטר. אפשר גם לגייס את בת הדודה שעובדת בכללית או האחות עובדת העירייה.


לכל הגופים האלה, ואלה כמובן רק דוגמאות, יש תנאים טובים יותר ממה שאת תצליחי להשיג לבד. הרבה פעמים אפשר לצרף גם בני משפחה.

אני לא מצליחה לראות את התנאים שלךמישהי עם שאלה

והוספתי עוד שאלה לפני שראיתי שענית

תודה!

ובכןפשוט אני..

0.9 מההפקדה

0.13 מצבירה


לגבי שאלתך השנייה - אני לא מייעץ על כלום אלא רק נותן ידע... בשביל להגיד מה כדאי אני צריך להיות נביא, וידוע למי ניתנה הנבואה.


אני כן יכול להגיד שבשנים האחרונות המסלולים מחקי מדד sp500 הביאו את התשואות הגבוהות ביותר בשוק, ואני אישית מרוצה מזה כי שם הכסף שלי מושקע... 

האם זה מה שיהיה גם בעתיד?

את זה נדע, כמובן, רק בעתיד...

אז מה הידע שאתה נותן? מה אתה עושה?מישהי עם שאלה
האמת שאני מורה ולזה צורפתי אוטומטית, איך מנצלים יותר את זה שאני מורה?
ערכתי את התשובה הקודמת, תסתכלי שובפשוט אני..
את חברה בהסתדרות או בארגון?
כרגע לא חברה בכלוםמישהי עם שאלה
אבל אמא שלי באירגון ואחותי בהסתדרות אם משנהמישהי עם שאלה
אהה אז יש עם מה לעבודפשוט אני..

להסתדרות יש הסדר עם הראל,

לארגון אני לא יודע מה יש אבל כדאי לך לבדוק.


בהראל את יכולה לבחור בין 3 אפשרויות:


0.9, 0.15

או 2, 0

או 1.5, 0.05


האפשרות השנייה שווה למי שכבר יש לו יתרה מאוד גדולה, ואז עדיף לשלם יותר על ההפקדה ולקבל פטור על דמי ניהול על היתרה.


האפשרות הראשונה משתלמת יותר למי שאין לו יתרה גדולה, כמוך.


להפךאריק מהדרום
האפשרות השניה שווה יותר למי שמתכנן לצבור 40 שנה
אתה לא צריך לתכנן כלוםפשוט אני..
אפשר לעבור בין המסלולים בלי הגבלה. מניסיון.


אז אם היום אין לך יתרה גדולה, אין סיבה להצטרף למסלול הזה. תעבור אליו רק כשהוא יהפוך להיות משתלם

זה מה שאני אומר, אתה טועה.אריק מהדרום
עבר עריכה על ידי אריק מהדרום בתאריך א' באייר תשפ"ד 5:04

כל הרווח במסלול הזה הוא בתחילת הדרך.

ואנחנו מדברים פה על מאות אלפי שקלים (הצבירה) משמעותית יותר גדולה מההפקדה דווקא בתחילת הדרך ולכן המסלול הזה מדתלם יותר.

בגלל האפקט של ריבית דריבית והתשואה לאורך זמן ההבדל בין הצבירה להפקדה בתחילת הדרך עשוי להגיע עד פי 6 ויותר לטובת הצבירה לכן נכון יותר לחסוך על הצבירה מאשר על ההפקדה.

@נחשון מהרחברון 

למי יש מאות אלפי שקלים בצבירה בתחילת הדרך?פשוט אני..

קל להראות זאת באקסל פשוט:


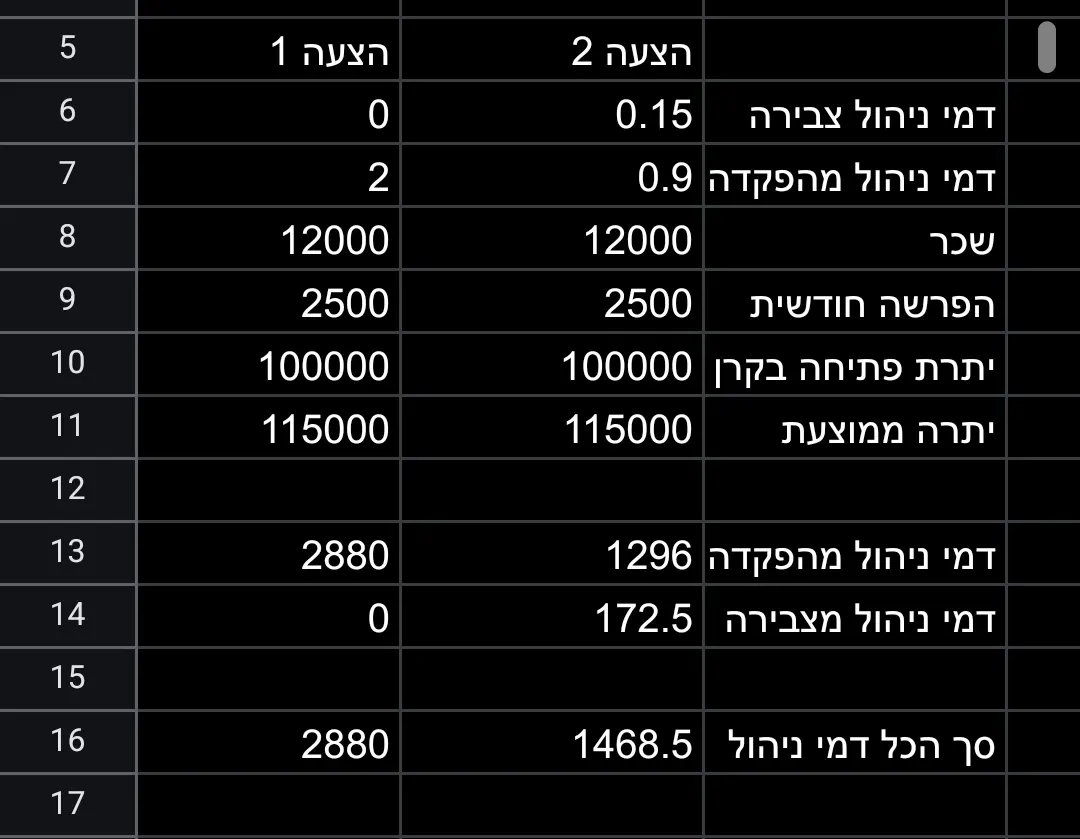
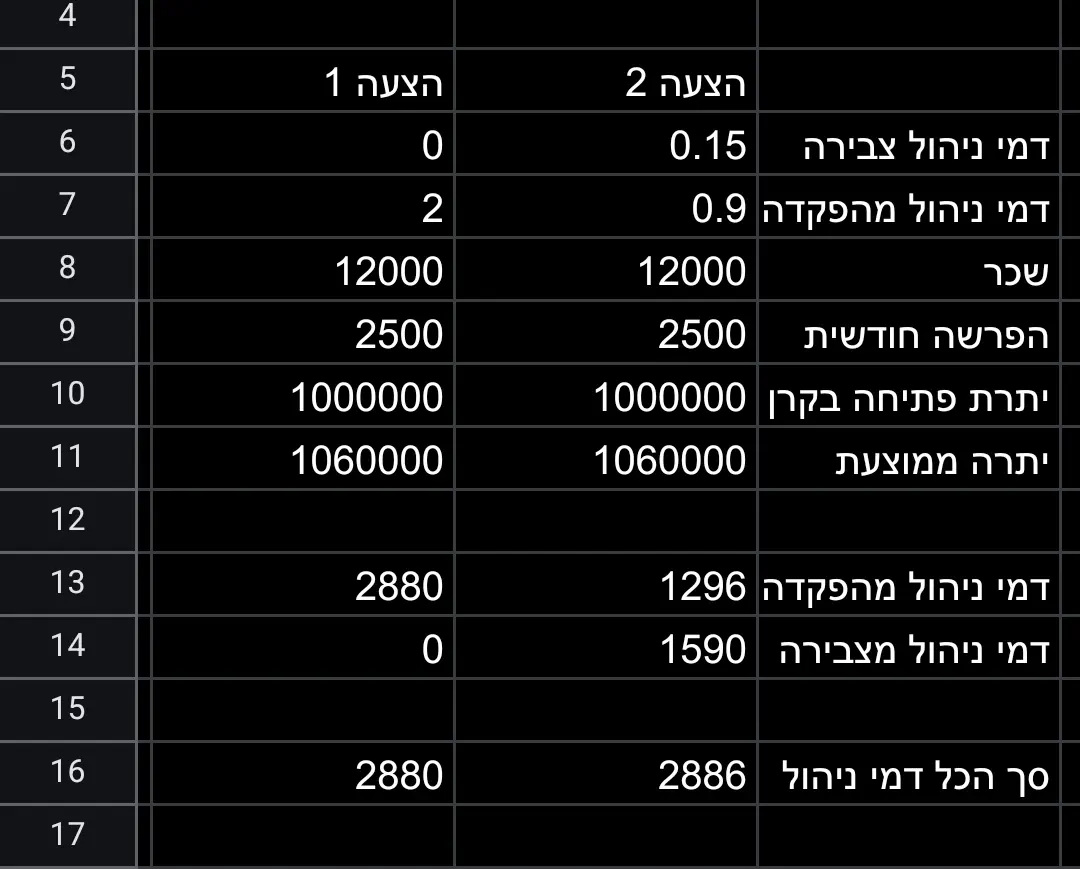
בוא נניח שיש לך משכורת של 12,000 ש''ח, ועד היום צברת 100,000 ש''ח בפנסיה.


מה עדיף לך, לשלם 0 דמי ניהול על היתרה אבל שישחטו אותך בדמי הניהול מההפקדה, או שעדיף לשלם 0.15 על הצבירה ובתמורה לקבל הנחה גדולה על דמי הניהול מההפקדה?


להלן התוצאות:


מה זה למי? לכל אחד שצובר עשרות שניםאריק מהדרום

עדיף חדמש לא לשלם על הצבירה

נקודת האיזוןפשוט אני..

בדוגמה שהבאתי היא רק סביב מיליון ש''ח.


כלומר רק אחרי שיש לך מיליון ש''ח בקרן, עדיף לך לעבור למסלול של 0 אחוז על הצבירה


זה לא נכוןאריק מהדרום
דווקא בדבר שאתה טועה אתה לא שם דיסקליימר.
נו באמתפשוט אני..
אני כותב טיעון, מגבה אותו במספרים, מביא אקסל שהכנתי במיוחד בשביל להסביר, ואתה פשוט כותב ''זה לא נכון'' בלי להראות חישוב אחר שתומך בטענה שלך.


איך אפשר בכלל להתייחס לזה בצורה עניינית?

יותר קרוב ל135-140נחשון מהרחברון
אבל העיקרון נכון
נדייק יותר קרוב ל300,000נחשון מהרחברון

כי ב4 שנים הראשונות עדיין כדאי להיות בד''נ שפשוט אני הציע....

בדיוקפשוט אני..

גם אני הגעתי למספר הזה אחרי תיקון בנוסחה שלי, כפי שדיברנו בינינו בטלפון🌷.


ובגלל זה, במשך כל השנים הראשונות של החיסכון עדיף להיות במסלול של 0.9, 0.15

אני עדיין חוזר ואומרנחשון מהרחברון

שההבדל די זניח.

בין עשרות למאות שקלים בודדים גג אלף לפני שזה מתחלף.


גם אם התחלת עם 0 צבירה ו2500 הפקדות  

ייקח 15 שנה עד שה2 ו0 ישתלמו מתמטית.


הפער ביניהם יהיה 500 ש''ח מתוך יותר מחצי מיליון

זה זניח מאד. שתי האפשרויות טובות.

ההבדלים ביניהם לא קריטיים.


ולכן ההעדפה שלי במקרה כזה היא ללכת על מה שבברירת מחדל בלי שינויים יתן לך הכי טוב.

כי אם תשכח להעביר עוד 15 שנה או עוד 5 שנים ההפסד מתחיל להיות משמעותי.


במקרה של מי שהתחיל לעבוד עכשיו ויש לו 0 צבירה.


אחרי 30 שנה יהיה לו 30,000 יותר מחצי שהלך על ה0.9 וה0.15


אחרי 40 שנה יהיה לו פער של כמעט 100,000 (מתוך 3.5 מיליון)


אחד הדברים החשובים ביותר שלמדתי מליוןי משפחות שהפסיכולוגיה וההרגלים חשובים יותר מהמתמטיקה.


גם אם אתה צודק שעדיף להיות כמה שנים כאן ואז לעבור למסלול אחר - אני אעדיף אם זה לא יותר פער משמעותי להיות מראש במסלול המקורית כי החשש של השכחה/עצלנות/כל סיבה אחרת שתמנע את השינוי יותר חזק מעוד שליש אחוז באופן חד פעמי


אבל שוב. זו דעתי. המתמטיקה אומרת שיהיה טיפה יותר אם תשחק בין המסלולים.

אבל... ממש טיפה 

זה כבר באמת שיקול שאינו כלכלי טהורפשוט אני..

כלכלית עדיף להחליף,

אבל מי שמפחד לשכוח וכו' - שיעשה את השיקולים שלו.


כמו שלפעמים עדיף לא לקחת הלוואה בשביל לסגור את המינוס, למרות שלהלוואה יש ריבית טובה יותר. 


למה? 


כי יש כאלה שאם הם יקחו הלוואה ואז יראו שאין יותר מינוס, מיד יגידו ''איזה כיף יש לי יתרה חיובית'' ויבזבזו כסף ויגיעו שוב למינוס.


כלומר זה שיקול פסיכולוגי התנהגותי ולא כלכלי/מתמטי טהור.


ואני נותן לו יותר מקום. כי המתמטיקהנחשון מהרחברון
לא בהבדל משמעותי.
אבל זה בדיוק מה שאמרתיפשוט אני..
שאחרי שאתה ותיק מאוד בקרן הפנסיה וצברת יתרה מטורפת, כדאי לעבור למסלול הזה.


אין שום סיבה לעבור אליו בתחילת הדרך ולשלם יותר דמי ניהול, כפי שרואים מהאקסל שצירפתי.

אתן דוגמה אחרתפשוט אני..
נניח שיש לך ילד בן 3.


אני מציע לך לעשות לו ביטוח בריאות, בשני מסלולים:


מסלול ראשון: פרמיה של 100 ש''ח לכל חייו.


מסלול שני: פרמיה של 30 ש''ח עד גיל 5, פרמיה של 50 ש''ח עד גיל 18, פרמיה של 200 ש''ח אחרי גיל 18.


אני מתחייב לך שתוכל לעבור חופשי בין המסלולים מתי שתרצה.


במה תבחר?


ברור שתבחר בתחילת הדרך את האפשרות השנייה, ובגיל 18 תעביר אותו לאפשרות הראשונה. אתה רוצה למזער כמה שיותר את הפרמיה ולכן אין סיבה שתבחר היום מסלול שישתלם לך רק בעוד 15 שנים.

מה אתה מבלבל עכשיו את העניין?אריק מהדרום
גם אני יודע לעדות אקסלים אבל מה זה עוזר שאתה שם טבלה אם הפונקציה לא נכונה? זה סתם נראה מרשים כי זה אקסל.
איזו פונקציה לא נכונה?פשוט אני..
תגיד לי באיזו שורה לדעתך החישוב שגוי
שים לב למשהופשוט אני..

זה לא נכון,

אתה טועה,

תעשה דיסקליימר,

מה אתה מבלבל...


כל אלה מילים שכתבת עלי, בזמן שאני הבאתי ראיה לדבריי, בעוד אני לא כותב דברים כאלה (ועוד בכותרת, ובלי הסבר או ראיה).


זה לא מאוד מנומס...

אני מאוד מתנצל אם העלבתי אותךאריק מהדרום

אבל אני כתבתי הסבר למעלה וגם קראתי לנחשון להסביר כאן, גם בתיוג וגם בווצאפ.

אני בעבודה פשוט עכשיו ונחשון העיר לי גם על הסגנון בווצאפ, סליחה.

התקבלה פשוט אני..
בואו נעשה סדרנחשון מהרחברון

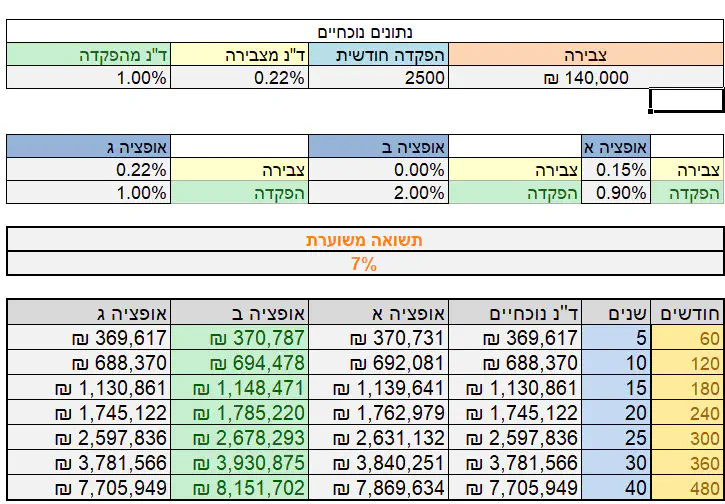
יש ללי מחשבון שבודק בדיוק את זה, מתי עדיף כל ד''נ

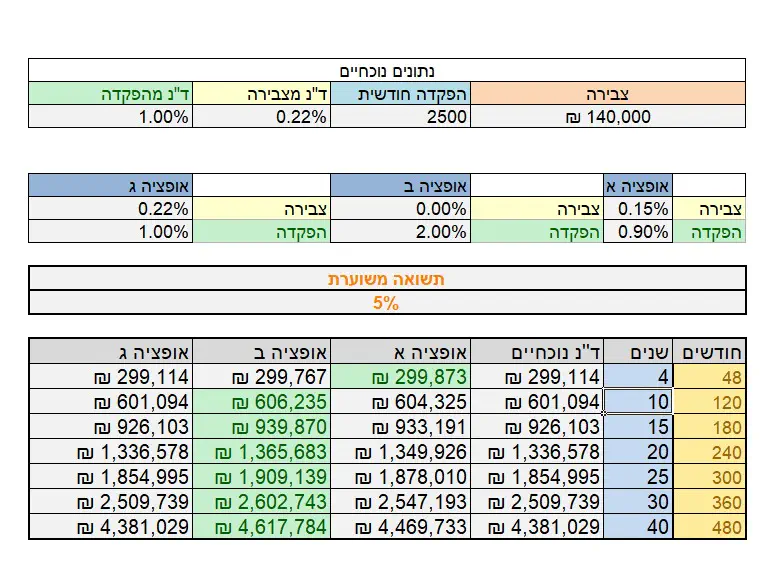
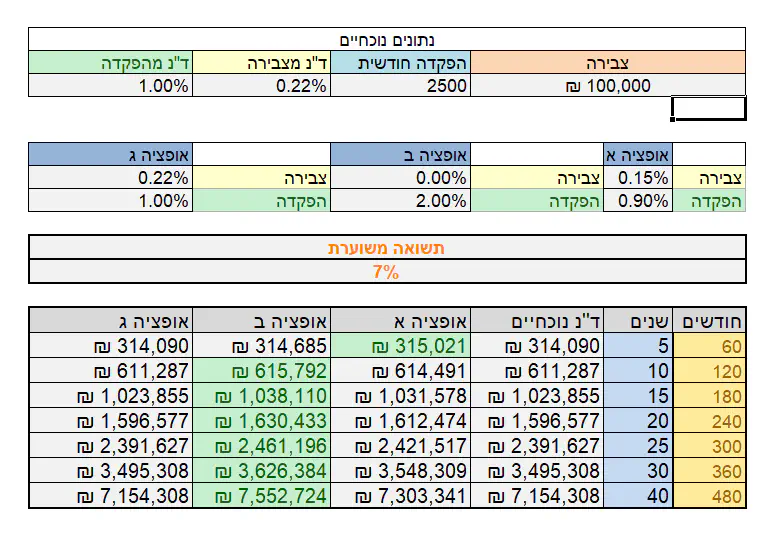
אז שים לב.

ד''נ נוכחיים שמתי ברירת מחדל (1 ו0.22)

אפשרות א 0.9 ו0.15

אפשרות ב 2 ו0

תתעלם רגע מאפשרות ג

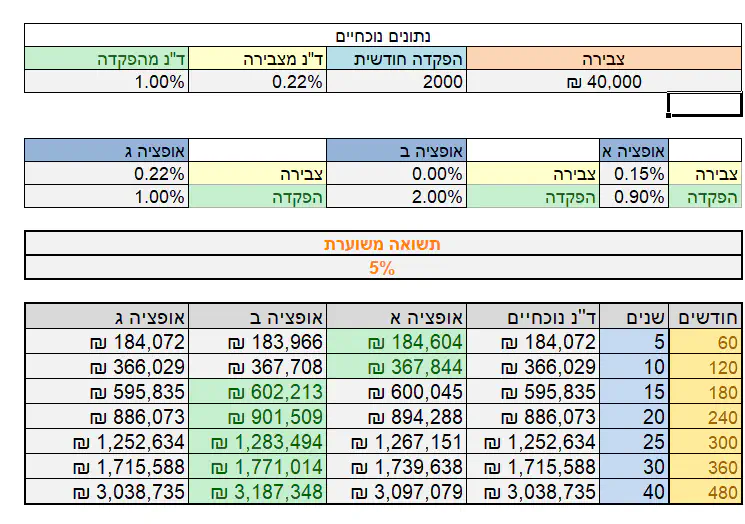
אז אלו התוצאות בחמש שנים הראשונות משתלם להיות בד''נ שהביא פשוט אני ואז לעבור. הבירוק מראה את האופציהב המשתלמת ביותר ומתי כדאי לעבור


זה משתנה באיזור ה140,000 ש''ח צבירה. 


לצבור את זה לוקח כמה שנים טובות שעד אז לא כדאי לשלם סתם


הנה למשל דוגמא של מישהו שעובד בתור מורה במשרה מלאה במשך שנתיים. נניח מקבל 10,000 ש''ח בחודש וההפרשות שלו הם 2,000  אז יש לו בערך 40,000 כרגע 

אז שבינתיים יהיה במסלול 0.9 ו0ץ15 ויעבור עוד מספר שנים. בערך עשור

ובגלל שבמציאות אפשר לעבור בין המסלוליםפשוט אני..
אז המסקנה היא...?
ערכתי. כתבתי יותר מורחב.נחשון מהרחברון

אני יותר אוהב את המחשבון שלי שמתייחס לתשואה ולהבדל כל שנה.


אבל זה בגלל שזה חלק מהתחום שלי... הגיוני שיהיה לי כלים קצת יותר מדוייקים

שכוייח!פשוט אני..
איך עושים את זה?ילדה קטנה שלי

למי פונים?

כי אני לא מורה.

למי לפנות? להראל? להסתדרות?

תודה על המידע

יש לך קרוב משפחה בהסתדרות?פשוט אני..
אם כן אז תפני להראל
כן. תודה רבהילדה קטנה שלי
לחברי אשמורת יש תנאים מצוייניםאריק מהדרום
אולי רק לצבא יש תנאים יותר טובים מאשר למורים
לי יש תנאים יותר טובים מלאמא שלי💃רוני_רון

שהיא חברת אשמורת

ואני בהייטק


שזה מוזראריק מהדרום

אתה משלם 0.13 מצבירה, באשמורת אמור להיות 0

את, אני אישהרוני_רון

אולי קשור לגילאים אז?

אמא שלי מעל 45 ואני מתחת 25.

בשקלול ההשוואה בין התנאים שלי טוב יותר.

ואני לא זוכרת במדיוק מה היו התנאים שלה...

0 אבל עם 2 אחוז מההפקדהפשוט אני..
זה משתלם רק למי שיש לו יתרה מאוד גבוהה
אז אולי זה מסביר את זהרוני_רון

כי אמא שלי כבר עובדת קרוב ל30 שנה.

ואני רק עם שנים ספורות של ניסיון.

לא מאוד גבוהה אני עברתי לתנאים האלו אחרי שעברתיעדיין טרייה

את ה300 אלף... יש באינטרנט מחשבון ממשלתי שמשווה לך דמי ניהול בהינתן צבירה והפקדה.

שמה פה לטובת הציבור:

https://nihul.cma.gov.il/Parameters/Parameters?id=86400001


תגידי שאת הייטקיסטית בלי להגיד שאת הייטקיסטית פשוט אני..
או שהתחילה לעבוד מוקדםברגוע
או שאני בת 50 עדיין טרייה
כתוב 31 בכרטיס שלך..ברגוע
לאו דווקא ההייטקנפשי תערוג

מישהו שהתחיל לעבוד בשכר ממוצע

סביב גיל 23-24 כבר צובר עד גיל 35 מעל 300 אלף.

סתם התלוצצתי פשוט אני..

חלילה איני חושד באף אחד שהוא הייטקיסט ל"ע

באמת כשמגיעים ל300 אלף שווה לעבור לתנאים האלו?רוני_רון

של 2 אחוז מהפקדה ו0 מצבירה?

בכל מצב? לא משנה גובה ההכנסה החודשי או הגיל?

בטח שמשנהפשוט אני..

אם יש לך 300 אלף אבל השכר שלך הוא 40 אלף, אז עדיין החלק היותר משמעותי הוא דמי הניהול על ההפקדה.


מצד שני, עם כזה שכר את תגיעי מהר מאוד לצבירה שבה כבר עדיף את המסלול השני

פשוט תשימי את הנתונים במחשבון ששמתי ותעשי השוואהעדיין טרייה
אז אין לך איך לנצל את זה שאת מורהפשוט אני..
בפנסיה אנחנו זהים בדמי ניהולרוני_רון

כמה אתה משלם בהשתלמות?

0.1פשוט אני..
ועוד 0.22 😝
אה נכוןרוני_רון

זה באותה עסקה של מיטב דש?

אז פתחת שם גם השתלמות וגם קרן גמל?

וכמה אתה משלם לקרן בחברה החדשה?

כן, אותה עסקהפשוט אני..
מותר להגיד הקרן החדשה בפורום של ערוץ 7?
עורכת מהררוני_רון
אז אענה מהרפשוט אני..
מוסיפה שאלה ברשותךבוקר אור

בעלי אברך עדיין לשנים הקרובות ואני עובדת בעבודה מאוד חלקית אז הפנסיה המופקדת היא די קטנה

נגיד שיש לנו 200-250 שקל שאנחנו יכולים להפקיד לצורך העניין, עדיף לפתוח לו קרן פנסיה או להוסיף את הכסף לקרן שלי?

כדאי שתהיה לו קרן משלו.אריק מהדרום
מי מכם מתכוון לחיות יותר שנים?פשוט אני..

מבחינה כלכלית טהורה, אם נעזוב רגע שיקולים רגשיים וכו'...


השאלה למי כדאי שתהיה קרן יותר גדולה, קשורה ישירות לשאלה מי מכם בסופו של דבר יחיה יותר.

עדיף שהכסף יהיה בקופה של זה שיחיה יותר, כך הוא יספק לכם הגדלה של הקצבה למשך יותר חודשים.


ובגלל שאין אפשרות לדעת מי יחיה יותר... אי אפשר באמת לדעת למי כדאי להפקיד את הכסף.


אני אישית הייתי מעדיף בכלל להפקיד לקופת גמל להשקעה למשל ולא לפנסיה. השליטה על הכסף נשארת שלכם, תוכלו למשוך אם יש סיבה טובה, תוכלו לקחת הלוואה ביתר קלות ובתנאים טובים יותר... לעומת זאת אם תרצו למשוך את הכסף אחרי שהוא הופקד לפנסיה, תאלצו להגיד יפה שלום ל-35% ממנו (זה המס שצריך לשלם על משיכה מוקדמת מפנסיה).


בכל מקרה, בגיל 60 אפשר לקבל את הכסף עם פטור מלא ממס בצורת קצבה חודשית (כמו פנסיה), כך שאני לא רואה יתרון להפקדה לפנסיה.


אדגיש שזה נושא מורכב מאוד וייעוץ פנסיוני אמיתי יכלול אלף משתנים שאני בכלל לא מכיר ולא מודע אליהם, אז באמת אל תסמכו עלי (לא מתוך ענווה אלא כי זאת המציאות) אלא תקחו זאת רק כנקודה למחשבה.

נקודה טובהבוקר אור

רק שבעלי אזרח אמריקאי אז העניין של קופות גמל מסובך יותר

אם מישהו נפטר לפני סוף זמן הפנסיה שלו, שארית הפנסיה לא עוברת לבן הזוג? משום מה ככה זכור לי

ויש מינימום הפקדה לקופת גמל?בוקר אור
אין מינימוםפשוט אני..
תשובותפשוט אני..

בנוגע לחוקי המס האמריקאיים - אני לא מבין בזה כלום. צריך לבדוק עם מישהו שמבין בזה.


אם מישהו נפטר לפני גיל פרישה - היתרה עוברת ליורשים, נכון.


השאלה היא מה קורה אם מישהו נפטר אחרי גיל פרישה.


בגדול, על קצה המזלג:


כשראובן מגיע לגיל 67 בשעה טובה, הוא יכול בין שתי אפשרויות:

* חלוקת הכסף שהוא צבר בפנסיה למספר מסוים של חודשים, נניח 180 חודשים.

במצב הזה הוא יקבל קצבה במשך 180 חודשים, ואם הוא ימות אחרי 120 חודשים בלבד - היורשים יקבלו את מה שנשאר.

לעומת זאת אם הוא ימות אחרי 240 חודשים - הוא יצטרך לחיות 60 חודשים בלי שום מקור הכנסה.


* קבלת קצבה לכל ימי חייו.

במצב הזה אם הוא יחיה עד גיל 120, קרן הפנסיה תצטרך להמשיך לשלם לו עוד ועוד ועוד, כל עוד הוא חי.

מנגד, אם הוא ימות אחרי שנה אחת בלבד - כל הכסף שנשאר בקופה "הולך לאיבוד", כלומר קרן הפנסיה תיקח אותו לעצמה (וככה היא תממן את הקצבה של אלה שחיים עד 120).


אם אני לא טועה, אבל לא בדקתי את זה, רוב האנשים מעדיפים את האפשרות השנייה. רוצים לדעת שיש להם את הביטחון של קצבה לכל ימי חייהם, למרות הסיכון שאם הם ימותו מוקדם אז הכסף יילך לאיבוד.

בהנחה שזאת האפשרות שתבחרו, עדיף שהכסף הנוסף יהיה אצל מי שיחיה יותר כדי שאותה קצבה תמידית תשולם במשך יותר חודשים ולא תלך לאיבוד.

הסברת ממש ברורבוקר אור
תודה!
ומוסיפה שאלה שעלתה לי עכשיו😅בוקר אור

אם כבר אני מפקידה לא לפנסיה, לא עדיף להשקיע את הכסף הזה לטווח ארוך במשהו אחר? גם ככה אני מפקידה לעוד ארבעים שנה

אז אם אני מבינה נכון קופת גמל היא סולידית יוצר ואין בה סיכון להפסדים ולכן בשביל פנסיה אתה מציע להשקיע בה דווקא?

בקופת גמל את קובעת את רמת הסיכוןפשוט אני..

לכל חברה יש הרבה מסלולים שאת יכולה לבחור ביניהם, ואפשר גם שילוב ביניהם.

אני למשל במסלול sp500.

תודה רבה פשוט אני..
לא מדוייקנחשון מהרחברון
הבסיס הוא שאשתו/בעלה  מקבלים 60 אחוז מהקצבה עד סוף ימיהם.


הבטחת קצבאות זה אם אין בן/ת זוג או אם הם נפטרים לפני החוסך.


אפשר להפחית תשלומים לבן/ת הזוג אבל זה לא קשור להבטחת קצבה ולא הברירת מחדל.


מאמר טוב של פנסיוני בדיוק על זה. בלוג מומלץ של טסלר


מסלולי פרישה בקרן הפנסיה

ברור שלא מדויק, כתבתי שזה על קצה המזלגפשוט אני..

רק רציתי להעביר את הרעיון שבו יש מסלול, שלדעתי רוב האנשים בוחרים בו, ובמסלול הזה מקבלים כסף לכל החיים. מי שמת מוקדם - חברת הפנסיה מרוויחה במקרה הזה (גם אם האלמנה תמשיך לקבל קצבה מסוימת לעוד תקופה מסוימת). מי שמת מאוחר - חברת הפנסיה מפסידה עליו.


כלומר אם בני זוג היו יודעים מראש מי מהם יחיה יותר, באופן רציונלי וקר הם היו צריכים לדאוג שכל כספי הפנסיה יהיו על שם זה שיחיה יותר, אם בכוונתם ללכת על מסלול שבו מקבלים קצבה לכל החיים.


כן. זה סריטה שלינחשון מהרחברון

לנסות לדייק כי אני מתעסק עם זה.


זה לא לתקופה מסויימת. זה לכל החיים.


גם מבחינת מיסוי זה משתנה אבל צריך להריץ סימולציה. רלוונטי בעיקר אם לאחד לא יהיו הפרשות בכלל ...

תלוי במסלול הנבחרפשוט אני..
אלא אם כן החוסך נפטר לפני גיל פרישה 
שוב אפרטנחשון מהרחברון
המסלול של קצבה גבוהה יותר לכל החיים כולל בתוכו באופן מובנה המשך תשלומים לילדים ובן/ת זוג


מה שאתה מדבר עליו - הבטחת מספר קצבאות לא קשור.


כן אפשר להוריד את התשלום לבן/ת זוג מ60 ל30 אחוז. תקרא את הפוסט של טסלר שקישרתי אליו.


אני לא חושב שיש מסלול פנסיוני ללא קצבאות עד הסוף..אביגשר

בכל המסלולים הפנסיוניים למיטב ידיעתי התנאי הוא שהקצבה היא עד סוף החיים. (עושים חישוב אקטוארי לתוחלת החיים הצפיה, לפיה נקבע מקדם ההמרה. הוא כולל גם ביטוח לקרן מפני אריכות ימים של המבוטח)

הבטחת הקצבאות היא כאשר הפורש נפטר לפני תום תקופת הבטחת הקצבה. נניח חודש אחרי תחילת קבלת הקצבאות. במסלול של 240 תשלומים מובטחים- משפחתו/שאריו/מוטביו יקבלו את 239 הקצבאות. במסלול של 120- יקבלו 119 קצבאות. כמובן, ככל שמבטיחים יותר קצבאות- הקצבה הבסיסית קטנה יותר (ההסבר- לחברת הביטוח/קרן הפנסיה במסלול של 240 תשלומים מובטחים- היא רואה את זה שוודאי תשלם את כל הסכום של הפורש. לכן תגבה עלות ביטוח אריכות ימים מלאה. כאשר יש סיכוי שלא תשלם הכל, אז הסיכוי הזה מקטין את עלות ביטוח אריכות הימים)

תעשו קופה על שמך112233445566
יוצא לי להעיר על דבריך כמה פעמים בשרשורנחשון מהרחברון

הזה. אולי זה סתם דקויות שלי..

אז סליחה מראש על 'ההשתלטות' על השרשור שלך


א ד''נ גבוהים בפער בקופג''ל להשקעה.

ב ביטוח שארים/נכות משמעותית וזול יותר בפנסיה ויתן מענה כולל הרבה יותר מביטוח מחלות קשות או ביטוח חיים ובעלות נמוכה יותר

ג צבירת ותק ביטוחי - אם עוד כמה שנים ח''ו יתגלה משהו רפואי - יש כבר חיתום ווותק

ד פסיכולוגי - יותר קל להגדיל הפרשה קיימת לפנסיה מלהתחיל להפריש יותר מידי אנשים לא מפרישים גם כשהם יכולים ןעדיף להתחיל להפריש

ה פסיכולוגי - כנראה שאם זה המצב הכלכלי ארצה 'לנעול' את הכסף שלא יוכלו לגעת בו לפני הפנסיה כדי שלפחות יהיה להם משהו.

אחרת די ברור לי שהכסף ייעלם בדרך. אם זה כל היכולת להפריש.


מסכים מאד שייעוץ פנסיוני כולל דברים רבים מעבר למתמטיקה הפשוטה.


אתן דוגמא קטנה. לא תמיד עדיף לתת למי שיאריך ימים יותר. בגלל הפטור ממס ברובד הנמוך של הכנסה מפנסיה והמיסוי על הכנסה גבוהה מפנסיב

ולפעמים אם לאחד לא תהיה כמעט פנסיה כדאי להפקיד שם למרות שהוא יחיה פחות בגלל ההטבות מס (וש60 אחוז ממשיכים להגיע לבן זוג עד מותו)

תודה רבה על הנקודותבוקר אור
רק מעירה שב"ה המצב הזה הוא זמני, ושהכסף הזה הוא כמובן רק חלק מחסכונות. בכל חודש יש לנו חיסכון גבוה יותר מ200 ש"ח ב"ה (אבל יופקדו באפיק חיסכון אחר)
בעיקר רציתי לתת כיווני חשיבהנחשון מהרחברון
לא מכיר אתכם 
תראה מה כתבתי בהודעה הפותחת של השרשורפשוט אני..

ממש לא השתלטת על שום שרשור, אני ממש ממש שמח מכך שאתה מחכים אותי ואת שאר הקוראים! והשרשור לא שלי אז אי אפשר להשתלט עליו...


בקשר לנקודות עצמן:


ב-ג: הוותק הביטוחי והביטוחים עצמם, בסכומים כאלה, חסרי משמעות בעייני. אז האלמנה תקבל 120 ש"ח בחודש, וואו.

אבל כמובן זה לא שחור ולבן ומה שמתאים לי לא יתאים לך וכו'.


ד-ה: כמו בדיון הקודם על איזה מסלול של דמי ניהול עדיף בפנסיה. אתה כנראה יותר מעדיף גישה של לא לסמוך על אנשים שיקבלו החלטות טובות ורציונליות, מתוך מחשבה (שברור לי שלעיתים קרובות מדי היא גם נכונה) שהם לא יקבלו החלטות טובות. אז קודם זה היה בגלל פחד משיכחה או עצלנות, עכשיו זה בגלל פחד מעצלנות או פזרנות או פזיזות וכו'.

אני כן מעדיף לתת את התשובות מתוך הנחה שמי ששאל אותי - יעשה את מה שצריך ולא יתפתה לעצלנות וכו'. יכול להיות שבאמת רוב האנשים זקוקים לדברים פשוטים, אני לא שם...


מה שכן, אני בטוח שהצלחת להשפיע עלי. אם למשל חבר טוב ישאל אותי לדעתי בנושא מסוים, אני כן אגיד לו "תקשיב, אם לדעתך אתה עלול להתפתות או לשכוח וכו', אז תעשה X ולא Y. אתה מכיר את עצמך ויודע אם אפשר לסמוך עליך בדברים האלה".


לפני שקראתי את דבריך לא הייתי חושב בכלל בכיוון הזה.


מזכיר לי שפעם דוד שלי ביטל את כרטיס האשראי שלו וממש עשה טקס מהגזירה של הכרטיס. למה? כי הוא אמר שהכרטיס גורם לו לקנות המון, בלי חשבון, בגלל הקלות שבקנייה וחוסר ההרגשה של הכסף שיורד מהחשבון. זאת בשונה מתשלום במזומן ומשיכת כסף מהכספומט אחת לכמה זמן.

אני אף פעם לא הבנתי אותו. מה הקטע? אתה בן אדם מבוגר! אז מה אם אתה לא מרגיש שהכסף יורד כשאתה מגהץ את הכרטיס, אתה כבר בן 50 אז אתה אמור לדעת שזה בסוף יורד לך מהחשבון.


בקיצור, אנשים שונים פועלים בדרכים שונות וצריכים עצות שונות בשביל לחיות חיי רווחה בשפע ובאושר...

תודה אדייקנחשון מהרחברון
א לגבי רצף ביטוח הוא תופס גם אם יתחיל לעבוד בשכר גבוה משמעותית בלי חיתום מחדש. משמעותי אם מתגלה משהו רפואי במהלך השנים הבאות.


ב השכר המבוטח הוא בערך פי 6 מההפרשה אם מפרישים 200 ש''ח זה נותן שכר מבוטח של 1200 בערך. כן משמעותי.


ג אני סומך על אנשים שיעשו דברים רציונליים. אבל. אם זה דברים שצריך לעשות עוד שנים קדימה - לא תמיד זה תופס אם הם לא 'חיים את העולם הזה'

איך מקבלים החזר מס על תרומות?ברגוע

והאם מקבלים דווקא על מס של אותה שנה או שאפשר לקבל החזר על שנה שעברה עם קבלה של השנה?

שתי דרכים עיקריותפשוט אני..

א. אם מדובר בתרומות שתרמת השנה - תעשה תיאום מס דרך האינטרנט, תעלה את הקבלות על התרומות, ותוך יום-יומיים תקבל מפקיד השומה אישור שאתה צריך להראות למעסיק שלך. עם האישור הזה, המעסיק יחזיר לך את המס ישירות לתלוש השכר שלך.

אתה יכול לעשות את זה כמה פעמים שאתה רוצה בשנה. על כל קבלה אתה יכול לעשות תיאום חדש ולהביא אישור חדש לחשבת השכר בחברה שלך. אם היא תתעצבן עליך שאתה משגע אותה - זו כבר לא אחריות שלי...


ב. אם מדובר בתרומות על שנים קודמות - להגיש מסמכים להחזר מס. תמצא על זה המון מידע באינטרנט. רק קח בחשבון שהם יכולים גם להגיד שאתה חייב להם כסף ולא להפך, במיוחד אם עברת עבודות ולא דיווחת נכון וכו'.

תודהברגוע
עוד הערה על בנפשי תערוג

אתה לגמרי צודק.

גם אם דיווחת נכון לגמרי. הפקידים לפעמים עושים טעויות ואז יוצא שאתה חייב להם כסף

ואתה צריך להכיר את החוקים מספיק טוב כדי להוכיח להם שהם טעו.


לכן ההמלצה לעשות תיאום מס באותה השנה.


על שנים שעברו לאסוף את 106 של כל העבודות באותה שנה ולעבור היטב (עדיפות עם מישהו שמבין) לפני שמגישים.

אם יש לי כ-30,000 בעו"ששיפור
שאני כנראה לא אצטרך בשנתיים הקרובות, לא יודעת מעבר. איפה כדאי שזה יהיה בינתיים?
תלוי ברמת הסיכון שמתאימה לךפשוט אני..

בהשקעה ל-30 שנים, הסיכון בהשקעה במניות הוא נמוך יחסית.

בהשקעה לשנתיים הסיכון הוא גדול.


אם זה מתאים לך - מעולה. אם לא, אז כדאי לבחור משהו סולידי יותר (החל מ-0 סיכון כדוגמת קרן כספית, פיקדון, אגח מדינה. ועד סיכון נמוך כמו למשל פתיחת קופת גמל להשקעה ולבחור במסלול מאוד סולידי).


אני אישית לא משקיע במניות סכומים שאני צריך לשנה-שנתיים הקרובות.

227 תגובות ואף מילה על ביטקוין?פשוט אני..
אנשים סולידיים מזה 😉קינסא
הכנסה למשפחהברגוע
כמה בערך צריכה להיות הכנסה למשפחה עם 5-6 ילדים כדי להיות ברמת חיים קצת מעל בסיסית?
בערך 3000 נטו לנפשנפשי תערוג
וואי לנו זה לא קרוב להיות מספיקרוני_רון

הוצאות דיור עולה המון המון.

חישבתי ש20-25 אלף אמור להספיק למשפחהנפשי תערוג

של 7-8 נפשות.


כמובן ש3000 לא יספיקו ליחיד.

כי יש הוצאות קשיחות כמו דיור שמתחלקות בין הנפשות


ועוד, יש הבדל מי שרוצה לגור במרכז לבין מי שרוצה לגור בפריפריה.

כי דירת 5 חדרים בפריפריה שוכרים ב4000-4500

ובמרכז 8000+

זה תלוי במלא גורמיםעדיין טרייה
אני מעריכה ש 30 אלף וגם אז צריך להיות מחושבים
לפני כעשר שנים מנכל פעמונים נתן כלל אצבעאריק מהדרום

3500 ועוד 2000 שקל לכל נפש.


בכל מקרה לא דומה תינוק יונק שעיקר ההוצאות עליו הם חיתולים לגבר במוסד לימודים פרטי שאוכל כמו גבר ומבזבז כמו גבר ומצפה למלתחה, שיעורי נהיגה ותרבות וטלפון ובריאות ודמי כיס.


אז מתחילים בקטן וממשיכים הלאה.

וגם לא דומה הערך של הכסף לפני 10 שניםרוני_רון

לעכשיו...


מצד אחד כןאריק מהדרום

מצד שני גם היתה עליה ענקית בהכנסה לנפש.

אבל כלל האצבע שנאמר לפני 10 שניםרוני_רון

לא רלוונטי היום...

עליה של כ15% בעשור האחרוןנפשי תערוג
בדומה למדד המחירים.
זה כדי להתקיים או כדי לחיות בכבוד.נפשי תערוג

מדד המחירים עלה בכ15% בעשור האחרון

אז נכון יותר לכתוב

כ4000 שח ועוד 2300 לכל נפש.

לפי הנתונים של היום

תודה לעוניםברגוע
שאלות בבקשהיהיה טובב

שלום

ותודה רבה


א. אנחנו זוג צעיר עם 130 אש"ח ששמנו בפיקדון בבנק ירושלים 4 אחוז לשנתיים, משהו כזה. יש משהו יותר טוב שאפשר לעשות עם הכסף הזה והוא לא כולל סיכון? השארנו לנו בחשבון מעט להסתדר איתו בנתיים. אולי יש לך המלצה אחרת. הכנסה שלנו חלקית


ב. היכן ניתן ללמוד את הדברים האלה בצורה קלילה ? יש איזה קורס אינטרנטי חינמי למישהו שלא מגיע מהתחום ורוצה להרחיב את הידע בשביל עצמו ומשפחתו? 

תשובות בבקשה פשוט אני..

א. האם הפיקדון שסגרתם, כולל ריבית קבועה או משתנה?

אם מדובר בריבית קבועה של 4%, זה נחשב טוב מאוד ביחס לשוק היום, לא הייתי נוגע (וממילא אני מניח שאי אפשר לגעת עד תום תקופת הפיקדון). יש צפי להורדות ריבית בעתיד הקרוב ואם יש לך ריבית קבועה אז את בעצם לא חשופה לסיכון הזה, את תמשיכי לקבל 4% גם אם בנק ישראל יוריד את הריבית בהתאם לציפיות.


ב. אני אישית למדתי מקריאת כתבות ובלוגים (פנסיוני, הסולידית, אולי עוד כמה שאני לא זוכר) ומשיחות עם אנשים.

יש לך את @נחשון מהרחברון  הנהדר מהפורום שמעביר קורסים/הרצאות/קבוצת וואצאפ בנושאי כלכלת משפחה, לא ניסיתי בעצמי אבל מהיכרותי עם האיש ועם הידע שלו - מומלץ מאוד.

4% לשנתיים או 4% כל שנה?ברגוע
אני מניח שלשנהפשוט אני..

כשבנק נוקב בריבית על פיקדון או הלוואה, הוא תמיד נוקב בריבית שנתית, גם אם הפיקדון/הלוואה לתקופה ארוכה או קצרה יותר

כבר יצא לי לראות שבנק מבטיחעדיין טרייה
ריבית לשנה וחצי ונוקב בריבית של השנה וחצי סתם כדי לבלבל ולמשוך לקוחות ורק כשקוראים במפורש מבינים.
ריח של תביעה ייצוגית, לא פחותפשוט אני..

אם הבנק עושה זאת, ולעומת זאת את המשכנתא שלו הוא לא משווק בפרסום עם "ריבית של 40%", אז יש כאן ממש הטעיה בפרסום.


הם כותבים בגדול 7% ריבית לשנתייםברגוע
מוזמן לקבוצת וואצאפ שלינחשון מהרחברון
שאלהשפוש

האם אתה ממליץ על השקעה בBTB? לטווח של השנים הקרובות (בערך 5)

ואשמח להסבר כללי על סוגי השקעות.. קוראת כאן מושגים שלא מכירה 🙈

יותר מידי לקוחות שלי שהשקיעו בזהנחשון מהרחברון

בין אם זה BTB טריא או בלנדר תקועים כבר למעלה משנה בלי יכול לממש את הכסף (כי אין מלווים חדשים שיכולים לקנות את ההלוואה שלהם) וסובלים מאחוזים משמעותיים של חוססר עמידה בתשלומים. או כמו שאמרתי לחלקם הרבה לפני שהשקיעו - הלוואות עמיתים זה כמו אג''ח בדירוג נמוך ללא פיקוח.

אני - מפחד מזה.


כמה שנים הם צחקו עלי שיש תשואות יפות וחסרות סיכון.

אני המשכתי להיות פסימי.

ואז עלתה הריבית


כיום כולם יודעים שהסיכון הזה משמעותי. אולי עדיין אפשר להתווכח אם זה כדאי אבל לפחות זה על השולחן.


ומה לגבי ההלכה?פשוט אני..

נכון שמותר לעשות מכירת חמץ לפני פסח, אבל אני אישית לא הייתי נכנס למאפייה בי''ד בניסן בבוקר, ממלא את הבית בחמץ ואז מוכר אותו.

אמנם אם הייתי עושה זאת לא הייתי עובר על בל ייראה ובל יימצא שהרי החמץ נמכר לגוי, ועדיין אני לא חושב שזו הייתה כוונת המשורר.


כנ''ל לגבי הלוואות בריבית.

אז אולי יש להם היתר עסקה ועוד עיונים ופלפולים שונים ומשונים, אבל אשכרה אחרי שהתורה הזהירה אותנו לא לגבות ריבית מאחינו, את עתידי הכלכלי אני אתלה בריבית שאני גובה מאחי?

אולי זה מותר אבל בהחלט גורם לי לחוסר נוחות.


מבחינה עסקית טהורה,

אם ראובן לא מצליח לקבל הלוואה מהבנק, כלומר הבנק על כל עשרות המיליארדים שיש לו מסרב לתת לראובן 20 אלף עלובים כי זה מסוכן בעיניו, אז אני שאין לי אלא מה שהרווחתי בזעת אפי כן יכול להסתכן ולתת לראובן הלוואה?

למה שזה יהיה בעייתי אם אתה מלווה לעסק?אריק מהדרום

וחוץ מזה שכמובן זה שונה איזה רב אתה שואל.

אאל"ט טריא ובלנדר יש להם גם היתר עיסקא.


אפשר לפתוח שרשור נוסף רק על הלכה והשקעות שזה נושא רחב, ריבית, שבת, שמיטה, פסח,בשר בחלב (מניית מקדונלס), נשק, ועוד.

אאל''ט מלווים שם לפרטייםפשוט אני..
א היתר עסקא 'עובד' אחרת גם להכנס למינוס זה בעיהנחשון מהרחברון
ב btb בהגדרה זה ביזנס טו ביזנס. זה הלוואה לעסק כדי לגדול או לפתח זה המקום הכי נכון בשבילו נועד היתר עסקא. זה בדיוק כמו אגח בעיקר btb אבל לא רק.


ג מסכים איתך. לכן אני חושב שזה מקביל לאגח זבל ואפילו גרוע יותר כי אין פיקוח רציני. כתבתי את זה.


היכולת 'להשכיר' כסף או במילים אחרות היכולת לקחת אשראי זה חלק בסיסי וחשוב מאד בפיתוח כלכלה מודרנית. לא חושב שהמשורר התכוון שנהיה שקועים בבוץ.


בלי זה קשה עד בלתי אפשרי שתתפתח שכבה של מעמד ביניים פלוס. כי רק לבודדים יש גם כסף להשקיע באמצעי ייצור וגם יכולת לנהל את זה.


כשאפשר ללוות כל יזם מוכשר יכול לקחת סיכון ולצמוח


בעיניי כוונת המשורר בהלכות ריבית היא לא לגבות כסף על הלוואה לצריכה בסיסית


אם למישהו אין כסף לאוכל אני אתן לו הלוואה ולא יעשה קופה על הגב שלו.


אבל מי שהחליט לפתוח עסק - שם העסקא היא ממש עסקא ורק צריך לנסח אותה בצורה הלכתית. וזה ההיתר עסקא.


זה שונהברגוע

מכירת חמץ זה באמת לעקוף את ההלכה, אבל כשמדובר בהלוואה לצורך עסקה/השקעה התורה בכלל לא אסרה את זה.

לא מספיק מכיר את הנושא כאן, אבל יש הבדל אם משתמשים בהיתר עסקה לצורך השקעה או לצריכה שוטפת (לדוג' מינוס בבנק).

נתקלתי עכשיו בהצעה מטורפתפשוט אני..

אני לא סוכן ולא משווק ולא כלום, אבל לכאורה התנאים כאן מעולים למי שרוצה לנסות להיכנס לשוק בלי הרבה סיכון.


רק אציין שאולי יש מוצרים דומים ואף טובים יותר בבנקים אחרים, אין לי מושג.


פיקדונות מובנים


הרעיון הוא כזה:


מכניסים את הכסף לפיקדון, ובעוד שנתיים מקבלים לפחות את מה שהכנסנו (צמוד לדולר - אז אפשר להפסיד אם הדולר יירד או להרוויח אם הדולר יעלה).


בנוסף, אם מדד sp500 יעלה - אז מרוויחים 85% מהעלייה של sp500, ועד מקסימום של 21%.

אם המדד יירד - לא מפסידים אפילו אגורה.


נשמע לי מעולה למי שמחפש להתנסות בשוק ההון עם סיכון נמוך במיוחד.

מגניבברגוע
קופת גמל להשקעה - מי צריך את זה?קינסא

אני מנסה להבין מה מיוחד בקופ"ג להשקעה.

זה נשמע לי כמו מיקס בין פנסיה למכשיר השקעה אחר כדוגמת תעודת סל, למה להשקיע בזה?

יש לי את הפנסיה שאני יכול לעבור בין מסלולי השקעה + יהיה לי ממנה קצבה/ביטוח שארים ונכות.

ויש לי את התעודת/קרנות סל שאני יכול למשוך מתי שאני רוצה (נזילות) ובכל מקרה אשלם מס על הרווח

יש לזה יתרונות על פני שתי האפשרויות האחרות שכתבתפשוט אני..

לעומת פנסיה:

*יש לך נזילות, הכסף לא נעול לזקנה

*אתה יכול להפקיד כמה שאתה רוצה, עד 80 אלף בשנה בערך.


לעומת קרנות ותעודות:

*אתה יכול לשנות את ההשקעה שלך ואף לעבור חברה בלי לשלם מס

*אתה יכול לקחת הלוואה בריבית מאוד נמוכה על סמך היתרה בקרן. הלוואה יותר טובה אפילו ממשכנתא.

*בגיל 60 אפשר למשוך כקצבה עם פטור מלא ממס.

אתה יכול להסביר שוב על עניין ההבדל ביןקינסא

קופות גמל לקרנות וכו'?

מה הכוונה לשנות את ההשקעה? האם הכוונה למכור מניות ולקנות חדשות?

כי אם כן לפי מה שהבנתי בכל מקרה אשלם מס רווחי הון, כמו בתעודת סל למשל.

נניח ואני משקיע בבורסה האמריקאית 1000 דולר וקיבלתי תשואה שנתית של 10% ועכשיו אני מוכר הכול מאיזושהי סיבה כדי לקנות מניות של הבורסה האירופאית, אני בשני מכשירי החיסכון אשלם 25% מס על הרווח.

תקן אותי אם אני טועה..


בקשר ללעבור חברה אני מבין את היתרון -

כי כשהעברתי את המניות שלי ממזרחי למיטב טרייד שילמתי איזה 100₪ עמלה.

בשני ההשקעות תשלם 25 אחוז על הרווח השאלה היא מתיעדיין טרייה

בקופות גמל אתה לא מוכר וקונה אתה משנה מסלול השקעה במעבר מסלול לא משלמים מס את המס תשלם רק כשתמשוך את הכסף מקופת הגמל.

היתרון של דחיית מס זה שכל עוד לא שילמת מס הכסף הזה יוצר תשואה ויש עליו מנגנון ריבית דריבית.

אגב זה לא אומר שקופת גמל עדיפה על חשבון מסחר עצמי לעניות דעתי יש יתרון גדול בדמי הניהול המאוד נמוכים שיש במסחר עצמי לעומת קופת גמל להשקעה. רוב מי ששם בקופת גמל במסלולים מחקי מדד זה בגלל שזה יותר נגיש וקל לשימוש.

ובגלל הטבת מס והלוואותפשוט אני..
אני אשמח לשאלהאחת פשוטה

לפני כמה שנים טובות קנינו בית להשקעה, מאז ב"ה הצלחנו לחסוך סכום מסוים.

עכשיו מתלבטים האם להשקיע את הסכום הזה בהשקעה כלשהיא..?

או האם יותר חכם לסגור את המשכנתא (ויש על זה מס על סגירה מוקדמת של המשכנתא) ?

נשמח לחוות דעתך בעניין תודה רבה

כמה ריבית אתם משלמים במשכנתא?נפשי תערוג
מממאחת פשוטה

קצת קשה לי לענות על זה. כי יש כמה מסלולים שונים . ויש לי טבלה שכתוב בה כמה הריבית היתה אז כשלקחנו וכמה היא היום.

אבל אין לי מושג איך הם לוקחים את זה בפועל לפי פעם או היום. קיצר לא מבינה בזה הרבה

כמובן שמה שרלוונטי זה הריבית העדכנית להיוםעדיין טרייה
לפי מה שהבנתי זה תלוי במסלולאחת פשוטה
היא התכוונה להגידפשוט אני..

שתבדקי מה הריבית שאת משלמת בפועל היום.

זה לא רלוונטי מה שילמת לפני 5 שנים...

ובכןפשוט אני..
א. אין מס על סגירת משכנתא, אבל בחלק מהמסלולים יש עמלה שמנמנה לבנק. באתר של הבנק ממנו לקחתם את המשכנתא צריך להיות כתוב לכם מה יתרת המשכנתא שלכם להיום, ומה היתרה לסילוק מוקדם. ההפרש בין שני המספרים הוא העמלה שתצטרכו לשלם על הסגירה.


ב. להשקיע כשיש ברקע הלוואה גדולה - זה נקרא מינוף. אתם בעצם משקיעים כסף שאינו שלכם אלא כסף שאתם חייבים לבנק. זה נחשב יותר מסוכן מהשקעה רגילה, כי בשביל להרוויח אתם צריכים שהתשואה לא רק תהיה חיובית אלא גם תהיה גבוהה יותר מהריבית על המשכנתא.


בנוסף, אם הכסף הזה אמור לשמש אתכם בשביל להחזיר את ההלוואה, אז הפסד בהשקעה עלול לגרום לכם לברוך רציני מול הבנק, אבל אני מניח שזה לא המצב במקרה שלכם.


מהצד השני, כמובן שהשקעה ממונפת יכולה להניב תשואה הרבה יותר גבוהה מהשקעה לא ממונפת.


בקיצור, אין כאן נכון או לא נכון, זה תלוי רק בכם. האם השקעה יותר מסוכנת מחד שיכולה להניב תשואה יותר גבוהה מאידך, תתאים לכם?


כמובן אין טעם להשקיע במשהו סולידי שייתן תשואה נמוכה במקרה הטוב, כי אז הריבית של המשכנתא בבנק קרוב לוודאי תהיה גבוהה יותר. אלא אם כן יש לכם ריבית ממש נמוכה מלפני הרבה שנים.

סליס: אסור לי להמליץ כלוםנפשי תערוג

אבל אני אישית לא הייתי נשאר בחברה כזאת עם כל כך הרבה אי סדרים.

בטח שהיית נשארפשוט אני..
כי אם הכסף שלך היה אצלה, לא היית יכול למשוך אותו...


ניחשתם נכון, קופות הגמל של סלייס בקשו הקפאה נוספת מבית המשפט

בסוף בית המשפט יכריח אותם לשחררנפשי תערוג
ואני מקווה שהציבור ילמד אותם את הלקח
אין מאיפה לשחררפשוט אני..
ברור שאף אחד לא יקבל את כל כספו, השאלה היא רק כמה אחוזים יקזזו לכל החוסכים
לא ברור כלכךנחשון מהרחברון
הסיפור עם הקופות מתמחות (למשל מחקה מדד וכו'. כל מה שלא בניהול אישי) לא ברור עדיין לאף אחד.
למה?נפשי תערוגאחרונה

כמה שידוע לי אין סיפור של מעילה.

אם מישהו החליט להשקיע במדד ידוע. ידוע כמה הוא עלה או ירד. למה שלא יקבל את כספו לפי רווח/הפסד.


כנ"ל בניהול אישי.

כל עוד הניהול היה בסדר והושקע בתבונה.

למה שתהיה בעיה?


הבעיה רק במי שהשקיע בחברה לא מוכרת והפסיד את כספו.

מה זה משנה אם הפסיד את כספו בגלל ששויה ירד או בגלל שזאת היתה חברת קש.

סליס לא אמורה לבדוק את טיב ההשקעות שלך.

או יותר נכון. זה לא עיניינה. המפקח על הביטוח כן אומר לה לבדוק. אז בזה היא שגתה.


אבל לדעתי, גם אם יחזירו את כל הכסף.

עצם זה ששתפו פעולה עם רמאות כזאת, משמע הם רמאים בעצמם. (ומי יודע אם לא קיבלו שוחד מתחת לשולחן למהלך הזה)

אני השקעתי שםאריק מהדרום
ומהשירות המעליב שקיבלתי שם ברחתי למרות שדמי הניהול היו אטרקטיביים, זה היה בערך לפני שנתיים ויצאתי עם כל הכסף הרבה לפני שהתפרסם הבלגן.


אמרתי אני מעדיף לשלם יותר דמי ניהול ובלהד שלא יחסכו לי על שירות הלקוחות אבל לא הייתי מודע בכלל לכל הסאגה מאחורי הקלעים.

תברך הגומלפשוט אני..
בעוז קדימה בני עקיבא, אלא אם כן אתם שוניםפשוט אני..

עברו הרבה מאוד שנים, אבל זה עדיין צורב.

במיוחד סביב שבת ארגון.

כיתה י', אני מדריך בשנה הראשונה. נהנה מאוד מההדרכה, אוהב את החניכים ומקבל מהם המון הערכה.

מתישהו באביב אני מספר לקומונרית על האישיו שלי. התמודדות עם משיכה לבנים.

טיפש. הייתי בן 16 והיא 18, אבל היא היתה קומונרית אז חשבתי שהיא סגנית של אלוקים. תמיד דיברה כל כך יפה על ערכים, על הנפשות של החניכים, דקלמה ססמאות שנכנסו היישר לליבי.

במקום לקבל את מה שציפיתי, תמיכה או עידוד או אפילו עצה טובה, קיבלתי תנאי:

לך לפסיכולוג מסוים שאני אגיד לך, ואני גם אדאג למימון של הטיפול, אחרת תסולק מההדרכה.

המום, פגוע, אבל לא רוצה לאבד את ההדרכה - הלכתי אל הפסיכולוג.

נזק עצום, הורדת הביטחון, החדרת שנאה עצמית פתולוגית. זה מה שיצא לי מהפסיכולוג הזה.

עד היום אני לא יודע איך היא מימנה את הטיפולים, איך היא בכלל הגיעה אליו, ואיך היא גילתה שהפסקתי להגיע למפגשים איתו.

כשהיא הודיעה לי שאני מסולק מההדרכה, מתישהו בימי בין המצרים, ביקשתי שתתן לי לפחות להמשיך עד תשעה באב, כי כבר הכנתי מערך מדהים שמתאים לתקופה.

היא לא הסכימה. אמרה לי שאני צריך לעזוב מיד.

לפחות פעולת פרידה? התחננתי על נפשי.

לא, הגברת החליטה שאני אסולק מעכשיו לעכשיו. גם אסרה עלי להיפרד מהחניכים.

פשוט נעלמתי מחייהם ביום קיצי אחד.

והמערך שלא העברתי, כמה אירוני, דיבר על שנאת חינם.

🥺פצל"פ

גיל העשרה הוא באמת קשה בקטע הזה

הכל קיצוני

כואבשבורת,לב

ואני מבינה שזה פגע,

אבל יכול להיות שהיא התנהגה באחריות שתואמת את הגיל שלה והסיטואציה.

ותואם את החברה שגדלה בהמתנחל חייכן

ואת המחשבות של פעם על הנושא

בעיקר את ה"סכנות" שעלולות לקרות ממפגש כזה,

לצערי, אני בספק אם ההחלטה לא הופלה עליה מלמעלה

אולי היום בני עקיבא מקום יותר ליברלי פוסט מודרנישבורת,לב

ואולי גם קצת ווק.

אבל גם היום מסגרת דתית לא תיקח מדריך פנמיה גיי למשל.

ולא צריך שזה יהיה הרבה מלמעלה, סביר ופשוט שהרבה הורים לא היו רוצים את זה.

מדריך זו דמות מאוד משמעותית, דמות להערצה, ובודאי שילד בכיתה י' לא יכול להבין את זה.

היא לא היתה צריכה לשלוח לטיפול, זה לא עניין שלה אבל זה מה שידעו אז לעשות ובטח בגילה הצעיר. אני משערת שגם אם טעתה היא התכוונה לטוב ולעזור לפשוט אני.

אין ספק שהחוויה קשה ופוגעת 💔

אמתמתנחל חייכן

גם היום זה מאוד שונה, רק שבעבר ידעו פחות לאכול את זה , לא רק דברים כאלה היו מחוץ לסף ההתמודדות,

וליבי עם פשוט אני

היא פעלה מתוך שנאה, לא מתוך רצון לעזורפשוט אני..אחרונה

והאיסור על פעולת פרידה הבהיר את זה היטב.

איךתתעלמו ממני

עוזרים לבת/בן זוג שלא רוצים לעזור לעצמם?

קשה מאוד. כואב מאודהסטורי

לפעמים אפשר לזעזע, אבל הרבה פעמים המקסימום שאפשר לעשות - זה להיות נוכח כשצריך. שהיא/הוא ידעו שאם ירצו עזרה את/ה שם.

וכן, הבדידות במצב כזה היא נוראה, חשוב שגם לך תהיה תמיכה.

בהצלחה רבה

אי אפשר כל כך 😕נעמי28

משנים בעצמנו דינמיקות שתומכות בבעיה, הרבה פעמים יש כאלה

, ונותנים לו להרגיש שאנחנו איתו ושקיימת עזרה בחוץ.

הלוואי והייתי יודעתתעלמו ממני

מה אני יכול לשנות

לא בידיים שלנו בשום צורהמשה

אנחנו עושים מה שאנחנו יכולים. בצד שלנו. אם הם יצטרפו? מעולה. אם לא, לא בידיים שלנו.

אמoo

בנאדם מבוגר שלא רוצה עזרה

אי אפשר לתת לו אותה בכוח

ואולי הוא לא צריך את העזרה הספציפית שמציעים

אפשר לשאול אם אפשר לעזור בדרך כלשהי

ובעיקר לכבד את ההחלטה שלו

כי זה העזרה הראשונה שאנשים צריכים

הכלה

ואם יש מחיר להחלטות שלו

שישא אותו בעצמו

ולא יפיל על אחרים

היא רוצה עזרהתתעלמו ממני

אבל לא שום דבר ספיציפי

אנחנו נשואים

אני נושא בהשלכות גם אני ארצה וגם אם לא

היא רוצה עזרה.. אומשה

היא רוצה לרוקן אותך כדי שלא 'תפריע' לה לצנוח?

משפט מעניין, אתה חושב שיש כאלו ש"נופלים" על השנימתוך סקרנות

רק כדי לרוקן אותו?

יכול לחדד קצת?

זה לא נעשה בצורה מודעתנעמי28

למשל אדם עם דפוס קורבני שואב את האנרגיה והכוח שלו מה"אשמים".

ואני לא יודעת אם זה המצב, אבל אדם קורבני דוחה לפעמים כל עזרה בטענות שונות כי יותר נוח להישאר בעמדה הקורבנית שבה אין אחריות, רק הטחת אשמה, וכל האחריות בידי ה"אשם".

משה

והרבה פעמים בקשת עזרה זה שינוי רדיקלי בחיים.

רוצה עזרהתתעלמו ממני

שאלה אחת, שורה אחת, שטומנת בתוכה כ"כ כ"כ הרבה כאבנגמרו לי השמות

וגם השם של הניק ממש כואב

אז קודם כל - אנחנו לא מתעלמים ממך!

אנחנו רואים אותך ❤️

והכאב שלך נראה. וקיים. ונוכח.

גם הכאב אל מול בן/בת הזוג שחווים את הקושי

וגם הכאב שלך לאור כל ההשלכות של זה עלייך ועל המשפחה כולה.

זה אכן קשה מאוד מאוד.

כמו שכתבו בחוכמה לפניי, אדם צריך לרצות לעזור לעצמו בראש ובראשונה, שזה יבוא ממנו, וכל דבר אחר חיצוני לו פחות אפקטיבי.

אבל מה שכן אפשר לעשות מהצד שלך (כותבת בלשון נקבה כי לא יודעת אם את אישה או גבר, אז אם אתה איש פשוט להפוך את זה) - הוא להנכיח ולהניח את הצד שלך. את הכאב שלך. את הקושי שלך. ואת כל הלב שלך אל מול זה.

כן, ממש לומר את הגבול האנושי שלך. בצורה שמתמקדת בך ובמה שאת חווה. ובמה שאת צריכה שם, ובמה שלך כואב שם.

חשוב כן להציב את הצד הזה. לא להתעלם ממנו. כי הוא לא שקוף, כי את לא שקופה, וכי את עוברת הרבה.

ולהיפך, עצם ההנכחה הזו יכולה הרבה פעמים לתרום (אפילו אם רק חלקית) לכיוון הנעה של הגלגל קדימה אצל הצד המתמודד. כי הוא מבין ורואה וזה מונכח מה שעובר בן/בת הזוג האהוב/ה שלו. כי הוא מבין את ההשלכות. וכי זה יכול לתרום למוטיבציה גם לשינוי, גם אם בינו לבין עצמו אין כוח לזה, זה יכול לעזור למצוא את הכוח. אפילו בצורה התחלתית.

לכן הכיוון של כן לתת ניראות לכל מה שאת חווה

גם בינך לבין עצמך

וגם להנכיח לבעלך בצורה שמתמקדת בך היא חשובה.

מעבר לזה אפשר כמובן להתפלל, הכוח של התפילה הוא עצום.

אפשר גם למצוא קבוצת תמיכה של נשים למתמודדים (או גברים שנשואים למתמודדות) שקיימת ולקבל משם כוח.

אפשר גם לקבל ליווי ותמיכה מקצועית עבורך כדי לעבור את זה עם יותר כוחות ועיטוף וליווי והחזקה וכמובן לתת *מקום* לכל המתחולל בך.

אפשר גם להקל מעצמך בכל מה שקשור למיקור חוץ, הורדת הסטנדרטים, עזרה כלשהי בכל תחום שהוא, וכמה שיותר להתאוורר בעצמך.

ואפשר גם להגיד ש*לך* ו*עבורך* כן חשוב שהוא ילך לטיפול מותאם ומקצועי, רק כי כ"כ קשה לך בצורה הזו. זה כמובן תלוי בו אבל לפחות להניח ולהנכיח את זה.

שולחת חיבוק גדול גדול

ואומרת פרק תהילים לישועה שלמה ב"ה

(ואם תרצי שאצרף תגובה ארוכה שכתבתי בעבר על הנושא הזה שבו אחד מבני הזוג מתמודד עם בן/בת זוג שבקושי אישי - כתבי לי ואנסה לחפש אותה ב"ה ולצרף)

שיהיו רק בשורות טובות ב"ה 🙏🌷

תודה על המיליםתתעלמו ממני

מעריך

אני גבר וכתבתי על אשתי

אממ הייתי שמח לשאול אותך על מה שכתבת

אבל פחות פה על גבי הפורום

ואני לא יודע אם זה בסדר לך לפנות אלייך במסר

אחרי השרשור שמעליךנגמרו לי השמות

וכל מה שהיה בו (השרשור עם הכותרת "חבוט") אני בכנות כבר לא יודעת מה לענות לך על השאלה ששאלת.

בדיוק הגבתי עכשיו לפותח השרשור ההוא, ואני עדיין עם כל הרושם של מה שעשה השרשור ההוא ומה שהוא פנה ככה בפרטי לעוד ועוד נשים,

אז חוששת פשוט לכתוב שכן אפשר.

אני כן אגיד, למקרה שאתה לא קשור אליו בכלל (זה פשוט שהמילים שלכם יצאו דומות. אולי במקרה. אבל גם הוא כתב תודה ומעריך וגם הוא היה במצוקה וגם הוא פנה בפרטי (ולא עניתי) אז כבר לא יודעת מה לחשוב.

עכשיו שיהיה ברור - אני לא אומרת שאתה והוא זה אותו אחד, בכלל לא.

אני כן אומרת שאחרי שנכווים שוב ושוב ושוב אז באמת "כל הנכווה ברותחין נזהר בצוננים".

וזה בדיוק מה שכתבתי לו בשרשור ההוא - שמה שמעשה כמו שעשה גורם זה לתת פחות אמון באחרים וזה פשוט לא פייר כלפי מי שבאמת זקוק לעזרה אמיתית, ולמי שכל כוונותיו טהורות, ולמי שבאמת כן צריך לתת בו או בה אמון. זה עושה להם עוול כי כבר יותר קל לחשוד, כבר נכוו, כבר יש פחות אמון מטבע הדברים, ופחות רצון להשקיע אנרגיה ומחשבה וכו' ובסוף מסתבר שזה למטרות רעות.

אז אם המטרה בפנייה במסר היא למשהו נקודתי וענייני שאני יכולה איכשהו לעזור בו - זה בסדר. וגם זה רק בגבולות הגזרה של מה שבהתמחותי וביכולתי ורק מה ששייך ומתאים ונכון ולא בכל התייעצות שהיא זה יהיה נכון כלל.

אבל כל דבר שהוא לא כזה, כל דבר שבא לפתח שיח כלשהו בפרטי, או כל דבר שאני בכלל לא כתובת לעזור בו, או כל דבר דומה לכל אלו - אז לא. ואומרת זאת מראש. אני לא עונה על הודעות כאלה, וגם כשכן כי עוד לא הבנתי ונתתי אמון בטוב של האדם באשר הוא אדם - אם יש איזושהי הרגשה של חשד שעולה בהמשך אני לא עונה יותר. ובכובע של המנהלת אם נשים נוספות כותבות לי בפרטי אני גם חוסמת או מעבירה הלאה או מה שאפשר לעשות. אז מראש כותבת את זה כאן גם לכל מי שקורא באופן כללי.

אז אם כל זה לא קשור אליך מתנצלת מראש שכל זה "נפל עליך", זה פשוט קורה בדיוק אחרי כל מה שהיה בשרשור ההוא. וכן כדאי להזכיר זאת באופן כללי, אז אל תיקח אישית אליך אם זה לא שייך לך, אלא רק כהזדמנות להזכיר זאת לכולנו.

ובכל מקרה שיהיו רק בשורות טובות והצלחה רבה בהכל.

הכל בסדרתתעלמו ממני

מובן

אפשר לעזורshindov

לקחת יעוץ לבד, היועץ יוכל לתת עזרה בנושא הזה. במקרה הצורך יפנה לטיפול.

מתפללים, אמפתיה והכלהשוקו.אחרונה

ומנסים להפעיל בעדינות מעגלי השפעה משפחה חברים וכו שיסייעו לו לפנות לטיפול ועזרה מקצועית בתחום הרלוונטי לו

ואז הבנתי שהוא נגדי. 😵נגמרו לי השמות

הוא בעצם נגדי ולא בעדי כמו שחשבתי כל הזמן.

הוא מציג מצג שווא, תרתי משמע.

מציג ש"אני כאן בשביל להועיל, בשביל לעשות לך את החיים יותר טובים ומאושרים וקלים"

אבל הוא רוב הזמן משקר.

ואז אמרתי לעצמי רק להתבונן

להתבונן בו, ובי, ובהאם הוא באמת בעדי? האם הוא באמת גורם ליותר אושר?

והתחלתי רק להביט.

פעם אחת הבטתי וראיתי שבאמצע שיחה מאוד משמעותית עם הילד הוא הפריע לי. ותפס את מקומו של הילד. ובעצם בא על חשבונו. ועל חשבוני. ועל חשבון הערך שלי באימהות.

המשכתי להביט, מה היה לו כ"כ דחוף להפריע לי כך לקשר עם הילד? אז הוא ענה: "אה בטח שזה חשוב. הרי שמעת "ביפ!" של הודעה, או צילצול, או אפילו לא שמעת כלום רק ראית אותי - את הריבוע השחור הזה שאני. 

הטלפון שלך.

המסך.

המסיח.

שכל הזמן גורם לי להיסח.

באמת כששמו כן הוא אמרתי לו: "אתה מסיח. ואתה ממסך. אתה מסיח אותי מהחיים האמיתיים שלי. ואתה ממסך את כל מה שבאמת חשוב.

אתה הטלפון שלי.

אבל אני הבנתי אותך, אתה רק מתחפש שאתה בעדי בעוד רוב הזמן אתה ממש נגדי.

ונכון שיש לך גם בני משפחה אחרים בדמות מסכים אחרים, אבל אתה הראש. אתה הכי.

וכולכם באתם אליי לשם מה? 

איך אני אזכור איתך מה עיקר ומה תפל?

אני רוצה לזכור שקודם העיקר.

ורק אח"כ התפל, כשיש פנאי.

אבל אתה? אתה כל הזמן משקר לי אחרת.

פעם אתה אומר לי שהודעה באיזו קבוצה נידחת יותר חשובה מההתלהבות של הבת שלי כשמספרת לי משהו, ואני מקשיבה לך, והולכת אליך, ולא אליה. גם אם עצרת אותי באמצע. אני הולכת שבי אחריך.

אתה באמת שובה, אבל במובן הרע של המילה, אתה לוקח בשבי את הערכים ואת האידיאלים ואת מה שעיקר ואת המהות ואת מה שחשוב לי!"

ופעם אחרת אני מדברת עם חברה פנים מול פנים ואז אתה שוב עושה את זה. הפעם אצלה. והיא עונה או מתעסקת וגוללת עוד ועוד, ופעם אני, ואיפה השיחה פנים מול פנים שלנו נעלמה? למה אתה תמיד מקום ראשון בעצם? למה אתה תמיד בא על חשבון ההווה שלי והחיים האמיתיים שלי?

וכשאני ממשיכה להביט אני רואה שפעם אחרת אתה פשוט גונב לי את הזמן. כן. אתה לא רק מסיח ולא רק ממסך אתה גם גנב.

פעם רציתי לכתוב עליך פתק "גזלן זמן" וככה להשאיר אותך בצד, בפינה. עם השלט שראוי לך.

אתה יודע כמה זמן גזלת לי בחיים?

למשל יום שישי, שהוא כ"כ קצר, ומה אני צריכה את כל הגלילה האינסופית הזו בך ואז להגיע עם לשון בחוץ ולחץ אטומי לשבת?

ומוצאי שבת, ורק יצאה השבת וכבר אתה אומר לי: "הו תראי כל מה שהפסדת! מהר מהר תתעדכני ותמשכי ותגללי עד לפנות בוקר כי הרי יש כ"כ כ"כ הרבה מה..."

ואתה גוזל לי זמן עם המשפחה שלי. וזמן לזוגיות שלי. וזמן לילדים שלי. וזמן לעצמי. וזמן למחשבות. וזמן לעשייה.

כן, אתה גורם לי בעצם להיות צרכנית בלבד

ולא יצרנית

מי אתה? אתה באיזו תחבולה לעשות את כולנו צרכנים?

ואיפה כל היצרנים שבנו?

אנחנו כבר פחות ופחות יוצרים. מעצמנו. ורק צורכים. אותך. וממך.

נהיית המורה שלנו, הרב שלנו, המנהיג שלנו. אתה מחליט הכל, ואנחנו אחריך, כן, שבי אחריך...

אתה חושב שזה כל מה שראיתי בהתבוננות עליך? לא. מסתבר שיש לך עוד הרבה רע בשרוול, במסך. כזה ריבוע קטן אתה וכ"כ מזיק?

אתה יודע למה עוד אתה גורם לי?

אתה גורם לי לחיות במקטעים. הכל מקטעים ולא מסודר.

אתה משליך את הסדר והבהירות לפח וכל הזמן מורה לי לעבוד במקטעים.

"אוקיי אז תבשלי, בסדר, אני לא מונע ממך, בבקשה - תבשלי".

ואז אני מבשלת. אבל אז - אתה שם. על השולחן, או קרוב, ומצפצף, וגם שאתה על שקט אתה עדיין שם קורא לאצבעות ללחוץ עליך ולראות "מה פיספסתי בזמן שהכנתי את התבשיל הזה?"

ואז ככה במקטעים במקום לבשל רצוף - אני אומנם מבשלת - אבל כפול 2 מהזמן וכפול 10 בחוסר ריכוז ובחוסר פניות, והכל בגללך.

המקטעים הבלתי פוסקים האלה, בכל נושא שהוא ולא רק בבישול, כשאני באמצע עשייה אתה מגיע וקוטע.

והמקטעים האלה הם כ"כ מבלבלים

אין ריכוז

אין בהירות

אין פניות

אין צלילות הדעת

אין ישוב הדעת

יש הסחה

יש בילבול

יש מיסוך

מקטעים מקטעים כאלה שגם מבלבלים 

וגם מסיחים מהחיים עצמם

וגם טורדים כשכבר כן עושים משהו אחר

כי "מה עכשיו אני מפספסת"? 

אז תמיד יהיה הלחץ הזה להספיק ולא לפספס במסך שום דבר, בשום תחום

כאשר במהות בעצם מפוספסים החיים עצמם.

אז נכון, רציתי לכתוב עליך "גזלן זמן"

כי הבנתי והבנת גם אתה כבר שלא רק זמן אתה גוזל

אלא גם ריכוז, גם חיים, גם מהות, גם חשיבה, גם יצרנות ולא רק צרכנות, גם החלק הגבוה באדם, אדמה לאלוק, הרי כמה יצרתיות ועוצמות יש בנו כבני אדם!

אבל אתה כמו במזימה כלל עולמית לנתק אותנו בני האדם מעצמנו בכוח.

אבל בכוח מפתה שמתחפש לטוב.

ממש כמו עשיו אתה בפרשת השבוע. רק מתחפש לטוב. אבל אתה רע.

אז אולי עד שבאמת אכתוב עליך איזו מדבקה כזו של גזלן זמן (ואולי לא מדבקה אבל לפחות בראש שלי?), לא משנה, בינתיים החלטתי להתחיל בפועל:

קודם כל לזהות שאתה נגדי. רוב הזמן. ולא בעדי. ואתה לא תעבוד עליי יותר!

ואז כל יום לראות: מה יש לי להספיק היום?

ומה חשוב לי שאעשה ושיקרה היום?

ורק אחרי בירור כל הרצון

ורק אחרי בירור כל המהות של החיים עצמם

ורק אחרי כל ההספקים גם שכל מה שיש לי להספיק טכנית -

רק אז אפשר להקדיש זמן תחום גם לך, הטלפון, המסך. וגם אז לצרוך בך רק תוכן שמקדם אותי.

אבל הבירור הזה הוא כבר נפרד ואני אמשיך להתבונן גם בו, אבל קודם כל זה.

אז לפחות להיום, אנסה את זה.

כי זה חשוב.

כי אני רוצה בעצם להיות בעדי

ולא נגדי.

כהתחלהנגמרו לי השמות

לקחתי לי 3 תחנות קטנות ביום.

א. לקחתי לי את ברכת המזון.

ממש לשים אותך בחדר אחר בזמן הזה, או מינימום לכסות אותך במגבת שלא אראה אותך - ולברך.

ב. בזמן עם הילדים כשחוזרים מהמסגרות לפחות - אתה או בחדר אחר או מכוסה במגבת. שלא רואים ולא שומעים אותך.

ג. בבוקר או לפני השינה להביט החוצה לשמים ופשוט לנשום את האוויר, להביט, ולהינות מיופי הבריאה, אפילו דקה אחת כזו. כשאתה לא נמצא ולא נוכח ולא בהישג יד ועין ואוזן בכלל.

ורחוק מהעין ורחוק מהאוזן ורחוק מהיד - רחוק מהלב.

כצעדים ראשונים זה עולם ומלואו לברך בפניות הזו, לדבר בפניות הזו, לנשום בפניות הזו, חיים!

איזה כיף לחיות באמת

את החיים עצמם 😊

ואפשר גםנגמרו לי השמות

לזכור בתוך סימן היכר עם הומור:

"צדיק, כבר הנחת?" (תפילין)

"צדיקה, כבר הנחת?" (את הטלפון בצד)

וככה נזכור בכל יום האם כבר "הנחנו"

המסך הוא מסךמשה

עוצמת ההתמכרות שלו היא בעיקר בגלל היכולת המטורפת שלו והעוצמה שלו. והתועלת שבו.

רק שעכשיו אני עושה משהו אחר.....

נכון,נגמרו לי השמות

כמו בהרבה דברים שיש להם פוטנציאל טוב גדול וגם פוטנציאל רע/פגיעה גדול ותלוי בנו בעצם לאן ניקח את זה.

ניסיתי להתייחס לנקודה הזו בפסקה שכתבתי בסוף: "ורק אחרי כל ההספקים... - רק אז אפשר להקדיש זמן תחום גם לך, הטלפון, המסך. וגם אז לצרוך בך רק תוכן שמקדם אותי.

אבל הבירור הזה הוא כבר נפרד ואני אמשיך להתבונן גם בו, אבל קודם כל זה."

כלומר התייחסתי כאן לעצם הגזילה של הזמן שבאה *על חשבון* דברים אחרים וחשובים לנו, ערכים שחשובים לנו, מהות ומטרות והחיים עצמם, שהרבה פעמים המסך (ובעיקר הטלפון במקרה שעליו כתבתי אישית) פשוט שואב ושובה וגוזל את הזמן שלנו לחיים עצמם.

וברור שכשכן מקדישים זמן למסך (לטלפון במקרה הספציפי הזה) יש בו פוטנציאל טוב ופוטנציאל פחות טוב והכל תלוי בנו מה ואיך נשתמש בו ולא רק כמה.

כלומר אחרי הכמה שלא יבוא על חשבון החיים עצמם, אתקדם גם לאיך ולמה בתקווה ובהשתדלות שגם המה וגם האיך יהיו תמיד ממוקדים רק לטובה ב"ה.

(כמו בעצם הכתיבה כאן של הפוסט הזה שבו השתמשתי במסך, ובתקווה שלטובה, והמיקוד שלי מול עצמי שזה יהיה במקומות כאלה שהם לטובה ועם תועלת ולא במקומות חסרי טעם וחסרי תועלת של גלילה אינסופית במשהו לא מקדם ולא תורם או חלילה במקרים יותר גרועים של שימוש במרחב הזה לרעה חלילה או כל תחום אחר שבו ניתן להשתמש באותו טלפון או באותו מסך גם לטובה וגם לרעה חלילה).

כאשר המטרה המרכזית שהייתה לי בהתבוננות הזו היא ליצור מציאות שבה אני האדם שולט ומנהל את המסך (הטלפון כאן) ולא הוא מנהל אותי ולא הוא שולט בי ובזמן שלי.

וזה כמובן נכון גם למה ולאיך - כל עוד אני מנהלת ושולטת במה ובאיך והמה והאיך לא מנהלים אותי - מצוין.

פשוט לצערנו הרבה פעמים המסך, הטלפון, שואב גם זמן, גם מה וגם איך והוא בעצם מנהל אותנו ולא אנחנו אותו (בתחפושת כמובן שאנחנו כן, אבל זה רק מצג שווא כאמור כמו שניסיתי להעביר בכתיבה).

הייתה לי שיחה מעניינת על זה השבועמשה

לבחורה בצד שני של השיחה (אחות של שכן) יש ילד בגיל של הבן שלי. היא התחזקה וכתוצאה מזה מתעקשת שלבן שלה לא יהיה סמארטפון. מסיבות דתיות (לה עצמה יש).

אממה, הבחור חנון כבד. כמוני. לא מסתדר עם הכיתה שלו, לא מסתדר עם העולם. הפסיק ללכת לבית הספר כי ממש רע לו שם והמצב שלו התדרדר דרמטית.

סמארטפון עם רשת חברתית שמתאימה למצב שלו ועם חברים ברמה גבוהה היה משדרג לדעתי פלאים את החיים שלו. הוא לא היה צורך שם זבל בגלל תכונות הנפש שלו, הוא היה צורך שם תוכן שמעניין אותו וכל הקונפליקט עם בי"ס היה נעלם כשהיו לו חברים במקום אחר.

מבלי להתייחס למקרה הספציפי הזה,נגמרו לי השמות

(ורק כי אפשר לצלול שם לעוד המון עומקים ורבדים נוספים, מציאת איזונים, מציאת יתרונות נוספים, התאמה באמת לאותו ילד וכן הלאה),

זה בדיוק זה - ודאי שניתן להפיק גם הרבה מאוד טוב מהמרחב הזה. זה נתון ודאי ומאוד גדול ועוצמתי כמו שכתבת מבחינת התועלת שלו.

רק פשוט שנזכור (בכתיבה כאן כיוונתי לעצמי בראש ובראשונה, שאני אזכור) להגיע למציאות שאנחנו רואים את התמונה השלמה בבהירות, מבינים מה היתרונות וגם מה החסרונות של המרחב הזה, ומגיעים למצב שבו אנחנו מנהלים את זמן המסך ואת המסך עצמו ולא הוא אותנו. גם בכמה, גם במה, וגם באיך.

ובתוך זה כמובן דואגים שלא נפספס את החיים עצמם, את הערכים שלנו, את המשפחה שלנו, את הילדים, את עצמינו, את היצירתיות שלנו ולא רק הצרכנות וכן הלאה.

זה נכון כמובן גם לסמארטפון. להגיע לכך שנרוויח את התועלת מבלי להיפגע בדרך. לראות גם את המחירים, לעשות מה שניתן כדי להימנע מלשלם את המחירים (כמו סינון תוכן והגבלת זמן וכו') ואז בתוך מרחב בטוח אפשר יותר להינות גם מהתועלת שניתן להפיק.

רק שאם המרחב עצמו לא בטוח או גורם לי לגזל זמן או לפיספוס החיים עצמם - פעמים רבות יצא שכרי בהפסדי. וכדאי באמת לחתור ל"גם וגם" הזה - גם יצירת מרחב בטוח מכל הבחינות, גם יצירת מציאות שאני שולטת ומנהלת את הכמה והמה והאיך שלי, גם שהערכים שלי והחיים שלי עצמם לא מתפספסים, וגם שאני מגיעה לתועלת מהמסך.

וכאמור יש עוד הרבה מה להאריך

ועוד משהו על סמארטפוןמשה

מי שקורא את הפורום המקביל של הרגישים שמע אצלי ולא רק אצלי את המושג "הצפה".

במצב הצפה, הגוף סובל מאוד ממשהו ומוכן לעשות הכל כדי להפסיק את הסבל. הרבה מאוד פעמים "הכל" זה הסלולרי הזה.

כלומר, העניין זה בכלל לא הטלפון. הוא לא מעניין. הוא סתם. העניין זה שיש לי עכשיו הצפה ואני סובל. בשנות התשעים כשהיה לי רע בבי"ס הייתי מסתובב עם רדיו ושומע חדשות בהפסקה (כן החדשות של שנות אוסלו הארורות). אז המורה החרימה לי את הרדיו. זה לא פתר את הבעיה. הבעיה הייתה שהיה לי רע בהפסקה ושבכללי המקום הזה היה לי מקום לא בטוח. סביר להניח שאם הייתי היום ילד בבי"ס הייתי מסתובב עם סמארטפון גלוי או סמוי בשביל לברוח מאותה בעיה. ואז המורה הייתה מחרימה אותו. זה נחמד, זה לא היה פותר את הבעיה.

כמובן שמה שצריך לעשות במצב הזה (וזה במידה רבה המקצוע השני שלי) זה למצוא את שורש ההצפה. ולפרק אותה בעין אוהבת ולא ב"מלחמה עם המכשיר הנייד". הוא סתם מראה.

בעלי נהיה ירוק משוגעאנוני.מית

אנחנו משפחה רגילה לגמרי. זוג וכמה ילדים. בעלי לאחרונה נתפס לכל הסיפור הירוק והחליט שאוטו זה דבר מזהם ותופס מקום וכל זה. אמרתי לו שבשבילי זה קו אדום ואני זקוקה לרכב. אז הוא הפסיק ליסוע איתי.

בשבוע שעבר היה לנו מפגש עם הילד אצל איש מקצוע.

הבעל החליט להגיע עם הילד באופניים. עד כאן מתוק וחמוד. הגיעו רכבו על הכביש (אני רועדת מפחד שיקרה להם משהו), קשרו את האופניים. הגיעו בזמן.

אני בינתיים חיפשתי חניה. לא מצאתי. חניתי בסוף בחניון רחוק והגעתי באיחור. מבטים של "אמרתי לכם" ו"מגיע לך" רגילים.

בדרך חזרה אני מגלה ששכחתי כרטיס אשראי ואי אפשר לצאת מהחניון הזה בלעדיו. אני כותבת לבעלי שיבוא להוציא אותי מהחניון והוא שלח אותי להסתדר לבד ולנסות לשלם עם הפלאפון ושזה בעיה שלי שבכלל יצאתי עם רכב למקום שלא צריך. טוב, ניסיתי וזה עבד בסוף. אבל הרגשתי כל כך רע עם הסיטואציה. הייתי שם לבד ואף אחד לא בא לעזור לי רק בגלל ש"העזתי" לצאת עם רכב לארוע.

מאז שהבעל נתפס לאופניים הוא והילד הבכור חוגגים על זה. זה ממש נחמד שאבא ובן רוכבים, אבל שאר הדברים שקורים. הוא לא מוכן יותר לקחת את האוטו למוסך כי הוא "שלי" (מי בדיוק סוחב לו את הקניות?) וכל מיני דברים כאלה. אז כאילו הוא לא מפריע לי לנהוג אבל בפועל הוא משאיר אותי לבד עם הארוע, ועם להעביר טסט, וכל הדברים האלה.

אי אפשר לטייל כי צריך להביא את האופניים (אני לא יציבה וכבדה מכדי לרכב עליהן) ואחרת הם פשוט לא רוצים לבוא. אין לי כח להיסחב באוטובוסים או לחכות להם וללכת אליהם, פשוט לא רוצה.

אויש נשמע לא פשוט בכלל.קל"ת

מבינה מה את אומרת, הוא סוג של מפעיל עלייך מניפולציה.

זה כמו הרי שזוג נשוי 2 הצדדים מכבסים את הבגדים של שניהם, שוטפים כלים של שניהם ולא כל אחד כשלעצמו. כך גם לגבי הרכב..גם אם כביכול בשימוש הוא רק "שלך" הוא כן צריך לשתף פעולה בתחזוק שלו ולסייע לך כשאת עם הרכב.

ניסית לדבר איתו שיחה נינוחה וגלויה על העניין?

בלי להכנס לסוגיות, זה מעבר לג.ג רגיליםהעני ממעש

ממה נובע

מה עד כעת התול של הבית

והיחסים ביניכם ועם / מול הילדים

כדאי לעבוד בשני כיוונים:נגמרו לי השמות

הכיוון הראשון - בינך לבין עצמך פנימה.

לנסות לראות רגע את המעבר, את הבפנים של בעלך.

כיוון שנשמע שנוצר אצלך מעין ציור של הדבר עצמו "להיות ירוק" כמשהו שלילי או לפחות לא חיובי, והמוח מצמיד לכך את המילים "ירוק משוגע" / "הסיפור הירוק... וכל זה" כלומר יצירת משמעות של איזה משהו לא הכרחי במקרה הטוב ומעצבן, שטותי, מוגזם, "חופר", ומיותר במקרה הפחות טוב.

עצם הגישה והתפיסה שיש לנו במוח על הדברים יכולה להקרין גם פנימה באיך נחווה כל דבר שקשור לזה, וגם להקרין החוצה בפן הזוגי באיך בן/בת הזוג ירגישו שאנחנו חושבים על הנושא.

והכל כמובן קשור להכל.

לכן מיקוד רגע פנימה להבין - על איזה צורך פנימי זה יושב לבעלי?

איזה ערך הוא רואה בכך, בפנים של זה?

(למשל ערך של שמירה על הסביבה, של גדילה כאדם שלפתע דברים חשובים שלא ראיתי קודם או לא ייחסתי להם חשיבות קודם תופסים מקום, ואני כבןאדם משתנה ומתפתח בוחר רגע לעצור ולתת מקום לערכים האלה שבתוכי, וכן הלאה...)

איפה אני יכולה דווקא להעריך את הצעד הזה שלו, לראות בו שורש חיובי של ערך או אידיאל שהוא מנסה לממש כך?

וגם לעשות את אותו דבר על עצמך.

על הצרכים שלך כאן.

מיקוד פנימה ולראות - ואיפה כאן הצרכים שלי?

מהם כאן הערכים שלי?

מה כאן חשוב לי ויקר לי?

(למשל אם זה ערך של שותפות, ביחד משפחתי, יכולת לצאת בהרכב משפחתי בקלילות יותר כדי ליצור זמן וחוויות זוגיות ומשפחתיות, ערך של ניראות וכן הלאה...)

לאחר מציאת הצורך והערך הפנימי של כל אחד מכם ניתן להתקדם הלאה ביתר בהירות.

וכאן זה הכיוון השני: בינך לבין בעלך. כלומר בדינמיקה הזוגית.

כאן כדאי (שוב, לאחר שמבוררים ומעובדים עם עצמנו, כל אחד עם עצמו ועם הערכים והצרכים שלו, במובן היותר פנימי של הדברים) לפתוח בצורה מסודרת ובתקשורת מקדמת את הנושא הזה של "הירוק":

כלומר ממש ליצור מרחב שיחה רגוע, בפניות שלמה, ופשוט לשמוע ולהשמיע אחד לשנייה ואחד מהשנייה.

לשמוע, לעומק, להבין, לעומק, לתת ניראות לכל הבפנים הזה שבסעיף הראשון, לשמוע מבעלך למה (ל' בקמץ) זה בכלל חשוב לו? מה שם משמעותי עבורו? מה זה גורם לו להרגיש?

וחשוב שההבנה וכל השיחה תהיה אצל שניכם ממבט סקרן שבא להקשיב לשני/ה על מנת להקשיב, ולא להקשיב על מנת לענות ולא ממבט ביקורתי/מאשים.

וכמובן לאחר שאת שומעת זאת מבעלך - תאמרי גם את את כל הלמה שלך - את כל מה שזה גורם לך להרגיש, את כל מה שחשוב לך, את הלב שלך.

ובאמת לזכור שאנשים גדלים, משתנים, מתפתחים, וזה בסדר גמור שערך שלא היה עד עכשיו בקדמת הבמה אצלנו פתאום כן יהיה. זה לא משהו רע, אלא גדילה והתפתחות.

לכן לראות זאת ברובד היותר פנימי של מציאת המשמעות וכל הפנימיות של הדברים אצל בעלך יכול לעזור גם לך וגם לו וגם לכם כזוג.

ועל גבי זה ודאי גם למצוא את הערכים שלך ולתקשר אותם נכון.

ובצורה כזו, שאתם מתקשרים את הלב, בשפה של צרכים, בשפה של דיוק צרכים וערכים ומבט פנימה יותר ולא רק לרובד החיצוני - ניתן להגיע גם לפתרונות שיהיו טובים ונכונים *לשניכם*.

כלומר למצוא כאן את ה*גם וגם* ולא את ה"או או". למצוא איפה גם בעלך מרגיש שהערכים שלו יכולים להתקיים, וגם את מרגישה שהערכים שלך ומה שחשוב לך יכול להתקיים, יחד. ולא אחד על חשבון השני.

ב"הצלחה רבה יקרה

ומוסיפה דוגמא מהדברים שכתבתנגמרו לי השמות

לאיך זה יכול להיראות בפועל:

יש בדברים שכתבת הרבה מאוד תתי נושאים שכדאי לפתוח כל אחד מהם בצורה מסודרת.

גם העניין עם החניון.

גם העניין עם המוסך.

גם העניין עם הטסט.

גם העניין עם הטיולים.

גם העניין עם הנסיעות באופניים על הכביש שזה מפחיד אותך.

וגם העניין עם הנסיעות בכלל.

ממש לתת לכל אחד מהם מקום לעומק שבו שניכם מספרים מה חשוב לכם בכל דבר ואתם מוצאים את הפתרון שנכון לשניכם ולמשפחה כולה. שוב עם הרבה וניראות לצרכים של כל אחד ולמשמעות פנימה של הדברים כמו שפירטתי בהודעה הקודמת.

אז אם ניקח לדוגמא רק את עניין המוסך או הטסט,

כתבת: "הוא לא מוכן יותר לקחת את האוטו למוסך כי הוא "שלי" (מי בדיוק סוחב לו את הקניות?) וכל מיני דברים כאלה. אז כאילו הוא לא מפריע לי לנהוג אבל בפועל הוא משאיר אותי לבד עם הארוע, ועם להעביר טסט, וכל הדברים האלה."

אם נבודד רגע את הצרכים של כל אחד מכם:

את:

רוצה שותפות (כמו שהייתה לך עד עכשיו) עם לקיחת האוטו למוסף ולהעביר אותו טסט. אלו דברים שמאוד עוזרים לך שבעלך עושה ומוריד מעלייך ולא את צריכה לעשות אותם. יכולים להיות כאן עוד צרכים כמובן, אבל גם אם זה "רק" זה זה בסדר גמור. מותר לך להרגיש ככה ומותר לך לרצות עזרה ממנו בדברים האלה.

ובעלך:

יש משהו פנימי בתוכו שגרם לו לרצות להשתדל יותר בנושא השמירה על הסביבה והירוק, לכן מבחינתו לא כדאי אוטו, ומכיוון שאת רוצה עדיין את האוטו זה כמובן בסדר, אבל אולי הוא לא רוצה להיות "חלק" באוטו הזה שעבורו מסמל כרגע את האי-שמירה על הסביבה כמו שהיה רוצה לשאוף אליו. וזה גם בסדר גמור. מותר לו שיהיה לו ערך כזה ומחשבה כזו ורצון כזה.

אבל מה עושים כאשר זה מתנגש?

מה עושים שאם הוא לא לוקח את האוטו את נפגעת מזה ומרגישה לבד בודדה במערכה?

כאן באמת חשובה גם הניראות וגם התקשורת במציאת מה נכון לכם כאן.

אבל מתוך מקום שכן רואה ומכבד אחד את הצרכים של השני/ה. אחד את הערכים של השני/ה.

בעלך אותך ואת הצורך שלך בשותפות ולא להיות בודדה ולבד במערכה

ואת אותו ואת הצורך שלו להשתדל ככל יכולתו לשמור על הסביבה ועוד כל מה שיש שם בפנים, למצוא עוד את הערך שיש לו שם והמשמעות שיש לו שם.

כמו שקול פנימי בתוכך רוצה לומר לו: "בעלי היקר. אני מרגישה ככה כל כך לבד מאז שאתה לא רוצה את האוטו. ממש ממש לבד. בודדה במערכה ונשארת לבד ומאחור עם כל כך הרבה דברים ומקומות. עם האוטו, עם הטיולים, עם ההרגשה הזו שאני לבד. וזה מכאיב לי מאוד. אני לא רוצה להיות לבד, אני רוצה אותך איתי."

וקול פנימי בתוך בעלך שרוצה לומר לך: "אשתי היקרה. אני עובר כרגע דברים עם עצמי, וחלק מהתהליך שאני עובד חידד לי ערך או אידיאל שיש לי פנימה של לשמור על הסביבה וכל החשיבות והמשמעות של זה. זה כ"כ בוער בי כרגע ואני מנסה להשתדל כמה שאני יכול. נכון אני רק אדם אחד אבל ממש חשוב לי להשתדל כמה שאני יכול בשביל העולם שלנו, והעתיד של הילדים שלנו. ואולי יש לי שם עוד עומקים שמבקשים לצאת ולקבל ניראות והייתי רוצה לספר לך אותם, לספר לך את הלב שלי פנימה ומה עובר בתוכי פנימה והייתי רוצה שתראי את זה, שתראי אותי. ותמשיכי להעריך אותי גם אחרי שתדעי, כי חשובה לי ההערכה שלך אותי כאדם, זה מאוד יקר לי".

ואז על גבי הניראות הזו אפשר לחשוב יחד:

אולי אני הבעל כן אקח את האוטו למוסך, למרות שאני לא רוצה אוטו, אבל כן כדי לעזור לאשתי ולהקל מעליה ולתת לה את ההרגשה שהיא לא לבד כי זה משמעותי עבורה?

אולי אני האישה אשלם לאיזה אדם שמעביר את האוטו טסט (יש אנשים שממש עובדים בזה ויש לכל מוסך כמעט איזה מישהו כזה שמעביר את הרכבים טסטים) וכך גם אני לא אצרך להעביר וגם בעלי לא?

וכן הלאה לחשוב על פתרונות נוספים שיכולים להתאים לכם כאן.

תודה על זה !אנוני.מית

עכשיו כשאני מתייחסת לזה שוב אני חושבת שאולי זה נושא שהוא נפגע בו עד שהוא שינה כיוון ונהיה ירוק. כתבתי פה למטה. סחבתי הריונות קשים וכאלה והייתי זקוקה לאוטו בשביל פשוט לחיות. מדי פעם הוא היה לוקח את האוטו לסידורים אבל המשמעות של זה הייתה שהייתי תקועה יום שלם בבית ואף אחד מאיתנו לא אהב את זה.

אני אכן בודדה במערכה. לפני כן הרגשתי שהוא תומך בי ומחזק אותי ועוזר לי בזה שהוא מוותר על האוטו ועכשיו בעצם הוא פשוט ויתר עליו סופית ואז אני לבד "עם הרכב הזה שלך".

בשמחה, ואכן כדאינגמרו לי השמות

תמיד לצלול יותר לעומק של הדברים, כי בד"כ ההתנהגות או האמירה שאנו פוגשים ופוגשות מבחוץ זה רק "קצה הקרחון" ורק המעל לפני השטח של סיפור יותר רחב ויותר עמוק שנמצא שם מתחת לפני השטח.

וכאשר מצליחים לראות אותו בבהירות ובהבנה עמוקה זה עוזר גם להבנה עצמה כמובן, אבל גם לקירבה ואפילו גם לפתרונות.

לכן גם כאן, כדאי מאוד לשוחח בנינוחות עם בעלך על כל המקום הזה גם אצלו. ממש מההתחלה כמו שכתבת. ואיך הוא הרגיש, ואיך הוא מרגיש בהווה, ובכלל כל מה שיש בתוכו בנושא הזה, והמבט הסקרן והמשקיב הזה יכול לפתוח המון. ממש המון. וכמובן גם את לו

תגובה מהממת!יעל...

התגובה היחידה בעיניי בשירשור הזה, שבאמת מקדמת

ויכולה לתת כלים מעשיים לפותחת.

בניגוד לשאר התגובות, שרק מעצימות את הכעס והתסכול כלפי הבעל..

תודה רבה 🙏נגמרו לי השמות

סליחה שאני אומרפשוט אני..

אבל נשמע כאילו בעלך בן 16, הגיע לשלב שהוא צריך למרוד ולהרגיש מוסרי ונעלה, וכמו בן 16 טיפוסי - אין חשיבה על ההשלכות, הנפגעים והמציאות.

אולי הוא מזהם פחות את העולם, אבל אשתו עצובה ותקועה עם הרכב בחניון. באיזה עולם ערכי מעוות זה עדיף?

שמחה שיש קול שאומר את זהמישהי נשואה

יש נטייה כל הזמן לצייד את האשה ב:

תבדקי עם עצמך בלה בלה בלה....

ואולי לפעמים יש בעל שמתנהג לא בסדר?

בדיוק כמו שיש מצב שאשה מתנהגת לא בסדר?

ולא לא תמיד זה עניין של

בוא תבדוק עם עצמך איפה אתה צריך להשתנות

חוץ מהילד הזהנפשי תערוג
עבר עריכה על ידי נפשי תערוג בתאריך ג' בכסלו תשפ"ז 2:14

איך הוא "מזיז" את שאר הילדים ממקום למקום?

כי גם אוטובוס מאוד מזהם.

או שהוא ירוק ומתחסד על חשבונך ועל חשבון הילדים.

להעביר טסט,

תני למוסך לעשות את השירות הזה.

יעלה עוד כמה מאות שח אבל יהיה לך ראש שקט.

ותשלחי אותו לעשות קניות בסופר עם אופניים.

הוא מכבס את הבגדים?

הוא יודע איזה זיהום סבון הכביסה מייצר?

נכנס לשירותים? זה גם מזהם

גם לשטוף ידיים וכלים עם סבון.

אם ירוק, אז עד הסוף. לא?

מזון. גם אם הוא אורגני. ממש מזהם בתהליך היצור

עדיף ללכת ללקט עשבי בר.

אבל בתכלס,

כדי לא להתכנס רק בכעס עליו

תנסו יחד להבין מה מפעיל אותו לדבר הזה?

רצון בחופש?

רצון לשמור על הכדור?

להיות מוסרי יותר?

חיסכון כספי?

רק אחרי שתבינו את היסוד לכך,

תוכלו למצוא את עמק השווה בניכם

יש לי שאלה מעניינת לפנימשה

לפני כל הסיפור הירוק הזה - איך היו היחסים בניכם?

כלומר, יש לכם רכב אחד. אני מבין. אתם שניים. יש לכם ילדים. איך הייתה הדינמיקה שלכם?

איך הדינמיקה עם הילד?

הרכב היה בעיקר אצליאנוני.מית

הוא היה רוצה ליסוע איתו לעבודה ואני הייתי צריכה אותו כדי להקפיץ ילדים למסגרות ולחוגים. אז הוא נסע באוטובוסים ודי קיטר על זה.

מתישהו הוא עבר לאופניים והאמת שטוב לו. יוצא מוקדם בבוקר בבגדי ספורט ומתקלח בעבודה. ממש גילה את האור .

בתרגום לעברית פשוטהמשה

הירוק הוא ככל הנראה (בהסתייגות, בלי להכיר אותו) קשקוש שהוא מספר לעצמו כדי לא להודות שאין לו כח להתעמת איתך או שהוא הבין בשכל שאת זקוקה לרכב יותר ממנו ואין לו כח להתמודד עם זה.

כלומר לא איתך - הוא לא יכול לקחת לך את האוטו כי את (כמו שכתבת בעצמך פה למעלה) בהריון וסובלת. אז הוא מבזבז זמן ומתעצבן ובסוף זה מגיע לידי אין לי כח לאוטו הזה בכלל. אידיאליזציה למצב שהוא בקונפליקט פנימי מולו.

  1. הוא לא יבקש ממך את הרכב כי כל מה שהסברת פה שאת זקוקה לו. הוא יודע את זה .

  2. אבל הוא ימשיך לכעוס. הוא לא ויתר בלב שלם. הוא בעצם נכנע

הוא פשוט כועס בשקט וזה מתבטא ביחס שלו לכל הסיטואציה.

הוא רצה את האוטו, לא קיבל, אז הוא מצא לעצמו פיתרון אחר נפלא (שעושה לו גם בריאות ואושר בחיים, שעה רכיבה בבוקר זה בריאות ממש, טוב, חוץ מאוגוסט) ועכשיו הוא חוזר בתשובה שגילה את האור ואומר שאף אחד לא צריך מכוניות רק כדי שהוא לא יצטרך להתעמת עם הצורך והרצון שלו שהוא בעצמו לא מעיז להעלות.

ועכשיו הוא יתחיל למצוא לעצמו אימוני כושר ותחרויות אופניים רחוקות כדי לעשות אידיאליזציה מהסיטואציה. וזה נפלא כי הוא יהיה גבר בריא ואולי גם הבן שלך יצטרף אליו לזה.

מה מצב השיח ביניכם?shindov

לענ"ד, תפנו לרב בעל השכלה במדעי הטבעshaulreznik
עבר עריכה על ידי מנהל בתאריך ז' בכסלו תשפ"ז 1:35

למשל רב שיודע דבר או שניים על פיזיקה, זיהום אוויר וכיו"ב. אולי הוא יצליח לרסן את בעלך ולעזור להגיע לעמק השווה.

מה עניין להכניס ולערב רב?זמירות

במסגרת לימודי ההסמכה הסטנדרטיים לרבנות לא לומדים כלים טיפוליים או מקצועיים לפתרון סכסוכים זוגיים

הם צריכים ייעוץ זוגי מקצועי - ואכן ניתנה כאן (לעיל) התייחסות של יועצת מקצועית מנוסה מאוד

נכון, אבל יש כאן היבטים מדעייםshaulreznik

נניח שמראים לבעל ה"ירוק" באותות, במופתים, במחקרים ובגרפים, שהמכונית המסכנה שלו לא בדיוק תמיט שואה על כדור הארץ, ושאם הוא רוצה להיות עקבי, עליו לוותר על שימוש בחשמל ובשאר הטכנולוגיות?

שוב, מה הקשר להיות האדם שמוכיח זאת בעל סמיכהזמירות

לרבנות ונושא בתואר רב?

איך רב קשור לעניין?נפשי תערוג

גם שאתה הולך למוסך אתה מחפש מוסכניק שהוא רב?

גם רופא שהוא רב?

למה לא רופא שהוא מוסכניק?

אוליקל"ת

רק בגלל שהרבה פעמים דוסים יותר מחזיקים מדמויות רבניות.

לא שאני מצדיקה את הגישה או חושבת שזה נכון..

יש כאן ממד דתיshaulreznik

בבחינת "דייך מה שאסרה עליך התורה".🙂

מי אמר שהוא עושה את זה בגלל סיבה דתית?נפשי תערוגאחרונה

קפצתי לשאלה מהפורום השכן..פצלשן

איך יודעים מהי רמת המשיכה המספיקה בשביל להחליט להתחתן?

במשך מספר שנים שאני מחפש, הספקתי לפגוש כאלה שהיה ברור לי מהתחלה שיש לי אליהן משיכה חזקה.

לעומתן, היו כאלה שאהבתי אותן מבחינת אופי, וגם המראה היה אחלה, אבל לא הרגשתי משיכה חזקה אליהן (וכמובן לא היתה שום דחייה. כנראה, זה פשוט לא היה הסגנון שמדליק אותי באופן טבעי). כן היה לי רצון לתת חיבוק פה ושם, אבל לא היה לי רצון חזק להתקרב אליהן או לגעת בהן, גם אחרי חודשיים-שלושה. מישהו אמר לי שזו משיכה מספיקה בשביל להתחתן. כנראה שלדעתו המשיכה תתפתח אחרי החתונה, אחרת לא מבין איך זה מספיק. אבל מי אמר שהיא באמת תתפתח? ואולי היא לא?

ברור לי שעם אחת אני ארגיש משיכה חזקה ועוצמתית יותר ועם אחרת משיכה פחות חזקה. השאלה מה הרף הנדרש בשביל להחליט להתחתן?

ועוד שאלה בתור בעלי ניסיון.. ייתכן שלפני החתונה תיהיה משיכה חזקה ואחרי החתונה יתברר שאין באמת משיכה? ולהיפך גם ייתכן?

>>שימושית

לגבי השאלה האחרונה- משיכה זה דבר דינאמי ויכול להיות מצב שהיה משיכה לפני ואחרי החתונה לא ופחות מזה, וכמובן להיפך.

אם יש דחיה ואפילו אם פשוט אין משיכה אז לא חושבת שאפשר וראוי לבנות על אחרי החתונה אבל אם זה רק לא משיכה חזקה אני לא חושבת שזה נכון להוריד על זה.\

נסיוני האישי - שלא בהכרח משליך על מקרים אחריםהברדיצ'בר

אני רק יכול לשתף שהייתי באותה התלבטות כשיצאתי עם מי שהפכה לאשתי, ושההתלבטות האחרונה שנותרה לי לפני שהצעתי נישאוין היתה סביב השאלה האם רמת המשיכה כלפיה מספיקה. ובפועל - מהר מאד אחרי החתונה כל החששות התפוגגו. וגם כיום, אחרי סך שנים וסך לידות - אני לא יכול לדמיין משיכה חזקה יותר לאשתי. היא בעיניי יפיפייה ומושכת ברמה הגבוהה ביותר.

גם אצלי זה הדבר היחיד שאני מתלבט עליופצלשן

אז מה עזר לך להחליט שזה מספיק בשביל להתחתן?

כמה דברים עזרו ליהברדיצ'בר

קודם כל אני רוצה לענות על שתי שאלותיך האחרונות שהצגת בפתיחת השרשור:

כן, וכן.

לכן מה שעבד לי - לא בהכרח יעבוד לאחרים.

ובכן, מה עזר לי?

קודם כל הרבה תפילות וביטחון ב-ה'.

דבר שני - מוכנות נפשית לתת הכל ולבנות קשר של אהבה ונתינה והתמסרות גם על הצד שהמשיכה תתברר כקטנה ממה שאליו ציפיתי. וזה בנוגע גם לציפייה של המשיכה שלי כלפיה, וגם שלה כלפיי. ברוך ה', לא התאכזבתי.

ודבר שלישי - חישוב הסיכויים, האם במכלול העניינים/תכונות ושיקולים סביר להניח שאצליח למצוא מישהי אחרת טובה ממנה. ועבורי התשובה היתה ברורה שאין כמעט סיכוי לכך.

גם בכל דבר לא מושלם שראיתי אצלה - ערכתי השוואה בינה ובין דמות דמיונית של האשה המושלמת שאותה כיניתי - 'דמיונה' - וכל פעם הזכרתי לעצמי שדמיונה היא דמיונית והסחתי את דעתי מהנושא.

לא כל כך הבנתיפצלשן

החלטת להתחתן בידיעה שאולי לא תיהיה משיכה?

תפילות, מוכנות נפשית וחישוב סיכויים יכולים לעזור להתלבטות באופן כללי.

אבל אם יש נושא ספציפי שייתכן והוא חסר, איך הנ"ל עוזרים לפתור את ההתלבטות? צריך לתת לנושא מענה ספציפי..

היה ברור לי שתהיה משיכה,הברדיצ'בר

רק היה לי חשש שזו תהיה משיכה ברמה נמוכה, שאולי תהיה בבחינת 'פוחת והולך' עם הזמן.

ברוך ה' לא היה כך. אך אני מרגיש שהנכונות שלי להסתפק בפחות היתה מועילה לי במידה וחששותי היו מתממשים. אך חשוב לי להדגיש - אצלי זה לעולם לא הגיע למצב שהיה צריך לעמוד למבחן.

אם אתה מרגיש 'שיכות' אליה, זה בהחלט מספיקהסטורי

לא אומר להתחתן בלי רצון, בלי שמרגישים קשר נפשי. אבל לפעמים מרוב התבחבשות בכל מיני הגדרות סתם נתקעים ומסתבכים.

אם אתה מרגיש שיכות, חיבה, טוב לך איתה, יש לך צפיה לפגישות ולשיחות הטלפון - יש את זה. מעולם לא העסקתי את עצמי כרווק בשאלות הללו ויש משיכה, בהחלט.

כמובן, העבודה האמתית היא אחרי החתונה. כשיש מתחים, המשיכה יורדת וכשיש השלמה ושמחה הדדית - גם המשיכה עולה.

אתה חושב שהיא תישאר צעירה ונאה?אריק מהדרום

הבט על חמותך לעתיד, זו האידיקציה הטובה ביותר לאיך שהיא תראה בעוד 30 שנה.

הבט על אם חמותך לעתיד, זו האינדיקציה הטובה ביותר לאיך שהיא תראה עוד 60 שנה.

איך זה קשורנעמי28

כשאישתו תהיה בת 60 גם הוא יהיה בן 60 אחרי זוגיות ארוכה וקשר עמוק ואחר.

כרגע הוא מתחתן עם מה שהיא היום, והשאלה שלו סופר לגיטימית וחשובה.

זה באמת נושא שלוקחים עליו סיכון בעולם הדתי ומקווים לטוב.

יש משהו בדברייך, מצד 2 גם בקשר לקראת נישואין אפשרמתוך סקרנות

לנסות להתחבר למכלול של האישיות, ולראות אם זה מגביר משיכה.

אני כמובן לא המומחה הגדול, ואלו שאלות שגם אני שואל את עצמי, אבל מרגיש שיש לכל הפחות איזו שהיא בחירה גם בנושא זה...

מאוד אינדבדואלישבורת,לב

אני אישית לא הייתי מתחתנת ככה בשום אופן וגם לא הייתי מתקדמת.

אבל זה לא משנה מה כל אחד אחר מרגיש, משנה רק מה שאתה.

אם הייתי במקומך הייתי משקיעה בבירור עם מטפל לפני הכרעה כזאת גורלית.

צריך להיזהר עם מטפלים..קל"ת

לבדוק לפני ולפנים למי הולכים..יש כאלה שרק עושים נזק..

צודקת. ורק אעיר בהקשר זההברדיצ'בר

שגם מטפלים תותחים ומומחים עלולים לטעות לפעמים.

ובוודאי שאפשר גם לטעות ביישום של ההדרכות/ העצות שלהם.

דוגמה מהמקרה שלי:

התסביך אליו אני נקליתי כחודש לפני שבחרתי להתארס התעצם פי כמה בעקבות הרצאת זום בו אמרה מטפלת ותיקה ובעלת מוניטין דברים לא מדוייקים בנוגע להבדל בין משיכה אצל בנים ובנות: שאצל בנים זה כביכול ברור ודיכוטומי, ומתברר בצורה ברורה תוך פגישות ספורות. בעוד אצל בנות - זה נזיל ומשתנה וכדאי לתת צ'אנס וכיוצא בזה.

כמה סרטים אכלתי בגלל הדברים האלה, ממטפלת שלמען הסר ספק - אני עדיין מחזיק מאד ממנה וחושב שהיא תותחית על בתחום שלה. אגב גםם קיבלתי ממנה (לא באופן פרטני) הרבה מאד כלים טובים ותובנות חשובות בתקופה שיצאתי.

סקרנת אותי, פניתי אליך באישי ברשותך.מתוך סקרנות

מאוד להזהר. נכון.🍀שבורת,לב

זאת שאלה לגבריםנעמי28

אני מניחה שזה שונה מנשים

מהצד שלי הספיק לסמן וי על משיכה בדייטים,

לא הגדרתי כמה ומה החוזק שלה, לי זה עבד.

וזה לשני המינים- גם לזוגות אוהבים עם כימיה טובה המשיכה משנה צורה כל הזמן וצריכה תחזוק, שלב הפרפרים והצפת ההורמונים מוגדר בערך כ3-4 חודשים. לאחר מכן המשיכה תלויה באיכות הקשר מבחינה רגשית ופסיכולוגית

צודקת בהחלטהברדיצ'בר

משיכה היא נדבך חשובשוקולד פרה.

אבל לדעתי הנשית, היא לא הכל.

אולי אצל גברים המשיכה היא הלב של הקשר, אבל גם אז- מי ערב לך שהיא תאהב מגע? שהיא תרצה את אותה רמה של קשר פיזי כמוך?

זה מאוד מתסכל עבור חתן צעיר לגלות שיש משיכה, אפילו בעוצמה, אבל שהצד השני פחות בעניין של מגע.

לכן, השאלה צריכה להיות,

ואני אכתוב פה קצת חשוף, מקווה שהמנהלים לא ימחקו אותי-

היא האם היא סגורה בקשר למיניות, או יותר פתוחה ובקשר (עם עצמה) בנושא.

עד כמה היא נינוחה בקשר לזה. לא נבהלת או בורחת או פוערת עיניים.

זה משהו שאפשר להרגיש אותו, וזה משהו שבעיניי כן שווה לדבר עליו בשלבים מאוד מתקדמים של הקשר.

אני מכירה נשים שלא סובלות מגע.

זה משהו שהן לא יגידו אותו בפגישות, אבל זה קריטי ממש לחיי נישואין.

זה משהו שהופך אח"כ לפצע עמוק בזוגיות. כי באופן טבעי, כשמתרגלים אחד לשני והחידוש פג, מה שנשאר זו הנטייה הטבעית של הנפש.

ואם הנטייה הטבעית שלה זה לריחוק גופני- זה מתכון לתסכול של שנים...

מיניות ומשיכה הופכים אחר כך לסוג של תקשורת. זו תקשורת שמשלימה ומעמיקה את התקשורת הקיימת.

יש ביניכם צחוק, כיף, הומור, פתיחות, עניין זה בזו- זה הלב.

יש משיכה אבל מרחק וקצרים בתקשורת- הקשר ייטה יותר לכובד וכך גם ברובד הגופני.

מקווה שהועלתי

לא חושבת שבחורה בהכרח יכולה לדעת על עצמהפצלושון

לפני החתונה, כשהיא עוד לא הייתה בקשר זוגי

זה אפשרי, בוודאישוקולד פרה.

אפילו אפשר להרגיש בזה. אבל זו באמת שאלה של בשלות.

תכלס אתה לא מגנט והיא לא ברזל.שוקו.אחרונה

משיכה חזקה או חלשה היא בראש וחולפת. השאלה היא התאמה בסיסית ורצון לקשר ושותפות. במשך הזמן נבנית הערכה עמוקה האחד לשניה וממילא הרצון להתקרב.

אין הבטחות בתחום רק רצון אמיתי וכנה לעשות עבודה רצינית ולהשקיע בקשר עד גיל 99

חבוטנפש חבוטה

מרגיש כל כך חבוט

מכל הבחינות.

נפש

גוף.

ורוח.

זוגיות בסימן שאלה ענק

תפקוד בסימן שאלה ענק

איך קמים כל בוקר?

לא מרגיש אבא

לא מרגיש בן זוג

לא מרגיש.

פרקתי.

דבר אלינו איש יקרדי שרוט

בתרגום לעברית שלימשה

אני גרוע בתור (אבא|בן זוג|מתפקד)

מי אתה בכלל? אתה מסתכל על עצמך מנקודת המוצא של עצמך או מנקודת המוצא של אנשים אחרים סביבך?

בהחלטנפש חבוטה

זוכר ויודע מה היו היכולות שלי

מנקודת המבט שלך או שלהם?משה

מתי זה התחיל?משה

ומי הפעיל אצלך את כל המנגנון הזה של "דחוי" ו "חבוט" ו"כושל"? זה לא תמיד היה שם.

לא אמרתינפש חבוטה

את המילה דחוי.

לא מרגיש גם כזה

אז בסדר. חבוט וכושלמשה

והכי חשוב

בהצלחה !

תודהנפש חבוטה

זה עדין כואב גם כשאתה רושם את זה

שתדע שיש עוד כליםמשה

אני לא חופר פה יותר כי לא הוגן לעשות לך את זה, אבל יש דרך להתמודד עם המצב הקיים

ורגשות תמיד מותר להרגיש. לא לשפוט אותם. זה לא "אני חבוט" אלא "אני אדם רגיל ויש בי עכשיו מחשבה ורגש שאני חבוט".

אם יש יכולותשבורת,לב

אפשר לחזור אליהם,

זה מצב הרבה יותר טוב מאחד שאין לו יכולות.

יש זמנים כאלה של עייפות.

מותר להיות מותש ולנשום לרגע מהכל.

טוב שאתה מדבר על זה.

איזה כאב.שוקולד פרה.

גם לי היו תקופות חשוכות כאלו.

תנסה להיזכר בעצמי המיוחד שלך. מה אתה מביא לעולם?

ועוד משהו- יש מישהו שיודע על מצבך?

תודהנפש חבוטה

כן יודעים.

אנשי מקצוע.

מנסה להיזכר מה הבאתי לעולם

הייתי שםוהנה חלום

לאחר המילואים הבלתי נגמרים ולא הצלחתי לחזור לעצמי, לזוגיות ולהורות. הבור חשוך מאוד אבל יש תקווה.

לצד הטיפול אישי ומשפחתי, לי אישית מאוד עזרו הטיפולים גופניים-רגשיים כגון Rebirthing ויוגה-תרפיה.

זה מעולה שאתה בטיפול, אל תשכח שיש תקווה וצמיחה בסוף

כמה כואב וקשה נגמרו לי השמות

שולחת חיזוק גדול ותפילה שתראה ישועה שלמה במהרה ממש בכל התחומים, בחסד וברחמים ובטוב גלוי ב"ה 🙏

וטוב שכתבת שיש לך ליווי ועיטוף מאנשי מקצוע, זה מאוד חשוב שתרגיש שיש לך את המענה ואתה לא לבד, ומקבל כוח והכוונה וליווי ועיטוף וכלים.

שיהיה רק טוב ב"ה

ושיכנס עוד ועוד אור לחיים ותוכל להביט אחורה ולראות איך גם מהתקופה הקשה והחבוטה הזו אספת עוד לימוד ועוד צידה לדרך שעוד תעזור גם לך וגם לסובבים אותך 🙏

ובינתיים להתחזק גם בכל מה שנותן לך כוח אמיתי, ובחוזקות ובעוצמות ובטוב שיש לך ובך, ובטוב שכן נוכח כרגע בחיים, ולראות מה עוד יכול לחזק שם.

תודה רבהנפש חבוטה

מעריך את המילים

כמה זמן זה ככה? נשמע קשה ממשלאחדשה

יודע לומר נק' מפנה?

מספרנפש חבוטה

נקודות מפנה..

רצף של דברים קשים ומאכזבים

מה קרה? ומה קורה?shindov

הרבה דברים קרונפש חבוטה

כרגע בעיקר דעיכה נפשית.

לפנות לנשים באישי לא יעזור לך לפתור את הבעיותיעל מהדרום

זה אפילו יותר מזהמשה

עזבי את זה שיש פה נשים שלא אוהבות שכותבים להן באישי.

זה מהלך של יאוש. וגם מהלך שלא עובד.

הוא מגיע עם נפש ריקה וחבוטה. למה שמישהי תרצה בכלל להתכתבות עם אדם שנמצא במצב של אנרגיה מרוקנת וחלולה. לא מספיק הוא מרוקן, הוא ירוקן גם אותה?

מי הייתה פה ששיתפה צילום מסך של מישהו שהתחיל איתה גרוע והמשיך לכתוב לה גם כשהתעלמה?

זה היה אניאנוני.מית

וגם @נפש חבוטה התחיל איתי גרוע ברמה שפאדיחה לשתף צילום מסך.

גם איתיחושבת בקופסא

לפחות אני אגיד שהוא עזב אותי ברגע שביקשתי (שזה היה מייד).

זה נכון במקרה של שני רווקיםיעל מהדרום

לק"י

אצל אנשים נשואים זה לא שייך, גם אם הוא מלא חיות ואנרגיות.

לא שייך זה דבר אחדמשה

אבל זה גם לא עובד. אדם מרוקן הוא מרוקן בכל מקום. גם בבית שלו וגם בחוץ (ובטח גם בעבודה).

זה כל כך לא נכון מכל כך הרבה פרמטריםשבורת,לב

זה כ"כ מכעיס וכ"כ מצערנגמרו לי השמות

זה פשוט לא יאומן הדבר הזה.

אנשים כותבים כאן מצוקה על גבי הפורום,

באים אנשים טובים ונשים טובות להגיב, להתייחס, לפנות זמן, אנרגיה, מחשבה, לב, עונים להם מכל הלב והרצון שיהיה טוב - ובסוף מה מסתבר?

שיש כוונות שליליות ורעות מאחורי זה.

זה כ"כ מכעיס אותי הדבר הזה.

שמסתבר שהנה, גם כאן, הפותח שלח לכ"כ הרבה נשים באישי (גם לי שלח מסר אחרי שהגבתי ע"ג הפורום, ולא עניתי בכלל למסר כי זה כבר היה לי חשוד.) ועכשיו להבין שזה עוד אחת ועוד ועוד.

באמת. @נפש חבוטה זה פשוט לא!

אח"כ אנשים שבאמת צריכים עזרה ובאמת במצוקה - כבר יש ישר חשדנות לגביהם, כבר יש פחות רצון לעזור ולכתוב, כבר יש פחות אנרגיה ופחות כוח מכל המסווה הזה, מכל הפעמים (האינסופיות!) האלה שמישהו פשוט ניצל את הטוב לב של אנשים!

למה? ובשביל מה?

זה כ"כ מעוות

כ"כ לא שייך

כ"כ רע.

אתה לא פונה לאישה בפרטי, בטח לא אישה נשואה, בטח לא כשאתה נשוי, לא משנה כמה המצוקה שלך גדולה, לא לא לא.

לא זו הדרך.

ואתה לא יכול, פשוט לא יכול שזה יבוא על חשבון מישהי אחרת!

כמה שאדם יהיה לו חוסר או רע, זה אף פעם לא יצדיק פגיעה באחר, זה אף פעם לא יצדיק ניצול של אחר, זה אף פעם לא יצדיק שום מעשה לא מוסרי ולא טוב בשום דרך ובשום צורה שהיא!

באמת איך אפשר ככה לסמוך,

אני אישית כבר תקופה בוחנת כל הודעה שנכתבת ורק אם מרגישה שיכולה לתרום איכשהו מגיבה, וכ"כ הרבה פעמים לא, לא רק להודעות שלא בטוחה אם יכולה לתרום בכלל, אלא גם להודעות שמראש עלולות להיות חשודות.

ואז הנה כאן שוב הגבתי, ועוד אחרות ואחרים. והנה שוב. להבין שזו בסך הכל הייתה במה לניצול הזה של החמלה והאמפתיה של אנשים כדי לפנות בפרטי?!

לעוד אחת ועוד אחת ועוד?! נשים נשואות?!

זה פשוט עצוב. ומכעיס. וחבל.

וההיפך ממה שאתה ספציפית צריך כדי שיעזור לך

וההיפך מכל מה שכל מי שרק רצה או רצתה לעזור לך כאן צריכים.

וזה פשוט גורם לכל אותם שבאמת צריכים עזרה להיפגע ישירות ולא רק בעקיפין. כי אח"כ כבר גם בהם חושדים, וגם להם כבר אין את האמון המלא שהם זקוקים לו.

זה פשוט עוול.

רק משפט אחדמשה

בסיטואציות כאלה הרבה פעמים הכותב לא חשוב כמו הקוראים הסמויים.

אל תיפול רוחך. גם אם הוא לא ראוי, בטוח קרא את זה מישהו ראוי שגם אין לו אומץ לכתוב.

אני באמת כותבת גם לקרואים הסמויים, לכולםנגמרו לי השמות

גם למי שזה מכוון אליו ישירות וגם לכל מי שיכול אי פעם להיות רלוונטי לו.

ואתה יודע מה?

אם יש כאן קורא שאפילו יקרא את הדבר הזה,

שאם הוא אי פעם ירצה או ינסה לפנות בפרטי לאישה נשואה

שרק יעצור רגע ויחשוב

איך הוא היה רוצה שיתייחסו ויפנו או לא יפנו לבת שלו, לאחות שלו, לאמא שלו, לאשתו (לאשתו כתבתי בסוף למרות שבעיניי צריך בהתחלה, רק בגלל שרוב אלה שפונים מסתבר שלא הכי טוב להם עם האישה שלהם עצמם, באופן כוללני וברור ברור שיש יוצאי דופן, אבל רק למקרה כזה שלא "אכפת לו" מאשתו, כתבתי זאת אחרי הבת והאחות והאמא)

אבל למען ה', שיחשוב קצת מעבר

ככה היה רוצה שיתייחסו לבת שלו?

שהיא נשואה וגבר זר פונה אליה, מנצל את הלב הטוב שלה, את החמלה, את הרצון לעזור, ואם חסר לו בבית חמלה או משהו אז הוא לוקח ממנה, מאישה נשואה?!

רוחי לא נופלת, אבל כן זה מאוד מכעיס ומצער אותי.

יש לכל אדם את הדברים ש"בוערים בו" מאז שנולד, שהם חלק ממנו,

במקרה שלי אישית מה שהקב"ה נתן לי וברא בי מאז שאני זוכרת את עצמי זה את זה, באמת כל מה שקשור לאיש ואשתו. והבלעדיות של איש ואשתו. נאמנות. אהבה. זוגיות. זה בדם שלי בנשמה שלי גם מה יכול להיות ועד כמה טוב אינסופי יכול להיות בין איש לאשתו כאשר זה בטוב, וגם בעירה פנימית למחות על כל מה שעלול לפגוע בקודש הקודשים הזה. ולכן כי זה נוגע בי אני מגיבה.

על הרבה דברים אחרים אני לא מגיבה, בטח לא בכזו "בעירה".

כאן כן. זה מכעיס ומצער אותי מאוד.

הרוח לא נופלת חלילה, אני עדיין מאמינה בטוב של האדם באשר הוא אדם, גם בכוח התשובה, והכי באהבה ובשלמות ובבלעדיות שבין איש לאישתו.

אבל כן היה חשוב לי להגיב.

מאישה נשואה.קופסא מכסף

כמו שאת כותבת על אישה נשואה, כביכול שהיא דבר קדוש.

היא מקודשת לאדם שקידשה. היא לא דבר קדוש. אפשר לדבר אליה, להתייעץ איתה, ולקבל ממנה אפילו יחס ואהבה.

הקיצוניות של קידוש האישה הנשואה לעיני כל מביא לבעיות כמו,

הטרדות במקווה.

גילוי עריות במשפחה.

מרחב נשימה בבקשה, גבר לא חייב לעשן כל היום כדי לשלוט במה שקורה במרשתת. יש אפשרות להבליג ולחכות רגע אחד ולראות שזה לא כזה "מיני" מה שהאדם רשם, הוא פשוט מגמגם.

עשרת הדברות כוללות גם את "לא תרצח".

מה עישנת?נעמי28

לא הבנתי מה כתבת

ומה הקשר בין הסוף להתחלה ולאמצע

ולהסקת המסקנות

ובסוף מתגלה שאתה אישה נשואה שהיא גבר גרוש🏳️‍🌈

והדבר היחידי שמביא להטרדות - זה אנשים שמטרידים.

מה עישנתי?קופסא מכסף

מה לא עישנתי... זו השאלה.

מצטרפת לכל מילה של נעמי28 שכתבה לךנגמרו לי השמותאחרונה

לא יודעת איך להתייחס להודעה הזו אפילו מרוב שהיא הזויה ונשמעת כמו גיבוב של מילים ללא שום קשר אחת לשנייה.

אז למען הסדר הטוב ולמען כל הקוראים בכללם אכתוב בנקודות:

א. אישה נשואה אכן מקודשת לאיש שלה.

שאמר לה תחת החופה - הרי את - ורק את

מקודשת לי - ורק לי

והיא מיוחדת לו והוא מיוחד לה.

ושום דבר אחר שנכנס ביניהם לא שייך כאן.

ולא אני שאני כלום אומרת אלא הקב"ה והתורה והמוסר האלוקי ולא האנושי.

אז שום דבר שיכול לחצוץ בקדושה הזו, בין במחשבה, בין בדיבור, בין במעשה - הוא פסול.

ואיך תדע?

יש לך את התורה הקדושה שמפרטת הכל ואת חז"ל שמלמדים אותנו ברחל בתך הקטנה (בדיוק בפרשה "רחל בתך הקטנה") מה ואיך וכמה ולמה.

מעבר לזה אתה רוצה לדעת?

זה לא כ"כ מסובך:

תשאל את עצמך איך היית רוצה שידברו / יחשבו / יעשו לבת שלך הנשואה. זה הכל.

היית רוצה שגבר זר יתחיל איתה שהיא נשואה?

היית רוצה שגבר זר ימשוך אותה בערמומיות ובמסווה למקומות לא ראויים, כמובן שהכל במסווה של מצוקה ורק להתייעץ או כל דבר אחר?

היית רוצה שלאט לאט יצור איתה קשר אישי שיכול לנוע מאפלטוני, דרך שיחות, דרך וידאו, ועד לפיזי ממש?

זה היחס שאתה מאחל לבת שלך?

הקב"ה לא מאחל זאת לאף בת שלו. ולאף בן שלו.

אז גם אני הקטנה לא.

מעבר לזה עדיין מסובך לך להבדיל? זה גם פשוט מאוד:

כל מה שאדם לא היה מעז לכתוב בפומבי ע"ג הפורום אלא רק במחשכים של מסר אישי או כל מחשכים אחרים שהם בהיחבא - כנראה יש כאן נורת אזהרה.

רוצה להתייעץ? בצורה נכונה וראויה ועניינית? אין בעיה. אפשר כאן ע"ג הפורום כמו שעשו ועושים ויעשו הגולשים כאן.

אין שום צורך לפנות בפרטי.

וגם אם כן - אם הוא לא היה מעז לכתוב זאת בפומבי - כנראה שצריך לחשוב שם פעמיים.

יש היום צילומי מסך והכל מתועד, אם היה חושש מצילום מסך וכו' האם היה כותב זאת מלכתחילה?

אם היה יודע שאשתו תצפה בזה? שילדיו יצפו בזה? היה כותב את זה?

הנה לך כל הדרכים להבדיל.

יש טוב. יש רע. יש הפרדה.

אנחנו לא בבילבול ובבלילה בין טוב לרע.

יש תורה אלוקית ואמת אלוקית.

אז אדם רוצה להתייעץ עם אישה אף שהיא נשואה? שיתכבד ויעשה זאת לפי האמור. בטח ובטח בפורום דתי.

יש לנו את המוסר האלוקי ואת התורה הקדושה.

וכמה שהתורה מדגישה את כל האמור על אשת איש. אחת מ3 העבירות שהן יהרג ובל יעבור. וכל ההרחבה שם ומשם.

ב. אין שום קשר, אבל שום, בין יחס ראוי לאישה נשואה לבין הטרדות במקווה או גילוי עריות במשפחה. ה' ישמור, מאיפה הבאת את זה בכלל? פה ממש מצטרפת למילים של @נעמי28 שזה במקרה הטוב עישנת משהו ובמקרה הפחות טוב אין לי מושג איך זה הגיע לך לראש.

אבל האמת צריכה להיאמר - אין שום קשר בין הדברים.

זה כמו שתכתוב ששמירה על בלעדיות בנישואים היא הגורמת לצונאמי / רציחות / עבודה זרה וכל קישקוש אחר.

מעבר לזה כל מילה וכל פירוט מיותר כיוון שחוסר ההיגיון זועק כאן מכל מילה.

ג. לא יודעת למה התכוונת "שהאדם רק מגמגם ולא כזה "מיני", אבל דע שאתה לא מעורה עד הסוף בכל מה שקורה מאחורי הקלעים, מה שנקרא במה שנשים דיווחו לי אישית בפרטי. לא אחת ולא שתיים ולא שלוש ולא ארבע. יש הרבה מעבר למה שאתה רואה, וכן, יש גם כיוון כמו שכתבת. הדברים לא נכתבו סתם, ובטח שלא בכזו נחרצות. יש סיבה להכל.

ד. מעבר לזה, ומעבר למקרה ספציפי כזה או אחר, לא חייב ולא צריך בכלל להגיע עד להכי גרוע. גם הרבה לפני זה רע מספיק. גם לקחת אנרגיה וכל מה שלא שייך במחשבה דיבור ומעשה לאישה נשואה או לאיש נשוי זה לא ראוי. שוב, כאן כל סעיף א' אפשר לקרוא שוב ולדעת להבדיל ולמצוא את האיזון בין מה שכן למה שלא.

יש לנו תורה. יש לנו מוסר אלוקי. מדובר בפורום דתי. וגם בלי קשר יש מוסר.

ואיך אמרת בשורה אחרונה, אכן עשרת הדיברות כוללות "לא תרצח", לא לרצוח ולא לקחת לא לאישה ולא לאיש את העולם הזה שלהם ואת העולם הבא שלהם.

גם אם אדם חושב שזה בסדר, או שאם זה "מתוך הסכמה" אז הכל טוב, כי גם אז זה לקחת את העולם הזה ואת העולם הבא. משניהם. שום דבר טוב לא יכול להיות מדבר כזה, אולי רק לטווח המאוד מיידי ומאוד קצר איזו הרגשה של ריגוש או סיפוק רגעי בלבד, אבל אחריו שבר ועוד בור ועוד תהום ועוד ריחוק מהאישה או מהאיש עצמם ועוד רע, בטח ובטח לטווח הארוך.

ומעדויות רבות מכלי ראשון יש כאן בהחלט המון שבר וכאב וממש לא טוב.

ובטח ובטח אם זה נעשה בצורה של מניפולציה זה אף עוד יותר גרוע.

וכן, גם אדם שמביע מצוקה, וכותב לאישה רנדומלית (ואיזה גועל נפש זה שכל אישה תחשוב שניק מסוים פשוט פונה לכ"כ כ"כ המון נשים, כל מי שיש לה דופק כאן בערוץ, ושפשוט מחפש לפתח שיח. איך אישה כזו צריכה להרגיש? אפילו אם הייתה רווקה זה מגעיל, מה היא חפץ אחד מני רבים שרק מנסים עליה את מזלו מבין כל ההמונים? פשוט מגעיל).

אבל קל וחומר שהיא נשואה, אז מה עניין לפתח שיח ומתוכו לצלול למעבר לכל מיני מחוזות, לא רק הגרועים שהם, שוב, גם לפני יש הרבה רע. מה עניין למשוך אישה נשואה ככה במילים?

הכך יעשו את אחותנו? ואת בתנו? ואת נשות ישראל?

אז אני לא מוכנה לזה. בטח לא במרחב של הפורום אם יש לי איזושהי שליטה מינימלית על ההנהלה ולדווח ולחסום ולהזהיר על נושאים כאלה.

בנות ישראל, אחיות שלי, יקרות לי. יקרות מדי ויקרות מפז.

ואף אחד לא יתייחס אליהן ככה.

כן, נכון, יהיו תמיד עוד אחוזים לא מבוטלים גם של גברים וגם של נשים שימשיכו להתכתב בפרטי, מרצונם החופשי, וכן, גם ילעגו לי ולכל מה שאני כותבת ואיך כתבו? יכנו זאת "משטרת מחשבות", אבל זה לא מזיז לי, כי אני מדברת אל מי שזה כן שייך אליו ומי שזה כן רלוונטי אליו, וגם אם זה רק אישה אחת או רק איש אחד שבעקבות הדברים יותר נזהרים - דייני.

וכל אחד אחראי על עצמו בלבד.

ברוך השם ותודה לאל שכבר יודעת שזה כן עזר לפי פניות באישי, אז לפחות בטיפה שאני יכולה לעשות זה יקר מאוד. ולאותן אלו שפנו בפרטי ולאותן אלה שקוראות סמויות (או קוראים) - בעיקר להן אני מכוונת. ותודה לה' על כך ועל כל מה שכתבו לי.

שיהיו רק בשורות טובות ב"ה

שנזכה להתחזק, כולנו, בקודש הקודשים שבין איש לאשתו, ובכל הטוב שבחיים,

שבת שלום ומבורך

📢📢📢 תזכורת חשובה בעקבות השרשור הזהנגמרו לי השמות

לאיך הודעה תמימה שמביעה מצוקה יכולה להיות בעצם במה מסוכנת מאוד לכל הנוגעים בדבר.

באיך כל מי שפותח שרשור, גם אם הלב יוצא אליו או אליה ומתוארת מצוקה קשה - יכולים בסוף לפנות בפרטי עם כוונות אחרות לגמרי!

תזכורת חשובה לכולנו. שוב.

על הסכנות כאן במרחב הזה.

לא משנה מי כותב.

לא משנה מה הותק שלו או שלה.

לא משנה אם מזדהה כאיש או כאישה.

לא משנה אם מתאר/ת מצוקה.

כל אלו הם לא ערובה שהכוונות והאמת אכן שם.

וכל אלו הם לא ערובה שאין מתחת לפני השטח כוונות אחרות.

לא לפותחי השרשור.

ולא למגיבים.

לא לכל מי שמנסה לראות מי יגיב (או תגיב לו) כאן

ואז לפנות אליה בפרטי

והכל במסווה של רצון לעזור ולהציל מהמצוקה

שכל מה שמתחת זה כוונה אחרת לגמרי!

ונשים טובות (ואנשים טובים במקרים אחרים) פשוט לא צריכות לחוות את העוול הזה שכל "חטאן" היה לב טוב ורצון לעזור או לחזק יהודי!

לא הן, ולא הפותח עצמו שזה ההיפך ממה שנכון לו, ולא אשתו של הפותח, ולא האיש של הנשים האלה, ולא הילדים של כולן, ולא מגיבים ומגיבות אחרים עתידיים שיתנו בהם פחות אמון מראש אפילו שבמקרה שלהם אין שום דבר פסול - פשוט כולם יוצאים נפסדים וזה עוול אחד גדול לכל הנוגעים בדבר!

אז בכוונה משאירה את ההודעה הזו

עם כל ההתפתחויות שלה

עם כל העדכונים של נשים באופן ישיר ומכלי ראשון על הפותח שפנה אליהן

ובכוונה לא מוחקת אף שנתבקשנו המנהלים ע"י פותח השרשור למחוק את ההודעה הזו.

אז לא.

לא רק לא למחוק אלא להדגיש מה יכול לצאת מדבר כזה.

למען יראו ויראו.

ולמען ידעו כולם כי סוף האמת לצאת לאור. תמיד! גם אם זה לוקח זמן.

אז ככה, באור, בשמש, בגלוי - להראות מה היה.

ולמען נישמר כולנו.

כן, גם רצון טוב רק לעזור יכול להוביל חלילה למקום לא טוב בכלל.

ושהקב"ה לא יביאנו לא לידי ניסיון ולא לידי ביזיון.

צריכה עזרה עם סינון מחשב לילדיםירדנית

משהו פה לא עובד לי כמו שצריך

מדובר על גילאי 10-14, יש רימון.

הם צריכים את המחשב כדי לעבוד בטימס, לשמוע שירים ביוטיוב, לפעמים צריכים AI ללמוד למבחנים.

איך אני משגיחה על כל זה?

שיחות בטימס לפעמים הילדים ביניהם שולחים סרטונים, אין לי איך לעקוף את זה.

כנל יוטיוב, רוצים לשמוע שירים אבל לא מתאים לי שיסתובבו ביוטיוב, יש דברים (שלא לומר רוב הדברים) שלא מתאימים להם.

AI גם כן רואה שיחות שלא מתאימות..

אנחנו לא בקטע של צנזורה אבל מרגישה שבתקופה האחרונה זה יצא לי משליטה.

מחפשת פתרונות טכניים לפתור את זה, אשמח לשמוע איך זה אצלכם. שאהיה רגועה גם שהילדה נכנסת לחדר ללמוד עם חברה במחשב. כי היום זה היה ממש לא מוצלח

אני טכנופובית פלוס פלוס אז אם אפשר בהסבר למתקשיםירדנית

שום דבר רע בצנזורה במקרה הזהחושבת בקופסא

היית נותנת לאדם זר ברחוב לחלק לילדים שלך חוברות שאת לא יודעת מה כתוב בהן?

רק כדאי לדייק אם הכוונה לכל תוכן שהוא לא למידה וניצול זמן ממש, או תכנים בעייתיים בפני עצמם, כי אלו שני דברים שונים.

כי אם יש לכם רימון ברמה המתאימה, לא אמורים להיות בעיה מבחינת התוכן.

אבל אם רוצים שהמחשב ישמש ללמידה ולא לפנאי, (אני לא יודעת איך עושים את זה בפועל, אבל אני יודעת שזה קיים) אפשר דרך רימון או דרך תוכנה אחרת לחסום אתרים ספציפיים, או הפוך לעשות רשימה של אתרים מותרים בלבד, ואז לחסום גישה ליוטיוב ולai.

פתרון פחות קיצוני הוא להיכנס להגדרות בתוך האתרים האלו, ולחסום אותם כמה שיותר. לשים את חשבון היוטיוב ליוטיוב קידס (מגן מפני תכנים בוטים במפורש, אבל מתיר שטויות ממיסות מוח, שכנראה גם כן כדאי לא לראות)

בצ'אט מצאתי בטעות שיש בתוך ההגדרות שלו אפשרות למנוע ממנו לדבר על תכנים בוטים (ולא ברור לי למה זה לא מופעל כבררת מחדל).

והכי פשוט זה זה להגביר את החסימה ברימון או פלטפורמה חוסמת אחרת.

לגבי מה שחברים שולחים- אולי תמימה, אבל חברים לא ישלחו דברים גסים ממש, לפחות לא בפלטפורמה כזו שמיועדת ללימודים ובפיקוח המורה? עוד אין לי ילדים, אבל אני קצת מזדעזעת מהרעיון של לתת לילדים להמשיך להיות חברים של ילדים שחשודים ברצינות בדבר כזה, אם יש רצון, הם ימצאו דרך אחרת להראות את זה ועצם החברות נשמעת לי בעייתית.

שולחים שם שורטים וכל מיני שירים/זמרים/קליפיםירדנית

שאני לא מעוניינת שיחשפו לזה.

איך ישמעו שירים? לא התחברו לספוטיפיי לצערי.. אבל אולי אם אגיד שאין ברירה.

רימון ברמה בינונית לא חוסם את מה שאני רוצה שיחסום..

רימון ברמה הגבוהה יותר מצריך ממני לפתוח להם את מה שהם צריכים כל רגע.

בטימס אין לי ממש שליטה על מה קורה בקבוצות, וכבר לא מתאים להם שאני עוקבת אחרי השיחות שלהם, שזה סה"כ מובן

אם יש שירים ספציפיים שהם שומעיםהשם שלי

אפשר להוריד את השירים למחשב, ואז לחסום את היוטיוב.

באזור האישי ברימון אפשר לחסום\לפתוח אתרים מסוימיםפתית שלג

כרצונך

ואם החברים שולחים קישורים לסרטונים שהזכרת- ברמת סינון גבוהה כנראה שגם זה ייחסם.

אין כל כל פתרוןמסתתר

אין כ"כ פתרון, מה שכתבת נכון. זה או קצת מדי או יותר מדי. אולי ב"חזקים ברשת", ובארגון "לוקחים אחריות", יש להם פתרונות..

יש תוספים בחנות כרום לדפדפן במחשבנקדימון

שאפשר לחפש שם תוספים עם דירוג גבוה וכמות הורדות של עשרות אלפים (כדי שיהיה לזה אמינות, ואמינות ביצועית).

יש כל מיני תוספים שמסננים שורטס ורילסים ביוטיוב ורשתות חברתיות, תכנים למבוגרים או הימורים וכדומה, חוסמי פרסומות למיניהם. זה קצת התעסקות (אבל לא נוראית), אבל אולי חבר/ה טוב/ה יוכלו לעזור. או לחילופין, הדרכה טכנית את יכולה לבקש ממצב ai בחיפוש גוגל.

וכמו שגם אמרו, אם מדובר על אתרים יותר ספציפיים אז אפשר לחסום ברשימה אישית באזור האישי של רימון, או להעלות רמת סינון לאתרים המסויימים.

אגב, לגוגל יש אפשרות של בקרת הורים (לא ניסיתי אך ראיתי שקיים), ואז את יכולה לחבר את החשבונות של הילדים אלייך ולהגדיר כל מיני דברים. זה גם דבר ששווה לבדוק עליו, ואולי הוא יפתור חלק מהבעיה.

לגבי ai, אין ממש דרך היום לשלוט בזה. לכן נטפרי, למשל, חוסמים את זה גלובלית.

תודה, אנסה לשבת על זהירדנית

(הזדמנות טובה להכיר לך תודה שבזכותך נכנסו להכיר את עמיחי ונינו הי"ד וישבתי והראתי גם לילדים, מה שמראה לי כמה רחוק אפשר להגיע עם חינוך ילדים ולאן אני שואפת)

בשמחהנקדימון

לא הכרתי אותו לפני כן, אבל הנשמה המיוחדת הזו באמת מרימה את העיניים שלנו אל האינסוף.

אלוף אתהפתית שלג

בשביל שירים הייתי עושה ספוטיפיי וחוסמת את יוטיובמרגולאחרונה

ובמקרים שהמורים שולחים סרטון לימודי מיוטיוב- תפתחי לרגע, או תתני מהטלפון שלך נקודתית לזה.

ספוטיפיי יש גם פודקאסטים שעקרונית יכולים להיות לא ראויים אבל לא נראה לי שיש להם סבלנות לזה חחח.

שירים שיוצאים עולים תוך שניה לספוטיפיי. גם שירים חסידיים ושירי קודש יש שם.

ואם הילדים שולחים בטימס קישורים לסרטונים, אז אפשר לחסום אתרים אחרים (כמו טיקטוק, יוטיוב וכו), ואז הם לא יוכלו לצפות בהם.

מה קרה לפאות?פשוט אני..

כשהייתי ילד, ילדי ונערי הציבור הדתי התחלקו בין כמה סוגי פיאות:

פיאות קצרות שמגיעות בדיוק עד לעצם הסמוכה לאוזן, או קצת יותר ארוכות שמגיעות עד לגובה התנוך.

פיאות מעט ארוכות יותר, אשר גולגלו בחן מאחורי האוזן.

וכמובן פיאות ארוכות עוד יותר שכבר לא יכולות להתחבא מאחורי האוזן אלא משתלשלות בגאווה במורד הפנים.

בשנים האחרונות, אני רואה יותר ויותר נוער דתי, כולל כאלה מבתים שעל פניו נראים דוסים, כולל מהתנחלויות ויישובים דתיים מובהקים לאורך ורוחב הארץ, עם תספורת שבה המכונה עוברת עם מספר 0 מעל גובה האוזניים ולא משאירה פיאות כלל. כלומר בחלק העליון של הראש יש שיער כרגיל, אבל בצדדים יש שיער רק בס''מ העליונים ומתחת לזה יש גאלח.

בתקופתי, בבתי ספר דתיים לא היו נותנים לתלמידים להיכנס כך לכיתה, וילד שהיה מסופר כך היה צריך להתבייש במראהו החריג. זו הייתה נחשבת תספורת שלא רק שאינה דתית, אלא היא גם לא מייצגת את הציבור החילוני הנורמטיבי, אלא בעיקר ערסים.

אז איך קרה שאבות שלא מחסירים תפילה במניין ולא מדלגים על לימוד תורה עם ילדיהם, מאפשרים להם להסתפר כך?

איך אימהות המחזיקות בעוז בית יהודי כשר ומשפחה לתפארת, נותנות לילדיהן לגלח את הפאות?

תמונה מתוך AI לשם המחשה

חוץ ממה שאפשר לצחוק על התמונה של הבינהחושבת בקופסא

שהנער הגיבעוניסט מתברר מקפיד (חוץ מעל נזירות מלאה של אי תספורת בכלל) גם על קצוות השרוול כארבע כנפות ושם גם בהן ציציות.

התשובה היא כנראה הגיל של הילד. זו תספורת שהיא "באופנה" בקבוצות מסוימות, והילד רוצה להסתפר ככה, ובשלב מסוים ההורים לא מחליטים לילד איך להסתפר. וכנראה שזו תספורת די מנייסטרים בציבור החילוני עכשיו.

גם אחי השמיניסט החצוף מסופר ככה, ולדעתי זה נראה מכוער וערסי, וחבל על הפאות המתולתלות שהיו לו בילדותו. מה לעשות, אי אפשר להכריח אותם בגיל הזה.

במקרה הבינה גם תפסה לך את הגילאים של הילדים בצורה הדרגתית: מילד חמוד יהודי קטן, שעובר שלב של גיבעוניסט, ואז הופך לערס שמתסובב עם החבר'ה בשתיים בלילה ומשאיר זבל ברחוב.

היום התספורת הזאת יותר טרדנית בכל הציבורברגוע

אבל אני דווקא רואה תופעה הפוכה מקבילה- הרבה יותר נערים מגדלים פאות ארוכות

אני דווקא רואה יותר ילדים עם פיאותניק חדש2

בטח בהשוואה למה שהיה בילדות שלי.

חולשה בחינוךנקדימון

הנערים פשוט לא מקשיבים להורים.אמא טובה---דיה!

כמו נערות אצלינו מבתים סופר דוסים שהולכות עם שרוול קצר ושסע כמעט עד למעלה.

זה לא כי ההורים מרשים. זה אף על פי שהם לא מרשים.

אני חושב שלהרבה מאוד ילדים קטנים חרד"לים יש פיאותמשה

אולי בגיל ההתבגרות יש צורך לשנות משהו והפאות נבחרות כקרבן.

מרד גיל הנעוריםנפשי תערוג

אינטרסטינגימח שם עראפת

איך הילדים שלך מסופרים?

מי אמר שהם מסכימים או מעודדים?shindov

היום לא שואלים.

אני לא מדבר על בני 18פשוט אני..

אפילו בגיל 12 אני רואה את זה, בגיל שבו ילדים עוד לא אוכלים שניצל בחוץ בלי לבקש רשות מההורים

יש לי רעיוןנפשי תערוג

ב"ה בשנים האחרונות יש תופעה של התחזקות המונית

אם שאני הייתי נער. ללכת עם ציציות בחוץ זה היה רק מי שממש דוס או חזק.

הרוב היו הולכים עם פתילות בפנים (ואני מוציא רגע את עניין ספרדים אשכנזים כי זה לא קשור)

כיפה. רוב מי שהתפלל איתנו בבית כנסת. לא היה הולך עם כיפה ביום יום. גם כאלה שהקפידו על אורח חיים דתי.

היום ב"ה אנחנו רואים שגם חבר'ה שעדיין רחוקים מאורח חיים דתי מלא, יכולים להסתובב עם כיפה או ציציות בחוץ

יכול להיות שהוא לא יקפיד על שמירת שבת וכו' אבל עדיין ביום יום הוא יסתובב עם כיפה וציציות בחוץ (מכיר כמה כאלה)

יכול להיות שנערים שאתה רואה שייכים לזרם הזה

זה לא זרם דתי קלאסי

זה יותר מסורתי +

אני לא מדבר על מסורתיפשוט אני..

אלא באמת על טובי בנינו ממשפחות מאוד מאוד דתיות

גיל 12רקאני

זה לגמרי גיל ההתבגרות

אם ילד בן 12 מתעקש להסתפר ככה

אני יכולה להבין את ההורים שמעדיפים לא להיכנס למלחמות על תספורת

לדעתי פאות זה הכי יפה בעולם

אבל אם הילד שלי יתעקש להוריד אני אגיד לו את דעתי ואתן לו להחליט על עצמו

תלוי איזה תספורתנפשי תערוג

אם זה קצר אבל עדיין בגבול ההלכה. ניחא

אבל גלח מלא של הפאה שזה איסור דאורייתא ממש אני אישית (ורוב הדתיים שאני מכיר) לא הייתי מסכים

מסכימהרקאני

אני לא כל כך מכירה את ההלכה הזאת בתור אישה....

אבל יכול להיות שהם כן משאירים קצת ופשוט לא רואים את זה?

בגדול ההלכה היאנפשי תערוג

שאסור להקיף פאת הראש

משמע שאסור לגלח מאיזור הרכה ועד סוף העצם שליד האוזן.

אסור שיהיה מגולח. צריך שיהיה שיער ממשי. והפוסקים נתנו הגדרה של סביב 4-5 מ"מ לפחות.

(לא כתבתי את כל ההלכה אלא בגדול את עיקר הדברים)

רקה, לא רכהירושלמית טרייה

הכל תלוי במזלזוזיק העכבראחרונה

אפילו ספר תורה שבהיכל.

יש הרבה דוגמאות בהסטוריה להלכות שפשוט לא הקפידו עליהם בתקופות מסויימות. בדרך כלל זה חלף.

למשל, יש הרבה עדויות שבליטא לפני השואה גם נשים של גדולי ישראל לא הקפידו על כיסוי ראש.

גם היום, נראה לי שמקפידים הרבה יותר מפעם על שירת נשים אבל הרבה פחות על חצאיות לפי ההלכה.

לא יודע מה גורם לזה...