
מישהו מכיר שדכנים מהישיבה בעלי/ אלון מורה/רמת גן/ איתמר?
תודה רבה ובשורות טובות!
מישהו מכיר שדכנים מהישיבה בעלי/ אלון מורה/רמת גן/ איתמר?
תודה רבה ובשורות טובות!
עוד לא יודעת באמת במה אני רוצה לעסוק בחיים, מחפשת יעוץ תעסוקתי שהוא לא רק בודק במה אני טובה ומדבר איתי קצת, אלא תהליך ארוך שבו אני באמת יגיע למה אני רוצה לעשות (הייתי כבר ביעוץ יקר שהומלץ לפני כמה שנים ולא עזר)
משהו בכיוון אולי של פסיכולוגית תעסוקתית
למישהי יש המלצה ליועצת טובה?
תודה
אני כבר כמה שנים שואלת מתייעצת וכו', למדתי בינתיים תואר ראשון מסוים ואמרתי שאח"כ אתקדם לתואר שני
אבל אני לא יודעת מה ללמוד בתואר השני
אני לא באמת יודעת מה אני אוהבת לעשות (אולי הבעיה שאני יותר מדי "מוכשרת" תיאורטית יכולה ללמוד כמעט הכל?)
אולי הבעיה גם שהסביבה שלי לא כזאת מגוונת אז אין לי רעיונות..
ולכן אני לא רוצה יעוץ רגיל, אלא תהליך ארוך יותר
מיד ארחיב
1.
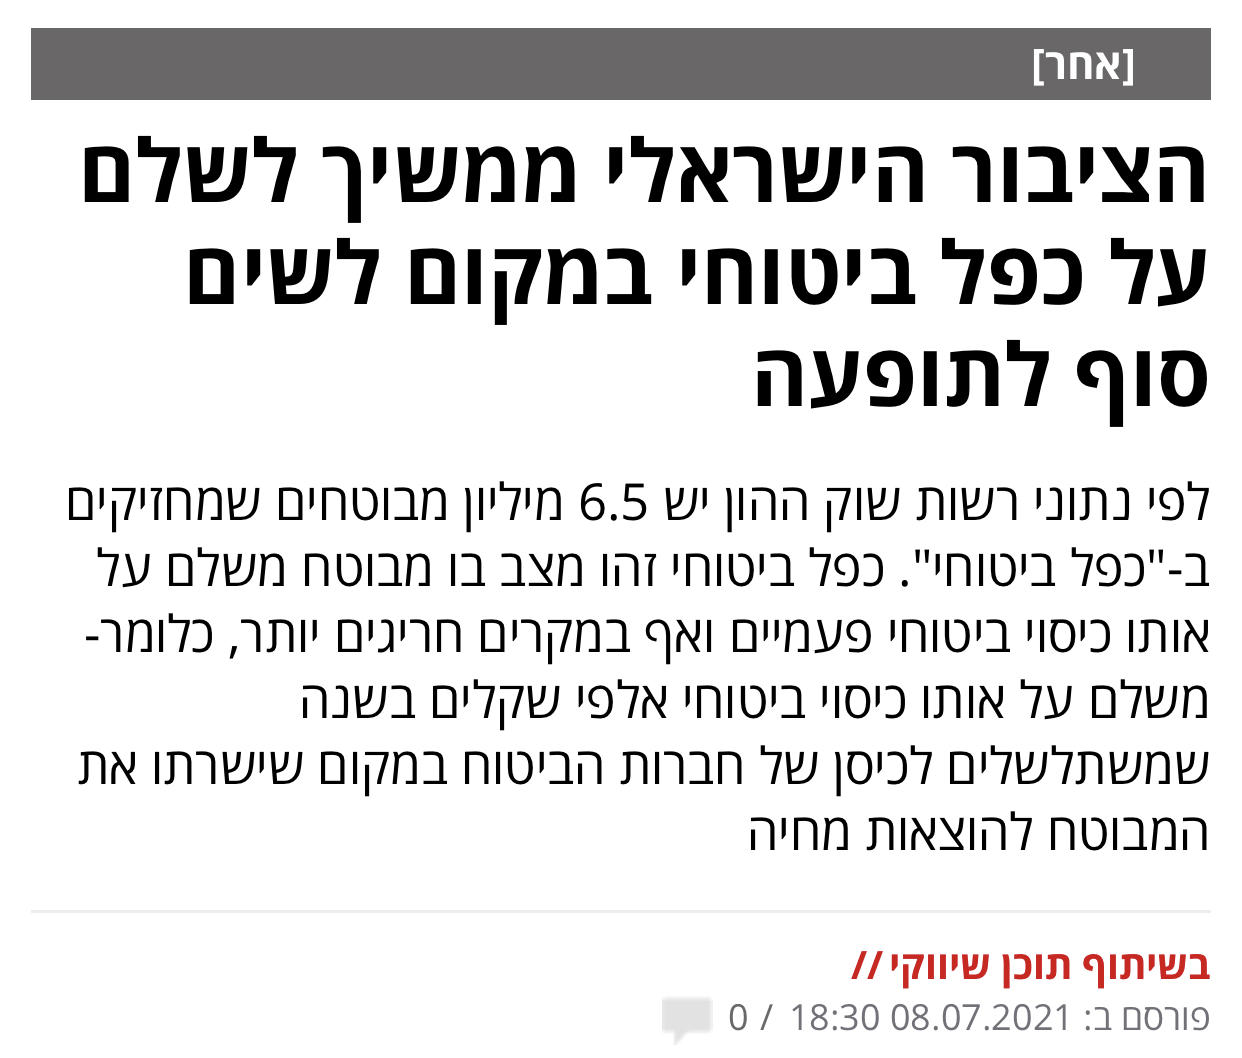
יש ביטוח בריאות ממלכתי שהמדינה מספקת, ויש ביטוחים פרטיים שמוסיפים שכבה נוספת מעל הביטוח של המדינה.
הביטוחים הפרטיים הנפוצים ביותר הם אלה שנמכרים על ידי קופות החולים (שב"ן - שירותי בריאות נוספים) כדוגמת כללית מושלם, מאוחדת שיא, מכבי שלי ולאומית זהב.
בנוסף, מרבית חברות הביטוח הפרטיות בישראל (הפניקס, ישיר, AIG, מגדל, כלל, הראל ועוד) מוכרות ביטוחים פרטיים נוספים. המחיר שלהם בדרך כלל יהיה גבוה יותר, וגם הכיסוי שהן מעניקות.
2.
העלית כאן מספר נושאים, ננתח אותם אחד אחד:
א. יש מעט מאוד תרופות מצילות חיים שלא נמצאות בסל התרופות הממלכתי, אך אם חלילה מישהו חולה והוא זקוק דווקא לאחת מאותן תרופות נדירות - כדאי מאוד שיהיה לו ביטוח לכך (העלות יכולה להגיע למאות אלפי שקלים בשנה ואף יותר, ויש אנשים שנפטרו כי לא היה להם כסף לתרופות האלה).
ביטוח תרופות כלול בביטוחים של חברות הביטוח הפרטיות בלבד, ואפשר לרכוש אותו כחלק מפוליסת בריאות מקיפה או לרכוש רק אותו תמורת 2-4 ש"ח לחודש לאנשים צעירים (עד גיל 30-40 בערך).
ב. פיצוי כספי במקרה של גילוי מחלה קשה - בדרך כלל זה לא חלק מביטוח הבריאות הרגיל (ואם כן אז סכום הפיצוי נמוך מאוד), אלא ביטוח שנרכש בנפרד. תמורת כמה עשרות ש"ח בחודש, חברת הביטוח תשלם למבוטח במקרה של גילוי מחלה קשה כמה מאות אלפי שקלים בלי שהוא צריך להוכיח שהוא הוציא את הכסף הזה על טיפול במחלה. הוא יכול להשתמש בכסף גם בשביל לטייל בחו"ל אם הוא רוצה.
ג. בקשר לביטוח של אמא שלך: יש אתר בשם "הר הביטוח", של משרד האוצר (שים לב לא להיכנס לאתרים מתחזים של חברות פרטיות). באתר הזה תוכל לגלות את כל הפוליסות שלך, בין אם אתה משלם על עצמך ובין אם אמא שלך משלמת עליך. כל חברות הביטוח מעבירות מידע על כל המבוטחים שלהן, לא רק על המבוטחים שמשלמים בפועל על הפוליסות.
אחרי שתראה איזו חברה מבטחת אותך, תוכל להיכנס לאתר החברה עם הפרטים שלך או של אמך ולבדוק בדיוק איזה ביטוח יש לך, מה מכוסה ומה לא.
ד. אם הביטוח שלך הוא לא בהראל, אין להראל שום דרך לדעת עליו, וזה לא משנה אם אתה משלם או אם אמא שלך משלמת. חברות פרטיות לא מוסרות מידע האחת לשנייה (אלא אם כן אתה עצמך תתן רשות לחברה להיכנס ל"הר הביטוח" עם הפרטים שלך בשביל לבדוק במה אתה מכוסה).
3.
יש בלי סוף ביטוחים, ואין אדם אחד שצריך את כולם. אל תתפתה לכל שיחת שיווק של סוכנות ביטוח סוג ד', ואל תאמין כשהנציגה אומרת לך שהיא עובדת בהראל. תבדוק עם עצמך איזה ביטוחים אתה בכלל צריך, מהם הצרכים שלך וכמה אנשים מתפרנסים היום בזכותך (לא דומים צרכי הביטוח של רווק בן 20 לשל נשוי בן 35 עם 5 ילדים).
פעם מישהו פשוט כתב על כך פוסט די מקיף, אתה מוזמן לקרוא:
ביטוח - למה לדאוג אם אפשר לשלם? - נשואים טריים
מוזמן להגיב ולשאול במידת הצורך 
ביטוח מחלות קשות מתומחר לפי סכום שאתה בוחר.
יש פרמיה ל100,000
אתה יכול לבחור 100, 200, 300 (לרוב יש תקרה של עד 600,000)
צריך לחשוב כמה כדאי לבטח ולזכור שלרוב אנשים יש קצבה חדשית מקרן הפנסיה במקרה של אבדן כושר עבודה. רוב המחלות הללו גורמות לאבדן כושר עבודה
אלא 'כמה לבטח' בדיוק בגלל השיקולים הללו צריך ביטוח מחלות קשות אבל הסכום שלו נגזר גם מזה שיש ביטוח אכ''ע (ולא צריכך לבטח בסכום המלא שנדרש כי אם אנחנו יכולים לעבוד יש עבודה ואם לא יש ביטוח אכ''ע ולכן לא צריך להשתולל לשמיים עם ביטוח מחלות קשות)
אכן לילדים שלי (שהם לא מבוטחים אכ"ע) שמתי ביטוח מחלות קשות כפול ממה שעשיתי לי ולאשתי
היי אשמח לדעת -
יצא למישהי כאן לקחת פעם גלולת חירום שנקראת 'אלה' שזה כמו פוסטינור אבל נחשב יותר טוב?
והאם שאלתן לפני זה רבנית או מישהו אחר...
אף אחד לא אמר להם לחתום על דירה במצב שהם עכשיו...
זה אפשרי.
תדברו עם יועץ משכנתא.
כשיהיה כיוון, צופה פני עתיד, לא רק כדי לסגור את החודשים הקרובים, אז רואים מה זה דורש. יכול מאוד להיות, שברגע שימצא תחום שיעניין אותו ויתאים לכשרונות שלו, ימצא את המרץ והכוחות שעדיין לא באו לידי ביטוי.
(כמו הסיפורים של המורים על ילדים שאין להם כוח לכלום, לא יוזמים ולא מתאמצים. ואז מגיע לג בעומר, ואותו הילד עובד מבוקר עד ערב ומביא כמויות אדירות של קרשים..).
בטוח שבעלך שהוא אדם טוב ואוהב ואחראי, ירצה לקחת אחריות. התסכול הרבה פעמים מגיע ממקום שלא יודע איך להגיע למקום שאליו רוצים להגיע.
ואם זה דורש לימודים/הכשרה משמעותית, יש מקום להיעזר בתקופה זו, או אפילו לקחת הלוואה לשכ"ל, שאח"כ תחזירו כשיעבוד בע"ה.
יש אנשים שמתאימים לתאריים אקדמיים וכו, ויש אנשים שמתאימים לעבודות יותר "בידיים". שיפוצים/חשמל/טכנאי/אחזקה/אינסטלציה/מזגנים וכו.
יש שמתאים להם להיות עצמאיים, ויש שמתאים שכירים.
כדאי שבברור שלכם תחשבו גם על זה. ויכול להיות שבשלב מסויים תתאים עבודה זמנית ועד שתסתיים ההכשרה, וכן שזמן מסויים להיות שכיר ולהמקצע עד שיוצאים לעצמאות. אבל כל זה לשלב מתקדם יותר..
בהצלחה רבה!!
תשתדלו להיות בשמחה, בפרגון, בביטחון בה' שיעזור למצוא דרך ופרנסה, באנרגיה חיובית. זה גםפ יעזור בפועל לשלום בית ולמציאת עבודה טובה בע"ה...

אשתי ואני נשואים כבר כמה שנים, ב"ה אושר גדול, יש כבר כמה ילדים. הודו לה'.
העניין הוא שבכל הקטע הכלכלי, אני אמור לעשות את זה ובבית שלי לא ממש עשו את זה.
מתכוון שפשוט חיו, בלי תכנון מראש כל כך.
אצלנו אנחנו מאוד רוצים לתכנן מראש, גם כדי לחסוך לילדים, גם כדי להצליח לחיות בלי מינוס (בעזרת ה')
אני לא יודע איך ניגשים לכל הנושא הזה
תקציב, משכנתא, קרנות השתלמות וכאלה, חסכונות לילדים.
היינו כבר בסדנא בפעמונים, אבל הרגשתי שכל המערכת שלהם והיחס שלהם לנושא מאוד מסורבל בשבילי.
מחפש עצות איך לעשות את זה.
תודה לאשתי שיש לה הרבה סבלנות אליי בקטע הזה, אבל אני רוצה להצליח בזה באמת ולהעמיד את הבית כמו שצריך גם בלי קשר אליה.
לראות אם אפשר בכמה דקות לתת כיוון בכיף.
אני גם מלווה ועושה פגישות עם משפחות של כלכלת משפחה שבה יושבים על הנתונים לעומק. בונים תכנית מותאמת ובעיקר בעיקר לומדים להבין מה ולמה. כי אני לא יועץ פנסיוני/ביטוח/השקעות. מה שאני יכול לתת זה ידע שאתה תדע לבד להבין מה לעשות.
בעבר עשיתי את זה בהתנדבות היום זה כבר לוקח לי נתח נכבד מהיום ואני לוקח תשלום, אבל אני עושה עבודה טובה (יש המלצות גם מחוץ לפורום וגם בפורום אם תרצה)
יש לי סדנא שעשיתי מוקלטת (3 מפגשים של שעה ורבע כל אחד) ב30 שח סה''כ שמדברת על כל הדברים שצריך לכלכלת בית
התנהלות שוטפת, השתלמות פנסיות חסכונות ממש כל מה שכתבת מוזמן לדבר איתי בפרטי (יש כאן כמה שהיו בסדנא)
לאיזה סוג קשר עלינו לכוון עם המשודכ/ת במהלך הפגישות? מה סוג הקשר שצריך להתפתח בינינו כך שנגש ממנו לחתונה (ועפ"ז להגדיר את מספר הפגישות והתחושות)?
"לא נראה לי חכם לשאול סתם אנשים מהניסיון האישי שלהם" - זה משפט לפיו צריך פשוט לסגור את הפורום, שהרי כל הרעיון כאן זה לשאול אנשים אנונימיים בשביל לקבל עזרה מהניסיון האישי שלהם
תשמחי בו.
ככה כל יום, כמה דקות. תגידי תודה לה'.
אח"כ, מידי פעם, תחשבי איזו נקודה שאת רוצה לשפר ותחליטי על מסלול שאת עושה את זה.
תוך כמה זמן, תוכלי לתת לעצמך עוד צל"ש גם על זה...
הצלחה רבה. אל תאמיני ליצר הרע. את טובה. ולכל יהודי יש מה להתקדם. זה נותן טעם טוב לחיים...
אבל למה ללכלך על הזרם הליטאי? מילא זה היה נכון...
צריך "לעובדה ולשומרה".
C הרב בורשטיין

יש הרבה קלישאות
שניהם מתחילים באות נ'
לפעמים טוב.
לפעמים בלהות
תזמון זה עניין של טיימינג
שני ההורים שלי עלו מקנדה כשהיו בני 20 בערך והתחתנו אחרי שהיו בארץ בערך שנה-שנתיים (הכירו בארץ).
עכשיו הם בסביבות גיל 60 ועדיין הם לא באמת "ישראלים" (חברים דוברי אנגלית, בית כנסת דובר אנגלית, לא מדברים
עברית שוטף לגמרי וכו' מי שמכיר את הסגנון מבין על מה אני מדברת).
הייתי אומרת שהם 60-70 אחוז קנדים ו30-40 אחוז ישראלים (וגם זה לא בטוח).
יש גם כאלו שהם באחוזים אפילו יותר קנדים / אמריקאים וכדומה עד זקנה (כלומר - אפילו פחות הופכים לישראלים מאשר ההורים שלי).
השאלה שלי היא למה זה?
זה משהו נפשי שהנפש לא מסוגלת להתאקלם למדינה שונה?
זה משהו רצוני - שהנפש יכולה אם הם היו רוצים אבל הם בחרו שלא?
משהו אחר?
לא יודע האם זה לא מסוגלים, יותר נראה לי שלא רוצים.
מאוד נוח להמשיך עם הסביבה\מנטליות\תרבות שרגילים בה, והרבה פעמים אין כל כך סיבה לנסות להתאקלם
אביא דוגמה קונקרטית: הוריי ואני עלינו מברית המועצות ב-1991, בניגוד לעלייה של שנות ה-70, הגיעה מאסה קריטית של אנשים שהקימה עיתונים, תחנות רדיו, חוגים ועסקים על טהרת השפה הרוסית. בהמשך התווספו לזה טלוויזיה רב-ערוצית עם חצי תריסר ערוצים מוסקבאיים ורשת האינטרנט.
הוריי הלכו לאולפן ובהמשך עבדו בתחומים שדרשו שליטה מועטה בשפה העברית (אימי, למשל, מטפלת בקשישים יוצאי ברית המועצות כמוה). בכל סניף של בנק, קופ"ח ומשרד ממשלתי תמיד יש עובד דובר רוסית שאפשר לפנות אליו. התוצאה: אחרי 30 שנה בארץ הוריי מעודכנים היטב במה שנעשה ברוסיה, מעודכנים פחות במה שקורה בארץ (לשם המחשה, כשילדיי עלו לכיתה א', הייתי צריך להסביר ש"חיידר" ובית ספר ממ"ד אלה שני דברים שונים).
יתירה מזו, אני מכיר עולים בני גילי שמסתפקים בעברית מדוברת לצורכי עבודה ותקשורת בסיסית, אבל הם לא קוראים ספרים בעברית. כי למה להתאמץ אם בלחיצה אחת אפשר להוריד ספרים חינמיים ברוסית ולהתעדכן באתרי חדשות רוסים וישראליים בשפה זו?
אמ;לק: מאסה קריטית של עולים, סיפוק הצרכים השונים בשפת האם שלהם = אין טעם ללמוד דברים חדשים על מנת להשתלב. זה קרה להרבה מהגרים ממזרח אירופה בארה"ב, זה קורה לכל מיני קהילות של expats שעשו רילוקיישן למדינות אסיה וכו' וכו'.
האם יש בעיה אם ברז הניאגרה (הברז הקטן שמחבר מים לשירותים) פתוח באופן חלקי ולא עד הסוף?
זה יכול לעשות בעיה עם לחץ או משהו כזה או אפילו להוביל לאיזה נזילה פנימית בבית?
תודה
(תירגעו, אני לא מיליונר.
סתם לברר על סכום מסוים וקטנטן...)
ולא הולך לחשוף פרטים שלא צריך. אל דאגה.
רק לברר איך זה עובד
