
היי ,
מחפש המלצות לדולה
עד 2000-2500 ש"ח ..
תודה רבה
היי ,
מחפש המלצות לדולה
עד 2000-2500 ש"ח ..
תודה רבה
קח חמוד, אמא הביאה לך עז!!!

זה עלויות מטורפות רק האחזקה של הבית שלו
 הלוואי...

המצב ממש לא טוב.
ואני לא רוצה להמר על מטפל כי רובם עשו נזקים קשים לזוגיות שלנו...
מוכנים לשלם כנדרש ואין לנו עדיפות דווקא לדתיים, אבל כן למישהו ברמה גבוהה מאוד.
אין יותר כוחות למלחמות.
אני אוהבת את בעלי מאוד מאוד וממש מתקשה במציאות הנוכחית.
כבר כתבתי בכמה הזדמנויות כמה היא עזרה לנו (ועדיין עוזרת), אשמח להרחיב בפרטי במידת הצורך.
הרבנית רות בנימין.
לא תצטערי אם תכירי אותה

זה שאין לכם דברים במשותף לא אומר שאתה צריך להתייחס אליה בצורה "גועלית"..
כשאתה פוגש מישהו זר ואין לך שום קשר אליו והוא מדבר איתך, אתה לא מתנהג אליו בצורה מנומסת ומקשיב לו?
לי זה נשמע שיש לך סלידה ממנה , וכשיש סלידה ממישהו אז כל דבר שקשור אליו לא מעניין או אפילו דוחה. וזה כבר מראה על בעיה הרבה יותר עמוקה. אתה אוהב אותה?
אם יש את שני הדברים האלה - רוב הסיכויים שתוכלו להצליח ולהתגבר על הכל.
בתוך ההודעה הקצרה שכתבת מסתתרים חיים שלמים.
חיים שלמים שלך, של אשתך,
חיים זוגיים שלמים
וקשה מאוד לתת מענה בצורה כזו שלא יודעים מה קורה ומה קרה באותם החיים.
למשל, מדוע התחתנתם?
מדוע בחרת בה?
מה אהבת בה?
מה קרה שם בכל ה3 שנים שאתם נשואים?
כי מדבריך נראה שמה שחסר לך זה *הערכה* לאשתך.
להעריך אותה
את מי שהיא, את האדם שהיא.
לאהוב אותה. כמו שהיא. בדיוק איך שהיא. אהבה שאינה תלויה בדבר. אהבה שלמה.
מה קרה שם בדרך שאיבדת את זה?
האם איבדת את זה?
איך?
ודאי שיש דרך לשנות,
ודאי שאפשר ו*צריך* לעשות הכל כדי לשנות ולשפר ולא "פשוט לסיים את זה בצורה טובה ובריאה",
זה לא עוד משהו שקונים או מחליפים בשוק כאשר זה כבר "לא מסתדר".
זה חיים שלמים.
זה נישואים.
קודש הקודשים.
ואתם נשואים בסה"כ 3 שנים
עם אישה מאוד טובה כדבריך
ומאוד נחמדה
אז ודאי שלעבוד על זה!
מה ז"א אין לך מוטיבציה לשנות ולעבוד על לשנות?
עם הגישה הזו גם כיוון של גירושין לא יטיבו עמך, כי בגירושין יש המון עבודה והמון כאב לב, הרבה יותר מאשר לנסות לעבוד ולתקן בד"כ...
וקל וחומק אם יש פוטנציאל לשיפור...
ועוד יותר קל וחומר אם יש ילדים (יש?)
כתבת גם שאתה לא פותח בפני אשתך דברים מעולמך האישי,
ושהכל נשאר אצלך בבטן ובראש.
זו מציאות שלא מובילה לשום מקום טוב כפי שאתה יכול להיווכח על בשרך...
כתבת גם שהדעה שלה לא מעניינת אותך. מדוע?
האם זה כי אתה לא מעריך אותה?
יש פערים רוחניים,
אין הרבה תחומי עניין משותפים - כל אלו הם לגמרי דברים שאפשר לפתור ולעבוד עליהם ולהגיע לאיזון מעולה ושמח בזוגיות אוהבת ובריאה. אבל שוב - כאשר הבסיס חסר, הבסיס של הערכה הדדית ואהבה עמוקה שאינה תלויה בדבר -0 כל דבר כזה ואפילו יותר קטן נראה כמו הר בלתי עביר...
מציעה לכם בחום לעבור תהליך של יעוץ זוגי שורשי ועמוק ולעבוד דבר דבר על הדברים במטרה להגיע שוב לאהבה שלמה, הערכה, הבנה והקשבה הדיים, תקשורת פתוחה עמוקה וכנה וכן הלאה...
בהצלחה רבה! 
יש כאלה שמצלמים אחרי החדר יחוד, לפני הכניסה לאולם
ויש בסוף כשמזיעים וכיף לכם.
הצטלמתי מספיק לפני החופה, לא הרגשתי צורך ביותר מזה
את שואלת בכללי?
או שראית עליו משהו שגרם לך לחשוד?
חפשי בגוגל "סימנים לבן זוג אלים/שתלטן"... בטוחה שתמצאי הרבה כתבות...
בכלל לא היה לי ברור מדבריה שיש לה סיבה לחשוש *כלפיו*.
יכול להיות (אלא אם כן היא תכתוב אחרת) שהיא מאורסת לבחור נפלא מקסים ואדיב, ובלי שום קשר ספציפי אליו - היא התחילה לחשוש מכך שבתכלס כל אדם יכול להתגלות כמפלצת, למשל בעקבות כמה מקרי אלימות ורצח מזעזעים שקרו בשנה האחרונה (ע"ע מיכל סלה).
אם זה המצב, אז לא הייתי ממהר להמליץ לבטל את האירוסין...
אם החשש נובע מהתנהגות ספציפית של הבחור, אז בהחלט יש לשקול זאת ברצינות עד לבירור מלא.
פשוט בתקופה עמוסה ב"ה
כבר עכשיו אפשר לראות את האור
סתם הזמנה לכל מיני אנשים לא נעימים ואחכ אני מקבל תלונות..
מה ההבדל בין אימון לפני חתונה לטיפול רגשי לפני חתונה? - לקראת נישואין וזוגיות
ועד כמה כל אחד יעיל? אם בכלל?
כן,
התרגלנו לקפוץ מכל בום גם אם זה בכלל במרכז או בצפון
התרגלנו להרגיע את האחים כשהם פוחדים
התרגלנו לזה שאין לימודים ומפסידים חומר\ משתגעים בבית
התרגלנו לזה שלאף אחד לא אכפת לנו!!
רק שהמצב ממש גרוע מזמינים אותנו לאיזה שבת בצפון שלמי היא עוזרת? ליודעת..
אני לא מפחדת מזה אבל תמיד אני קופצת בשניה הראשונה ולא רק אני..
שלום לך,
לא יודע מה זה "משקר כל הזמן", ובאמת לא משנה מה הוא חיפש...
את טענת שאת רוצה להתגרש, אולי הוא בדק את האופציות פשוט כי הבין שזה נגמר ? או להתכונן למחר, אם חלילה ?
אגב, דווקא ממישהו שמשקר, קשה לקבל תשובה אמיתית על הנושא הזה של החיפוש, גם ליד המגשר...
אבל תחשבי רגע בתוך תוכך בבקשה, ובמחילה:
האם השקר הוא במהות שלו ? ואני בטוח שיש דרך לדעת. כי אם כן – מה יעזור המגשר ?
האם שאר הדברים אצלו טובים מאוד בעינייך ? אולי שווה להתפשר ולהכיל נפילה כזו או אחרת.
האם ידעת שזה טבעי שיש מריבות ענקיות, כן, גם אצל המגשרים והזוגות הכי טובים , וכן, אם אולי זכור לך, גם אצל אחים ואחיות , הורים וכד ' ? זה טבעי וחלק מהחיים. מניסיון – עברתי לילות לבד. ממש לבד. תרתי משמע. ויום אחרי, או כמה ימים אחרי, זה התאזן ... [נו , נו, נשואים...].
האם את באמת חושבת שיש צורך במגשר ללבות עוד נקודות עדינות ? מאיזה צד הן מגיעות ?
האם השקרים הם בעניינים כלכליים או בעבודה ? צריך להבין למה הוא משקר, ואולי בכדי להסתיר ממך דברים לא טובים, בכדי לא לצער אותך ?
האם הם בענייני – בינו לבינה ? כי אז אולי קצת יותר קשה לגשר.
ככלל – מגשרים הם בד"כ "פלסטר" ומקור להשתפרות, ולו רק בגלל שמשלמים להם הרבה כסף ...
הכלל הוא – אם אתם רוצים מכל הלב, ויתרה מכך, אם אפילו רק את רוצה באמת – אזי אי"ה תצליחו !
האמיני שזה אפשרי.
בהצלחה בכל דרך שתבחרו.
עריכה: עכשיו אני קוראת ומבינה שיועץ השקעות זה צעד לא הכי חכם, אלא עדיף להשקיע קצת ולבחור לבד מסלול.
אשמח לשמוע המלצות תובנות מנסיונם כל מה שקשור להשקעות פחות או יותר 
איפה? כמה? למה חשוב לשים לב? וכל מה שעולה לכם..
תודה!
אז לכו על SP500, בלי יועץ ובלי נעליים. זאת בהנחה שאתם לא צריכים את הכסף בטווח זמן של שנה-שנתיים, כי בטווח הקצר אף אחד לא יכול להבטיח עליות.
זה בעצם מדד של 500 החברות הציבוריות הכי גדולות בארצות הברית, ויש שם חברות מכל התחומים והמינים (תשתיות, תיירות, הייטק, בידור, רפואה וכו').
בטווח הרחוק - זה מסלול שעד היום הוכיח את עצמו, לא פחות מכל המסלולים המנוהלים.
זה מה שהמדד הזה עשה ב-5 השנים האחרונות:


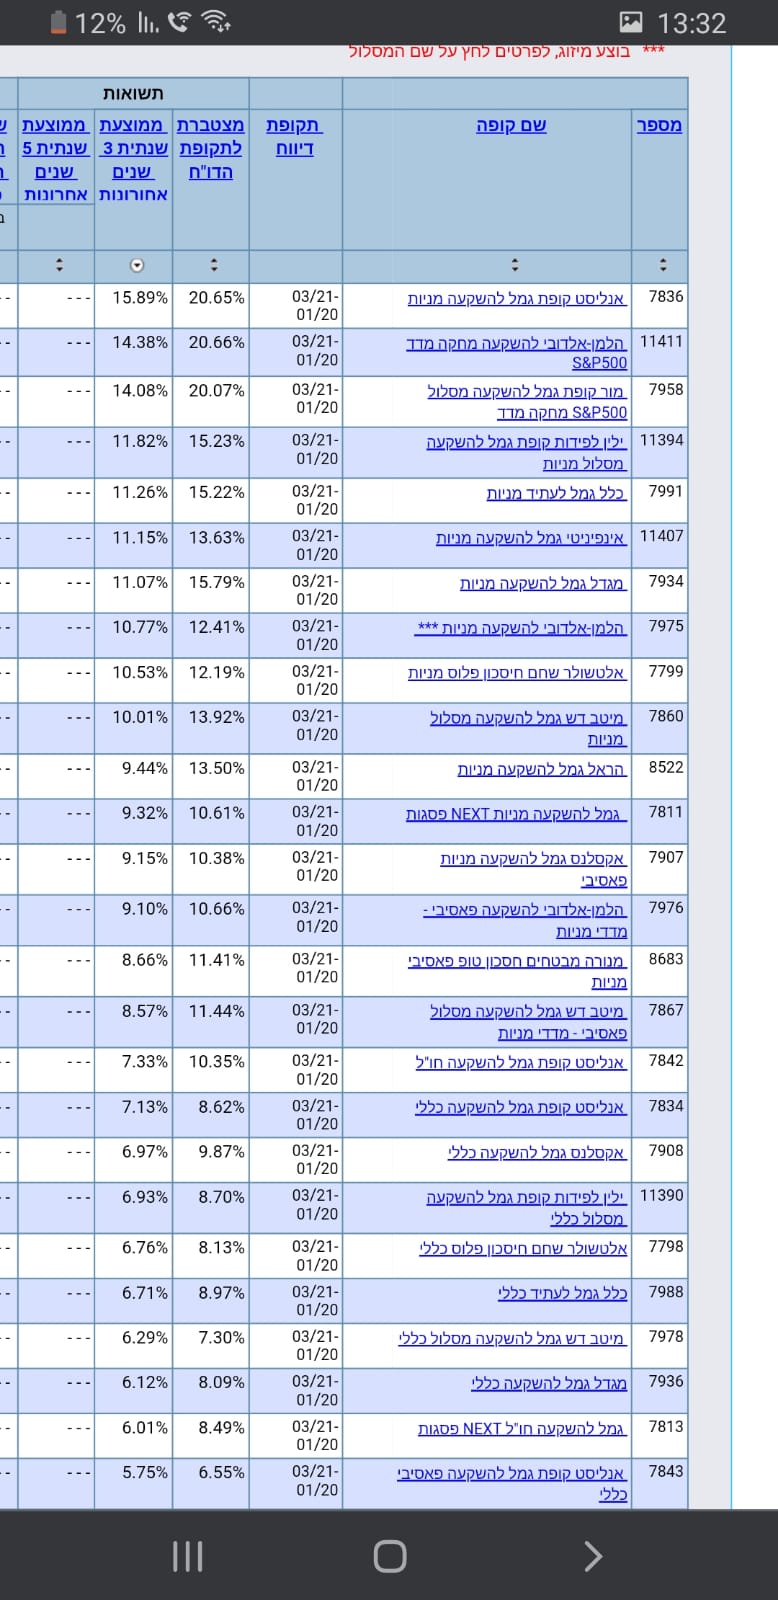
הנה למשל התשואות של קופות גמל להשקעה, בכל המסלולים ובכל החברות. בטור הימני ("לתקופת הדוח") מוצגות התשואות מינואר 20 ועד מרץ 21 (כולל).
בטור הסמוך מוצגות התשואות הממוצעות *לשנה* מאפריל 18 ועד מרץ 21.
אפשר לראות שהמסלולים המחקים של SP500 פשוט מעולים, ועם דמי ניהול זולים משמעותית הם מנצחים בנוקאאוט את כל הכוכבים דוגמת אלטשולר שחם וכו'.
עקרונית זה ישלש את הרווחים לא?
קורה מידי כמה שנים... נמחק הכסף ללא אפשרות לחזור ולטפס
זה הבאג
זה עקרונית. כדי להגן על זה בימים של ירידות הם ממחזרים תעודות כל יום (ואז כל יום נמחק הירידה היומית באחוזים כפול 3) ואז שורה תחתונה כל עוד אין ירידה של 34 אחוז ביום אחד אז זה לא נמחק. אבל בקלות יכול להגיע מאלפים לאגורות...
נניח המדד 1000 וירד ב10 אחוז. לך יש 1000 שח שם אז אתה חוטף 30 אחוז. נשאר 700. למחרת יורד בעוד 10% אז נמחק לך עכשיו 210. נשארת עם 500. למחרת ירד עוד 10 אחוז נמחק לך 150 נשארת עם 350.
וכמה המדד ירד בזמן הזה? 1000 שיורד ב10 אחוז נותן לנו מדד של 900. שיורד בעוד עשר אחוז למחרת נותן לנו מדד של 810 יורד בעוד 10% נותן לנו מדד של 729. המדד ירד ב27.1 אחוז. והממונף כפול 3 ירד ב75 אחוז. בגלל שזה לא ירידה באותו יום אז יש קצת הגנה. אבל במשבר גדול זה יורד גם ל50%. אז נמשיך את החשבון.
המדד יורד עוד 10% ל650. והכסף שלך יורד ב105 ל245.
המדד יורד בעוד 10% ל585 והכסף שלך יורד ב73.5 ל171.5
המדד יורד בעוד 10 % ל526.5 והכסף שלך יורד ב52.5 ל119
המדד ירד בעוד 10% ל473.85 והכסף שלך ירד ל 83.3 שח
ז"א שבמינוף כפול 3 המדד ירד בקצת יותר מ50 והכסף ירד רק ב92 אחוז הרבה פחות מפי 3
כל הסיכון למחיקה הוא ירידה יומית של 34 אחוז
אבל זה עובד
כי זה כאילו ריבית דריבית רקבצורה יומית, לטוב ולרע

בפועל, ארה"ב היא לא סתם מדינה - אלא המדינה שהכי משפיעה על כלכלת העולם. כלומר אם ארה"ב נופלת, ממילא רוב העולם ייפול איתה. אני לא מדבר כמובן על נפילה של המדינה, אלא אפילו כשיש משבר כלכלי מקומי בארה"ב (כמו ב-2008) - ממילא כל הבורסות בעולם נופלות.
מכיוון שכך, ובשילוב של זה שהמדד האמריקאי הוא באמת המדד הכי מגוון שיש בעולם, אני מספיק רגוע לשים את כל הביצים על הכלכלה האמריקאית.
ב- S&P 500 יש הרבה מאד חברות בינלאומיות. למעשה אני חושב שרובן בינלאומיות.
יש שם חברות נפט ומזון ובנקאות ותרופות וכו'.
החברות האלו מושפעות מהכלכלות בכל העולם.
קח לדוגמא את קוקה-קולה: אם יש משבר בארה"ב כנראה יקנו קצת פחות מיץ ממותק אבל אם באותו זמן המצב בישראל יותר טוב - יקנו יותר. ולכן מחיר מניית קוקה-קולה תלוי גם בכלכלה בארץ (ובכל מדינות העולם).
[אזהרה: מיצים ממותקים אינם טובים לבריאות.]
עוד הערה: לאחרונה שמעתי על תעודת הסל VTI וראיתי שמישהו הזכיר את זה גם כאן בפורום.
אם אני מבין נכון היא כוללת יותר מניות ויש לה שיטת חישוב קצת שונה.
אם אתה רוצה להיכנס לדקויות - תבדוק.
אבל למשקיע קטן לדעתי ההבדל זניח, ושניהם עדיפים מפק"מ.
ואני מדגיש שוב:
השקעה במניות מתאימה למי שמוכן ויכול לשכוח מהכסף למשך 10 שנים, ויש לו עצבים לא למשוך כשהבורסה יורדת.
ועוד הבהרה:
אין לי רשיון יעוץ השקעות ואני לא נותן עצות.
כל אחד אחראי לעצמו.
בהצלחה
זו תעודת סל שרק 50% ממנה בארה"ב והיתר במדינות אחרות.
בעיני, זה יותר "בטיחותי" ומפזר יותר את הסיכונים.
(יש לי גם קצת ב-S&P - לא מצאתי לקרן ההשתלמות מחקה vt).
במקביל לשביתה אצל הערבים.
דו-קיום, "לא לתת לקיצוניים להכתיב את סדר היום"..
לא כנגד הפוגרומים של הערבים, אלא "קיצוניים"...
מציע לכל מי שמנוי אצלם, להודיע להם מיידית כל התנתקות מהם.
אולי את השפה הזו יבינו.
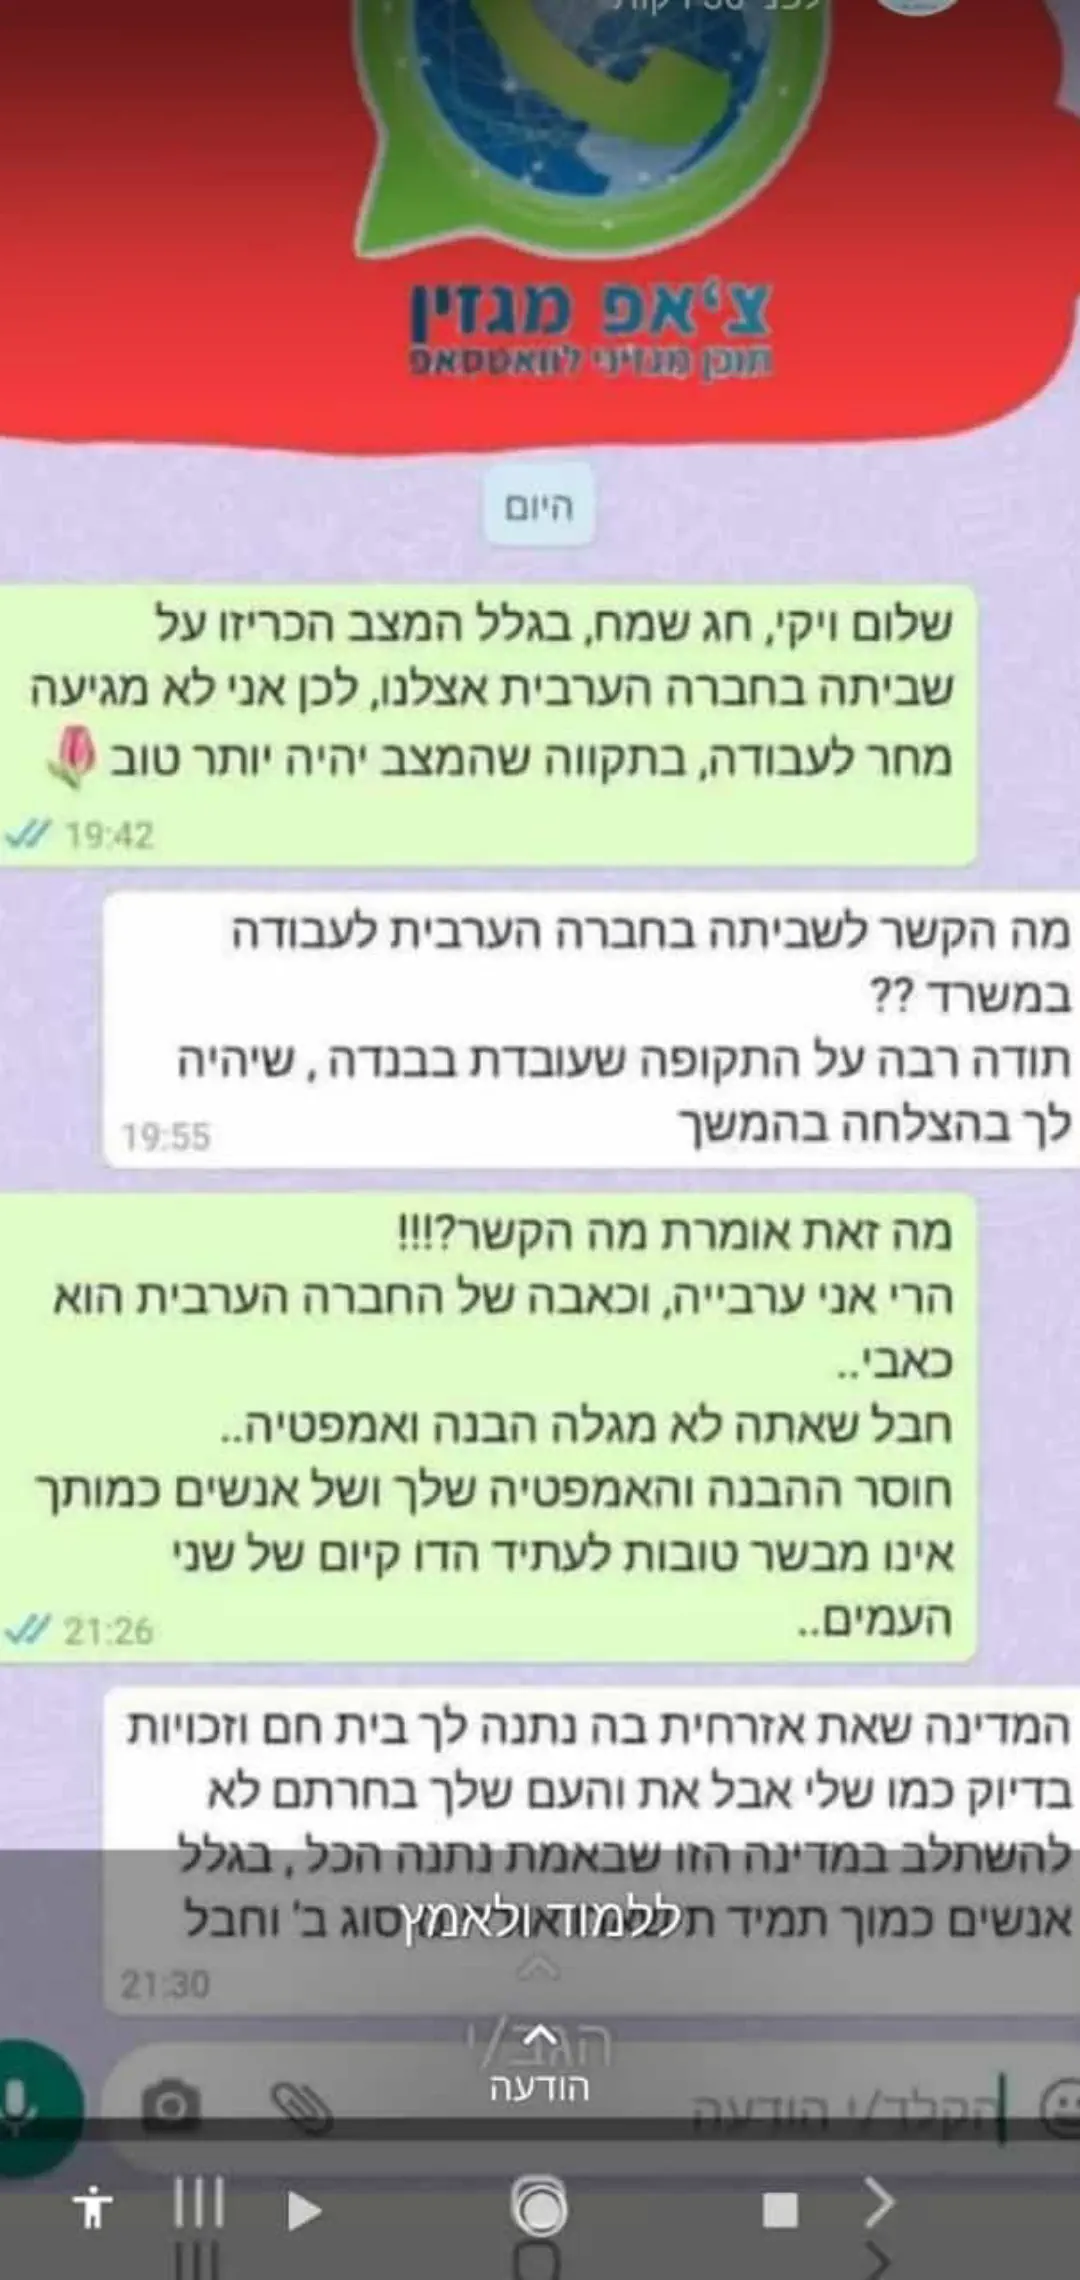
"חבל שאתה לא מגלה אמפתיה".. לזה שהם מתוסכלים מכך שמטפלים במשגרי טילים מעזה, ולזה שהחליטו (עדן לא מספיק מיושם), להפסיק לתת להם לעשות כאן פוגרומים. באמת, איך יהיה כאן דו קיום במצב של חוסר-אמפתיה כזה?...
טוב שהעיפו אותה מהעבודה.
בשבת הילד שלי ביקש ממני שאני אוציא לו את הציצית, לא ידעתי שהיא נכנסה לו לתחתונים והיא מסובבת סביב הפין, ומשכתי לו את זה כמו שמושכים מלמעלה ציצית, פתאום הוא התחיל לצעוק ואמר שזה מכאיב לו שם, ממש בכה מכאב.
בלילה הוא פספס אחרי חצי שנה שזה לא קרה.
יש סיבה לדאגה?????
הלילה הוא לא פספס.
ולהרגיע את עצמך או לבקש מבעלך עזרה..
א. בבית שני ("משפרי דיור") אי אפשר לבקש 75% אלא רק 70% .
ב. השמאי כלל לא בודק את מצב הבית, זה לא מתפקידו ולא בהכשרתו. הוא בודק רק דברים שאפשר לראות בעין בצורה שטחית, ולא מחפש למשל רטיבות בקירות או מתחת לריצוף. אם כל הריצוף שבור והתקרה מלאה בפיח - אולי השמאי ישים לב לזה...
יש אנשים שכל מומחיותם היא לעשות בדק בית, וההשכלה שלהם היא הנדסת בניין.
אין דבר כזה "אמורים"... בגדול דירות נמכרות תוך שבועות/חודשים, לא אמורה להיות סיבה שזה יקח לכם 18 חודשים.
הבנק לא נותן כסף חוץ מהמשכנתא על הבית החדש, אלא אם כן תמשכנו את הבית הישן ותקחו הלוואת גישור.
בכל מקרה, אפשר פשוט לתכנן את לוח התשלומים בצורה כזאת שלא תצטרכו לקחת משכנתא על הבית הקיים, ואולי תוכלו להסתפק רק בהלוואת גישור מהבנק או מההורים (הלוואה שתוחזר במלואה תוך פחות משנה, בלי תשלומי קרן חודשיים - גרייס).
דוגמה מספרית:
הבית שלכם שווה 300 אלף ש"ח, ואתם קונים בית שעולה מיליון.
עם חתימת החוזה תתנו 100 אלף ש"ח (אם אין לכם אז תנסו להוריד את זה, או שמקסימום תקחו הלוואה מהבנק לחודשים ספורים בלבד).
חודשיים אחר כך - 200 אלף ש"ח מכספי משכנתא.
חודשיים אחר כך - 300 אלף ש"ח מכספי משכנתא.
חודשיים אחר כך - 100 אלף ש"ח ממכירת הבית שלכם, ועוד 200 אלף ש"ח ממשכנתא.
ביום המעבר - 200 אלף ש"ח ממכירת הבית שלכם.
אם יש בעיה עם התזמון (למשל תרצו למכור את הבית שלכם רק חודש אחרי המעבר בפועל לבית החדש), אז הלוואת גישור תפתור את זה.
א. יאשרו לכם עד 70% משווי הבית (ברכישת דירה שנייה, "משפרי דיור" בשפה המקצועית, אי אפשר לקבל 75%) - ובתנאי שתוכלו להחזיר את הסכום הזה תוך 30 שנים מקסימום, בהחזר חודשי של 30%-40% מהמשכורות נטו שלכם.
דוגמה מספרים:
אם אתם קונים בית בשווי מיליון ש"ח, הבנק יאשר לכם מקסימום 700 אלף ש"ח.
אבל אם אתם מרוויחים ביחד רק 4,000 ש"ח בנטו - הבנק יאשר לכם (בחישוב גס) רק כ-500 אלף ש"ח, כי זה הסכום המירבי שתוכלו להחזיר תוך 30 שנה בהתאם למשכורות שלכם היום.
ב. תהליך המשכנתא לוקח כמה שבועות אם עושים אותו בקצב טוב. אפשר לחתום על החוזה גם לפני שמתחילים את התהליך בבנק, פשוט צריך לדאוג שלוח התשלומים בחוזה יתאים לזמן שייקח לכם לקבל את הכסף מהבנק.
ג. אפשר לבקש "אישור עקרוני" מהבנק, עושים את זה היום דרך האינטרנט בכמה דקות. בגדול, אם שניכם עובדים ואתם לא מבקשים מהבנק יותר מדי כסף (ע"ע סעיף א'), אז אין סיבה שלא תקבלו אישור עקרוני. זו לא חובה, אני אף פעם לא עשיתי את זה לפני הקנייה בפועל.
ד. אפשר לקנות דירה ורק אחר כך למכור את שלך. הרבה אנשים עושים את זה (ואני ביניהם), ובמיוחד כאשר קונים בית מקבלן שאז הבית החדש יהיה מוכן רק בעוד מספר שנים. רק שימי לב שאם בסוף תהיי לחוצה על הכסף כי כבר התחייבת בחוזה של הבית החדש, אז עלולה למכור את הבית הישן במחיר נמוך יותר ממה שהיית יכולה לקבל. עדיף למכור את הבית בנחת, בלי לחץ, כדי שלא תצטרכי להוריד מחיר בשביל לסגור מהר.
ה. מי שרוצה לבדוק את מצב הדירה צריך להביא מהנדס בניין, שזאת מומחיותו. אנחנו לקחנו את חברת "הדס" ואנחנו מאוד מרוצים. מקבלים בסוף דוח מפורט של כל הליקויים בדירה, וליד כל ליקוי כתוב כמה עולה לתקן אותו. כך תוכלו לדעת האם אתם נכנסים לעסקה טובה או שעדיף להתרחק, ולפעמים זה גם עוזר במו"מ כדי להוריד את המחיר (ממש כמו בקניית מכונית). חשוב לשים לב שבבית יד שנייה תמיד יהיו ליקויים כמו פגמים בצבע או סדקים קטנים בקירות, ואף אחד לא יוריד לך את המחיר בגלל זה (מה שנקרה בלאי טבעי).
א. אין התחשבות, זה בכלל לא נתון לשיקול דעתו של הבנק. המגבלה של 40% היא מגבלה שקבע בנק ישראל, אסור לבנק לעבור על ההוראות של הרגולטור שלו.
ב. כן, בעיקר אם תציגו לבנק חוזה שכירות כדי שהבנק יוכל לראות מה ההכנסה הצפויה מהיחידה (אפילו אם כרגע החוזה לא על שמכם אלא על שם בעלי הבית הנוכחיים).
ג. זה עולה סביב 1,000 ש"ח, תלוי בגודל של הבית. מביאים אותם רק בשלב האחרון, כלומר אחרי שאתם יודעים שזה הבית שאתם רוצים וסיימתם את המו"מ על המחיר. רק אציין שיש הרבה חברות בשוק, ויש גם מהנדסים פרטיים שעושים את זה. פשוט עם הדס יש לי ניסיון טוב, אבל אני לא יודע להשוות אותם לאחרים.
א. לקחת הלוואות מהמשפחה
ב. לקחת הלוואה ממקורות חיצוניים, אבל חשוב לשים לב לדברים הבאים:
*הריבית בדרך כלל תהיה גבוהה יותר מאשר משכנתא, ותקופת ההחזר קצרה יותר (כלומר התשלום בכל חודש יהיה גדול יותר). אלא אם כן לוקחים הלוואה מקרן הפנסיה/השתלמות/קופת גמל, ואז יש ריבית מעולה.
*כשהבנק מחשב את המשכורות נטו שלכם בשביל לבדוק כמה אפשר לתת, הוא *מחסיר* מזה את הסכומים שאתם מחזירים בכל חודש בגין הלוואות אחרות. כך שלא בטוח כמה ההשפעה של זה תהיה משמעותית, אלא אם כן תסתירו מהבנק את ההלוואות האלה...
עם ההכנסות הנוכחיות שלכם, אין סיכוי שתקבלו מהבנק את כל הסכום שאתם צריכים?
גם תמיכה מההורים לא נחשבת.
יכול להיות שתוכלו לקבל משכנתא עם "ערב תומך", כלומר ערב שמשלם כסף לבנק מדי חודש (שלא כמו ערב רגיל, שמשלם לבנק רק אם הלווים המקוריים מפסיקים לשלם).
אגב, בחישוב גס, על כל 1,000 ש"ח משכורת בנטו - אפשר לקחת 100 אלף ש"ח משכנתא. כלומר אם את מרוויחה לבד 7,000 ש"ח, תוכלו לקחת 700 אלף ש"ח (שזה יוצא החזר של 2800 ש"ח ל-30 שנה, בחישוב גס).
ברור שאם מחלקים את המשכנתא ל-30 שנים, אז הסכום בכל חודש יהיה נמוך יחסית. הבעיה היא שבסך הכל ההחזר יהיה מטורף, כי על משכנתא של 30 שנה משלמים ריבית רצחנית. בכלל בכלל לא מומלץ כדבר שבשגרה.
על 1.5 מיליון ש"ח, מחזירים בחודש כ-6,000 ש"ח ל-30 שנה (כלומר מחזירים בסך הכל כ-2.16 מיליון ש"ח). זה רק סדר גודל, בסוף זה משתנה בהתאם למסלולים שאתם בוחרים וגם משתנה מאדם לאדם לפי ההצעות שתקבלו מהבנק.
מה שכן, קשה לי לדמיין בנק שייתן לכם 1.5 מיליון ש"ח, כשיש רק מפרנסת אחת בבית וגם היא לא מרוויחה מספיק.
אם איכשהו תצליחו לקבל עכשיו משכנתא, אז בעתיד כאשר יהיה תלוש נוסף בבית - תמיד תוכלו לעשות מחזור כדי להתאים את המשכנתא למצב הנוכחי שלכם.
אמנם התהליך לכשעצמו עולה כסף וזמן, אבל לפעמים הוא חוסך הרבה יותר.
